Beiträge von Goldrausch 2.0

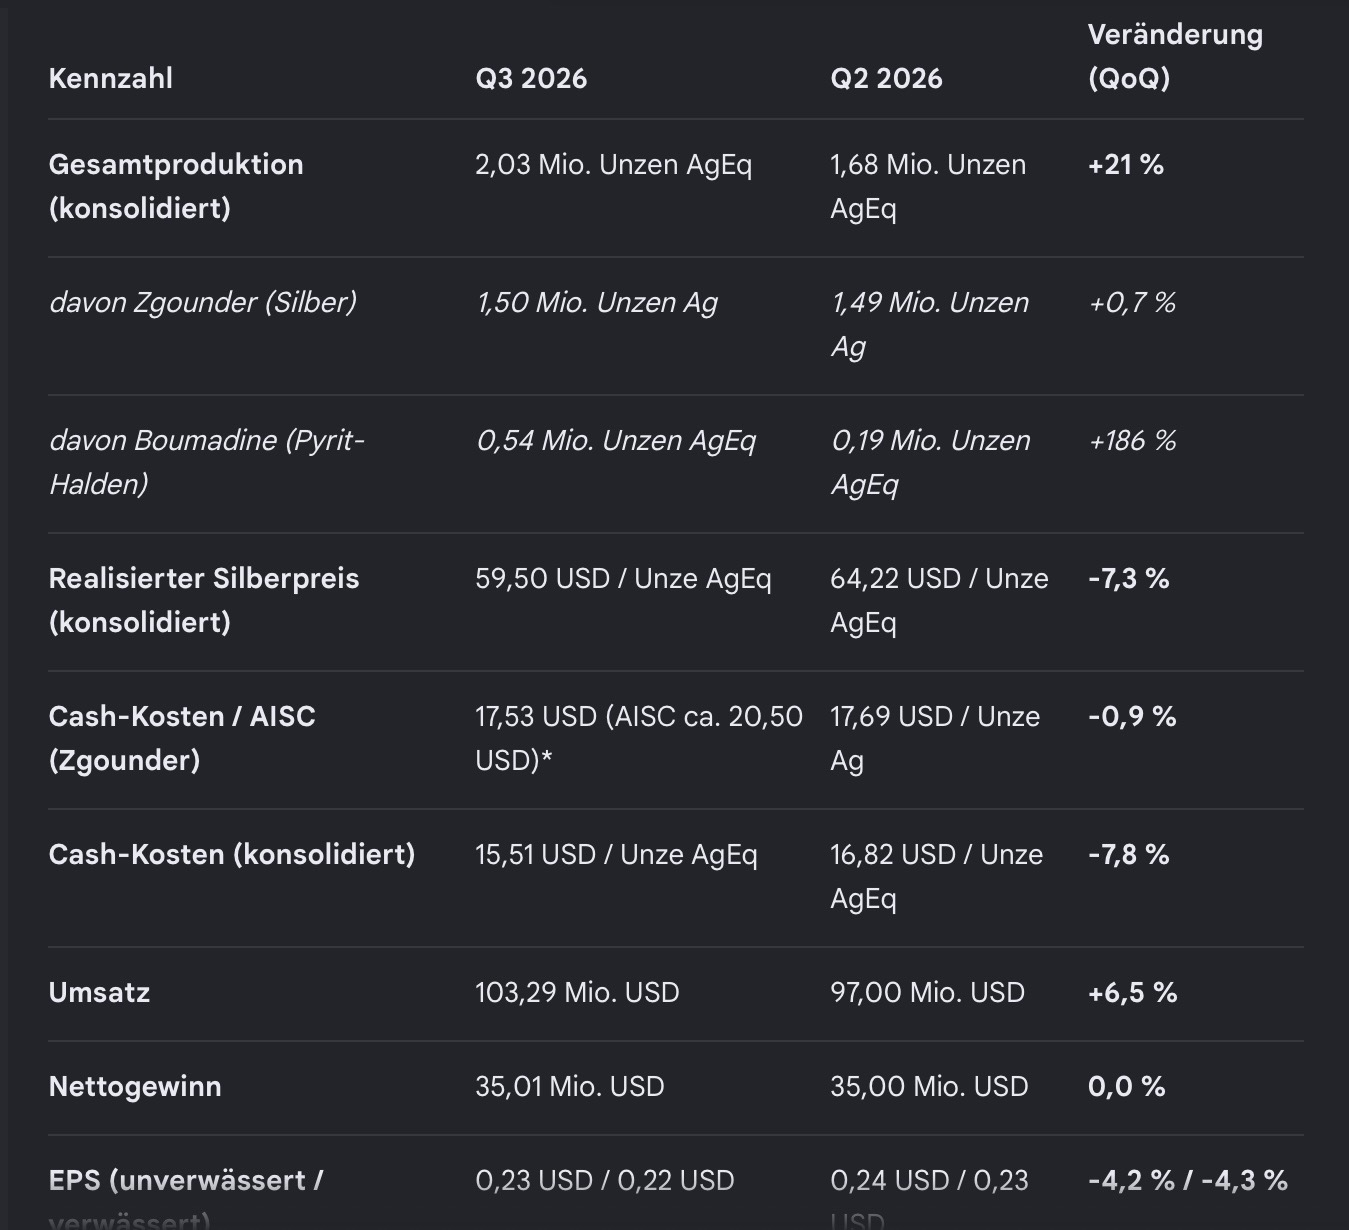
    Im September-Quartal 2026 verzeichnete Aya Gold & Silver ein neues Rekordergebnis und steigerte seine konsolidierte Gesamtproduktion im Vergleich zum Juni-Quartal 2026 deutlich (von 1,68 auf 2,03 Moz SE).

    Der primäre Wachstumstreiber im September-Quartal war das Pyrit-Rückgewinnungsprojekt in Boumadine, dessen Produktion quartalsweise um massive 186 % zulegte, da das wärmere und trockenere Wetter im Sommer den Betrieb im Vergleich zum ersten Halbjahr erheblich erleichterte.

    Die Zgounder-Mine hielt ihre Silberförderung stabil auf Rekordniveau. Gleichzeitig stieg die Verarbeitungsrate dank eines temporären Brecher-Dienstleisters auf einen neuen Höchstwert von über 4.000 Tonnen pro Tag.


    https://www.ayagoldsilver.com/…f-203-million-ageq-ounces

    Q3/26


    Aufgrund von zeitlichen Verschiebungen bei der Auslieferung bereits produzierter Silberbestände verfehlte Aya Gold & Silver die Gewinnerwartungen im dritten Quartal 2026. Zum Stichtag befanden sich 383 koz an fertigem Silber im Lager. Damit hatte sich der Silberbestand im Vergleich zum Vorquartal nahezu verdoppelt. Die Erlöse aus diesem Bestand wurden erst unmittelbar nach Quartalsende durch Verkauf und Auslieferung verbucht. Das Management bezifferte die dadurch verschobenen Erträge auf rund 30 Millionen US-Dollar. Insgesamt sind die Finanzergebnisse von Aya Gold & Silver für das dritte Quartal 2026 fundamental überzeugend. Zusätzlich hat das Unternehmen die Prognose für die konsolidierte Gesamtproduktion von 6,2-6,8 auf 6,6-6,8 Moz SE nach oben eingegrenzt.

    IMG 0692 hosted at ImgBB
    Bild IMG 0692 gehostet auf ImgBB
    ibb.co


    https://www.ayagoldsilver.com/_resources/news/2026/nr-20261112.pdf?v=111208
    Q3/26


    Endeavour Mining hat starke operative Finanzergebnisse für das dritte Quartal 2026 vorgelegt, die jedoch durch einen aktuellen Förderstopp und eine Betriebsstörung in der Mana-Mine überschattet wurden

    Am 28. Oktober 2026 ist bei der Mana-Mine ein Teil einer Untertage-Zufahrtsrampe abgesackt. Dadurch wurde der Zugang zu den Stollenportalen Dangouna und Aviera versperrt, weshalb der gesamte Untertagebau seitdem ruht. Die Sanierungsarbeiten sollen im vierten Quartal 2026 beginnen; die Wiederaufnahme der Untertage-Förderung und -Verarbeitung ist für das zweite Quartal 2027 geplant. Als Gegenmaßnahme beschleunigt Endeavour den Tagebau vor Ort. Für das Gesamtjahr 2026 wird das Produktionsvolumen voraussichtlich in der unteren Hälfte der Gesamtrisiko-Spanne von 1,09 bis 1,265 Mio. Unzen landen, da starke Leistungen der Lafigué-Mine den Ausfall in Mana nur teilweise abfedern können.

    Desweiteren wurde die finale Investitionsentscheidung (FID) für das Großprojekt Assafou in Côte d'Ivoire wurde getroffen (erste Goldförderung für H1 2029 geplant; geschätzte Investitionskosten von 1,2 Mrd. USD). Zudem zahlte das Unternehmen seine nachhaltigkeitsgebundene Kreditlinie (revolvierende Kreditfazilität (RCF) über 410,0 Millionen US-Dollar vollständig zurück. Damit stehen zum 30. September 2026 wieder die gesamten 700,0 Millionen US-Dollar ungenutzt zur Verfügung.


    Die YTD-Produktion beträgt 820 koz Gold zu AISC von 1866 USD je Unze


    EDV hosted at ImgBB
    Bild EDV gehostet auf ImgBB
    ibb.co


    https://edv-14806-s3.s3.eu-west-2.amazonaws.com/files/4917/9446/6961/EDV_Q3-2026_Results_-_News_Release.pdf

    Q3/26


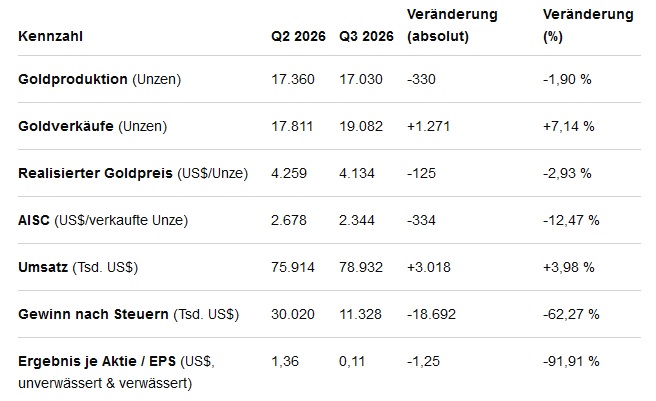
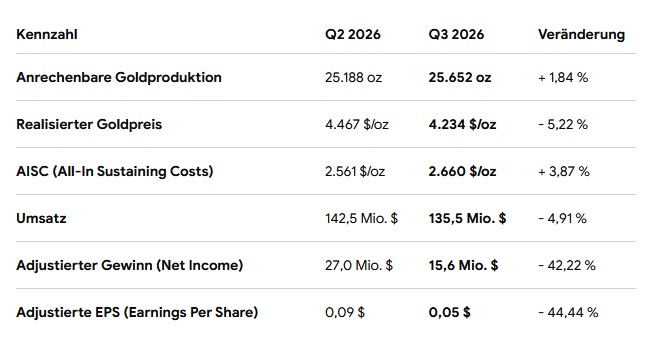
    Der Gewinnrückgang bei Caledonia Mining im dritten Quartal 2026 ist primär auf einen negativen Bewertungseffekt bei Derivaten sowie auf temporäre Produktionsengpässe in der Blanket-Mine zurückzuführen. Während der Umsatz und das operative Bruttoergebnis im Vergleich zum Vorquartal sogar leicht zulegten, drückten nicht zahlungswirksame Bewertungsverluste das Nettoergebnis und den Gewinn je Aktie drastisch nach unten.

    CMCL hosted at ImgBB
    Bild CMCL gehostet auf ImgBB
    ibb.co


    https://polaris.brighterir.com/public/caledonia_mining/news/rns_tool/story/wkg3j2r

    Q3/26


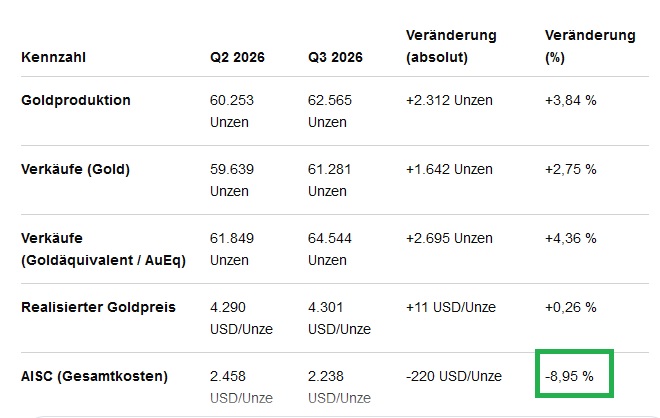
    Mineros S.A. steigerte seine operative und finanzielle Leistung im dritten Quartal 2026 gegenüber dem zweiten Quartal 2026 deutlich, wobei sich der Nettogewinn und das Ergebnis je Aktie (EPS) nahezu verdoppelten. Haupttreiber dieser Entwicklung waren höhere Fördermengen in Nicaragua und Kolumbien sowie spürbar gesunkene Gesamtkosten (AISC) bei gleichzeitig stabil hohem Goldpreis.

    Zudem hat Mineros S.A. seinen Produktionsausblick von 220-240 auf 235-245 koz Gold angehoben. Desweiteren wurde der Goldlagerbestand auf 50 koz Gold erhöht. Mineros S.A. verfolgt bei seinen Goldlagerbeständen eine zweigleisige Strategie: Einerseits hält das Unternehmen physisches Gold als strategische Treasury-Reserve in der Bilanz, andererseits baut es gezielt operativ bedingte Erzhalden (Stockpiles) ab, um die Produktion hochzufahren.


    Mit einer YTD Produktion von 180 koz Gold zu AISC 2310 USD je Unze liegt das Unternehmen gut im Rennen innerhalb/ oder sogar unterhalb seiner Kostenprognose von 2370-2470 USD je Unze zu landen.


    MSA hosted at ImgBB
    Bild MSA gehostet auf ImgBB
    ibb.co

    Q3/26


    Allied Gold Corporation hat ihre Produktionsprognose für das Gesamtjahr 2026 nach unten angepasst.

    Das Unternehmen rechnet nun mit einer konsolidierten Gesamtproduktion von 400 bis 435 koz Gold, nachdem zuvor noch 485 bis 575 koz Gold Unzen in Aussicht gestellt worden waren.

    Der Hauptgrund für diese Anpassung ist der leicht verzögerte Produktionsstart der neuen Kurmuk-Mine in Äthiopien. Durch die Inbetriebnahme im November (rund zwei Monate später als ursprünglich geplant) soll Kurmuk in den Monaten November und Dezember 2026 noch 25 bis 35 koz Gold beisteuern. Ursprünglich waren für dieses Jahr 100 bis 150 koz Gold aus diesem Projekt kalkuliert worden.


    Vor diesem Hintergrund ist 2026 als "Übergangsjahr" zu betrachten, bevor dann 2027 eine kräftige Produktionssteigerung erwartet wird.


    AAUC hosted at ImgBB
    Bild AAUC gehostet auf ImgBB
    ibb.co


    Mit einer YTD-Produktion von 286 koz Gold zu AISC 2277 USD je Unze, ist das Unternehmen gut aufgestellt sein Produktionsziel für 2026 zu ereichen. Bei den Kosten habe ich große Zweifel, dass Allied Gold hier noch innerhalb der Spanne von 1750-1900 USD je Unze landen wird.


    https://s203.q4cdn.com/846800919/files/content_files/Allied-Gold-Results-News-Release-2026-Q3-v16.pdf

    Für das dritte Quartal 2026 erwarten Analysten bei Endeavour Mining im Vergleich zum starken ersten Halbjahr einen deutlichen Rückgang des bereinigten Ergebnisses. Dieser erwartete Gewinnrückgang gegenüber dem Vorquartal lässt sich auf eine Kombination aus saisonalen, operativen und kostenseitigen Faktoren zurückführen.

    Alle produzierenden Minen von Endeavour Mining liegen in Westafrika (Elfenbeinküste, Senegal, Burkina Faso). Das dritte Quartal (Juli bis September) fällt dort mitten in die Hauptregenzeit, was traditionell zu geringeren Abbau- und Verarbeitungsmengen sowie höheren Betriebskosten pro Unze führt.

    Das Management hat bereits bei der Vorlage der Halbjahreszahlen betont, dass die operative Leistung im Jahr 2026 stark auf das vierte Quartal ausgerichtet ist. Vorbereitende Abraum- und Wartungsarbeiten im Sommer belasten das dritte Quartal zunächst noch, bevor im Schlussquartal höhere Erzgehalte gefördert werden sollen. In der Mana-Mine in Burkina Faso kämpft der Konzern bereits seit dem zweiten Quartal mit niedrigeren Erzgehalten und operativen Schwierigkeiten.

    Die AISC lagen bereits im ersten Halbjahr mit 1.871 US-Dollar je Unze deutlich über dem Vorjahresniveau. Neben höheren Aufwendungen für Abraum (Stripping) und Instandhaltung schlagen vor allem die an den Goldpreis gekoppelten Förderabgaben (Royalties) – insbesondere nach den Anpassungen in der Elfenbeinküste – stärker auf die Marge durch.

    Q3/26


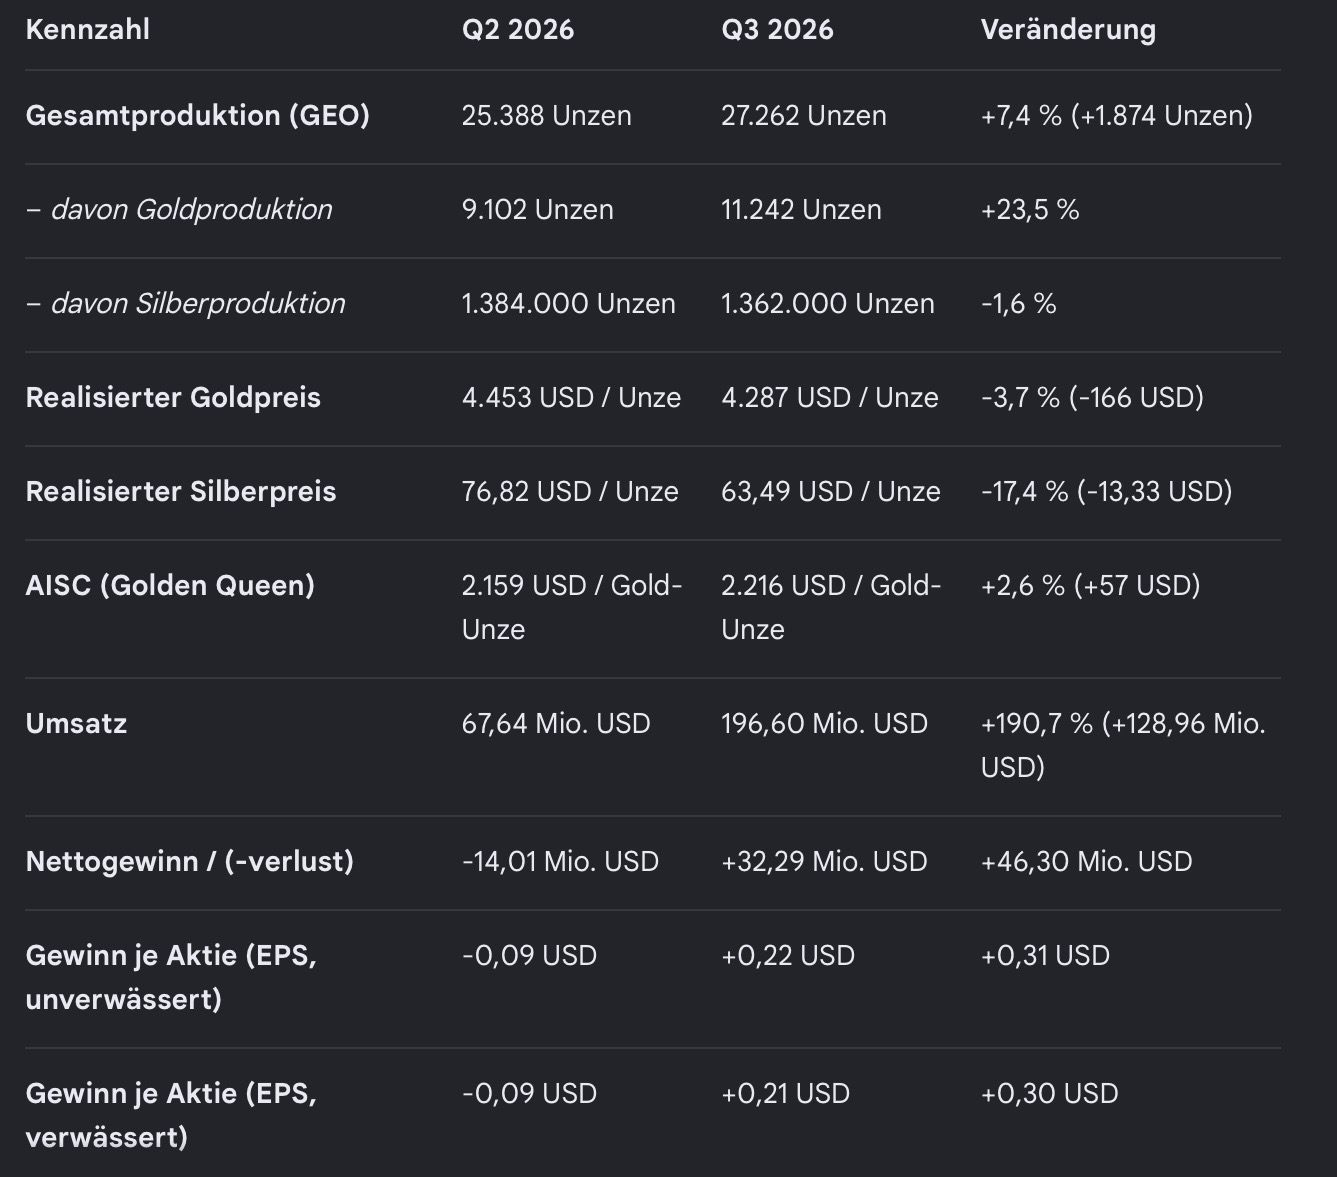
    Andean Precious Metals hat für das dritte Quartal 2026 operativ ein Rekordergebnis erzielt, das vor allem durch den Verkauf verschobener Lagerbestände aus dem Vorquartal getrieben wurde.

    Bei San Bartolomé (Bolivien) hob das Management die Silber-Produktionsprognose für das Gesamtjahr 2026 von 4,4–4,8 Millionen Unzen auf 4,8–5,2 Millionen Unzen an. Allerdings könnte die Marge hier sinken, da die Einkaufskosten für zugekauftes Erz an den gestiegenen Silber-Spotpreis gekoppelt sind.

    Bei Golden Queen (Kalifornien) stiegen die AISC aufgrund niedrigerer Erzgehalte. und die Gesamtjahresprognose für diese Mine wurde nach unten angepasst.

    Anleger sollten jedoch genau beobachten, ob die Kostensteigerungen bei der Golden-Queen-Mine nur vorübergehender Natur sind und wie sich das neue flexible Wechselkursregime in Bolivien (abgeschwächter Boliviano) im vierten Quartal auf die Kostenstruktur auswirkt.


    IMG 0677 hosted at ImgBB
    Bild IMG 0677 gehostet auf ImgBB
    ibb.co


    https://wp-andeanpm-2023.s3.ca-central-1.amazonaws.com/media/2026/11/10162708/APM-Q3-2026-Financial-Results-News-Release.pdf

    Q3/26


    Die Ergebnisse von Rio2 Limited für das dritte Quartal 2026 zeigen ein zweigeteiltes Bild:

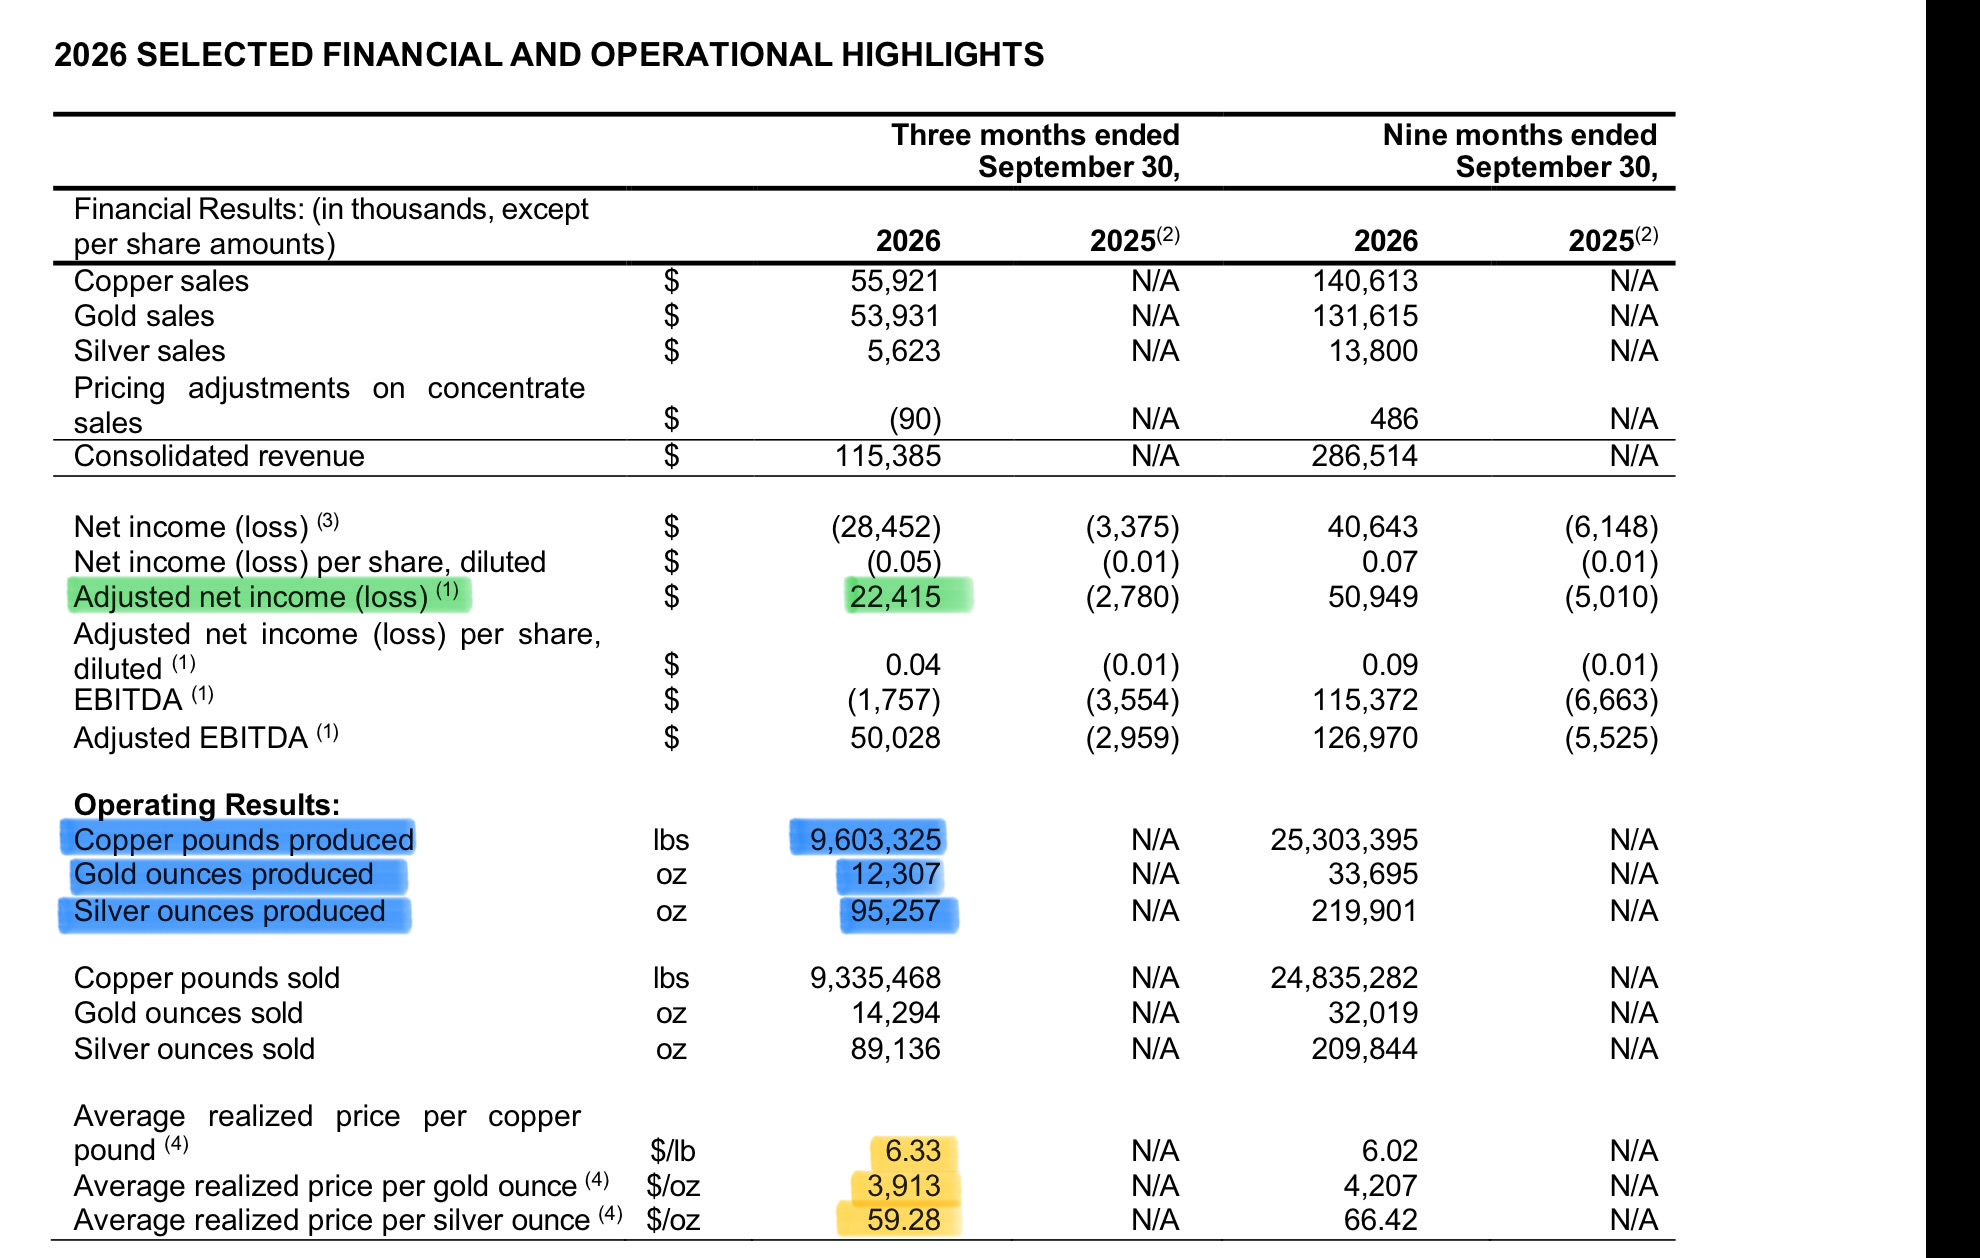
    ein starkes operatives bereinigtes Wachstum dank der neuen Condestable-Mine, das jedoch durch extreme Wetterkapriolen beim Vorzeigeprojekt Fenix Gold ausgebremst wurde. Die im Januar 2026 übernommene Kupfer-Mine lieferte ein stabiles Quartal. Die Condestabegenerierte 55,9 Mio. USD Umsatz mit Kupfer und hielt die AISC bei soliden 3,40 USD pro Pfund. Dies fängt die Kosten von Rio2 derzeit komplett auf. Das wichtigste Wachstumsprojekt Fenix Gold in Chile wurde im Juli, August und September von schweren Winterstürmen mit bis zu 5 Metern Neuschnee getroffen. Dies behinderte den Minen-Hochlauf massiv. Fenix produzierte im Quartal nur 8.500 Unzen Gold zu sehr hohen Cash-Kosten von 2.370 USD pro Unze. Das Management hält trotz der Wetterverzögerungen daran fest, die kommerzielle Produktion bei Fenix Gold mit einer Rate von 20,000 Tonnen pro Tag noch im Q4 2026 zu erreichen. Gelingt dies, dürfte sich die Rentabilität im Jahr 2027 verbessern.


    IMG 0673 hosted at ImgBB
    Bild IMG 0673 gehostet auf ImgBB
    ibb.co

    Q3/26


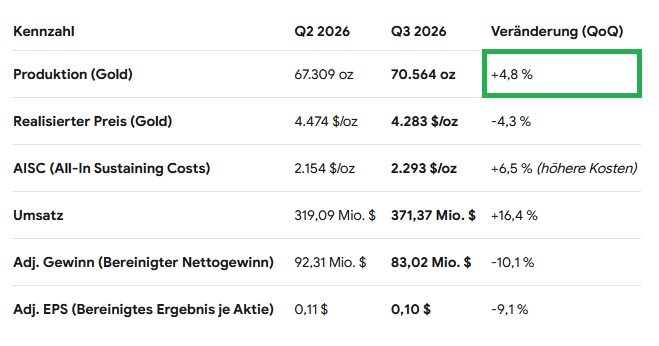
    Discovery Mining Ltd. zeigte im dritten Quartal 2026 eine hervorragende operative Performance mit einer Rekord-Goldproduktion sowie einer starken Cash-Generierung. Maßgeblicher Treiber für dieses starke Quartal war unter anderem die erste vollständige Konsolidierung der neu erworbenen Bergbaubetriebe „Kidd Operations“. Da dies das erste volle Quartal nach der Übernahme am 1. Juni 2026 war, lieferte die Sparte starke Zusatzerträge. Es wurden 3.644 Tonnen Kupfer und 5.491 Tonnen Zink produziert.

    Die AISC am Porcupine-Komplex lagen im Q3 bei 2.293 USD pro verkaufter Unze Gold und sind im Vergleich zum Vorquartal spürbar gestiegen, was auf branchenweite Inflationsfaktoren sowie anhaltende Investitionen zurückzuführen ist.

    Trotz hoher Investitionsausgaben (ca. 120 Mio. USD im Quartal für Wachstum und Modernisierung) erwirtschaftete Discovery Mining einen operativen Cashflow von über 200 Millionen US-Dollar und einen freien Cashflow von 87 Millionen US-Dollar im Quartal.


    DSV hosted at ImgBB
    Bild DSV gehostet auf ImgBB
    ibb.co


    https://dsvmining.com/English/news-media/press-releases/press-releases-details/2026/Discovery-Reports-Record-Gold-Production--Sales-Solid-Earnings-Strong-Cash-Generation-in-Q3-2026/default.aspx

    Q3/26


    Das dritte Quartal 2026 war für Hemlo Mining ein erfolgreiches Quartal, das die operative Resilienz unter Beweis gestellt hat. Der strategische Fokus auf höhergradiges Erz (insbesondere bei Interlake) hat sich voll ausgezahlt und Schwankungen bei den verarbeiteten Mengen mehr als ausgeglichen. Zusammen mit dem starken Goldpreisumfeld und der getroffenen Gewinnprognose liefert das Zahlenwerk ein klares Fundament für das Erreichen weiterer Meilensteine.


    HMMC hosted at ImgBB
    Bild HMMC gehostet auf ImgBB
    ibb.co


    Mit einer YTD-Produktion von rund 81 koz Gold zu AISC von 2324 USD je Unze, schätze ich die Jahresendproduktion auf ca. 105 koz Gold zu ca. 2400-2500 USD.


    Hemlo Mining Corp. Reports Third Quarter 2026 Financial and Operating Results
    A New Mid-Tier Canadian Gold Producer - Hemlo Mining Corp. is a new Canadian-focused mid-tier producer built on one of the country's most iconic gold camps.
    www.hemlomining.com

    Q3/26


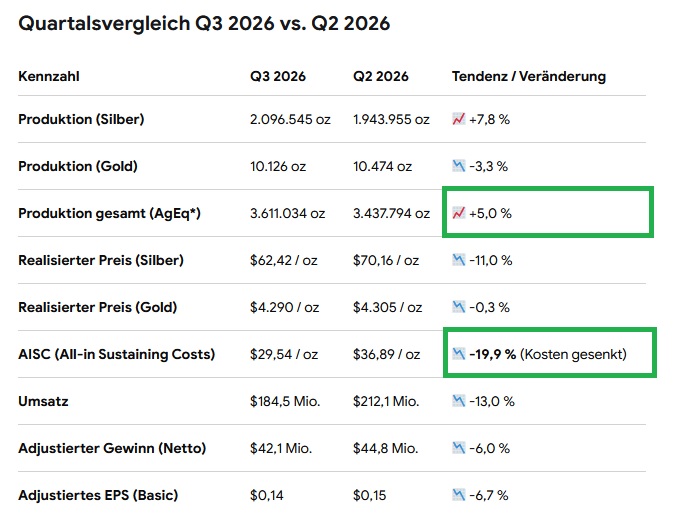
    Endeavour Silver hat für das dritte Quartal 2026 starke Quartalszahlen vorgelegt und die Erwartungen der Analysten beim Gewinn deutlich übertroffen. Das Unternehmen profitierte im Berichtszeitraum von einer gesteigerten Edelmetallproduktion . Die AISC pro Unze Silber konnten im Vergleich zum Vorquartal merklich gesenkt werden.

    Allerdings hat das Unternehmen nun auch offiziell die Prognose für 2026 angepasst:

    • Silberproduktion von 8,3-8,9 auf 7,8-8,1 Moz gesenkt
    • Goldproduktion auf 42-43,5 koz angepasst
    • SE-Produktion dementsprechend von 14,6-15,6 auf 13,7-14,3 Moz reduziert
    • Anpassung der konsolidierten direkten Betriebskosten pro Tonne ("Operating Costs") von140-150 auf 155-165 USD pro Tonne (der YTD-Wert liegt hier allerdings bereits bei 166 USD/t)

    Demnach ergibt sich für das vierte Quartal eine Produktion von 1,9-2,2 Moz Silber, 10-11 koz Gold bzw. 3,3-3,9 Moz SE. Die AISC (YTD 34,32 USD je Unze) dürften über dem oberen Ende der Spanne von 27-28 USD je Unze landen.


    EXK hosted at ImgBB
    Bild EXK gehostet auf ImgBB
    ibb.co


    https://edrsilver.com/news-media/news/endeavour-silver-announces-q3-2026-financial-resul-17807/

    Q3/26


    Die Zahlen sind stark von der abgeschlossenen Fusion mit Orla Mining geprägt (Abschluss am 31. Juli 2026), weshalb die Ergebnisse die neuen Konzernstrukturen teilweise erst für zwei Monate abbilden.

    Equinox bestätigte, dass es auf dem besten Weg ist, das untere Ende dieser neuen Spanne von 870 bis 920 koz Gold zu erreichen. Bei den AISC wird das obere Ende der Spanne von 1.900 bis 2.000 US-Dollar je verkaufter Unze erwartet.


    EQX hosted at ImgBB
    Bild EQX gehostet auf ImgBB
    ibb.co


    Equinox Gold Reports Q3 Results; Transformational Combination Begins to Deliver | News | Equinox Gold
    Equinox Gold reports third quarter financial and operating results, achieves record revenue and adjusted EBITDA following combination with Orla Mining.
    www.equinoxgold.com

    Sept-Q26 vs Sept-Q25


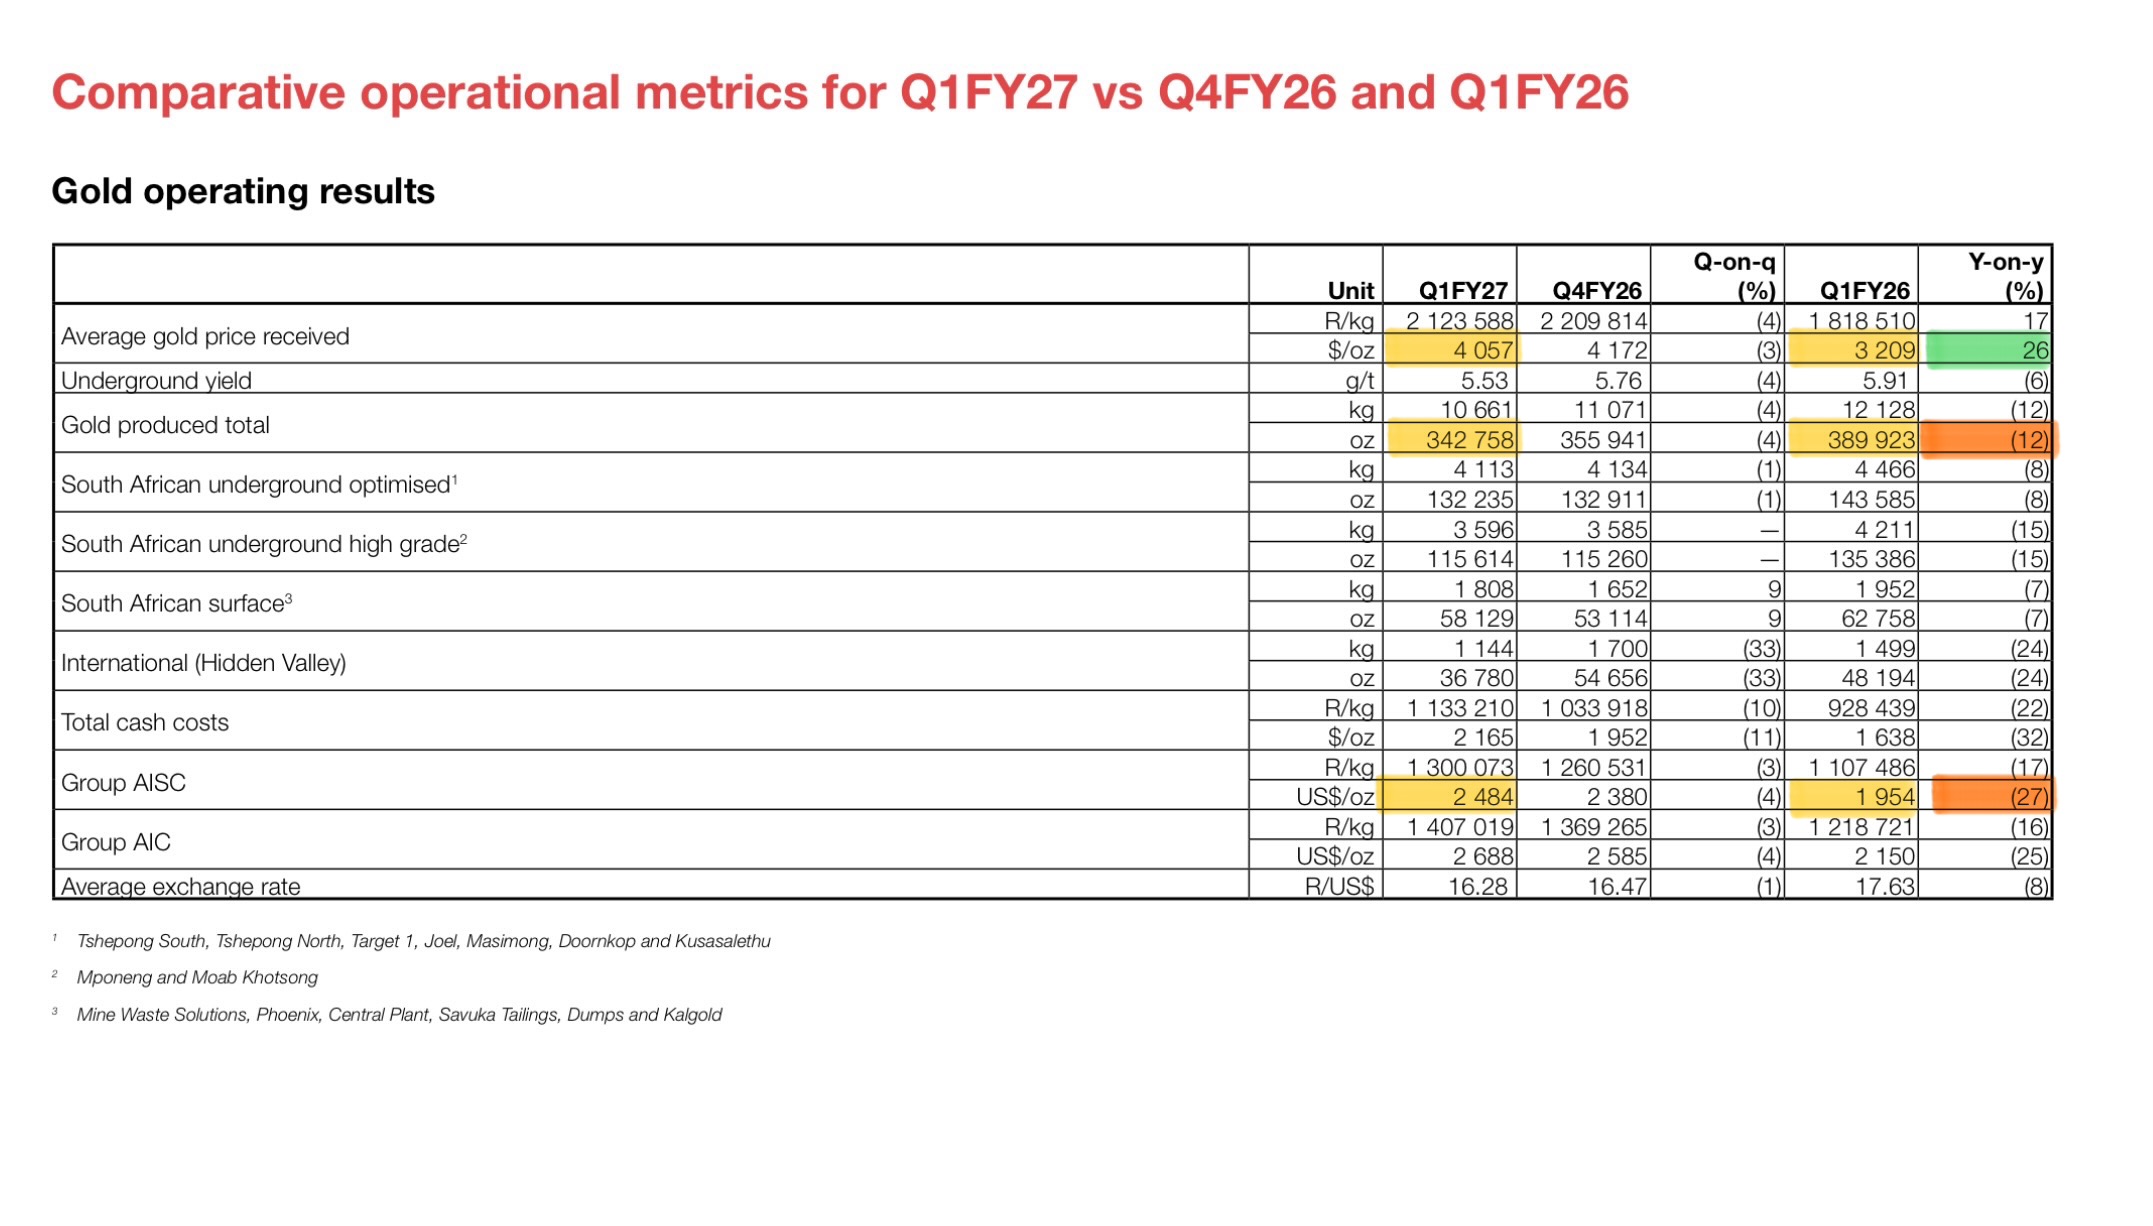
    Die Produktionszahlen von Harmony Gold für das erste Quartal des Geschäftsjahres 2027 zeigen ein gemischtes Bild: Einerseits leidet das operative Geschäft unter einem Produktionsrückgang bei Gold um 12 %, andererseits federn die hohen Goldpreise und der strategische Ausbau der Kupferförderung die finanziellen Ergebnisse ab.

    Der Einbruch war primär durch eine geplante Erz-Lücke (Ore Gap) bei Moab Khotsong sowie behördlich bedingte, temporäre Stillstände beim Projekt Hidden Valley begründet.

    Die Mine Mponeng konnte den Gehalt (Recovered Grade) um 10 % steigern. Auch Tshepong North lieferte mit einem Produktionsplus von 23 % ein starkes Ergebnis.


    IMG 0670 hosted at ImgBB
    Bild IMG 0670 gehostet auf ImgBB
    ibb.co


    https://thevault.exchange/?get_group_doc=165%2F1794218022-HAR-FY27Q1-operational-update-booklet.pdf

    Wie können dann durch Absicherungsgeschäfte Verluste entstehen?


    Eigentlich nur möglich durch viel zu frühzeitige Verkäufe = "Absicherungsgeschäfte" im Jahre 2025.

    Dieses Hedge-Programm wurde im Zuge der vollständigen Übernahme der Asanko-Goldmine in Ghana (Kauf der verbleibenden 45-prozentigen Beteiligung von Gold Fields im März 2024) aufgesetzt.

    Die Absicherung umfasste insgesamt 60 koz Gold p.a. (aufgeteilt auf monatlich 5 koz Gold über die Jahre 2025 und 2026).

    Der Preisschutz beinhaltete eine Absicherung nach unten (Put-Strike) bei durchschnittlich 2.277 bis 2.300 USD pro Unze und eine Gewinnobergrenze (Call-Strike) bei rund 3.000 bis 3.070 USD.

    Durch den starken Anstieg des Goldpreises führten diese Verträge bei Galiano Gold zu spürbaren, realisierten Absicherungsverlusten, da das Gold unter dem aktuellen Marktpreis abgerechnet werden musste. Die letzten Tranchen dieses kostspieligen Hedging-Programms laufen im Dezember 2026 vollständig aus.

    Sept-Q


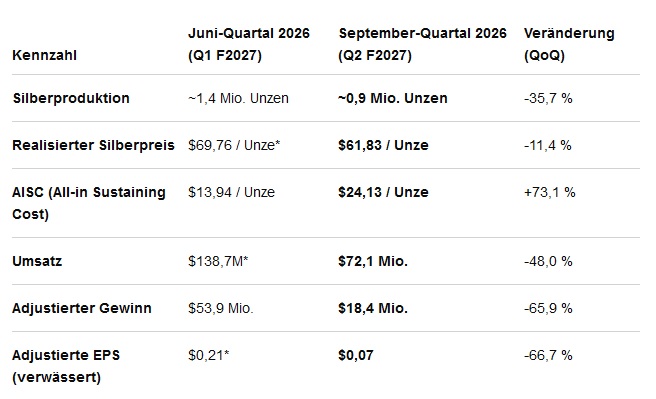
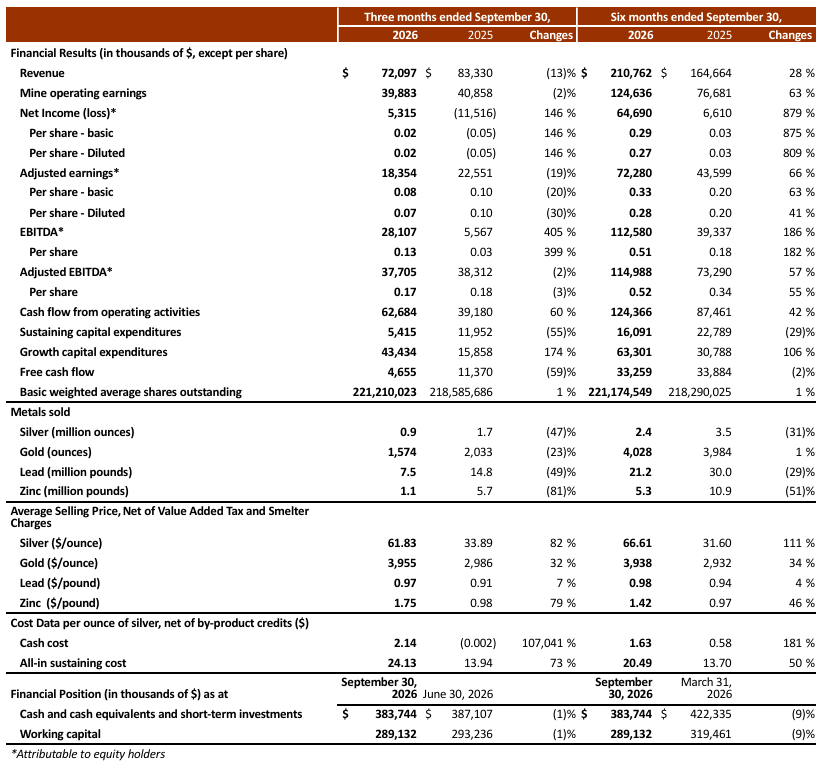
    Wie zu erwarten war schlugen die schwachen Produktionszahlen auf die Finanzergebnisse durch.

    Die Minen wurden nach umfangreichen, behördlich genehmigten Sicherheitsverbesserungen (u. a. Tunnelerweiterungen, Erneuerung der Ausstiege/Verkabelung) wieder hochgefahren und erreichten zum Ende des September-Quartals eine Auslastung von 90 %.


    SVM hosted at ImgBB
    Bild SVM gehostet auf ImgBB
    ibb.co


    Silvercorp Reports Adjusted Net Income of $18.4 Million, $0.08 Per Share, and Cash Flow from Operating Activities of $62.7 Million for Q2 Fiscal 2027 - Silvercorp Metals Inc.
    VANCOUVER, British Columbia – November 5, 2026 – Silvercorp Metals Inc. (“Silvercorp” or the “Company”) (TSX/NYSE American: SVM) reported its financial and…
    silvercorpmetals.com

    Q3/26


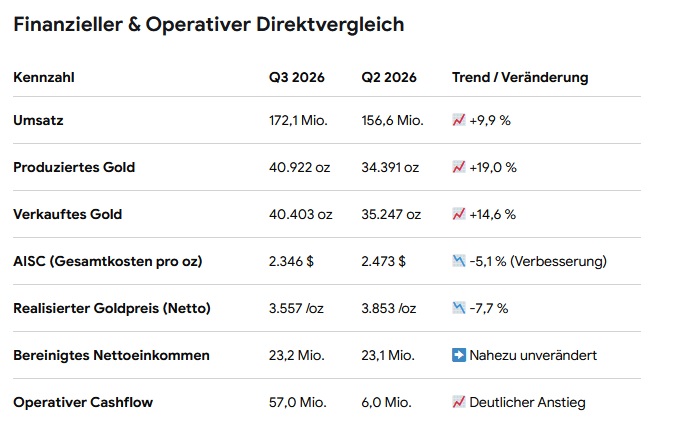
    Die Quartalszahlen von Galiano Gold für das 3. Quartal 2026 zeigen im Vergleich zum direkten Vorquartal (Q2 2026) eine solide operative Verbesserung, insbesondere bei den Produktionsmengen und der Kosteneffizienz. Allerdings wurden die Erwartungen des Marktes beim Umsatz und dem Gewinn je Aktie (EPS) verfehlt.

    Die Goldproduktion stieg um 19 %, dies lag vor allem an höheren Goldgehalten in tieferen Lagen der Abore-Lagerstätte.

    Die AISC fielen um rund 5 % auf 2.346 $ pro verkaufte Unze. Galiano führt dies auf die höhere Anzahl an verkauften Unzen zurück, wodurch sich die Fixkosten besser verteilten.

    Obwohl der Umsatz zulegte, sank der tatsächlich realisierte Netto-Goldpreis von 3.853 $ auf 3.557 $ pro Unze. Dies lag vor allem an Verlusten aus Absicherungsgeschäften (Hedging). Da im dritten Quartal jedoch ein großer Teil der Hedges (22,5 koz) aufgelöst wurde, verbleiben für die Zukunft nur noch 15 koz Gold Unzen im Hedging-Programm, was zukünftig mehr Spielraum für steigende Marktpreise lässt.


    GAU hosted at ImgBB
    Bild GAU gehostet auf ImgBB
    ibb.co


    https://www.galianogold.com/news/news/news-details/2026/Galiano-Gold-Reports-Third-Quarter-2026-Results/default.aspx

    Q3/26


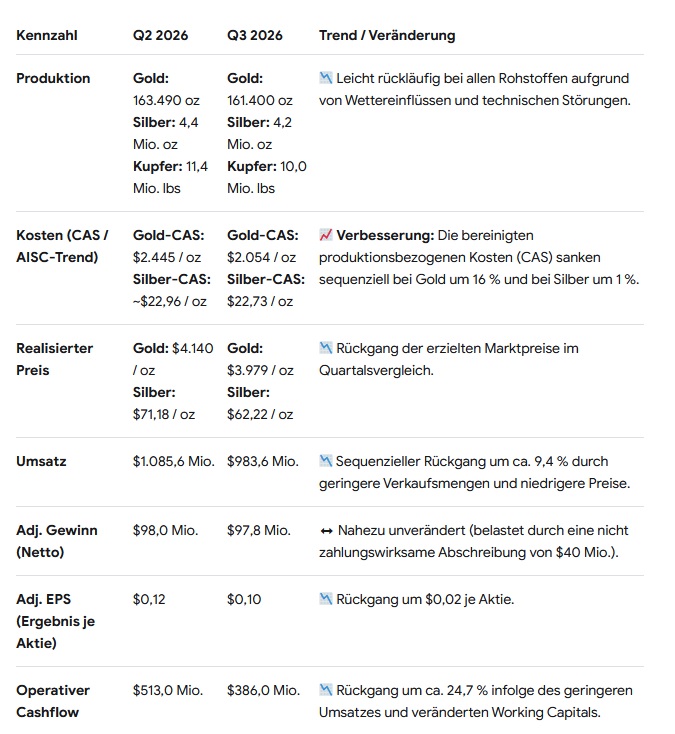
    Coeur Mining verfehlte die bereinigten Gewinnerwartungen für das dritte Quartal 2026 aufgrund einer Kombination aus operativen Rückschlägen an Schlüsselstandorten, unerwartet hohen Kosten sowie einer bilanztechnischen Sonderbelastung. Während Analysten im Konsens mit einem bereinigten Gewinn je Aktie (EPS) von rund 0,20 bis 0,30 USD gerechnet hatten, meldete das Unternehmen lediglich 0,10 USD.

    Das bereinigte Ergebnis wurde durch eine nicht-zahlungswirksame Aufwendung in Höhe von 40 Millionen USD (ca. 0,03 USD je Aktie) belastet. Diese resultierte aus Kaufpreisallokationen (Purchase Price Allocation) für die Lagerbestände der übernommenen Mine Rainy River. Doch selbst ohne diesen Effekt hätte das Ergebnis mit 0,13 USD die Konsensschätzungen verfehlt.

    Bei New Afton gab es einen Ausfall des Förderbands Ende August, dies bremste die Abbau- und Verarbeitungsraten spürbar aus. Zudem beeinträchtigten starke Regenfälle den Betrieb.

    Bei Rainy River musste deshalb vermehrt auf minderwertiges Haldenmaterial zurückgegriffen werden (Erzgrad sank von 0,90 auf 0,77 g/t).

    Bei Palmarejo blockierte der Regen den Zugang zu hochgradigeren Abbaugebieten.
    Bei Rochester verlief der Silber-Leaching-Prozess (Auslaugung) langsamer als modelliert, da unerwartet deutliche Sulfiderz-Anteile auftraten.

    Trotz des deutlichen Verfehlens der Ertragsschätzungen stürzte die Aktie nicht nachhaltig ab. Der Grund dafür liegt in der weiterhin sehr starken Cash-Generierung.

    Coeur Mining erzielte im Quartal einen freien Cashflow von rund 240 Millionen USD und verfügt über Barmittel von 1,2 Milliarden USD. Das Management nutzt diese Liquidität für Aktienrückkäufe und kündigte zudem eine Dividende von 0,02 USD je Aktie an. Dennoch muss das Unternehmen an seinen Standorten nun operative Stabilität beweisen.

    Das Management rechnet für das Gesamtjahr 2026 nun damit, dass die Produktion am unteren Ende der bisherigen Zielspannen landet. Demgegenüber dürften die Kosten durch den operativen Druck voraussichtlich am oberen Ende der jeweiligen Prognosespannen ausfallen.


    CDE hosted at ImgBB
    Bild CDE gehostet auf ImgBB
    ibb.co


    https://www.coeur.com/investors/news/news-details/2026/Coeur-Reports-Third-Quarter-2026-Results/default.aspx


    Q3/26


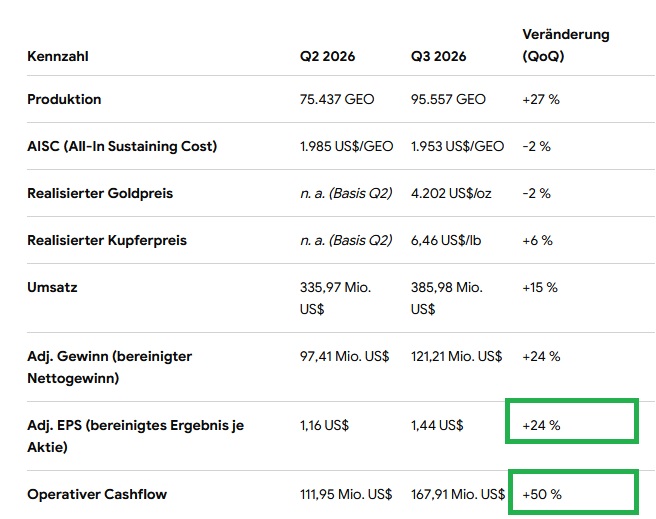
    Aura Minerals verzeichnete im dritten Quartal eine Rekordproduktion sowie einen Rekordumsatz, was vor allem auf eine deutliche Erholung der Produktion in der MSG-Mine und starke Volumina in der Borborema-Mine zurückzuführen ist. Der bereinigte Gewinn und der operative Cashflow konnten im Quartalsvergleich (QoQ) ebenfalls deutlich zulegen.

    Die AISC sanken leicht um 2 % auf 1.953 USD je GE, bedingt durch die höheren Produktionsvolumina.


    AUGO hosted at ImgBB
    Bild AUGO gehostet auf ImgBB
    ibb.co


    https://filemanager-cdn.mziq.com/published/7e088be0-b725-4cba-ab5e-4969a4ac92af/33dd315a-84a9-4f9c-a11c-9dba7b37795c

    Q3/26


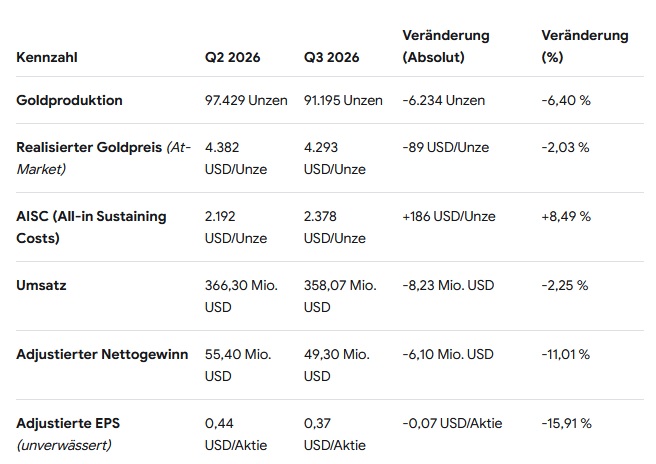
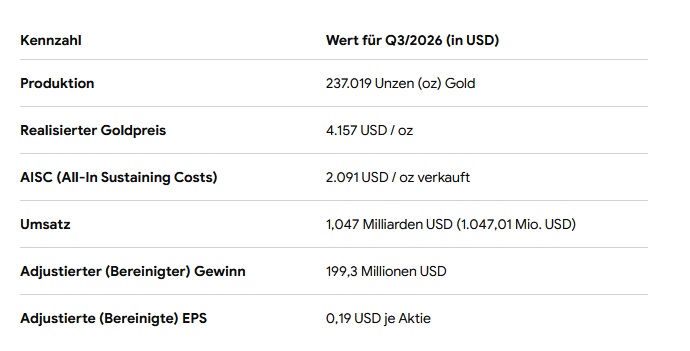
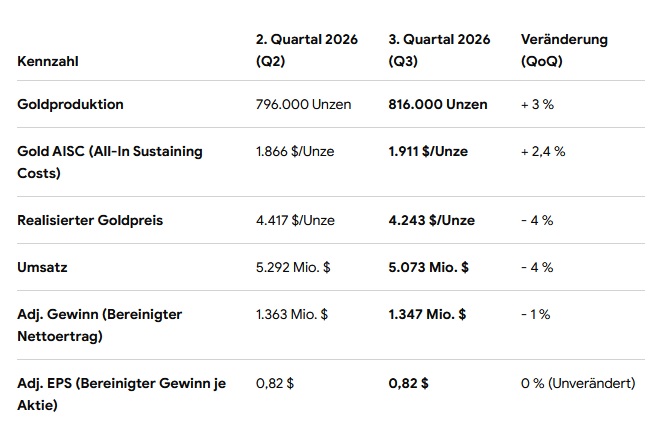
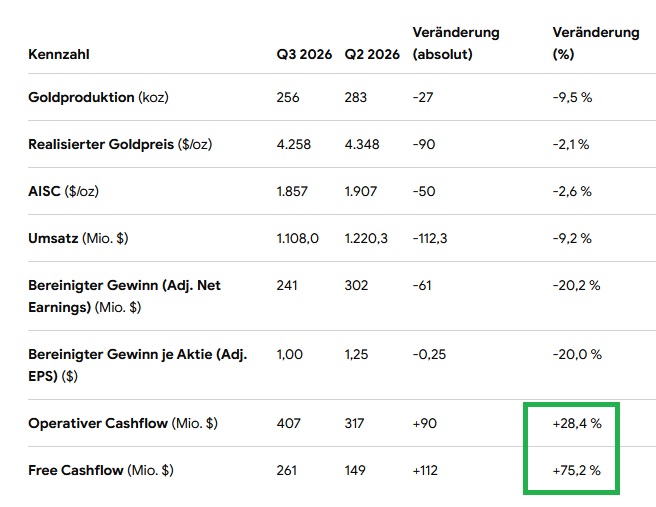
    Barrick konnte die Goldproduktion im dritten Quartal um 3 % steigern., während der Umsatz aufgrund eines um 4 % niedrigeren realisierten Goldpreises im Vergleich zum Vorquartal leicht sank. Da die AISC nur um rund 2 % auf 1.911 $ pro Unze anstiegen, konnte der bereinigte Gewinn je Aktie sogar stabil gehalten werden. Besonders sticht der hohe operative Cash Flow von rund 2,5 Mrd. $ heraus (nach 1,7 Mrd. $ in Q2/26).


    Barrick hosted at ImgBB
    Bild Barrick gehostet auf ImgBB
    ibb.co


    Mit einer YTD Produktion von 2,33 Moz Gold zu AISC von 1831$/oz sehe ich Barrick Mining auf einem sehr guten Weg sein Ziel von 2,90-3,25 Moz zu erreichen. Ich denke die obere Hälfte der Prognose ist hier realistisch, sprich ~3,15 Moz Gold. Bei den AISC liegt das Unternehmen solide im Rahmen des Ausblicks von 1760-1950$/oz.


    https://www.barrick.com/English/news/news-details/2026/q3-2026-results/default.aspx

    Q3/26


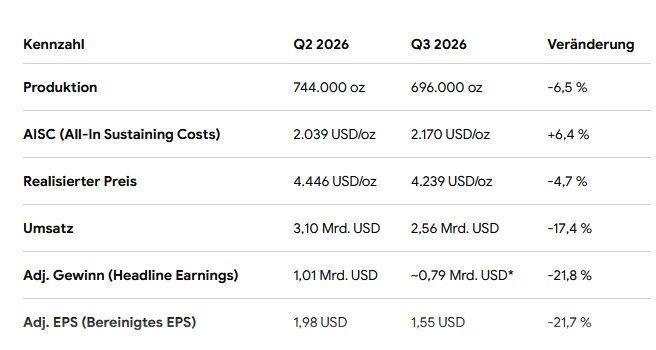
    AngloGold Ashanti hat die EPS-Erwartungen für das 3. Quartal 2026 vor allem aufgrund vorübergehender operativer Probleme an wichtigen Standorten und gestiegener Produktionskosten verfehlt. Das Unternehmen wies einen bereinigten Gewinn je Aktie von 1,55 $ aus und blieb damit deutlich hinter dem Analystenkonsens von 2,13 $ zurück.

    Die Produktion sank auf 696 koz Gold. Ausschlaggebend waren ein tödlicher Unfall in der Sukari-Mine im August (der zu einem vorübergehenden Stopp der Untertage-Aktivitäten und einem Minus von 30 koz Gold führte), Überschwemmungen in Iduapriem sowie betriebliche Herausforderungen in Obuasi.

    Die AISC stiegen im Vergleich zum Vorquartal um rund 6%.

    Die Kostensteigerungen waren externen Treibern geschuldet. Dazu gehörten preisgekoppelte Lizenzgebühren (bedingt durch den hohen Goldpreis) sowie zeitversetzte Effekte gestiegener globaler Rohölpreise auf die eigenen Treibstoffkosten.

    Trotz des verfehlten Gewinns je Aktie reagierte der Markt positiv und die Aktie legte nach den Zahlen zu. Anleger fokussierten sich auf den starken freien Cashflow von 722 Millionen $, die Bestätigung der Jahresprognose für 2026 sowie eine angekündigte Zwischendividende von 71 US-Cent je Aktie.


    Mit einer YTD Produktion von 2,164 Moz Gold zu AISC 2053$/oz, stehen die Chancen gut, mindestens das untere Ende der Spanne von 2,80-3,17 Moz Gold zu erreichen. Bei den AISC vermute ich, dass das Unternehmen leicht über dem oberen Ende des Ausblicks von 1780-1990$/oz landen wird.


    AU hosted at ImgBB
    Bild AU gehostet auf ImgBB
    ibb.co


    https://thevault.exchange/?get_group_doc=143/1793864770-Q32026EarningsReleaseReport.pdf