Beiträge von Katzenpirat
-
-
Goldshore Resources ist auch schon ein ziemlich fettes Elefantenbaby, wenn auch erst mit Inferred Ressourcen.
(6 Moz / MC 30 Mio CAD!)https://goldshoreresources.com…esentation_2023-06-28.pdf
-
Es kann sehr schwierig werden, auf Elefanten koordiniert aufzusitzen, wenn sich diese bereits in Bewegung gesetzt haben.
Seit der Eröffnung dieses Threads, haben sich die meisten Elefanten schlafen gelegt. Sie haben seither Mühe mit aufstehen. Seabridge ist eine Ausnahme.
Wenn es bald dämmert am Horizont, lohnt es sich auch die Elefantenbabys im Auge zu behalten. Freegold Ventures gehört dazu.
https://freegoldventures.com/s…/files/6163/june_2023.pdf
-
Revival Gold meldet eine Zunahme der Resourcen
- 2.42 million ounces of gold, an increase of 14% over the 2022 Measured & Indicated Mineral Resource; and,
- 2.19 million ounces of gold, an increase of 13% over the 2022 Inferred Mineral Resource;
Zudem liegt nun die PFS für die erste Phase, die Heap Leach (Haufenlaugung) vor. Die verspricht nicht den Renditenwahnsinn, aber sie soll ja die Türe zur Finanzierung des Untertage- oder des OP-Betriebs öffnen. Das Projekt gefällt mir weiterhin sehr gut. Auch aufgrund der Jurisdiction. Wir haben uns in den letzten Monaten sehr gut gehalten und mit 58 Mio CAD sind wir unterbewertet.
https://revival-gold.com/reviv…h-restart-plans-with-pfs/
Inaugural Proven & Probable open pit heap leach Mineral Reserve of 36.2 million tonnes at 0.74 g/T gold for 859,000 ounces of gold3;
- Average gold production of 65,300 ounces of gold per year, for a total of 529,100 ounces of gold over an eight-year mine life;
- Pre-production capital of $109 million, working capital of $5 million, and life-of-mine (“LOM”) sustaining capital of $100 million, reflecting only a modest increase in capital relative to the 2020 Preliminary Economic Assessment;
- Total cash cost of $986 per ounce and All-In Sustaining Cost (“AISC”) of $1,235 per ounce of gold;
- After-tax NPV at a 5% discount rate (“NPV5%“) of $105 million and after-tax IRR of 24.3% at $1,800 per ounce gold increasing to an NPV5% of $138 million and after-tax IRR of 29.5% at $1,900 per ounce gold;
-
Neben dem Flaggschiffprojekt "De Lamar" in Idaho, arbeitet Integra am Millionen Unzen Projekt "Wildcat & Mountain View" im Westen Nevadas. Hierzu ist die PEA erschienen. Die sieht gut aus, auch die Initial Capex.
Insgesamt ist es unglaublich wie niedrig Integra mit seinen 4 Moz Gold und 140 Moz Silber in zwei Top Jursidictions bewertet ist.

PEA Wildcat and Mountain View
https://integraresources.com/n…pv-of-us-310-million-and/
- After-tax NPV(5%) of US$442.1M (C$583.6M1) and 49.7% after-tax IRR using spot metal prices on June 27, 2023 of US$1,920/oz Au and US$22.00/oz Ag
- Wildcat & Mountain View generate combined annual production of ~94koz AuEq from year 1-5 with average annual production of 80koz AuEq over the 13 year Life-of-Mine (“LOM”)
- LOM payable metals from Wildcat & Mountain View of 1,043koz AuEq
- LOM site level cash costs of US$882/oz AuEq on a co-product basis; LOM site level all-in sustaining cash costs (“AISC”) of US$973/oz AuEq on a co-product basis (Anmerkung Katze: Wird nicht stimmen)
- Year -1 initial capex of US$115M to begin operations at Wildcat
- Average Au Recovery of 71.4% at Wildcat and 77.1% at Mountain View
- Low combined LOM strip ratio of 1.21 (Wildcat standalone strip ratio of 0.28)
- Total net free cash flow generated of US$485M over the LOM with average net annual free cash flow of US$46M from year 1-13
-
Aha, First Majestic schafft es mit ihrem Fehlkauf in die Ränge...

Dass ich die ersten beiden immer noch nicht im Depot habe nach Monaten der Beobachtung gefällt mir nicht. Aber in den letzten Monaten ist mir schlichtweg der Spass am Shopping vergangen...

-
Heliostar Intersects 242m Grading 9.06 g/t Gold - The Longest and Highest-Grade Drill Hole in the History of the Ana Paula project in Mexico
https://www.heliostarmetals.co…a-paula-project-in-mexico
Mein Kommentar dazu hier:
Heliostar Metals / HSTR, HSTXF (TSX.V, OTCQX) -
Meines Erachtens sind das zwar zwei dicke Eier, aber es wurde Infill gebohrt und das Loch geschickt angesetzt. Wir sind jetzt bei immerhin 23.5 % im Plus heute.
Mexiko ist ein hartes Pflaster für Open-Pits. Heliostar hat aber eine Teilbewilligung vorliegen und sie prüfen zurzeit, ob auch eine reine UG Mine möglich ist.
Bin immer noch nicht dabei. Ich lecke immer noch die Wunden anderere Projekte...
Clevere Bohrung längs zur Ressource, was eine "scheinbare Mächtigkeit" zeigt.
-
Wenn wir uns das Portfolio von Onkel Sprott anschauen, müssen wir zum Schluss kommen, dass es bei ihm im Depot sicher auch nicht mehr so fröhlich zu und her geht.
(Ich habe 20 seiner 80 Werte. Und ich würde sagen eher die auf der sicheren Seite.)
https://de.marketscreener.com/…ic-Sprott-6893/biography/Gold Ventures fährt noch mehr Risiko mit einigen Lottoscheinen inklusive. (Habe 9 seiner 42 Werte.)
www.goldventures.org/blog/junior-portfolioSprott hat Werte im Depot, da stellen sich schon einige Fragen. Auch anbebracht seines Fachteams. Ich würde mein Depot nicht mit seinem tauschen. Eine Kostprobe aus Sprotts Depot: Excellon Resources (Das sind die mit dem Silber Projekt in Sachsen.)
MC noch 8 Mio. CAD, Sprott hält 11 %. Seit 2011 -99.4 %, seit 2017 -98.3 %
(Es gäbe noch einige weitere Beispiele, aber die erspare ich euch.) -
Gelöscht, falscher Thread
-
Meine 2 Hauptfehler sind nach wie vor: Zu früh kaufen und zu früh verkaufen
Bei mir: Kaufzeitpunkt ziemlich gut - und dann, zu spät verkaufen...
(Edit: Oder zum richtigen Zeitpunkt verkaufen und mit dem Gewinn ins noch grössere Abenteuer rein...
)Aber im Moment kann man ohnehin nichts richtig machen. Bleibt nur: Auf bessere Zeiten warten (Ende Zinserhöhungszyklus, Gold über 2'100, Silber über 30) und aggressiver traden.
Habe schon ein paar mal aufs Dach gekriegt und bin bisher immer wieder auf die Beine gekommen. Machen wir weiter.

-
Einer der wenigen Leuchttürme in der aktuellen Tristesse...
![smilie_blume [smilie_blume]](https://goldseiten-forum.com/wcf/images/smilies/smilie_blume1.gif)
-
Auf einen Blick:
PEA SUMMARY
- Average annual gold production of 212,000 oz over 12.3 years.
- Average annual free cash flow of $157 million over life of mine (“LOM”).
- After-tax NPV of $721 million at base case gold price of US$1,750 and $C/US$ of 1.30
- After-tax NPV of $1,070 million at spot gold price of US$1,950 and $C/US$ of 1.34
- Initial capital expenditures of $645 million.
- Sustaining capital expenditures of $594 million.
- Total cash costs of US$749/oz.
- All-in-sustaining costs of US$924/oz.
-
Aber natürlich nimmt er etwas für seinen Börsenbrief!
Ich sprach nur von den Videos. Börsenbriefe habe und lese ich keine. Ich reite mich jeweils völlig selbständig in die Scheisse. Der Nachteil: Ich kann niemand anderem die Schuld geben...
![smilie_happy [smilie_happy]](https://goldseiten-forum.com/wcf/images/smilies/smilie_happy_058.gif)
-
Was nimmt der Bußler für seinen Börsenbrief?
Seine Videos sind jedenfalls kostenlos und er puscht dort auch nichts, im Gegenteil, in der Regel warnt er vor Einstiegen. Er mag einfach wie wir die Materie "Edelmetall" und deren Minen. Ich nehme ihn nicht 100 % ernst und es ist ja nicht obligatorisch ihm zuzuschauen. Aber verbreitet zumindest selbst in diesen - für uns "Mineure" verschixxenen - Zeiten einen Hauch guter Laune. Ein Daueroptimist.

-
Glencore steigt mit 10 % ein. Der Markt nimmt es positiv auf, + 33 % heute.
June 23, 2023 - Vancouver, B.C., Stillwater Critical Minerals Corp. (TSX.V: PGE | OTCQB: PGEZF) (the “Company” or “Stillwater”) announced today that it has executed a definitive agreement for a strategic equity investment by Glencore Canada Corporation, a wholly-owned subsidiary of Glencore plc (“Glencore”) in the form of a non-brokered private placement financing (the “Placement) for exploration and development activities at the Company’s North American nickel projects, as well as for working capital and general and administrative expenses.
https://criticalminerals.com/n…c-investment-by-glencore/
-
Sehr viel technisches und praktisches Detailwissen, Urai [Blockierte Grafik: https://www.goldseiten-forum.com/wcf/images/smilies/smilie_blume1.gif] .
Von wo hast du das? -
Da das Brautpaar den Namen "Thesis Gold" annehmen will
, wechsle ich als Benchmark Metals Trauzeuge und Aktionär schon mal in diesen Thread... -
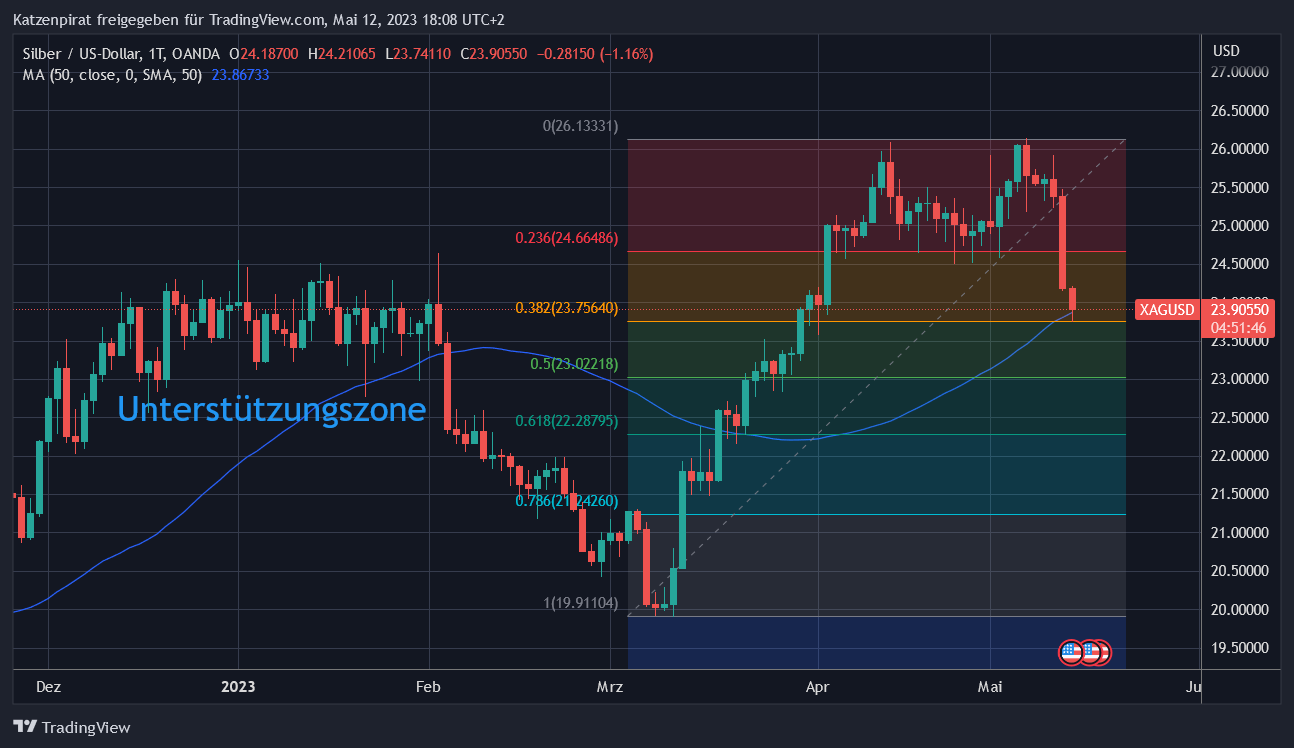
Hier ein wenig Charttechnik ohne Berücksichtigung von einscheidenden, unerwarteten Ereignissen im Bereich Geo- oder Finanzpolitik:
Dieser Chart hat natürlich wiedermal eine Diskussion über Sinn und Unsinn von Chartechnik ausgelöst. Wer sich dafür interessiert, hier gehts weiter:
Katzes Fundgrube -
Ausgangspunkt der Diskussion war übrigens dieser Post:
Hier ein wenig Charttechnik ohne Berücksichtigung von einscheidenden, unerwarteten Ereignissen im Bereich Geo- oder Finanzpolitik:
Die Korrektur bei Silber fiel in den letzten Tagen mit - 9 % kräftig aus. Wir sind exakt bis aufs 38.2 Fibonacci Retracment gelaufen und haben uns auf dem 50 MA, im Bereich der starken Unterstütungzone von Ende 2022/Anfang 2023, stabilisiert. Ich denke, wenn Gold sich hält, wars das mit der Korrektur. Wenn aber Gold durchfällt, Richtung 1'900 $ und tiefer, sehen wir bei Silber sicher nochmals 22 $.
Wie stehen die Chancen? Schwierig. Ich sage, 55:45 müssen wir noch weiter runter.
Mittelfristig bin ich optimistisch. Wenn Gold nachhaltig über 2'080 geht, mit Ziel 2'200 $, sehen wir bei Silber zügig 30 $ plus. Das wird 2023 geschehen.