Azucar Minerals, der Winzling hat nur eine Marktkapitalisierung von 11,4 Mio Can $
Azucar Announces Initial Resource Estimate for the Norte Zone at the El Cobre Project, Mexico Highlights:
Indicated Mineral Resource of 1.2Moz AuEq (million ounce gold equivalent) using thebase case NSR (net smelter return) cutoff of US$12/tonne, comprised of 47.2 milliontonnes grading at 0.77 g/t AuEq (0.49 g/t Au, 0.21% Cu and 1.4 g/t Ag);
Inferred Mineral Resource of 1.4 Moz AuEq
Vor ca 2 Jahren hat Newcrest mining einen Anteil von 20% für 19 Mio Can $ erworben
Ich denke dass der Winzling erhebliches Potenzial hat. Vor 3 Jahren waren die bei ca 1,6 can$ -> aktuell bei 16 Can Cent - habe mir heute mal ein paar ins Depot gelegt....
Alles anzeigen
Hmmm... möchte warnen.
Ich hatte mal Almadex im Depot... ein Spin-Out (o.ä.) von Almaden Minerals. Aufgrund der Spurenverwischung (s. unten) kann ich das heute nur noch aus dem Gedächtnis nachvollziehen. Sonst müsste ich tiefer recherchieren.
Almadex posierte als Royalty Company , damals mein Kaufgrund.
Von Almadex gab es den Spin-Out von Azucar, im Mai 2018... der Deal war so kompliziert und roch so komisch, dass ich umgehend geworfen habe. "Old" Almadex wurde zu Azucar, eine kanadische Nummernfirma wurde zu "New" Almadex...
Im Zuge dieses Spin-Outs mit Namensvertauschung ist Newcrest zu 20% in Azucar eingestiegen.
Eine Folge des "Spuren Verwischens" ist, dass der Azucar-Chart schon eine längere Historie zeigt, obwohl es Azucar erst seit Ende Mai 2018 gibt. Vorher war es eben "Old Almadex".
Die Performance ggü. GDXJ ist hier auch zu sehen - wie gesagt, für Azucar erst ab Mitte 2018 gültig:
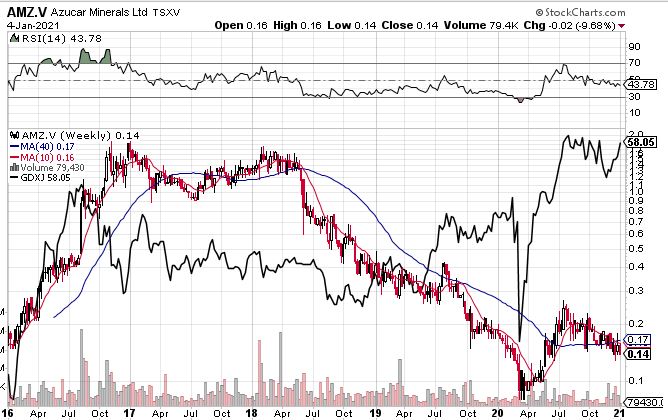
D.h. der Kurs bei 1,6 CAD war gar nicht Azucar - das war Almadex mit weit mehr Assets!! Er ist also keine Referenz. Der Absturz ca. Mai 2018 kam um den Spin-off herum, vielleicht auch kurz nach seiner Ankündigung.
Warum so schlecht??
Ende März 2019 hat sich AngryGeologist zu El Cobre geäußert. Kurz gesagt, die Ressource der Norte Zone sei wenig wert. "Generally, crap, narrow (for a porphyry) low grade mineralization. No-one in the porphyry world is going to get an erection over 0.2 g/t Au and 0.2% Cu".
Der Plan der Bohrlöcher in der aktuellen Präsentation sieht immer noch annähernd gleich aus wie damals. Warum die Ressourcenschätzung 0,49 g/T Au ausweist, AngryGeologist damals von 0,2 g/t schrieb, ob es neue viel bessere Bohrergebnisse gab weiß ich nicht.
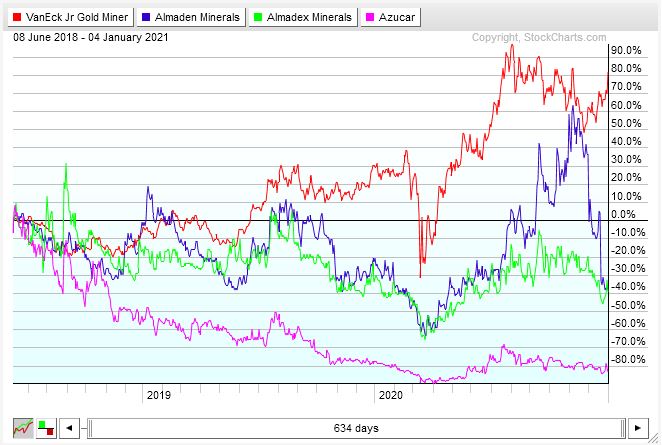
Übrigens sind Almadex DEX.V und Almaden AMM.TO in den letzten 2 - 2 1/2 Jahren ähnliche Underperformer. Was dafür spricht, dass die Firmengruppe der Poliquins irgendwie nicht so richtig toll ist.
Was wiederum nicht ausschließt, dass sie im Goldfieber auch... die Flut und die Boote... aber ob es von Mehrwert ist, sowas im Depot zu haben?
EDIT: Stimmt fast was ich zur Unter-performance schrieb. Azucar ist von denen wirklich am schlechtesten gewesen. Müsste man natürlich eher mit Explorern vergleichen, könnte man sagen. Wo ist der Explorer-Index bittschön??
Gruß, GL


