Beiträge von GermanLong

    Diese Vola kann schon wahnsinnig machen. Und die Widersprüche.


    Gestern viele Ausbrüche bei den Explorern oder kleinen Produzenten nach oben (Gold wie Silber)... und heute, aktuell mit Gold über 2000 und Silber über 28 USD, treten große Produzenten wie HOC.L und POLY.L an der Heimatbörse in London auf der Stelle...


    Gruß, GL

    Wär nicht schlecht, beide Aussagen mal zu hinterlegen mit Fakten und Analysen.


    Wenn man sich die Wahrscheinlichkeiten anschaut... ist mit Fibs, Horizontalwiderstand und Trendoberkante kurz darüber... $GOLD 1968 bis 1980 USD hier und jetzt nach oben zu überwinden tatsächlich keine einfache Sache. Denke dass @Busqueda sich darauf bezieht.


    Interessant allerdings, wie wenig die Explorer zurückgesetzt haben... Einige mit neuen Hochs in der letzten Woche... das ist beeindruckend optimistisch... aber Fakt.


    Gruß, GL

    Leider kommt der Kurs schon seit einiger Zeit nicht vom Fleck

    Ja ich rätsel da auch schon seit einer Weile über dem Chart von MMX... hatte sie reduziert, aber für Rückkauf sieht´s m.E. noch nicht eindeutig aus.


    Die Nomad Royalty Corp. beschäftigt mich, u.a. in obigem Zusammenhang.
    - ehemalige OR-Leute
    - recht hohe MC
    - und dann die Ankündigung der Strategie in der Präsentation Seite 16:


    und Seite 18:


    M&A als Strategie, sie wollen zukaufen...
    Was zum Teufel haben die vor?


    MMX kaufen - und wir sehen aktuell Kurspflege nach unten? (So wie m.E. bei MTA vor dem Coeur-Deal)?
    Oder in der MC weiter nach unten MTA, EMX, ELY, VOX, ELE, FISH, CLH?
    RZZ und GZZ laß ich mal außen vor, die wollen m.E. ganz offensichtlich unabhängig bleiben.
    Aber wer hat keine Großaktionäre, von denen ich mir vorstelle sie würden eine Übernahme wollen, UND in großer Zahl die angezielten "produzierenden oder weit entwickelten Royalties"?


    Jedenfalls kommt damit Spannung in den Sektor. Popcorn für Alle!


    Gruß, GL

    Aussergewöhnlich ist sicherlich eine solch brachiale Bewegung innerhalb eines Tages.


    Die Minen haben gegen 10 % korrigiert, wobei es die grossen wie Barrick z. T. stärker erwischt hat als die Silberexplorer. Das kann ich nicht ganz einordnen und mahnt zur Vorsicht.

    So ist es :!: Es sei denn, es sollte zum Übermut mahnen... ;)
    Ich setze erste vorsichtige (realistische) Kauforders, weil ich seit wenigen Tagen 30% Cash habe. Die "Großen" auf dem 50-Tage-GD reizen zum vorsichtigen Knabbern. Daneben einige unterirdische Stink Bids für kleine Werte, auf sehr tiefen möglichen Unterstützungen.
    Gruß, GL

    Der Einbruch heute war/ist schon krass. Aber selbst das könnte auch normal sein.

    Ja. Die fallende Kursbewegung wird sehr wesentlich durch die long Positionierten mit ihren Stop-Loss-Verkaufsorders befördert. Wird die Schwelle unterschritten, löst das eine Verkaufsorder zum aktuellen Bid-Kurs aus. Sollte man mal drüber nachdenken. Besser in starke Tage rein verkaufen... nur mentale Stops, das hat JS schon vor über 15 Jahren sehr dringend angeraten.
    Gruß, GL

    Ich fürchte die Korrektur in den Minen wird länger dauern wie viele hier glauben.

    Solange eine PAAS mehr abgibt als viele Silberexplorer, eine FNV dto und auf der 50-DMA aufsetzt, während die vorher explodierten Explorer nicht abtauchen... und das wenn das $GOLD so glatt durch die 1980-1960 geht... stimmt was nicht.
    Gruß, GL

    Für augenblickliche Silberbären... mal die Fib Retracement Levels für die gesamte Aufwärtsbewegung seit Corona.
    :hae:


    Und jetzt mal: unzulässige Chartmalerei, rein zum satirischen Unterhaltungswert :D


    Gruß, GL

    wieso nennst du dich seit Anfang 2020 Hedda? wer bist du? und warum machst du das?


    das Original ist Hedda1


    Danke @Spartakus. :thumbup:
    Ja die vielen Rechtschreibfehler haben mich beim Lesen irritiert, kannte ich von Hedda1 so nicht... denke der/die neue Hedda hat da wohl einfach was nicht mitbekommen. Ist ja auch etwas grün hinter den Ohren, von wegen FR zu diesem Zeitpunkt kaufen und Leuten wie Katusa glauben...


    @hedda wäre gut Du änderst Deinen Nick, ohne weitere Diskussion.


    Gruß, GL

    Interessant: releative Bewertung Preis (Market Cap) zu Net Asset Value (Buchwert der Assets), am Preis vom 25. Mai 2020. Aus der Präsentation von FISH.V


    Die eklatante Unterbewertung von OR dürfte ja bekannt sein...


    Interessant ist es, wenn man das Multiple mit der Performance seit 25. Mai multipliziert... wer ist nach dem Maß am billigsten?


    Immer noch mit großem Abstand OR. Dann MMX, SAND, RGLD.


    Danach MTA mit viel blauem Dunst, aber die wenigen zahlenden Royalties haben vorwiegend Silber. Seither kam ein ein paar Deals, Wharf mit Coeur, wenn ich richtig sehe für 7 Mio. CAD, da springt nach derzeitigem POG und derzeitigen Reserven maximal das Doppelte raus, aber eine produzierende Mine (Gold). Und der Deal bzgl. Fosterville, da ist die Produktion noch eine Weile hin, sowie ein Weiterer mit NGM wo es auch noch dauert.


    Gruß, GL

    im übrigen glaube ich dass sie längerfristig besser als viele Minen Performen wird.

    In den letzten 5 Jahren hat sie den HUI in der Spitze um den Faktor 10 ausperformt...
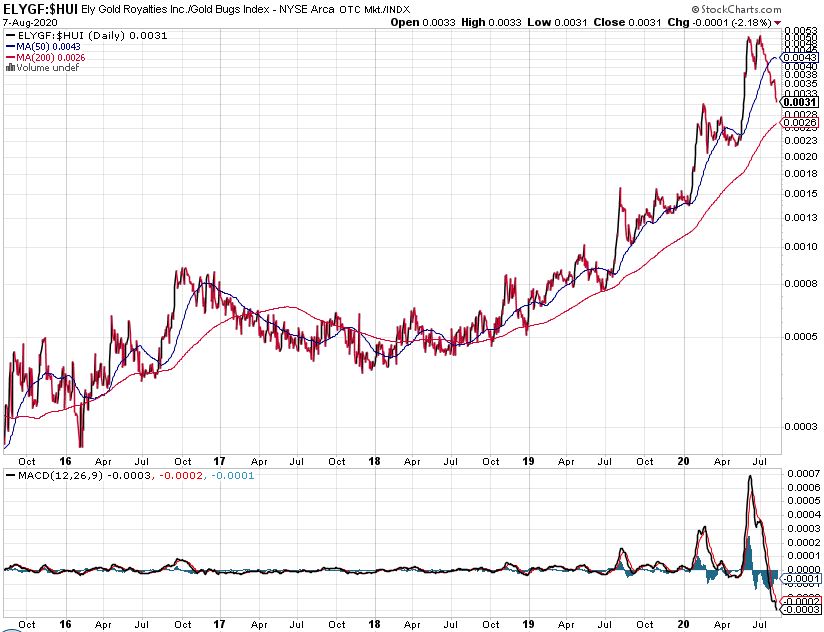


    ... und ihre 3000% seit dem 2015er Tief hat sie hinter sich... die ganz große Nummer ist vielleicht schon gelaufen.


    Spätestens mit dem Sprott-Hype war sie auch bei dem Letzten auf dem Schirm, der in Minenaktien investiert... und hoch bewertet... mit der wachsenden Konkurrenz in dem speziellen Sub-Sektor... wo soll´s herkommen... die Performance wird sich den anderen kleineren Royalty-Gesellschaften (MTA, MMX, EMX) anpassen, ist meine Erwartung.


    Vielleicht hat sie einen vermeintlichen "Vorteil"... als Royalty-Hausbank für die ganzen Sprott-Explorer.Das ist ja "in", eigene Royalty-Gesellschaften zu gründen... ELE.V (Discovery Group), MMX (PAAS, NEM, KGC), NSR.V (Yamana), aber auch für Kapitalgeber wie bei FISH.V(Wexford Capital) z.B...
    Wenn Sprott damit den Wert "seiner" ganzen Explorer steigert... weil die Royalty=der Kredit dann in einem eigenen Unternehmen einen eigenen Wert hat... das wäre keine schlechte Strategie von ihm. Fragt sich, wie viel davon wirklich später in Produktion geht.


    Mein Fazit: zu vernünftigem Preis gekauft ist es eine gute Beimischung in einem Royalty-Portfolio. Mit der Betonung darauf, in fallenden Marktphasen schlechtere Performance zu erwarten als bei den Dickschiffen mit jeder Menge zahlender Royalties.


    Gruß, GL

    Was erwartet Ihr für die weitere Kursentwicklung bei ELY?


    Eine weitere Verdoppelung auf 3-4 CAD kann ich mir zwar zusammenfantasieren...


    ... aber eineFortsetzung der Korrektur auf 1,30 CAD finde ich das Mindeste...


    Eine alternative Sichtweise:


    um 1,00 CAD wäre auch nicht von der Hand zu weisen... das wäre dann vllt. nur der KAter nach dem Sprott-Hype... und das 50% Retracement s. oben... und ein Retest der Vor-Corona-Hochs...


    ... und falls es ein Caldera-mäßiger Rücklauf zur 4 wäre und die Nummern richtig sind, dann käme es auf 0,50 CAD heraus... vermutlich aber nur im Zuge einer Korrektur beim Gold... falls sie einträte...


    Jedenfalls bin ich seit letzter Woche komplett raus, u.a. weil ELY (hier gezeigt: ELYGF in US-Dollar) bereits seit 9 Wochen gegenüber dem Goldpreis erst stagniert und dann deutlich unterperformt hat.


    Levels für den Rückkauf überlege ich mir noch... im Moment woanders bessers Chancen...


    Gruß, GL