Beiträge von Palatin

    Geht Cöpler wieder in Betrieb ?


    Ein unabhängiges Expertengutachten sieht den Minenbetreiber außer Schuld:
    https://s22.q4cdn.com/54654029…-OF-THE-PLER-INCIDENT.pdf


    Bei der Überprüfung wurde festgestellt, dass die Auswertung der Testdaten in dem von einem Dritten erstellten Entwurf die Scherfestigkeitseigenschaften

    des Auskleidungssystems an der Basis der Haufenlaugung überschätzt wurden, was die berechneten Werte für den Sicherheitsfaktor Werte in der technischen Planung des Drittanbieters aufblähte. Dieser Fehler führte zu einer unzureichenden Scherfestigkeit entlang der Schnittstelle der Auskleidung um die Haufenlaugungsanlage wie geplant zu stützen.

    Wichtig ist auch, dass CNI feststellte, dass der Bau und der Betrieb der Haufenlaugungsanlage in allen wesentlichen Aspekten in Übereinstimmung mit den für den Bau ausgegebenen technischen Entwurfsparametern durchgeführt wurden. Darüber hinaus ergab die Überprüfung durch CNI

    keine Belege dafür gefunden, dass überschüssiges Wasser, Bodenerschütterungen durch Sprengungen oder eine über die Auslegung hinausgehende Stapelung das Ereignis verursacht haben. Rod Antal, Vorstandsvorsitzender, sagte: "Die Überprüfung des Çöpler-Vorfalls durch unabhängige Experten war eine wichtige Arbeit für das Unternehmen, um die Ursache des Çöpler-Unfalls zu ermitteln. Da wir nun wissen, dass das Versagen ein Konstruktionsfehler war und nicht das Ergebnis eines Fehlers in unserem Betrieb oder beim Bau der Bohrinsel, verschafft

    Klarheit und eine gewisse Beruhigung für das Team vor Ort, während wir versuchen, die Çöpler-Mine wieder in Betrieb zu nehmen.


    SSR Mining arbeitet weiterhin eng mit den zuständigen Behörden zusammen, um die erforderlichen Genehmigungen für die Wiederaufnahme des Betriebs zu erhalten.

    Pan American Silver beginnt 2025 mit CASH-Rekord


    PAAS ist mein Flagschiff im Silberminenbereich, die Aktie hat noch viel Potential und ein Einstieg ist immer noch sinnvoll. Wer an Silber 40$/oz glaubt sollte einsteigen.


    Die an der NYSE und der TSX notierte Pan American Silver geht mit einem Rekord-Barmittelbestand von 887,3 Mio. USD in das Jahr 2025, was auf robuste Produktionsergebnisse und den Verkauf der La Arena-Mine in Peru an den chinesischen Bergbaugiganten Zijin zurückzuführen ist.

    "Wir beginnen das Jahr 2025 mit Barmitteln und kurzfristigen Investitionen in Höhe von 887,3 Mio. $ und sind damit gut positioniert, um unsere strategischen Prioritäten zu erfüllen", sagte CEO Michael Steinmann.

    Er verwies auf den operativen Erfolg des Unternehmens im Jahr 2024, insbesondere in den Vorzeigeminen. "Wir freuen uns, dass wir unsere Produktionsprognose für das Jahr 2024 erfüllen konnten, und zwar aufgrund des von uns bereits angekündigten Produktionsprofils mit hoher Auslastung. Eine bemerkenswerte Leistung wurde in unseren beiden Vorzeigebetrieben erzielt: La Colorada und Jacobina."

    https://www.miningweekly.com/a…d-cash-balance-2025-01-16

    Equinox gut gerüstet


    EQX hat viele Minen mit Explorationspotential bei sehr günstigen Goldpreisen erworben. Die langen Minenlaufzeiten und das Ausbaupotential wird sich noch als Extrajoker erweisen. Darin liegt auch viel Sicherheit, denn sie müssen die nächsten 7-8 Jahre keine Neuerwerbungen vornehmen, haben aber in wenigen Jahren (2-3) dennoch genügend Cash um sich hin und wieder ein Schnäppchen zu holen.

    Wenn man bedenkt, dass das Unternehmen im vierten Quartal trotz der unterdurchschnittlichen Leistung von Greenstone mindestens 132,2 (112,2+20) Mio. USD an Barmitteln erwirtschaftet hat, kann ich mir vorstellen, dass es seine Kosten unter Kontrolle gehalten hat.


    Mit einem Anstieg der Barmittel um 72,2 Mio. $, dem Wegfall der Schulden bei Orion in Höhe von 40 Mio. $ und dem Wegfall einer Wandelanleihe in Höhe von 140 Mio. $ hat Equinox seine Nettoverschuldung im vierten Quartal um etwa 19,2 % oder 252,2 Mio. $ verringert.


    Nach Vorliegen der Q4-Finanzen dürfte die neue Nettoverschuldung von Equinox bei etwa 1,06 Mrd. $ liegen, gegenüber ~ 1,31 Mrd. $. Auch wenn sich der Saldo der revolvierenden Kreditfazilität noch nicht geändert hat, denke ich, dass der Markt es sehr begrüßen wird, wenn die Nettoverschuldung des Unternehmens so schnell sinkt.

    Mit 400.000oz * 1500 $/oz sind wir bei einem Netto-Gewinn von 600 Mill$ nur durch die Greenstone-Mine. daher denke ich sind 3 Jahre ausreichend um die Schulden getilgt zu haben.


    Bei Preisen zwischen 4,90 und 5,50 war es ein Strong Buy mittlerweile nähern wir und der 6$ Marke, ist aber immer noch ein Buy vor allem für risikoaverse Langzeitanleger. 7 Top-Minen und sichere Lokationen lassen einen ruhiger schlafen als bei Barrick mit ihren Vorhaben in Pakistan und Afrika-Minen.

    EQX hat mehr Reserven als Alamos Gold


    Habe gestern EQX weiter aufgestockt da sich 2025 vieles verbessern wird,aktuell KGV: 21, KUV: 1,4, KBV: 0,9

    Während die Greenstone-Mine dieses Jahr voll in Fahrt kommt, tut sich auch was bei den anderen Minen:

    Die Mineralreserven von Fazenda stiegen um 142 % auf 763 Tausend Unzen (koz") enthaltenes Gold, wodurch die Lebensdauer der Mine Fazenda bei der aktuellen Durchsatzrate von 3.400 Tonnen pro Tag bis 2033 verlängert wird. Dieser Anstieg ergibt sich abzüglich der 242 koz, die seit der letzten Aktualisierung der Mineralreserven im Jahr 2021 abgebaut wurden.


    Die gemessenen und angezeigten Mineralressourcen von Fazenda stiegen um 418 % auf 1,524 Millionen Unzen ("Moz") enthaltenes Gold, exklusive der Mineralreserven und nach Umrechnung der Mineralressourcen


    Die durchschnittlichen Gehalte der Mineralreserven und Mineralressourcen von Fazenda stiegen um 22 % bzw. 25 %.


    Scott Heffernan, EVP Exploration von Equinox Gold, erklärte: "Die Ergebnisse der gezielten Exploration bei Fazenda in den letzten drei Jahren haben unsere Erwartungen übertroffen und zu einer beträchtlichen Verlängerung der Lebensdauer der Mine und zu einem Wachstum der Ressourcen nach Abzug der Minenausbeutung geführt. Der Erfolg dieser Bemühungen bildet nun die Grundlage für die Evaluierung potenzieller Erweiterungsmöglichkeiten bei der Mine Fazenda. Künftige Explorationsprogramme werden weiterhin Untertage- und Tagebaumöglichkeiten in der unmittelbaren Umgebung des Fazenda-Grundstücks evaluieren sowie das regionale Potenzial im Grünsteingürtel bewerten, der sich bis zur Mine Santa Luz von Equinox Gold im Norden erstreckt."


    Das Unternehmen sieht weiterhin ein beträchtliches Explorationspotenzial bei Fazenda und hat ein 60.000 m umfassendes Diamantbohrprogramm für 2025 genehmigt, das sich auf die Erneuerung der Mineralreserven und die Erweiterung der Ressourcen in der Nähe der Mine konzentrieren wird.

    Newmont mit Giga-Cash in Q4/2024


    NEM hat mit seinen Divestitionen statt der anisierten 2Mrd. $ gut 3,5 Mrd. $ im Gesamtjahr eingenommen. In Q4 dürften sie Gold zu 2600$/oz Musselwhite für 850 Mill. und Elenore für 800 Mill. $ verkauft haben. Minen mit hohen AISC sind dezimiert worden. Ich habe etwas zu früh zugekauft 39€ aber jetzt lege ich nochmal nach mit 37,7€. Nicht auszuschließen das wir in einer Phase der Untertreibung wieder bei 35€ oder darunter kommen, aber die Fundamentaldaten und die operative Gesamtlage setzen sich auf lange Sicht durch. Dazu kommt noch eine beträchtliche Dividendenrendite die ihresgleichen sucht ( eignet sich auch als Sparbuch :(


    Zeitr.KGVKUVDividende pro AktieDividendenrendite
    2024 (Q1-Q3)N/A ( Schätzungen bei stabiler Goldproduktion)N/AErwartet: $1,40–$1,80 jährlichErwartet: 3–4 % (basierend auf Aktienpreis)
    2023~25–30 ~3,5$1,80~4 %
    2022~23–25~3,0–3,3$2,20~4,5 %
    2021~20–22~2,5–3,0$2,20~3,9 %

    Silber: Papier / Physisch = 408 / 1


    Hannes Zipfel mit neuen Informationen. Inzwischen stehen 408 Papier-Silber-Kontrakten nur noch 1 physisch gesicherter Kontrakt entgegen. KI-Anwendungen brauchen Silber, vor allem die KI-Chips.

    Industriebedarf an Silber wächst und der Einfluß der Silber-ETFs wird kleiner. Es wird spannend, der Silberpreis wird sehr schnell , wahrscheinlich sogar explosiv in die Höhe gehen, ähnlich wie bei Uran. Allerdings wird man auch hier etwas Geduld aufbringen müssen. Bisher haben die Spekulanten mit ihren Derivaten und Papierinstrumenten für die hohe Volatilität gesorgt. Hätten sie physisch eingekauft und gehalten wären die Lagerbestände längst versiegt. Dennoch, eine Entwicklung kann man für eine gewisse Zeit aufhalten, aber nicht verhindern.


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    China's Strategische Silber Akquisition

    China umgeht zunehmend die westlichen Handelsplattformen indem es nicht nur 999er Silber kauft sondern direkt Erze oder Erzkonzentrate. Die chinesischen Geo-Strategen wissen das in wenigen Jahren eine Silberverknappung kommen wird ( 2027 Samsungs Silber-Kohlenstoff-Batterie ). Man sichert sich die Bezugsquellen und Beschaffungskanäle schon frühzeitig. Die Dummköpfe im Westen leeren dagegen ihre Lager um das eingebildete Dogma der Silberdrückung aufrecht zu erhalten.


    Checkmate: China's Masterful Play in the Economic Chess Match Against the US Dollar
    China's Strategic Silver Acquisition: Direct Purchases from Peru and Record Imports to Fuel Industrial Growth
    thesilverindustry.substack.com

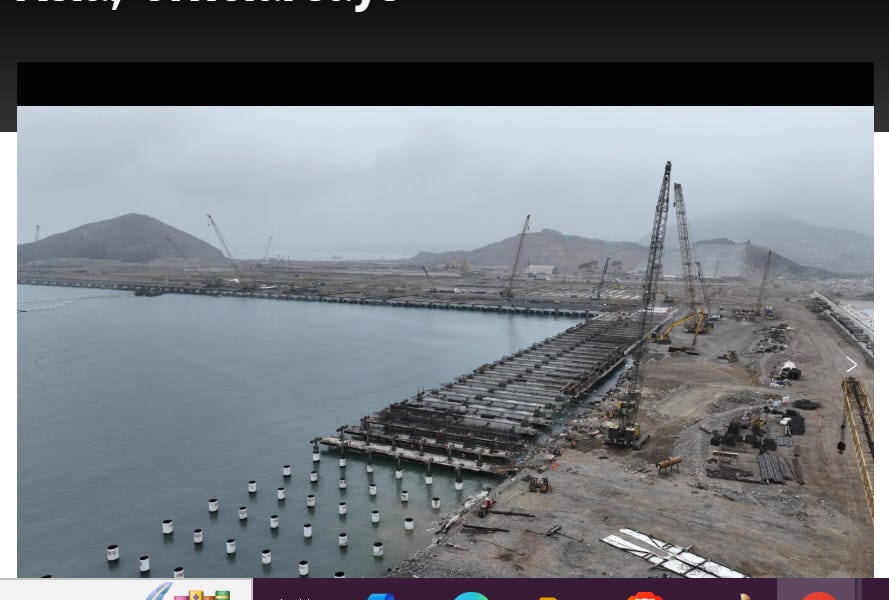
    Silber-Direktkäufe aus Peru und Rekordimporte kurbeln das industrielle Wachstum an. China kauft strategisch Silber direkt aus Ländern, in denen es investiert, wie Peru, wo es kürzlich einen Hafen im Wert von 1,3 Milliarden Dollar eröffnet hat. Chinesische Schmelzhütten kaufen Silberkonzentrat aus Mexiko, Peru und Bolivien zu über dem Spotpreis liegenden Preisen und umgehen so traditionelle Handelsplattformen. Im Jahr 2023 importierte China 1.613.790 Tonnen Silbererz und -konzentrate, wobei Peru der größte Lieferant war. Denken Sie daran, dass dies nicht 999 reines Silber bedeutet (dies ist das Konzentrat, das noch raffiniert werden müsste). Diese aggressive Beschaffungsstrategie zielt darauf ab, Silber für Chinas wachsenden industriellen Bedarf zu sichern, darunter Solarmodule, Silberzinkbatterien, Versilberung und Elektrofahrzeuge.

    Nunja, ist erst mal Theorie. In solchen Tiefen werkeln aber Goldminen in Südafrika.


    Kriminelle Energiepreise wie Schland hat China auch nicht.... ;)

    Das rechnet sich aber kaum mehr. In 3000m Tiefe haben wir bereits Temperaturen von 100°C. Nur noch mit gigantischen Kühlaggregaten kann man da noch arbeiten und die Arbeitszeit ist auf 4-6Std begrenzt, da man bei 40°C kaum noch arbeiten kann. Allein schon das Ab- und Hochfahren der Mannschaft dauert ewig, vom Materialtransport untertage ganz zu schweigen.

    Mit zunehmender Tiefe erhöht sich die Gefahr von Wassereinbrüchen und Erdbeben. Alles keine guten Voraussetzungen. Da muß der Goldgehalt des Erzes und der Goldpreis schon sehr hoch sein damit sich ein Abbau lohnt. In dem Artikel wird zwar ein Goldgehalt von 138g/to erwähnt das bezieht sich allerdings auf den höchsten Gehalt innerhalb eines Bereichs von 300to Gold. Auf den ersten Blick könnte sich das für die 300 to rechnen. Allerdings kann man dem Bericht wenig Glauben schenken, da nirgends steht wie sie das gefunden haben. Sind es nur seismologische / magnetische Suchverfahren oder Probebohrungen ?


    Erinnert mich an die Storys von Gold und Silberasteroiden die im Weltraum unterwegs sind und aus tausenden Tonnen bestehen. Man muß sie nur einfangen !

    Die Technologie wird sich in den Bereichen durchsetzen, in denen Sie Sinn macht. Deshalb setzt die chinesische Industrie auf alle 3 Technologien (Fossil/E/Wasserstoff). M.e. steht das E-Auto immer noch am Anfang der Wirtschaftlichkeit. Wenn diese steigt, die Netze weiter ausgebaut werden und Atomstrom statt Windkraft/Solar die Überhand gewinnt, wird E-Auto fahren billig. Dazu in Kombination mit immer effizienteren Batterien ist das E-Auto Potential enorm, wenn auch in der Kombi Atomstrom extrem skurril. Öl ist halt doch irgendwann alle, wahrscheinlich nicht so schnell wie proklamiert, aber 100% nicht ewig verfügbar....

    Stimme im Grunde zu, nur die Silber-Kohlenstoff-Batterie kommt von Samsung (Südkorea ) und wird 2027 zuerst in japanische Autos ( Toyota ) verbaut.

    Gut möglich das der Schwachpunkt der E-Fahrzeuge also die Batterie, damit beseitigt ist und das zu einem Boom bei E-Autos führt.

    Hier nochmal die Merkmale wenn man eine herkömmliche Lithium-Batterie durch eine Silber-Kohlenstoff Batterie ersetzt.

    - 1000 km Reichweite mit einer vollen Batterieladung

    - 1.000 Ladezyklen möglich, d.h eine Fahrleistung von 1 Mill. km denkbar.

    - 10 Minuten Ladezeit um 80% Gesamtkapazität zu erreichen

    - keine Brandgefahr und sehr umweltfreundlich


    Samsung und Toyota 2 renommierte Firmen mit qualitativ hochwertigen Fabrikaten sind der Garant das sich diese Technologie auch gegenüber einem Verbrennermotor durchsetzen wird.

    Wenn AKWs billigen Strom zur Verfügung stellen und man an einer Tankstelle 10 Minuten zum Tanken braucht spielt es keine Rolle ob Benzin, Diesel oder Strom ins Auto kommen.
    Das könnte eine echte Wende für die Elektromobilität bedeuten und Kupfer, Silber werden zukünftig Erdöl als Rohstoffe der Mobilität ablösen.

    Bald ist der Zeitpunkt gekommen umzudenken, bewährt sich diese Technologie wäre auch ich bereit dem Verbrennungsmotor abzuschwören und ein E-Auto zu akzeptieren, denn auch die Wartungskosten für das Auto fallen für den Besitzer. Keine mechanischen Verschleißteile, einfache Konstruktionen, Schwerpunkt liegt vielmehr auf Fahrwerk und Karosserie, d.h. mehr Wettbewerb und fallende Anschaffungskosten für Autos.

    welcher typ brüter? die einzigen die den brennstoffkreislauf vollständig gemeistert haben sind aktuell die russen mit den bn reaktoren. wie viele davon sind aktuell gebaut und in betrieb?


    dann errrechne oder recherchiere dir den jährlichen uranbedarf, wie lange dauert dessen erzeugung in wie vielen fast breedern. ps. jeder reaktor brütet. entscheidend ist die brut-quote - diese muss über 1 liegen.

    Die Brütertechnologie haben wir schon im Thread behandelt, wie Blue Horeshe bereits schrieb, Rußland ist das einzige Land das in kommerziellem Rahmen die Brüter-Reaktoren herstellen kann. China ist noch weit davon entfernt.

    Lest hier nochmal nach. Rußland kann seinen Bedarf bald nur durch Brutreaktoren decken, diese Technologie wird nicht exportiert !

    HALEU-Bedarf USA, Unterversorgung im Kommen


    Macht Putin Ernst mit dem Uran 235 Lieferstopp muß man sich fragen woher nehmen die USA ihren Kernbrennstoff ? Deutschlands Anteil dürfte bald auf 0 fallen, da die Nukleartechnologie durch die Grünen vernichtet wurde. Seit letztem Jahr ist Frankreich eingesprungen, aber die Europäer selbst haben einen enormen Bedarf der kaum gedeckt werden kann. Damit sich die amerikanischen Uranminen endlich wieder lohnen ist ein Preis von 130$/lb Uran unerläßlich. Die USA werden höhere Peise für U-235 bezahlen ob nun 200 oder 300$/lb spielt keine Rolle, andernfalls wird der Traum der nuklearen Energieerzeugung nur noch in Rußland und China stattfinden.

    Ein Ersatz durch US-eigene Uranproduktion liegt in weiter Ferne, das Peak wurde längst erreicht und überschritten. Um die unrentableren Bestände zu erschließen sind wesentlich höhere Preise und vor allem ein dauerhaft hohes Preisniveau erforderlich. In 2024-Q1 wurden gerademal 25 Tonnen gefördert. Das muß man schon mit der Lupe im Chart hervorheben. 1980 waren es über 20.000 to.


    Greenstone 75% Verarbeitungskapazität im November erreicht !


    2025 dürfte Greenstone meiner Ansicht nach mit über 90% der möglichen Verarbeitungskapazität und AISC unter 950 $/oz beitragen. Die Rohmarge und der Jahresdurchsatz dürften endlich bermerkbar zulegen, die durchschnittliche Unternehemens-AISC sollte endlich im üblichen Standardbereich 1400-1600$/oz liegen. Hier ein Ausschnitt aus dem Shareholder-Newsletter:


    Im dritten Quartal verarbeitete die Greenstone Mine durchschnittlich 14.300 Tonnen pro Tag („tpd“), was 53 % des geplanten Durchsatzes entspricht, und produzierte 42.400 Unzen Gold bei einer durchschnittlichen Gewinnungsrate von 79 % und Barkosten von 930 USD pro Unze. Der durchschnittliche Durchsatz während des Quartals umfasst drei mehrtägige Stillstände zur Behebung von Problemen, die während des Anlaufprozesses festgestellt wurden. Der Durchsatz stieg bis Oktober stetig an, und am 5. November lag der Durchsatz der letzten 20 Tage im Durchschnitt bei über 20.400 tpd, was 76 % des geplanten Durchsatzes entspricht. Die Brech- und Mahlkreisläufe haben den Betrieb bei der vollen Produktionsrate von 27.000 tpd (Brechen über 32.000 tpd, Mahlen über 27.000 tpd) demonstriert. Die Goldgewinnung hat Tageshöchstwerte von über 90 % erreicht und lag bis Oktober im Durchschnitt bei 78 %. Der aktuelle Schwerpunkt liegt auf der Verbesserung der Anlagenverfügbarkeit und der Gewinnung.

    Trump-Sieg: die Fehlinterpretation der Märkte


    Vorweg: Glaubt jemand das die Dollarstärke berechtigt ist ? Das die Rendite für Staatsanleihen mit steigender Verschuldung eines Staates fallen kann ? Das eine ausufernde Inflation die Wirtschaftskraft stärken kann ?

    Die Irrationalität der Marktereignisse erinnert mich an die Umsetzung der Kreuzzüge zwischen 1100 - 1250.

    Trumps Versprechen und Ankündigungen wirken vielverheißend und führen zu einer Euphorie die nun ihrerseits von Lobbyisten genutzt wird.

    Auch die Kirche versprach den Kreuzzüglern hohen irdischen Gewinn , doch für 95% der Kreuzfahrer endete das Unternehmen im Tod oder totalen finanziellen Ruin. Gehen wir ins Detail:

    + Steuersenkungen: tatsächlich positiv wirkend, allerdings nur wenn es gelingt auf der Ausgabenseite zu kürzen. Und da bleibt nicht viel Spielraum. Zins-Verpflichtungen, bei einem Steuersatz von 5% heißt das für jede Billion Schulden : 50 Mrd Zins. Bei 37Bill wären das 1,85 Billionen jährlich. Eine Reduktion der Sozialleistungen ist nur begrenzt möglich, Militärausgaben können nur reduziert werden unter Aufgabe der US-Hegemonie.

    - Zölle: Trumps Vorstellung statt militärisch nun wirtschaftlich/finanzpolitisch Krieg zu führen wird scheitern. Anders als in Rußland verfügt er nicht über die Fähigkeit, Lernbereitschaft und Intelligenz seiner Volksangehörigen um eine rasche Autarkie zu erreichen. Der US-Amerikaner und Russe unterscheiden sich grundlegend. Da es nun die BRICS als Alternative gibt werden einige Länder auf den US-Markt pfeifen, die US-Gesellschatt wird der Mühsal einer Transformation aus dem Weg gehen und lieber hohe Güterpreise bezahlen was nur die Inflation anheizt.

    In den letzten Monaten der Biden-Regierung werden die Geldschleusen geöffnet und nochmal Wohltaten verteilt. Trump wird dann erst Recht die Geldmenge des $ explodieren lassen, da er die Wahlversprechen einlösen wird und erstmal Steuern senkt. Selbst wenn die FED den Leitzins auf 0% senkt, der Markt wird eine Inflationskompensation von 6-7% verlangen. Eine teuflische Verschuldungsspirale kommt in Gang die den Dollar total entwerten wird. Am Ende ist die US-Wirtschaft zwar ruiniert, aber die USA sind schuldenfrei, den Schaden haben die US-Anleihenbesitzer.

    Nun haben die Spekulanten zwar erwartungsgemäß ihre Goldpreisdrückung gemäß der Euphorie ( raus aus Gold, rein ins Abenteuer ) durchziehen können, aber was wird der Rest der Welt tun ?
    $ statt Gold halten ? Der Goldpreis geht bald wieder hoch und dieser Rücksetzer wird sicher genutzt werden um ordentlich Gold nachzuordern. Die 2. Welle der Inflation hat begonnen. Anleihen egal ob $ oder € werden zum finanziellen Verlustgeschäft mutieren.

    M-Bridge: neue Gefahr für die Finanzhegemonie des Westens


    Die BRICS+ Staaten arbeiten hinter den Kulissen unermüdlich daran, die Dollardominanz des Westens zu überwinden. Der Schwerpunkt liegt jetzt auf dem Zahlungssystem zwischen den Staaten. China und Saudi Arabien wollen einen neuen Stndard etablieren der SWIFT überflüssig macht. Mit ihrer Marktmacht könnte dies mittelfristig gelingen.

    Weiterhin spielt Gold eine zentrale Rolle, so hat Indien begonnen 100to davon aus London abzuziehen und in die Heimat zurückzuholen.
    Auch wenn die Aktienmärkte in USA jetzt überschwänglich feiern, der aufziehende weltweite Handelskrieg den Trump gegen China in 2025 starten wird , sollte klar machen das es jetzt höchste Zeit ist aus dem Dollar rauszukommen und Gold zu akkumulieren.

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Newmont Absturz / Katastrophe ?


    Wenn man ausgerechnet Newmonts Q3 als Absturz sehen will , dann wünschte ich mir mehr davon.

    Natürlich war ich anfänglich auch entäuscht das die Ergebnisse für Q3 knapp unter den Erwartungen lagen trotz hoher Gold-, Silber- und Kupfer-Preisen. Das die AISC mit fortschreitender NewCrest-Integration fallen sollten blieb genauso aus.

    Soweit zum Negativen. In Q4 dürften dann aber die Veräußerungen von Minen kommen die einen erheblichen Cashflow bringen. https://www.newmont.com/invest…2024-Results/default.aspx

    • Ankündigung einer Vereinbarung zum Verkauf der Akyem-Mine in Ghana für bis zu 1 Milliarde Dollar in bar sowie einer Vereinbarung zur Veräußerung der Telfer-Mine und einer 70-prozentigen Beteiligung am Havieron-Projekt in Westaustralien für einen Bruttoerlös von bis zu 475 Millionen Dollar
    • Erwartet weiterhin einen Bruttoerlös von mindestens 2 Milliarden US-Dollar aus dem Verkauf hochwertiger, nicht zum Kerngeschäft gehörender Vermögenswerte, zusätzlich zu den 527 Millionen US-Dollar in bar, die seit Anfang 2024 bereits aus anderen Beteiligungsverkäufen eingenommen wurden.
    • Seit der letzten Gewinnveröffentlichung wurden 9,4 Millionen Aktien zu einem Durchschnittspreis von 53,16 US-Dollar für Gesamtkosten von 500 Millionen US-Dollar zurückgekauft, davon 198 Millionen US-Dollar im dritten Quartal 2 ; seit der Ankündigung des Programms im Februar 2024 wurden Aktienrückkäufe im Wert von 750 Millionen US-Dollar abgeschlossen.
    • Der Vorstand von Newmont genehmigte ein zusätzliches Aktienrückkaufprogramm im Wert von 2 Milliarden US-Dollar, das nach Ermessen des Unternehmens durchgeführt werden soll. Dabei sollen von Zeit zu Zeit während der nächsten 24 Monate Aktienrückkäufe am freien Markt erfolgen .
    • Durch Aktienrückkäufe und Dividendenzahlungen wurden den Aktionären insgesamt 786 Millionen US-Dollar erwirtschaftet 2 ; für das dritte Quartal 2024 wurde eine Dividende von 0,25 US-Dollar pro Stammaktie angekündigt 4
    • Seit der letzten Gewinnmitteilung wurden die nominalen Schulden um 233 Millionen US-Dollar reduziert, was Barkosten von 210 Millionen US-Dollar entspricht, von denen 150 Millionen US-Dollar im dritten Quartal und 83 Millionen US-Dollar im Oktober 2024 zurückgekauft wurden; 483 Millionen US-Dollar Schulden wurden im Jahr 2024 getilgt
    • Produziert wurden 1,7 Millionen Unzen Gold, vor allem aufgrund der Produktion von 1,4 Millionen Unzen Gold aus Newmonts Tier-1-Portfolio 5 sowie 430.000 Unzen Goldäquivalent (GEOs) 6 aus Kupfer, Silber, Zink und Blei, darunter 37.000 Tonnen Kupfer.
    • Erwirtschaftete 1,6 Milliarden US-Dollar Cash aus operativer Tätigkeit, abzüglich Betriebskapitaländerungen in Höhe von (209) Millionen US-Dollar; berichtete über einen freien Cashflow von 760 Millionen US- Dollar7
    • Berichteter Nettogewinn von 924 Millionen US-Dollar, bereinigter Nettogewinn (ANI) von 0,81 US-Dollar pro verwässerter Aktie und bereinigtes EBITDA von 2,0 Milliarden US- Dollar7
    • Nach der Übernahme von Newcrest wurde eine jährliche Synergie von 500 Millionen US-Dollar erreicht, womit Newmonts Verpflichtung mehr als ein Jahr früher als geplant erfüllt wurde 8

    Die von einigen Banken-Analysten Abstufungen von Newmont kann ich ehrlich gesagt nicht ( UBS von Strong Buy auf Hold ! ) nachvollziehen. Mit einem KGV von 16,5 ist man immer noch besser als Kinross oder Northern-Star, Selbst wenn es bei Newmont mittlerweile fast schon notorisch zum Unterschreiten von Keyvalues kommt, so ist das Gesamtbild immer noch hervorragend.
    Hab nachgekauf, da ich diesen 15% Rücksetzer als Kaufgelegenheit sehe. Da das Unternehmen für die nächste Zeit in Geld schwimmt und Aktienrückkäufe angekündigt wurden bin ich sicher das der Kurs in 2025 wieder bei > 55€ liegen wird.

    USA: Schulden von 500Mrd $ in 3 Wochen gemacht


    Das Tempo der Neuverschuldung in den USA wächst wieder, und wenn Trump gewinnt, so sieht es aus will er den Wert des Dollars herabsetzen. 2700$/oz ist nicht teuer, bis Ende des Jahres könnten wir die 2900$/oz wahrscheinlich sehen. Für alle Nichtvasallen der USA ist es jetzt wichtig raus aus dem $,€, oder sonstiger Papierwährung zu kommen. Je früher man das versteht desto mehr Gold bekommt man. Das gilt für Staaten wie auch Privatleute.

    Trumps Weg raus aus den US-Schulden geht über die $-Abwertung. Am Ende, also wenn sie ihre Außenschulden und Staatsanleihen entwertet haben wird er als Clou wieder eine Golddeckung einführen.

    Also freuen wir uns, unter den üblichen Kurs-Schwankungen können wir für einige Jahre in eine finanziell gesicherte Zukunft blicken. Sebstverständlich gilt auch jetzt sparen geht nur mit Edelmetallen.

    Das große Bild bleibt unverändert

    Ich hoffe die Kosten liegen dann noch unter dem aktuellen Goldpreis.


    Der Erfolg hängt zu 90% von der Qualität des Managements ab. EQX hat sich einen Gemischtwarenladen zusammengekauft. Einige kleine Minen = komplexe Logistik für wenig Umsatz. Alles Gerät und Material muss überall vor Ort vorhanden sein. Und das Management kriegt nicht mal einen halbwegs ordentlichen Start ihres wichtigsten Projektes auf die Reihe. Wie sieht es bei der Mine aus, die sie in Mexiko/Guerrero von Leagold übernommen haben? Macht die Mafia dort Schwierigkeiten?

    Schaut euch ARTG oder GMIN an - die packen das, weil sie sich auf ihr Projekt fokussieren.

    Andere Beispiele erfolgreich geführter Minen sind Alamos und New Gold. Bei den Explorern halte ich viel von Vizsla Silver. Alle drei zeichnen sich m. E. durch ein gutes Management aus.

    In Westaustralien stürmen WGX, RMS und GMD zu neuen Höchstständen - die haben sich zumindest auf eine Region konzentriert.

    Ich gebe dir Recht, das das Management da arg in Verlegenheit ist. Viele Verzögerungen und Rückschläge, jedoch sind die 80.000oz die Greenstone 2024 nicht liefert halt in späteren Jahren zu höheren Preisen geliefert. Da ist nichts verloren. Viele Minen aber die meisten mit respektablen Minenlaufzeiten

    Greenstone initiallaufzeit 14 J 400.000oz/Jahr AISC: $840 - $940/oz

    bei 2700$/oz sind das 1700$/oz Rohgewinn, also 700 Mill$/Jahr.

    Die 4 größten Minen von EQX bringen über 1Mio Unzen Gold/Jahr


    Das Risiko ist begrenzt Aurizona mit AISC von 2270$/oz ist ähnlich wie die mexikanische Los-Filos ein Klotz am Bein, aber auch das ist vorübergehend, da das OpenPit-Mining dem Ende entgegengeht und man inzwischen wohl mit dem Untertagebau mit viel höheren Goldgraden übergeht. Bei Los Filos sind die AISC bei 2100$/oz aber auch da sind Verbesserungsmaßnahmen und die Einstellung eines unrentablen Stollens geplant.

    Natürlich ist 2024 ein hartes Jahr für EQX. Die hohen Schulden für die Auszahlung von Orion für Greenstone 1Mrd $ und die Zinsen drücken natürlich. 2025 ist das erste Jahr mit voller Greenstone-Produktion und wird die Wende bringen, sofern alles gut läuft. Warum ich nun EQX bevorzuge liegt an seiner niedrigen Bewertung, der Kurs hat den Goldpreisanstieg und die Fortschritte bei Greenstone nicht anerkannt und liegt 40% unter dem Buchwert. Artemis Gold hat zwar auch eine gute Megamine mit Blackwater, sogar besser als Greenstone, aber nur eine einzige Mine zu haben ist ein Nachteil. Das Schicksal von Victoria Gold sollte vor Augen führen das ein Vorfall in der Mine zum Aus des ganzen Unternehmens wird. SSR hat das Cöpler-Inferno überlebt, dank seiner anderen Minen die nach wie vor Cash reinbringen. EQX hat mehr Goldreserven als Alamos ein weiterer Trumpf wer langfristig im Gold Sektor investiert sein will.


    Nachtrag: Stifel Investment Banking hat Greenstone von EQX und Blackwater von ARTG verglichen. Das Resüme ist:


    1.Am 23. April 2024 meldete Equinox Gold den Erwerb der 40 %igen Beteiligung von Orion Mine Finance Management LP an der Greenstone-Goldmine, womit Equinox Gold 100 % der Mine in Ontario, Kanada, besitzt.

    2. Equinox Gold erwarb die 40 %ige Beteiligung für 995 Mio. US$ in Form eines Bar- und Aktiengeschäfts

    3. Die Blackwater Mine und die Greenstone Mine sind beides Weltklasse-Goldminen in Kanada, und Stifel ist der Ansicht, dass die von Equinox Gold gezahlten Bewertungsmultiplikatoren als indikative Bewertung für Artemis Gold verwendet werden können

    UBS empfiehlt seinen Kunden auf Gold umzusatteln


    Ein neuer Nachfrageschub privater Vermögensverwalter könnte bald einsetzen, 4 Bill. CHF verwaltete die UBS an privaten Vermögen. 4% davon wären 160Mrd CHF. Etwa 2000 to Gold wenn der Ratschlag 100%ig umgesetzt wird, nur bei der UBS.


    Ausbruch des Goldpreises in CHF: UBS empfiehlt 5 % des Portfolios in Gold zu investieren | GoldBroker.com
    Die Bank UBS bekräftigt ihre Empfehlung, in ein diversifiziertes Portfolio eine Goldallokation von 5% aufzunehmen. Innerhalb von zehn Jahren hat sich der…
    de.goldbroker.com


    Die Korrelation zwischen Aktien und Anleihen ist positiv geworden. Gold ist nunmehr das ultimative Asset zur Absicherung Schweizer Portfolios, denn die Schweizer Anleihen können diese Rolle nicht mehr übernehmen.


    Dieser neue Kontext veranlasste die UBS wahrscheinlich dazu, in dieser Woche einen neuen Bericht zu Gold zu veröffentlichen. Darin hebt die UBS ihr Kursziel für Gold auf 2750 $ zum Jahresende und 2850 $ bis Mitte 2025 an.


    Der wichtigste Punkt in dieser Veröffentlichung der UBS betrifft jedoch den Ratschlag der Bank bezüglich der Allokation von Anlagekapital: „Die UBS bekräftigt ihre Empfehlung, in einem diversifizierten US-Dollar-Portfolio eine Goldallokation von 5 % als allgemeine Portfolioabsicherung (Hedge) vorzusehen“.


    Es ist das erste Mal, dass eine europäische Großbank eine solche Warnung ausspricht.

    Dies ist umso wichtiger, als der durchschnittliche Goldanteil in den Portfolios noch unter 1% liegt!

    Bei meinen Treffen mit Vermögensverwaltern in der Schweiz fiel mir auf, dass die Investitionen in physisches Gold im Allgemeinen gering sind. Nur einige Family Offices sichern ihre Portfolios seit mehreren Jahren mit physischem Gold ab. Ihre Kunden können ruhig schlafen, viel besser als diejenigen, die in Anleihen investiert sind, die von angeschlagenen Staaten ausgegeben werden. Für Erstere bietet physisches Gold einen Schutz vor dem Gegenparteirisiko und sichert auf diese Weise ihr Vermögen. Für Letztere ist ihr Kapital an ein Versprechen in Form eines Papierwertes gebunden, und es wird immer unsicherer, ob sie ihre Investition überhaupt zurückerhalten.

    Equinox unterbewertet


    Nachdem viele meiner Minen-Investitionen gut zugelegt haben, machte ich mich auf die Suche nach einem unterbewerteten Goldminenbetreiber und stieß dabei auf Equinox mit einem KBV von 0.63 und einem akzeptablem Risiko sehe ich hier momentan meinen Schwerpunkt.


    Nun hat dies auch BMO bestätigt mit einem Kursziel von 11 CAD$ also etwa 7,8 € hat man bei aktuell 5,3 € fast 50% nach oben Luft. Bemerkenswert auch das KGV von Stand heute 7,6 das nächstes Jahr noch besser werden wird wenn Greenstone bald die volle Produktionskapazität erreicht. Hier eine Schätzung des KGVs

    Equinox Gold Corp.: Bewertungskennzahlen, Analystenprognosen - MarketScreener
    Finden Sie die Analystenschätzungen zur Bewertung von Equinox Gold Corp.. Unternehmenswert, KGV, PEG, FCF und viele weitere Finanzkennzahlen. Die gesamte Börse…
    de.marketscreener.com

    Steuerjahr: 2023202420252026


    KGV54,2x5,78x5,2x4,76x


    Equinox Gold behält Outperform-Rating nach Aktienemission Von Investing.com
    Equinox Gold behält Outperform-Rating nach Aktienemission
    de.investing.com

    Die finanzielle Performance von Equinox Gold zeigt sich vielversprechend, mit einem Umsatz von 1,09 Milliarden US-Dollar in den letzten zwölf Monaten bis zum zweiten Quartal 2024, was einem Wachstum von 8,24% entspricht. Dies deckt sich mit einem InvestingPro-Tipp, der darauf hinweist, dass Analysten für das laufende Jahr ein Umsatzwachstum erwarten, was die optimistische Haltung von BMO unterstützt.

    Trotz der prognostizierten höheren Kosten für die Greenstone-Mine bleibt Equinox Gold profitabel. Das Kurs-Gewinn-Verhältnis (KGV) des Unternehmens von 7,63 deutet darauf hin, dass es im Verhältnis zu seinen Gewinnen möglicherweise unterbewertet ist. Ein weiterer InvestingPro-Tipp bestätigt dies und weist darauf hin, dass für dieses Jahr ein Wachstum des Nettogewinns erwartet wird.

    Der Begriff statische Reichweite

    vermute ich anhand der Kommentare zu meinem Beitrag ist nicht richtig verstanden worden.


    Die statische Reichweite gibt die Zeitspanne an, für die die aktuell bekannten weltweiten Reserven eines Rohstoffes bei konstanter Entwicklung des Verbrauchs reichen würden. Diese Angabe ist aber für die meisten Fälle wenig aussagekräftig, da sowohl Aussagen über die Entwicklung des weltweiten Verbrauchs als auch darüber, in wie weit zukünftig neue Lagerstätten gefunden und erschlossen werden können, in der Regel nicht zuverlässig gemacht werden können.


    Du bemerkst zurecht:

    Die Silberverfügbarkeit hat vor 10 Jahren auch schon 15-20 Jahre betragen.

    Durch höheren Preis werden neue Aufschließungen wirtschaftlich. Daher gibts keine Knappheit. Das selbe beim Öl- Nix genaues weiß man nicht. Man weiß auch nicht ob sich Öl wieder relativ rasch neu bildet - in den tiefen unerforschten Schichten des Erdkerns :S

    der Unterschied ist allerdings, vor 10 Jahren lag der Silberpreis bei 18-19 EUR, heute so zwischen 30-32 EUR. Es ist anzunehmen das er in weiteren 10 Jahren bei 45-48EUR liegen wird. Das macht viele heute unrentable Projekte wieder möglich und die Förderung bleibt konstant. Was keine Berücksichtigung findet ist, das der Silberverbrauch stark steigt, (RFID,Bleiverbot in Elektro-Lot, Batterietechnologie,....) Die Förderung konstant zu halten wird zuwenig sein, sie fällt ja jetzt schon tendenziell selbst bei diesen "hohen" Preisen. Aus den Tabellen zeigt sich das immer weniger Silber recycelt werden kann und die Regierungen kein Silber mehr in Umlauf bringen können (Bestandteil der Münzen ). Daher glaube ich in 10 Jahre eher an einen Silberpreis von 100-110EUR/oz. Ich bin für alle Edelmetalle, Uran, Rohöl zuversichtlich auf höhere Preise, allerdings lassen sich halt nur Edelmetalle sinnvoll und kostengünstig lagern. Bei Silber sehe ich allerdings langfristig ein höhere Wertzuwachspotenzial, mittelfristig läuft Gold besser.