


Breaking News:
Kasachstans Regierung ist zurückgetreten!
Was das für die Ausrichtung des Landes heißt?
24. Oktober 2026, 22:07
Breaking News:
Kasachstans Regierung ist zurückgetreten!
Was das für die Ausrichtung des Landes heißt?
 Alles anzeigen
Uran - Import - Bann der USA
Wann und wie stark wirkt sich die Import-Beschränkung der USA auf russisches Uran aus ?
https://www.reuters.com/world/…mports-russia-2023-12-11/
Nach Angaben der U.S. Energy Information Administration (EIA) importierten US-Kernkraftwerke im Jahr 2022 etwa 12% ihres Urans aus Russland, verglichen mit 27% aus Kanada und 25% aus Kasachstan. Die Vereinigten Staaten waren die Quelle von etwa 5 % des in diesem Jahr im Inland verbrauchten Urans, so die EIA.
Die erlaubten Einfuhren von russischem Uran im Rahmen der Ausnahmeregelung würden schrittweise von etwa 476,5 Tonnen im Jahr 2024 auf 459 Tonnen im Jahr 2027 reduziert.
Die Import-Restriktion ist ja nur marginal und mit langer Vorlaufzeit. Inzwischen bin ich bzgl. des Uran-Hypes etwas skeptischer geworden.
1. Gilt es zu unterscheiden zwischen langfristigen Lieferverträgen und dem Uran-Spot-Markt. Vieles was die Uranproduzenten liefern ist langfristig festgelegt und die profitieren nicht vom Preisanstieg im Spot-Markt.
2. Nachfrage im Spot-Markt durch Sprott ? Der kurzfristige starke Anstieg kann auch durch Sprotts Uranium ETF ausgelöst sein. Hören die Käufe von Sprott auf sinkt der Preis sehr schnell.
3.
Cameco hatte als Reaktion auf die niedrigeren Preise und die notwendigen Wartungsarbeiten mehrere wichtige Bergbaubetriebe stillgelegt. Das Unternehmen hat in diesem Jahr den Betrieb in seiner wichtigen Mine McArthur River wieder aufgenommen, konnte aber seine Produktion noch nicht vollständig normalisieren. Natürlich schrumpfen die sekundären Uranlieferquellen zusammen mit der Bergbauproduktion, obwohl die langfristigen Aussichten für die Urannachfrage gut sind, was auf akute und potenzielle langfristige Engpässe hindeutet. Dies ist umso gravierender, als Russland ein wichtiger Exporteur ist, was für die USA und Europa ein Problem darstellt.
Uran ist jedoch auch ein sehr reichlich vorhandener Rohstoff, und es gibt ein riesiges Angebot an Minen, die aus Rentabilitätsgründen ausgesetzt wurden. Viele US-amerikanische Uranminen mit beträchtlichen Reserven warten darauf, die Produktion hochzufahren, sobald die Preise ausreichend steigen. Daher ist es nicht verwunderlich, dass im vergangenen Monat zahlreiche US-Bergbauunternehmen aufgrund der guten Marktbedingungen und einer gewissen finanziellen Unterstützung durch die US-Regierung die Produktion aufgenommen haben.
Einerseits weist Uran eine sehr unelastische Nachfragekurve auf, da die Versorgungsunternehmen meist für die Anreicherung zahlen und die Preise für Rohuran für die Brennstoffkosten unerheblich sind. Für die Endabnehmer von Uran ist vor allem eine beständige und verlässliche Versorgung wichtig, da die Preise für Rohuran im Vergleich zum Brennstoffpotenzial unerheblich sind.
4. Welt-Wirtschaftskrise läßt den Energiebedarf global sinken. Wenn die Atommeiler ihre Kapazität runterfahren wird das Angebotsdefizit ausgeglichen. Zudem könnten einige Betreiber geneigt sein ihre Uran-Vorräte zum Teil auf dem Spotmarkt zu verkaufen und so einen Handelsgewinn machen.
Der US Ban geht um angereichertes Uran (Russland hat einen sehr hohen Marktanteil) und weniger um die Förderung von U308, das aus dem Boden kommt. Das Uran, das gefördert wird, befindet sich bereits im strukturellen Defizit.
"Für das Jahr 2023 rechnet UxC mit einem Uran-Abbau-Defizit von 66 Millionen Pfund, wobei weltweit 436 betriebsbereite Reaktoren etwa 195 Millionen Pfund benötigen." Google Suche für 2023
Es wurde in der Vergangenheit U308 durch überirdische Bestände kompensiert.Erst hauptsächlich aus Atomwaffen, aber dann vor allem durch die Stilllegung der japanischen AKW Flotte nach der Katastrophe von Fukushima.
Die japanische Flotte geht wieder sukzessive ans Netz und verkauft kein Material mehr in den Spot-markt.
Dieses überschüssige Material ist auch dank SPUT's ETF Käufen aufgebraucht, daher der stark steigende Spotpreis !
Der Spot-markt ist ausgetrocknet , selbst ehem. große Verkäufer wie BHP mit Olympic Dam in Australien, die Uran nur als Beiprodukt fördern obwohl es eine der größten Uranminen der Welt ist. Selbst die (die jahrelang auf den Spotmarkt abgeladen haben)verkaufen ihre Förderung nicht mehr in den Spotmarkt , sondern schließen Langzeitverträge ab.
Es ist so gut wie kein physisches Material vorhanden !
Die beiden großen Unternehmen Cameco (Zahlen kommen am 08.02.) und Kazatomprom können ihre Produktion nicht signifikant steigern und sind durch Langzeit Abnahmeverträge über Jahre ausverkauft.
Wir haben meiner Meinung nach ein Szenario wo wir uns Gedanken machen müssen wie weit der Spotpreis noch steigen kann/wird.
Die allgemeine Tendenz geht in Richtung 150-200$/Ibs. noch für dieses Jahr.
Sekundäre Quellen von diesen ganzen kleinen Projekten (hauptsächlich ISR) sind nur ein Tropfen auf dem heißen Stein.
Dazu kommt das overfeeding, das dazu führt, dass größere Mengen U308 benötigt werden als damals, als underfeeding betrieben wurde. Das bedeutet, dass Uran U308 länger ausgepresst wurde, jetzt wird es stärker benötigt und es wird stärker verbraucht.
Die Kapazitäten von Atommeilern lassen sich nicht herunterfahren; es wird immer gleich viel Uran verbraucht, unabhängig von Wirtschaftskrisen.
Uran ist reichlich im Boden vorhanden (stimmt), aber nur an bestimmten Stellen auf der Welt!
Außerdem haben wir an Lithium gesehen, wie der Preis trotz massiven Angebots im Boden reagiert haben.
In der westlichen Welt dauert es viele Jahre, um die benötigten Genehmigungen zu erhalten:
Australien ist sehr restriktiv, Kanada dauert sehr lange, in Schweden ist der Abbau verboten, Niger hat jurisdikative Probleme und Kasachstans Produktion geht ans Limit. Die USA haben eher kleine Vorkommen.
Wir sehen jetzt schon, dass neue Verträge mehr zum Spotpreis abgeschlossen werden, als sich auf Langzeitverträge mit festen Preisen einzulassen. Die Entwicklung der Preise für Langzeitverträge nähert sich dem Spotpreis über mehrere Monate an; sie hinken hinterher, das hat Brandon Munro im letzten Crux-Interview schön erklärt.
Habe den Text etwas abgeändert ! 06.02.
in Kanada ist die ATHA Energy(haben schon 10% working interest von NEXGEN), die einige kleine übernommen hat wie Latitude(deren Aktien ich habe). Gemäß Tweeter TankersTMoney ist eine steinreiche Familie hier der Tonangeber.
Ich hatte 92E und Latitude ,die Fusionsgespräche haben die Aktienkurse nach oben gespült.Ich habe mich zuerst von 92E um die 0,58 aud und zuletzt von Latitude um 0,29/& 0,27 cad getrennt.
Ich kann diese riesigen Liegenschaften von Atha Energy schwer einschätzen und Exploration gehört nicht mehr zu meinem Primär-Anlageziel.Die Aktienkurse von 92E und Latitude sind nur noch im Schlepptau von Atha Energy.
Der noch vorhandene Discount (ca. 20-30%) der beiden zu übernehmenden Uranminen zum Aktienkurs von Atha energy braucht auch noch bis die HV der Fusion zustimmen werden.
In der Zwischenzeit kann der Aktienkurs von Atha Energy auch fallen und die erwartete Gewinspanne zerstören.
Ich denke aktuell sind meine 9 Aktien die bessere Wahl und einige stehen kurz vor charttechnisch wichtigen Marken.
Ich suche Produzenten , Developer und Ressourcen mit dem meiner Meinung optimalen Kosten-Nutzen-Verhältnis.
Ich halte mich an meine aktuell 9 Aktien und habe meine Positionen weiter gestärkt.
Wichtig : diese Unternehmen erachte ich zum jetzigen Zeitpunkt am aussichtsreichsten.
Bitte keine Vergleiche mit vergangenen Entwicklungen von Cameco oder UEC , ich denke das diese Aktien zum derzeitigen Zeitpunkt sich besser entwickeln sollten.Falls einer schnelle 50-100% hinlegt könnten sich wieder andere Investitionsmöglichkeiten hervor tun.
Peninsula Energy |
Elevate Uranium |
Bannerman |
Goviex |
Encore Energy |
Anfield Energy |
Laramide |
Energy Fuels |
Western Uranium |
 Alles anzeigen
Daher erwarte ich Übernahmeschlachten um die Juniors. Die Kriegskassen der Großen dürften aufgrund der Aktuellen Kurse prall gefüllt sein. Cameco dürfte es etwas einfacher haben als Kaz.
Was würde ich aktuell tun, wenn ich ceo von Cameco wäre? Ich würde mich umschauen in der zweiten Reihe nach den folgenden Kriterien
A) Bei wem sind prospektive Reserven hoch?
B) Wo entsteht bei einem Zusammenschluss die höchste Synergie, wo wird 1+1 = 3? Konkreter: Welches Unternehmen schwächelt auf der technischen und/ oder Kapital- und/oder Managementseite?
C) Wie ist der Preis, sprich: Welches Unternehmen hat bislang kursseitig relativ unterperformt?
Meine Idee ist, jetzt von den Großen auf kleinere umzuschichten, die die obigen Kriterien erfüllen.
Frage an Euch: Ist die Trading-Idee plausibel? Wer würde aus Eurer Sicht als Target nach den oben genannten Kriterien am ehesten in Frage kommen? Hatte an Fission bzw. denison gedacht…
Ich denke Kazatomprom hat genug Uranliegenschaften im eigenen Land und wird sich nicht auf andere Länder ausbreiten.Hier steht internes Wachstum an erster Stelle, sofern möglich und genug Säure herangeschafft werden kann 
Und Cameco hat sich mit der Übernahme von Westinghouse für eine Richtung entschieden.Sie werden maximal Denison aufgrund von Synergien der vorhandenen Liegenschaften übernehmen.
Nexgen + Fission +F3 Uranium sind eigentlich eine große Liegenschaft im südlichen Athabasca hier fehlt komplett die Infrastruktur , es dauert Jahre (wahrscheinlich 2029) um hier Uran abzubauen.Der Aktienkurs spez. von Nexgen rennt Cameco auch weg , denke nicht das die hier noch aktiv werden, das hätte schon längst passieren müssen. Das Management von Nexgen gehört auch nicht zu dem fähigsten/beliebtesten Teams im Athabasca. Ich denke Nexgen+Fission+F3 werden fusionieren und eine Mühle bauen.ISO Energy ist zu klein für Cameco , ausser sie können Hurricane's Ressourcen erweitern und dann sind sie auch nicht an dem Consolidated Uranium Teil interessiert.Der Rest ist ein Flickenteppich von Greenfield Hoffnungsträgern !
Jetzt kommen wir zu Namibia : ich denke hier spielt die kommende Musik Bannerman 200 Mio/Ibs. low grade aber bei aktuell immer weiter steigenden Spotpreisen explodiert die Wirtschaftlichkeit.
Ein Übernahmekandidat braucht auch eine große Liegenschaft mit so vielen Ibs U308 wie möglich. Da ist Bannerman mit seiner Größe eines der wenigen voll lizensierten Projekten weltweit.
Dann haben wir noch Elevate 142M.Ibs auf drei Projekte verteilt , drillen mit aktuell 5 Drill Rigs um ihre Namibischen Ressourcen zu erweitern.Einer der schnellsten wachsenden Uran Developern mit dem größten Explorationsgebiet in Namibia.
Eine Paladin , Deep Yellow sind die direkten Nachbarn.Die sowohl übernehmen könnten oder selbst (Paladin, Deep Yellow , Elevate , Bannerman) von einem noch größeren Hai im Uranbecken übernommen werden könnten, speziell die Chinesen sind hier zu nennen.
Ein paar Gedanken von mir ....

Moin, hat sich einer von euch mal einer intensiver mit American lithium auseinandergesetzt? Mir scheint die Mk relativ günstig selbst wenn man die Lithium vermögenswerte mit 0 bewertet. Das Macusani Uran Projekt sieht auf den ersten Blick ganz interessant aus.
Die Aktie wird aber als Lithium Aktie gesehen, solange es keinen Spin off des Peruanischen (Jurisdiktionsprobleme?) Assets gibt (welches sogar angekündigt wurde),sollte die Aktie underperformen. Das gleiche Problem hat Appia (api.cn) , die auch ein gutes Uranprojekt haben, aber als REE Aktie gesehen wird.
Kazatomprom mit Zahlen
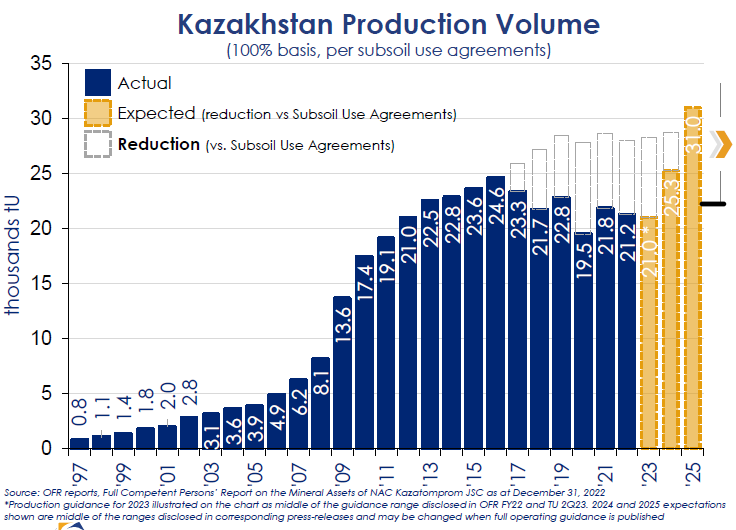
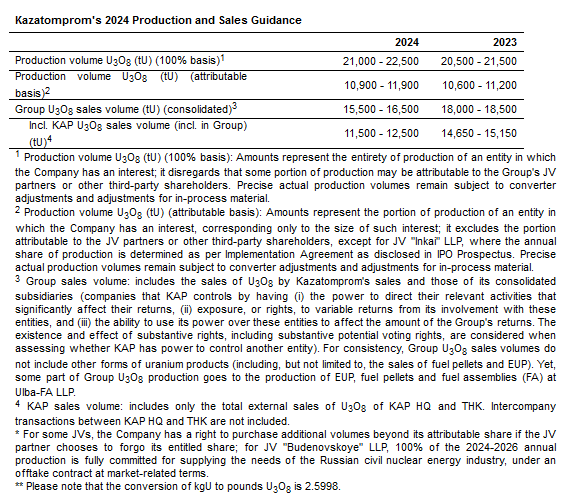
insbesondere die Produktions-guidance für 2024 wird deutlich verfehlt ! Extrem bullisches Signal für den gesamten Sektor ! Ich denke heute geht die Post ab in Kanada , einzelne Uranaktien sind schon im deutschen Handel gesucht.
"Boom! Kazatomprom $KAP 4Q23 Operations and Trading Update cuts #Kazakhstan's 2024 #Uranium Production Guidance from 25,300 tU (65.8M lbs #U3O8) to 21,750 tU (56.5M lbs) at -9.3M lbs below previous guidance (-14.2%)"
John Quakes mit Übersetzer:
"Kazatomprom $KAP hatte zuvor eine Steigerung der Produktion von #Kazakhstan #Uranium um 4.300 tU (+11,2 Mio. lbs) von 21.000 tU auf 25.300 tU im Jahr 2024 angekündigt, was -10 % unter dem Untergrund gelegen hätte Die Nutzungsgrenze wurde jedoch auf einen Anstieg von nur +750 tU (+1,95 Mio. lbs) gegenüber 2023 nach unten korrigiert, was im Wesentlichen bei den -20 % unter der Untergrundnutzungsgrenze von 2023 bleibt.
Kazatomprom warnt weiter, dass die größte #Uranium produzierende Nation der Welt möglicherweise nicht einmal ihre überarbeiteten Ziele für 2024 erreichen wird:
„Gleichzeitig stehen Unternehmen, die Bergbaubetriebe in neu errichteten Lagerstätten betreiben, möglicherweise vor der Herausforderung, unter den Schwellenwert von minus 20 % zu fallen (in Bezug auf die Bestimmungen der Subsoil Use Agreements). Dieses Risiko wird hauptsächlich auf Verzögerungen beim Bau von Oberflächen zurückgeführt Einrichtungen und Infrastruktur. Diese Verzögerungen wiederum sind eine Folge der verlängerten Zeitpläne, die für die Entwicklung und anschließende Genehmigung der Projektentwurfsdokumentation erforderlich sind.
Der Wortlaut der Mitteilung erweckt den Eindruck, dass Kasachstan im Jahr 2025 mit Sicherheit nicht den vollen Hochlauf auf 100 % erreichen wird, sondern auf absehbare Zeit auf dem -20 %-Niveau verharren wird. Wow!"
Peninsula Energy hat ihre Finanzierung abgeschlossen ,jetzt ist genug Geld vorhanden um im laufenden Jahr ihre Produktionsanlage fertig zustellen.Sie werden ende des Jahres (Q4/2024) nächster US Produzent werden.Um bis zu 2 M./Ibs U308 p.a. zu fördern.
-Die Finanzierungskonditionen waren zu niedrig und auf Australier ausgelegt , aber diese Nummer ist jetzt vorbei.
-Peninsula ist aktuell meine größte Position , ich erwarte einen schnellen lauf in Richtung 0,20-0,30 aud in diesem Bereich ist sie dann fair bewertet.
"SCHLÜSSELPUNKTE
60 MILLIONEN AUD EIGENKAPITALERHÖHUNG ZUR FINANZIERUNG DES NEUSTARTS VON LANCE
- Peninsula hat verbindliche Zusagen erhalten, 50 Mio. AUD (vor Kosten) über eine Platzierung an globale institutionelle und erfahrene Investoren zu 0,075 AUD pro Aktie aufzubringen ("Platzierung")
- Peninsula hat außerdem einen Wertpapierkaufplan ("SPP") für alle berechtigten Aktionäre durchgeführt, um maximal 10 Mio. A$ aufzubringen.
- Die Platzierung und der SPP wurden von den Aktionären auf einer außerordentlichen Hauptversammlung ("EGM") am 10. Januar 2024 genehmigt.
HÖHEPUNKTE DES LANCE-PROJEKTS
- Der Bau der Ross-Prozessanlage für den Übergang zu einem niedrigen pH-Wert wurde im Wesentlichen abgeschlossen
- Die abschließenden technischen Arbeiten für die Kapazitäts- und Leistungserweiterung der Anlage stehen kurz vor dem Abschluss
die Ernennung eines Bauunternehmers wird für Q1 2024 erwartet
- Die Installation der Bohrlöcher in der Mine Unit 3 ("MU-3") und der Bau der Oberflächenanlagen haben begonnen
GRÜNDUNG EINES NEUEN URANERSCHLIESSUNGSPROJEKTS
- Die Gründung des Dagger-Projekts erweitert die Mineralrechte des Unternehmens nur 20 km nordöstlich der Anlagen des Lance-Projekts
- Mehrere Mineralrechtepakete von insgesamt etwa 4.140 Acres wurden erfolgreich erworben
- Erste Mineralressourcenschätzung für Dagger von 6,9 Millionen Pfund U3O8 (abgeleitet) mit einem Durchschnittsgehalt von 1.037ppm
- Ein Bohrprogramm zur Erleichterung einer möglichen Ressourcenerhöhung ist für CY2024 geplant
UNTERNEHMEN
- Verfügbare Barmittel von 17,9 Millionen US$ zum 31. Dezember 2023
- Erlöse aus der Platzierung und dem SPP werden in Q1 2024 eingehen
-Ein Bestand von 209.507 lbs U3O8 wurde an einen aktuellen Kunden gemäß den vereinbarten Bedingungen einer Verkaufsvereinbarung an einen aktuellen Kunden geliefert, wobei der Erlös im Dezember"
https://wcsecure.weblink.com.au/pdf/PEN/02767668.pdf
News von Western Uranium +14% mit neuem Personal Richtung Produzent.
Mein Uran Depot um den nächsten Run mitzunehmen.
Peninsula $PEN
Bannerman $BMN
Encore $EU
Laramide $LAM
Elevate #EL8
Goviex $GXU
Energy Fuels $UUUU
Western Uranium $WUC
Anfield Energy $AEC
Latitude Uranium $LUR

Habe AGE(Australien), Cameco, Kaza, Latitude Uranium (Kanada, wird von ATHA Energy
übernommen), Paladin, GLO und Lotus
Habe Einstieg bei NexGen, BOSS verpasst
Welche Ami-Wert hat Substanz?
Peninsula (nahe Prodzent) , Energy Fuels (siehe passendes Forum) , Western Uranium (Ressourcen + nahe Produzent 2026) , Laramide (US Ressourcen) , Encore Energy (Produzent starkes Portfolio inkl. Steigerung über die nächsten Jahre) , Anfield Energy ( Mühle und nahe Produzent 2026).
viel spaß beim auswählen
Ein Artikel von Bloomberg führte gestern zu -10% bei Goviex und Global Atomic !
John Quakes:
"Multiple Quellen bestätigen, dass Bloomberg diese Meldung fälschlicherweise mit einem #Uran-Label versehen hat, das sich nicht auf Uran-#Bergbaulizenzen in #Niger bezieht.Aus zuverlässigen Quellen habe ich erfahren, dass es sich bei dem untersuchten Problem um eine Goldlieferung aus Niger handelt, die nicht mit einer aktiven Goldbergbaulizenz in Verbindung gebracht werden konnte. Dieser Vorfall hat zu einer vorübergehenden Aussetzung der Erteilung neuer Bergbaulizenzen geführt, da das Verfahren zur Erteilung von Lizenzen im Rahmen einer Prüfung untersucht wird. Global Atomic $GLO erhielt seine Bergbaulizenzen vor über 3 Jahren und ist von dieser vorübergehenden Maßnahme nicht betroffen und auch nicht das beabsichtigte Ziel. Das ist alles, was ich weiß. Prost und viel Glück mit euren Trades! "
https://x.com/quakes99/status/1750395250387066915?s=20
Der Artikel:
http://www.bnnbloomberg.ca/...…sector-overhaul-1.2026098
Würde mich auch mal interessieren…
Meine Meinung warum Energy Fuels Aktienkurs hinterher hinkt:
-Unternehmen mit verschiedenen gleich großen Geschäftsteilen werden an der Börse nicht so performen wie reine Plays ... das sah man auch an Valore Metals (Uran+REE) mittlerweile den Uran Anteil an Latitude abgegeben und American Lithium (Uran + Lithium).Bei solchen Werten ist immer die Frage ist es mehr ein Uranplay oder der andere Rohstoff ,sodass sie meistens mit Abschlägen in der Bewertung leben müssen.Deshalb kommen Mischkonzerne nicht so gut an.
-REE Aktien wenn wir uns die großen REE Aktien in ihrer Performance angucken, dann sind die Kurse von Lynas , iluka Resources seit Anfang 2022 halbiert und MP Materials sogar gedrittelt.Energy Fuels blieb stabil in einer Seitwärtskonsolidierung seit 2021 aufgrund ihrer kommenden Uranproduktion.
-Die Shortquote ist bei vielen Uranaktien gerade gestiegen.(Bei Eindeckungen könnte das der Booster auf dem Weg nach oben sein)
-die Reduzierung im URNM Uran-ETF von 6% auf ca. 3% (höchstwahrscheinlich auch wg. REE) hat den letzten Ausbruchsversuch unterbunden und EF musste nochmals den unteren Support testen.
-"Energy Fuels and Astron Corporation execute non-binding MOU to jointly develop the Donald Mineral Sands Project" Die News wurden auch nicht gut angenommen , in Zeiten in denen Uran durch die Decke geht verständlich !
-Die Uranproduktion ist im Verhältnis der Möglichkeiten (white mesa) relativ klein, viele kleine Projekte die online gehen (was aber auch überraschungspotential nach oben haben könnte).
Warum ich glaube das EF in 2024 outperformen wird:
-die aktuelle Marktkapitalisierung 1,15 Mrd. $ ist von 200 Mio.$ liquiden Mittel unterfüttert , ohne Schulden !
-Die Uran-Produktion wird in 2024 hochgefahren ->right in Time um als einer der wenigen von den aktuellen Uranpreisen zu profitieren und gewinne zu maximieren.Weiter steigende Uranpreise wirken direkt als Katalysator auf den Gewinn.Im Gegensatz zu den vielen Developern und Explorern die auf absehbare Zeit keine Gewinne erwirtschaften werden.
-die Seitwärtskonsolidierung seit 2021 wirkt als starke Basis um charttechnisch auszubrechen , wenn sie ausbricht wird sie 2-3x machen aufgrund der Base.Die Shortquote wird dann ein Brandbeschleuniger nach oben werden.
-neue Uraninvestoren suchen Nachzügler , EF hat hier super Kennzahlen zu bieten mit moderatem KGV, ist sie objektiv unterbewertet.
-White Mesa Mühle ist wahrscheinlich an die 200 Mio.$ Wert würde man sie neu bauen wollen.
Die Mühle hat noch genug Kapazitäten frei und mich würde es nicht wundern wenn EF U308 aus der Umgebung aufkaufen wird um so die Produktion weiter zu steigern.Ich rechne mit 1,5-2 Mio./Ibs in 2024
- Für die USA Assets den Segen der US Regierung.Was die Permits um Sheep Mountain; Roca Honda & Bullfrog beschleunigen könnte (weitere 3-4 Mio/Ibs.).
-Jede Überraschung in Sachen Uran die in 2024 kommuniziert wird, der CEO müsste mittlerweile verstanden haben, wohin Uran tendiert und sollte leichte Anpassungen in der Strategie für 2024 vornehmen.
Das ist es was mir eingefallen ist... kann natürlich noch was fehlen.
Heute :

p.s. Ich bin einer dieser Nachzügler und habe aus Energy Fuels meine zweitstärkste Position gemacht.Das Upside ist für mich gegeben 2-3x bei sehr kleinem abwärts Risiko.
Uran News !
„The next 3 wks have the potential to rock the #Uranium sector.
1st there’s an announcement of a potential US sanction by end of Jan. 2nd we have a $KAP Conf Call on Feb 1 followed by a $CCJ Conf Call on Feb 8. Both producers potentially showing negative guidance“

Kazatomprom und Schwefelsäure aus der Kasachischen Presse:

Which ASX uranium stock offers the best value?

Ab nächste Woche fängt das Rebalancing des großen Global X Uranium ETF statt , im Rahmen dessen wird Cameco gestutzt werden.
Aufgrund der ETF Kriterien ist der prozentuale Anteil zu hoch geworden, welche der kleiner gewichteten Uran Minen davon am stärksten profitieren wird soll sich bis spätestens ende Januar zeigen.Hier wird eine Menge Kapital von oben nach unten bewegt.
Laramide Resources
18:11
#3464 [Blockierte Grafik: https://www.ariva.de/forum/i/up.gif]
Laramide-Ressourcen: Churchrock PEA illustriert starke ISR-Wirtschaft
HAFTUNGSAUSSCHLUSS: Jeder hierin enthaltene schriftliche Inhalt sollte ausschließlich als Analyse und Meinung und in keiner Weise als Anlageberatung angesehen werden. Für diesen Bericht wurde keine Entschädigung erhalten. Besucher dieser Website werden ermutigt, ihre eigene Due Diligence durchzuführen.
Ende letzter Woche veröffentlichte Laramide Resources (LAM) seine mit Spannung erwartete NI43-101-konforme vorläufige wirtschaftliche Bewertung für das hundertprozentige Churchrock ISR-Lager in New Mexico. Unter Verwendung eines Basisfall-LT-Uranpreises von 75 $/lb und der Annahme von Rückgewinnungen von 68 % aus dem Produktionsgebiet (Steady State 3.000 gpm, die einen LOM-Durchschnitt von 1,0 Mio. Pfund pro Jahr über 31 Jahre produzieren) wurde eine NPV8% nach Steuern von 239 Mio. $ zusammen mit einem IRR von 56 % geschätzt. Obwohl die Möglichkeit, die Produktion auf weit über 1,0 Millionen Pfund pro Jahr zu beschleunigen, bleibt, stufen die PEA-Metriken Churchrock als attraktives ISR-Projekt im Vergleich zu anderen US-fokussierten ISR-Kollegen ein. Angesichts der angekündigten PEA-Ergebnisse migrieren wir von einem In-situ-lb-Bewertungsansatz für Churchrock zu einer tatsächlichen DCF-basierten NAV8%-Bewertungsmethodik. Daher legen wir unter Verwendung eines LT-Uranpreises von 110 $/lb zusammen mit einem 0,75x NAV8%-Multiplikes für Churchrock ein Ziel von 2,20 C$ pro Aktie (gerundet) für Laramide-Aktien fest, was +165 % Aufwärtstrend gegenüber dem letzten Abschluss entspricht.Der Churchrock PEA stellt einen Meilenstein des Unternehmens dar, da das Laramide-Management die notwendigen nächsten Schritte in Richtung einer eventuellen ISR-Produktion unternehmen solle. Angesichts einer aktuellen abgeleiteten Ressource von 33,88 Millionen Tonnen, die 0,075% eU3O8 für 50,82 Millionen Pfund einstufen, mit einer geschätzten LOM-Wiederherstellung von 68%, wird erwartet, dass das Churchrock-Projekt über einen 31-jährigen LOM einen stabilen Zustand von 1,0 Millionen Pfund jährlich über einen Zeitraum von 31 Jahren produziert. In den Kosten wurden die Betriebskosten pro Einheit auf 27,70 $/Pfund geschätzt (einschließlich Steuern und Lizenzgebühren), während die AISC bei bescheidenen 34,83 $/lb geschätzt wird. Beachten Sie auch, dass die anfänglichen Kapitalkosten auf 47,5 Millionen Dollar vorgesehen wurden. Die Aufrechterhaltung des Kapitals zusammen mit der Rückgewinnung und Schließung wurde auf 122,5 Millionen Dollar bzw. 101,1 Millionen Dollar geschätzt.
Potenzieller Ressourcenvorteil: Denken Sie daran, dass sich das LOM und das produzierte Gesamtvolumen aufgrund der Erhöhung der geplanten Zentralverarbeitungsanlage auf einen potenziell 3,0 Millionen Pfund pro Jahr ändern können, was die bestehende Lizenz zulässt. Darüber hinaus kann eine weitere Erkundung die Ressource erhöhen, während auch erhöhte Rückgewinne über dem 68% PEA-Benchmark möglich sind. Es gibt reichlich Ressourcen, da sich das Churchrock-Projekt am westlichen Ende des Grants Mineral Belt im Hauptteil des historischen Churchrock Mining District befindet. Zwischen 1948-2002 produzierte der Grants Mineral District kumulative 340 Millionen Pfund Uran. Beachten Sie schließlich, dass die 5,1 Millionen Pfund-Ressource von Crownpoint (ca. 22 Meilen von Churchrock entfernt) vollständig aus dem Bericht ausgeschlossen wurde.
Obwohl der vollständige PEA-Bericht noch nicht über SEDAR eingereicht wurde, sind die wichtigsten Erkenntnisse eindeutig, dass Churchrock das Potenzial hat, ein robustes und langlebiges Projekt zu sein. Im Vergleich zu den anderen in den USA ansässigen ISR-Projekt PEAs sticht Churchrock in Bezug auf Wirtschaft und LOM-Produktion hervor (beachten Sie die unterschiedlichen LT-Uranpreise und Veröffentlichungstermine pro Projekt).
Sowohl die C1-Barkosten/lb als auch die AISC/lb sind im Vergleich zu den US-fokussierten ISR-Peers (wie gemäß dem technischen Bericht bei der Veröffentlichung) wettbewerbsfähig, während die Capex-Schätzung der Stufe 1 von 47,54 Millionen Dollar und die LOM-Capex-Kosten von 270,12 Millionen Dollar ebenfalls mit den anderen Projekten im Einklang stehen.
Es ist auch erwähnenswert, dass die abgeleitete Ressource mit 50,8 Millionen Pfund unter der Peer-Gruppe am höchsten rangiert, mit Aussicht des Lance-Projekts von Peninsula Energy (PENMF), das derzeit 53,6 Millionen beherbergt (das Lance DFS basierte jedoch konservativer auf 21,8 Millionen Pfund). Die Noten bei Churchrock sind auch mit durchschnittlich 750 ppm am höchsten in der Peer-Gruppe. Peninsula's Lance beherbergt eine durchschnittliche Klasse von 480 ppm, während Ur-Energy's (URG) Lost Creek eine durchschnittliche Klasse von 453 ppm beherbergt. Angesichts der Ressourcengröße von Churchrock entsprechen die Bewertungsmetriken sehr bescheidenen 3,3 $ EV/lb.
n Bezug auf die Produktion sieht die PEA einen ~4-jährigen Bau mit einem stationären Zustand von 1,0 Millionen Pfund, der jährlich über einen 31-jährigen LOM produziert wird. Wie bereits erwähnt, ermöglicht die aktuelle Lizenz eine Kapazität von 3,0 Millionen Pfund in der geplanten zentralen Verarbeitungsanlage. Die Betriebskosten pro Einheit wurden auf sehr wettbewerbsfähig 27,70 $/lb (einschließlich Steuern und Lizenzgebühren) geschätzt, während die AISC auf bescheidene 34,83 $/lb geschätzt wird. Die durchschnittlichen Betriebskosten von LOM umfassen die Mineralrückgewinnung, die Produktion von Yellowcake vor Ort mit Transportkosten zu Laramide's Crownpoint Processing Facility ~22 Meilen von Churchrock, G&A und Fracht entfernt.
Mit einem 0,75x NAV8%-Multiplikal legen wir ein Preisziel von 2,20 C$ (abgerundet) fest, das +165% Aufwärtstrend gegenüber dem letzten Abschluss entspricht. Die Aktien von Laramide werden derzeit mit einem 0,29x P/NAV-Multiplikat gehandelt, was einen starken Rabatt für Kollegen wie enCore Energy (EU) und Ur-Energy (URG) darstellt, die jeweils mit 0,92x bzw. 0,85x gehandelt werden. Angesichts der PEA-Veröffentlichung gehört Laramides Churchrock-Projekt jetzt zu einem exklusiven Club, der nur eine Handvoll glaubwürdiger, in den USA ausgerichteter ISR-Entwicklungsprojekte umfasst. Da es jetzt schwer zu ignorieren ist, glauben wir, dass sich das Bewertungsmultiple entsprechend erweitern wird, wenn die Laramide-Geschichte erzählt wird und das Unternehmen mehr in die Uran-fokussierten Investitionskörbe einbezogen wird.
Angesichts des aktuellen bullischen Uranumfelds glauben wir, dass das Risiko in Bezug auf den Fortschritt der Aufwärtsentwicklung bei Churchrock nach oben bleibt, während der Westmoreland-Vermögenswert in Australien eine groß angelegte Optionalität bietet. Erinnern Sie sich daran, dass kürzlich eine Platzierung in Höhe von 12,0 Millionen A$ kürzlich geschlossen wurde, wobei der Erlös sowohl in den USA als auch in Australien voraussichtlich verwendet werden soll. Obwohl schließlich eine breitere Finanzierung ausschließlich für Churchrock erwartet wird, sehen wir sie noch nicht als unmittelbar bevorstehend. Weitere Informationen zu Westmoreland finden Sie in unserem Einführungshinweis.

Ein neuer Uranplayer am Markt
ATHA Energy kündigt die vorgeschlagene Übernahme von 92 Energy und Latitude Uranium und eine gleichzeitige Finanzierung in Höhe von 14 Millionen US-Dollar zur Gründung eines führenden Uranexplorationsunternehmens an.
VANCOUVER, British Columbia, 07. Dezember 2023 (GLOBE NEWSWIRE) - ATHA Energy Corp. ( CSE: SASK ) ( FRA: X5U ) ( OTCQB: SASKF ) (" ATHA ") freut sich bekannt zu geben, dass es: (i) eine endgültige Vereinbarung (die "L Latitude Arrangement Agreement") mit Latitude Uranium Inc. abgeschlossen hat. (CSE: LUR) ("La Latitude"), wonach ATHA vorschlägt, alle ausgegebenen und ausstehenden Stammaktien von Latitude (die "Late-Aktien") im Rahmen eines gerichtlich genehmigten Vereinbarungsplans nach dem Business Corporations Act (Ontario) (das "Lat Latitude-Vereinbarung") zu erwerben; und (ii) eine verbindliche Durchführungsurkunde (die "92E SID") mit 92 Energy Limited (ASX: 92E) ("92E") abgeschlossen hat, nach der ATHA vorschlägt, alle ausgegebenen und ausstehenden voll bezahlten Stammaktien von 92E (die "92E-Aktien") im Rahmen einer Vereinbarung zu erwerben. gemäß Teil 5.1 des Australian Corporations Act 2001 (Cth) (das "92E-Schema" und zusammen mit dem Latitude-Vereinbarung die "Transaktionen"). ATHA schlägt ferner vor, eine oder mehrere Finanzierungen zu den unten weiter unten beschriebenen Bedingungen abzuschließen, um im Zusammenhang mit den Transaktionen (die "Gemfinanzierung") bis zu etwa 14 Millionen C$ zu beschaffen.
Kopien der einzelnen Latitude Arrangement Agreements und der 92E SID sind auf dem SEDAR+-Profil von ATHA unter www.sedarplus.ca verfügbar.
Strategische Begründung für die Transaktionen
Troy Boisjoli, Chief Executive Officer von ATHA, kommentierte: "Wir freuen uns, dass ATHA eine so unglaubliche Gelegenheit hat, Kanadas führendes Explorationsunternehmen in einer Zeit zu gründen, in der die zunehmende Einführung der Kernenergie in der Welt neue Uranlieferungen fordert. Durch die Kombination von hochgradig ergänzenden Explorationsanlagen aus der gesamten Explorationsrisikokurve in erstklassigen kanadischen Bergbaujuridiktionen glauben wir, dass das kombinierte Unternehmen eines der vollständigsten Portfolios von Uranvermögen im gesamten Sektor besitzen wird, und sind begeistert, die technischen und finanziellen Ressourcen des kombinierten Teams nutzen zu können, um den Wert dieser Gelegenheit zu maximieren.
Siobahn Lancaster, Chief Executive Officer von 92E, kommentierte: "Diese Fusion hilft, den wahren Wert der 92E-Vermögenswerte zu realisieren und gleichzeitig drei ausgezeichnete Teams zu kombinieren, die über die Ressourcen verfügen, um die Uranexploration in einem beispiellosen Ausmaß durchzuführen. Unsere Aktionäre werden die Möglichkeit erhalten, Teil des führenden kanadischen Uranforschers mit herausragendem Wachstumspotenzial zu sein, das durch eine bedeutende Entdeckung, einen immense Explorationsvorteil, eine robuste Finanzierung, ein hoch angesehenes Management und ein umfangreiches lokales Kontaktnetzwerk untermauert wird.
John Jentz, Chief Executive Officer von Latitude, kommentierte: "Wir freuen uns sehr, Teil einer so transformativen Transaktion zu sein, um ein beispielloses Uranexplorationsunternehmen zu schaffen, das sich auf Kanadas drei große Urandistrikte konzentriert. Die Vorteile für die LUR-Aktionäre sind klar, eine sofortige Wertsteigerung in Kombination mit einem anhaltenden Engagement in einem der robustesten Portfolios von hochrangigen Urananlagen des gesamten Sektors. Das kombinierte Unternehmen wird mit 55 Millionen Dollar in bar vollständig finanziert und verfügt über eine Reihe von stark komplementären Urananlagen im gesamten Explorationsspektrum. Das kombinierte Unternehmen wird eine größere Größe und Perspektive haben, und wir glauben, dass es ein Go-to-Name in der Uranexplorationsbranche sein wird."
Erwartete Vorteile für ATHA-Aktionäre

Rick Rule's pures Uran-Interview
This week Uranium bull because:
-S&P on support ready to go up
-Cameco Q3 numbers
-Uranium best seasonality ahead
-Uranium Spot Price on the way :80$
-SPUT again in Premium to NAV
-Uranium Decoupling
-Bottom IN and Consolidation over

