Beiträge von GermanLong

    Merci, @Severin [smilie_blume]
    Ist noch immer von der Weisheit meines Physiklehrers inspiriert, damals. "Jetzt gehen wir da am besten mal mit unserem Bauernverstand ran."


    So´ne spezielle Ausdrucksfähigkeit und Wissensbereiche wie z.B. @fritz oben reinbringt, sind auch hilfreich bis notwendig. Und so´n Fleiß wie bei @vatapitta. Und die Perspektive eines @woernie, die sich weniger im Kleinkram verstrickt; auch die Sichtweisen unserer "Wellenzähler" @Nebelparder und @Caldera... und so Einige mehr wie @nicco; @Pete fällt mir zuletzt immer wieder auf und @walker und @shadow mit ihrer ruhigen Art. So Einige Alte sowieso. (Nicht traurig sein, wenn Dein Nick hier nicht steht - es sind Eurer noch mehr.)


    Das macht ein Forum aus, wenn man das zusammenwirft.


    Gruß,
    GL

    German, selbst wenn die Rechte dinglich gesichert sind, wie bei uns ein Grundpfandrecht, dann geben sie im Konkurs nur ein Recht auf vorrangige Befriedigung (Wertersatz) aus dem Erlös, nicht auf Fortbestand. Rechte, die im Konkurs fortbestehen, sind die Ausnahme. Das hat auch Sinn, denn leicht könnte das Objekt mit der Belastung unverkäuflich sein. Daher nehme ich an, dass es in der hier maßgeblichen Rechtsordnung (die ich nicht kenne) ebenso ist.


    Vielleicht, und wollte WPM deswegen die Insolvenz vermeiden, um die Mine nicht so gerne "günstig aus der Konkursmasse" her- und seinen Stream aufzugeben?


    Was das für FR war, dürfte tatsächlich an zukünftigen Metallpreisen liegen. So wie das ganze Business der Goldgräber.


    Auch interessant:

    First Majestic to provide a corporate guarantee; security to be limited to San Dimas assets


    ...
    at the time of closing of the Arrangement, Wheaton International has agreed to release the guarantee previously provided by Goldcorp Inc. ("Goldcorp") under the Existing SPA in consideration for a payment of US$10 million from Goldcorp to Wheaton International.

    Wheaton hat also irgendwie sogar noch Goldcorp an den Eiern, um da jetzt 10 Mio rauszuleiern... 8| Muss ich jetzt nicht verstehen, was da so an Vertragswerken hinter steckt.


    Gruß, GL

    @GermanLong . Habe gerade Deinen Disput mit @kolibri und @museo del oro gelesen ab Post 109 am 23.12.17 - "Nie wieder Hecla" und fesgestellt , daß Ihr da noch zu keiner einvernehmlichen Lösung gekommen seid. Dabei ist es doch so einfach. hier stelle ich erstmal Deinen Chart dazu ein, auf den sich alles bezieht :
    [Blockierte Grafik: http://www.goldseiten-forum.com/attachment/110292-hl-jpg/]
    Und nun die Lösung : Es kommt hauptsächlich nicht auf den Silberwert an, in den man investiert , sondern unter einfacher Ausnutzung des 7-8 Jahre dauernden großen Zyklusses bei Silber und Gold siehe Zyklusfaden ist der Zeitpunkt des Ein-und Ausstieges viel entscheidender ! Danach erst trägt eine gute Aktienauswahl zur noch weiteren Optimierung bei !...

    Ach, schon gut [smilie_blume]
    Jeder nach seiner Fasson. Es darf gern unterschiedliche Sichtweisen geben. Und es darf Jeder gern was übersehen, nach Meinung eines Anderen. :whistling:


    Gruß, GL

    Aus der Konkursmasse von primero hätte man die Mine wohl billiger bekommen, und ohne stream-Verpflichtung

    Danke für die Anregung, das zu bedenken.


    Dabei wäre ich mir keinesfalls sicher, dass Royalties und Streams sich so einfach abschütteln lassen. Und ob in Insolvenz die Verhandlungen mit WPM über den Stream einfacher geworden wären, mit einem Konkursverwalter am Tisch? Bzw. überhaupt möglich?


    Neumeyer wird entweder einen Grund gehabt haben es so zu machen, oder er hat einen Fehler gemacht, den Du von hierher erkannt hast. Nichts für ungut, soll kein Angriff sein. Kontroverse Diskussion belebt das Urteilsvermögen... das schätze ich sehr.


    Vielleicht hast Du ja Recht. Mal sehen, FR ist groß genug dass die Fondsmanager jetzt auch mit dem Rechenschieber dasitzen dürften... warten wir nächste Woche ab, o.k.?
    ************************************************
    Der Schlüssel der Profitabilität liegt doch darin, dass Primero mögliche 50% der Erlöse (aus dem Verkauf des Silbers zum Marktpreis) auf 12% Gesamtanteil reduziert bekam, bzw. über 70% vom Wert des Silbers nicht bekam. Anders gesagt: die Gesamterlöse wurden um 35% gedrückt, ggü. Verkauf der gesamten Produktion im Markt.


    Jetzt sieht das ganz anders aus - nur noch 25% der Produktion sind abzuliefern, und die werden rd. zum halben Marktpreis von WPM bezahlt. Das drückt die Gesamterlöse um 12,5%. (Auf derzeitige Marktpreise gerechnet)


    Da ist der Kaufpreis der Mine evtl. vergleichsweise nebensächlich...


    EDIT:
    Wobei - wo kommt dieser Widerspruch her?


    Ich kalkuliere 12,5% statt bisher 35% der Erlöse der Minenproduktion gehen an WPM... oben war ich / wir (?) davon ausgegangen dass WPM "nur" 1/3 von seinem Anrecht verliert... das hier wären aber fast 2/3... hä?


    Nochmal gerechnet:


    Primero hat lt. Präsentation nur 12% seiner Erlöse aus dem Silber, und den Rest aus Gold gehabt. Klar, 50% ist das Silber wert, WPM kaufte das zum 1/4 des Marktpreises weg. Passt. Unterm Strich 35% vom möglichen Erlös futsch.


    FR drückt 25% der Produktion ab, bekommt dafür den halben Marktpreis gezahlt... stimmt doch? 12,5% futsch.


    Ist der Deal für WPM etwa noch schlechter als gedacht? Kann das sein? Und nur deswegen zu Stande gekommen weil kein Anderer - Herr Giustra etwa - Interesse hatte? Und weil die Alternative für WPM ein unkalkulierbar langer 100%-Ausfall des Rückflusses von diesem Asset von WPM gewesen wäre?


    Jetzt ist Schluss bei mir, bitte helfe mal jemand mit. Oder warten wir, bis WPM seine Prognosen wie versprochen aktualisiert hat?


    Gruß, GL
    (Nr. 1000, nebenbei)

    @vatapitta
    Zur gesamten finanziellen Lage der Gesellschaft hab ich nicht wirklich genug Plan, um mich zu äußern. Das ist die kurze Antwort.
    **********************
    Die lange, zu der Du mich inspirierst:


    Das erstaunt dich jetzt vielleicht... meine Ressourcen und Fähigkeit sind an der Stelle begrenzt. Die Bilanzen noch durcharbeiten wäre zu viel. Allenfalls gezielt wenn es Anlass zu einer Frage gibt. Auch nützt das ja nur im Vergleich mit den Peers, die auch Schulden bis an den Hals haben. Denn wir haben zwischen Alternativen zu entscheiden! Bin kein BWLer, der den "fairen Wert" eines Unternehmens mal eben berechnen könnte.
    +++
    Peervergleich zeigt oft was und steigert die Lernkurve. Fremde Präsentationen geben viel Anlass zum Nachdenken. FR z.B. ist bei Silvercorp dargestellt - AISC, free cash flow, Margen, Verwässerung sind auch für FR drin, und dann eben nicht nur die schönen bis geschönten Perspektiven. Sondern im Zweifel wird ja das rausgepickt, was die Konkurrenz . hier: FR - eher schlechter aussehen lässt. Also guck ich da, und wenn Fragen aufkommen wieder in die Tiefe, aber nur dann.
    +++
    Auf die Rechenknechte ist kein Verlass, wie wir sahen.
    +++
    So bleibt es bei mir mit dem selber Erarbeiteten auf die Eckdaten begrenzt, und bedarfsweise so "grob" wie oben bei FR durchgesehen (oder wie wir es bei OR gemacht hatten vor einer Weile).
    +++
    Dann Analyse des Charts (alle Zeitebenen) und dessen Vergleich mit Peers. Das zeigt - kürzliches Beispiel KLDX - ja frühzeitig ggf. Probleme an, oft noch bevor man sie konkret erkennen kann.
    +++
    Und dann kommt bei FR der Rat von DL zum tragen - kann "ER" es, oder kann er´s nicht? Also der Faktor Neumeyer, das ist ja ähnlich wie bei MUX. Muss man selber wissen.
    +++
    Das führt zum allgemeinen Gedanken bzgl. Bewertung: für das Management, für das Länderrisiko, für die Wahrscheinlichkeit der Ressourcenausweitung... also in weitem Bereich kaum abschätzbare Faktoren... müsstest Du bei der Ermittlung eines "fairen Wertes" Zu- und Abschläge vorsehen... unmöglich... das macht m.E. der Markt in Summe besser, und wahrscheinlich anders. Das verweist wieder auf die Charts.
    Einfach akzeptieren wenn ein Laden scheinbar unter oder über Wert gehandelt wird. Aber nicht meinen zu wissen, der Markt läge damit immer falsch. Auch nicht endlos den Grund suchen. Und sich dann entscheiden ob man deswegen, oder trotzdem, kauft oder nicht.
    +++
    Unterm Strich:
    Schulden hat FR als Risiko, die Förderkosten machen sie derzeit zu einer Grenzmine... zusätzlich alle sonstigen Unwägbarkeiten dieses Geschäfts...


    Gerade durch die Schulden kommt auch ein guter Teil des Gewinnhebels.


    Da bleibt es eine Spekulation auf höhere Silberpreise, mit Betonung auf Spekulation. Und darauf, wie die anderen Marktteilnehmer zukünftig die Zukunft sehen werden.


    **********************
    Jetzt bin ich Deiner Frage aber elegant ausgewichen, indem ich gestehe, dass ich doch ein Stück Minenlotterie spiele, was? Hätteste nicht gedacht?


    Ich meine, alle Analysen (mit unseren Fähigkeiten, und dem was wir an Fakten wissen können) können den Spekulations- und Hoffnungs-Anteil nicht aus der Welt bringen. Diesen Teil ganz auszuschließen, oder zu meinen man schafft das, wäre m.E. ein bißchen Hybris.


    Wenngleich Du Recht hast, mit Deiner Signatur. Für den Fleiß stimmt´s auf jeden Fall, der erhöht die Wahrscheinlichkeit: auf Glück als "Ergebnis". Anstatt Glück als rein vom Schicksal abhängig. Oder schlimmer noch, von den Anderen mit denen man "Minenlotterie mit Abgucken" spielt.


    Letzteres ist das Ticket ins Groupthink, daraus folgen meistens eklatante Fehleinschätzungen. Z.B. dass wir hier Alle (vermutlich) nicht mit allem Vermögen, auf Pump und gehebelt, seit 1900 $ POG in amerikanischen Standard- und Techaktien sitzen. :!:


    Dieser Fleiß tut dem Erleben von Selbstwirksamkeit gut und gibt uns was zu tun. Vielleicht sind das die viel wahreren Gründe dafür, dass wir das machen, wenigstens zum Teil? ;)


    In diesem Sinne Gruß und viel... Glück!
    GL

    Oh natürich ist das möglich, allerdings ist das Risikosetup nahezu perfekt, enger Stopp hinsichtlich Gewinnpotential


    Ich denke nach dem Wochenende wissen wir mehr über den weiteren Preisverlauf der FR-Aktie. Dann haben die Marktteilnehmer das verdaut und ihre Schlüsse gezogen. Falls ein erster Ausbruch nach unten erfolgt, könnte (nicht muss!) das ein Fehlausbruch sein!


    Wie wir hier und im WPM-Thread sehen, scheinen die ersten Artikel es eher so darzustellen, dass die Aktionäre FR für den Deal schelten sollen. Wollen da noch Leute billig kaufen, frage ich mich?


    *****************


    Noch ein wenig Number Crunching zum Deal. Bitte schaut mal mit, ob Denkfehler drin sind! Danke im Voraus [smilie_blume]


    1) Erlöse aufs Silber


    San Dimas produziert(e) bei 65k Oz Gold ca. 4,75 Mio Oz Silber (Mittelwerte aus der 2017 Guidance aus der Präsentation). Auf das Volumen kommt es mir nicht an, sondern auf das Verhältnis. San Dimas liefert für jede Unze Gold rd. 73 Oz. Silber. Bei einem Preisratio um 1:70 verteilen sich die am Markt erzielbaren Erlöse grob um 50:50.


    (-> das in starkem Kontrast zum vorherigen Stream: eine ältere Präsentation von Primero weist aus, dass 12% der Erlöse aus Silber kamen. Man verkaufte die ersten 6 Mio Oz. und danach 50% des Silbers zu 4,28 $ an WPM!)


    Also wird rd. die Hälfte der Goldproduktion zu 600 $/Oz an WPM gehen. Die andere Hälfte kann zum Marktpreis verkauft werden, konservativ gerechnet 1200 $. Macht im Schnitt 900 $/Oz. Au.


    Aus Sicht des Silbers gerechnet, wie FR es mit seinem Selbstverständnis wohl tun dürfte, bringt das "Beiprodukt" Gold auf rd. 73 Oz. Silber also 900 $, oder 12,30 $/Oz. Silber.


    Verglichen mit den anderen Minen von FR, ist 50% des Produktionserlöseseiner Mine durch Beiprodukte eine der hohen Hausnummern, die die Cashkosten je Oz. Silber recht niedrig halten dürfte. Dieser Rabatt auf die Förderkosten ist ausbaufähig bei steigendem Goldpreis.
    [Edit: Denkfehler - real geht das Gold ja zum Teil für 600$ weg wegen des Streams. Also hier monetär weniger als 50% des Erlöses durch das "Beiprodukt" Gold!!!]


    2) Reserven und Resourcen


    FR gibt
    nachgewiesene und wahrscheinliche Reserven mit 82 Mio Oz. an.
    Gemessene und geschätzte Ressourcen 120 Mio Oz.
    Alles Stand 31.12.2016 bei FR. Nur Silber; nicht Äquivalente, d.h. ohne Hinzurechnung der Beiprodukte.


    Durch Primero kommen hinzu, auch wieder nur Silber:
    Reserven: 41 Mio Oz.
    Ressourcen: 62 Mio. Oz
    zzgl. der erwähnte hohe Anteil Gold.


    D.h. ebenso wie zur Förderung von FR, kommen durch San Dimas allein zu den Silber-Reserven und Ressourcen des Unternehmens rd. 50% hinzu.


    Und das für 15% "Verwässerung". Das ist doch nicht verdünnt? Kommt mir vor wie "Konzentration erhöht" - mehr Reserven und Ressourcen je Aktie, mehr Förderung je Aktie, mehr Gewinn je Aktie, oder?


    ******************
    Fragen bleiben mir.


    -> wie hoch sind die Abbaukosten je 73 Oz. Silber und 1 Oz. Gold in San Dimas unter normalen Bedingungen gewesen - vor Abzug der Erlöse von Beiprodukten? Ich finde nichts.
    -> Gehört das große Konzessionsgebiet Ventanas und Lechuguilla, unmittelbar südlich von St. Dimas, noch zu Primero, und damit später zu FR? Es ist nicht mit Royalty- oder Streamingverpflichtungen belegt.


    *****************
    Und zum guten Schluss:


    Die FR-Verkaufsempfehlung durch BMO wurde ja schon erwähnt. Jetzt schau mal einer guck:


    Advisors and Counsel
    BMO Capital Markets acted as financial advisor [von WPM]


    Gruß, GL


    Edit: FR ist meine größte Silberposition im Depot. Ich nehme an und hoffe, dass das Gewicht sich demnächst noch deutlich erhöht... ich gehe davon aus, dass der Wert von FR ziemlich neu eingeschätzt werden muss, wenn der Deal so durchgeht und keine Pferdefüße auftauchen.

    Hierzu noch eine Analyse auf seekingalpha.
    https://seekingalpha.com/artic…y-primero-one-real-winner?


    saludos

    Danke für den Link!


    Man kann, wie es der Autor zeigt, alles so und so und auch andersrum sehen, scheint mir.


    Erst ist WPM der Gewinner. Gegen Ende des Textes auch FR.


    Ich verstehe das so:


    1) WPM hatte ein daneben gegangenes Geschäft mit einer nicht erfolgreichen Mine (oder vielleicht nur zum falschen Zeitpunkt) gemacht. Jetzt müssen sie über 1/3 oder so der erhofften Erträge aufgeben, aber immerhin besser als komplett weg.
    Man kann sagen sie haben durch den Deal gewonnen, aber auch: können froh sein, dass sie jetzt nicht komplett wie Verlierer aussehen.
    (Mehr dazu, wie sie beim Silber abgehängt wurden, unten. Das tut weh, meine ich.)


    2) FR "verwässert" um rund 15 % und kann dadurch seine Produktion um 40 oder 50% steigern. Find ich nicht schlecht. Keine neuen Schulden, allerdings Investitionsbedarf.
    Mal nachgerechnet: zu 175 Mio FR-Aktion (fully diluted) kommen 21 Mio an WPM und rd. 6,4 Mio für Primero.


    3) Dazu kommt das mit dem Stream, das dürfte @Severin interessieren. Und ich versuchs mal zu verstehen.


    Wheaton International has agreed to terminate the existing San Dimas silver purchase agreement with Primero (the "Existing SPA") and enter into the First Majestic PMPA, which includes the following terms:

    • 25% of gold production plus an additional amount of gold equal to 25% of silver production converted to gold at a fixed gold to silver exchange ratio of 70:11 from San Dimas
    • For each ounce of gold delivered, Wheaton International will pay to First Majestic a production payment equal to the lesser of US$600/oz, subject to a 1% annual inflationary adjustment, and the prevailing market price

    ----------
    1 If the average gold to silver price ratio decreases to less than 50:1 or increases to more than 90:1 for a period of 6 months or more, then the "70" shall be revised to "50" or "90", as the case may be, until such time as the average gold to silver price ratio is between 50:1 to 90:1 for a period of 6 months or more in which event the "70" shall be reinstated.


    WPM erhält je 25% vom produzierten Gold uns Silber. Aber, geliefert wird nur Gold, und WPM zahlt 600 $ je Oz. und jährlich 1 % mehr als Inflationsausgleich, alternativ - falls niedriger als die 600 $ - den Marktpreis.


    Das Silber bleibt bei FR. Je 70 Unzen Silber, auf die WPM ein Anrecht hat, muss WPM bei FR in eine Unze Gold "umtauschen", die darf es dann wie oben beschrieben für 600 $+ kaufen. Das macht 8,57 $ je Unze Silber.


    Der Witz ist: FALLS das Silber besser performt als Gold, (womit wir ja im EM-Bullen rechnen), z.B. auf ein Ratio von 1:50, muss WPM immer noch 70 Oz. für eine Unze Gold hinlegen. Der Anteil von an der Silberproduktion, der an WPM geht, fällt dann praktisch gesehen.


    In der Fußnote steht, dass das Umtauschverhältnis auf 1:50 oder 1:90 angepasst wird, falls das Ratio für mehr als 6 Monate niedriger als 1:50 oder höher als 1:90 liegt.


    Das heißt: der Hebel des Silbers gegenüber dem Gold im Bullenmarkt ist für WPM ziemlich raus. Dieser Hebel bleibt bei FR (im Rahmen der möglichen Anpassung auf 1:50 - und wir erinnern uns: das langjährige Mittel ist rd. 1:15)


    An diesem Hebel des Silber ggü. Gold ist WPM dann über seine 21 Mio. FR-Aktien "indirekt" beteiligt. Das ist der Trostpreis.
    ***************************
    Ich finde den Deal im Ergebnis für beide Seiten "gut".


    WPM hat eine Fehlinvestition gerade nochmal gerettet, guckt bei einer Silber-Outperformance ziemlich in die Röhre, aber darf über die Aktien von FR teilweise daran teilhaben.


    FR hat ohne neue Schulden eine erhebliche Produktionsausweitung in Aussicht und bleibt ein überwiegendes "Silverplay". (Wieviel an Ressourcen/Reserven prozentual bei FR dazu kommt, müsste bitte jemand Anderes mal gucken - danke!)


    Für mich ist der Gewinner eher FR, die damit fortsetzen was sie nun einmal noch immer tun: ein wachsendes Unternehmen sein. Wie man am Langfristchart sieht, im Vergleich mit CDE HL PAAS:
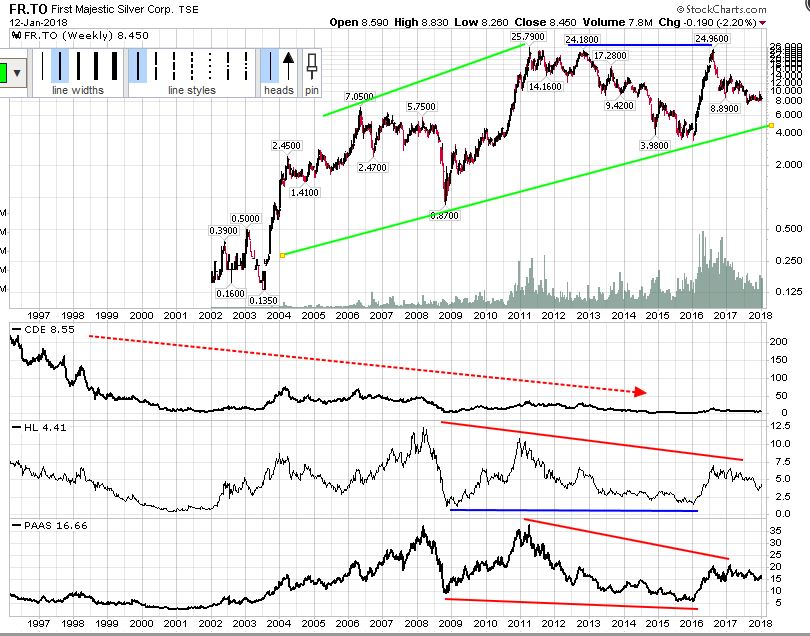


    Vielleicht gab es wegen dieses Geschäfts gar die Outperformance von FR ggü. Peers, siehe eine Seite vorher First Majestic Silver Corp./ FR,AG (TSX,NYSE) ,


    die, wie wir jetzt ja hörten, wohl genau mit der Absicht von BMO gestoppt wurde, damit sie selber noch reinkommen... @onlinefan schrieb hier: Klondex Mines / KDX, KLDX (TSX, NYSE) davon.


    Gruß, GL

    Habe gerade noch MUX und OR nachgelegt.
    Das unter der Annahme, dass der Test des Aufwärtstrends seit dem Tief Mitte Dezember gelaufen ist. Hier für Silber:


    Gold hat sein bisheriges Hoch in diesem Lauf schon überwunden, hier im 2-Std.-chart:


    Gruß, GL

    Für mich ist das recht neu, auch noch nach Insidertrades zu schauen. ich muss auch mal blöd fragen.


    Also
    - das bei FNV sind Verkäufe!? Oha.


    - bei MTA Käufe, aber nur der letzte im "Public Market". Frage: wie kauft man das zu einem Preis unterhalb des Börsenpreises im "Public Market"? Sind manche gleicher als Andere? Oder was stellt das dar? - ist nicht nur der Kringel unterhalb der bars, sondern so steht´s auch in der Tabelle drunter. Kauf zu 53,1 ct am 02.01.2018


    - SSL - da sehe ich dass der Ausübung von (günstigen) Kaufoptionen manchmal Verkäufe zum Marktpreis vorausgehen... (o.k. ich bin am üben zu verstehen, was da vor sich geht)


    - bei EMX hat´s bis November gescheppert... ohne Registrierung bei Canadian Insider sieht man nur die neueren Deals in der Tabelle, teils sind die Stückzahlen hier nicht so groß gewesen (bei den neueren Trades) oder es war Kompensation in Aktien.


    - bei RZZ kauft der Chef hundertstückweise oder so im Markt... :hae:


    Bei OR, WPM, MMX, ANZ und ELY dem gegenüber weniger los.


    Gruß, GL


    PS: Von den Erwähnten hab ich FNV, WPM und RZZ nicht im Depot... zur Info.

    Kurze Frage an die Experten - "Merkwürdigkeit" bei Optionsscheinen?


    Hatte seit "weiter unten" im Short-Squeeze ein paar Silber-Calls im Depot. Nach Teilverkauf läuft eine Position weiter, mit zum Glück zeitlich begrenzten Stop-Loss-Orders. Die letzte Order lief am Freitag aus... und ich schaute heute früh was so los war.

    Ergebnis:


    diverse BNP Silber Calls hatten heute morgen einen Durchsacker, der nicht mit dem Silberpreis zu erklären war. Bei CITI, Deutsche etc. erscheint der Durchsacker lange nicht so extrem!!


    Sowas dürfte einige Leute per SL-Order von ihren Positionen trennen... wie schützt man sich? Gibt es mehr und weniger vertrauenswürdige Emittenten?


    BNP (als ein Beispiel von Mehreren):


    Deutsche (als ein Beispiel von Vielen):


    Gruß, GL

    Bankenüblich, bankfrisch, mit Fingerabdrücken... um nicht ins total Subjektive und idiosynkratische Begrifflichkeiten zu kommen, kann man sich mal ansehen, was unter dem Begriff "(Bank-)handelsfähigkeit" bei Anlagemünzen zu verstehen ist. Auch wenn die Auslegung wiederum nicht nach DIN-Norm geregelt ist... also z.B. wie muss ein Kratzer beschaffen sein, damit es ein "tiefer" Kratzer ist? Dennoch:


    https://www.scheideanstalt.de/muenzzustand/
    https://www.kruegerrand.de/zustandsbewertung/ (mit Beispielfotos)
    https://norddeutsche-edelmetal…it-und-zustandskriterien/ (lustige Pseudofotos mit absichtlich dargestellten Fehlern aus dem Bildbearbeitungsprogramm)


    Gruß, GL

    Metalla Royalty and Streaming gestern mit über 16% Plus.

    Ja, der Lichtblick des gestrigen Tages. Bei den Minen laufen ja allenfalls Einzeltitel zeitweise und schwer vorhersehbar "erfreulich", aber die Umsätze stimmen dann oft nicht.


    Hab sie auf dem Schirm weil in den letzen 7 Wochen gekauft.


    Bei MTA gestern gutes Volumen, in jeweils einer Minute einmal ca. 170k und einmal rd. 40k Stück nach oben gekauft, letzterer bei .593. Sie hat bei .62 geschlossen, aber das waren kleine Umsätze.


    Sieht bei mir - noch im Laufe des gestrigen Tages - so aus :


    Gruß, GL

    Totgeglaubte zucken wieder. Warum weiß ich nicht.


    Bitte vorm Kaufen unten weiterlesen. Ich vermute landesspezifische Problemlagen.


    Früher hat JS den tansanischen Präsidenten Jakaya Kikwete gepriesen, der auf Rechtsstaatlichkeit setzte, gegen Korruption vorging und das Land lt. JS mustergültig im Rahmen der Möglichkeiten modernisierte. TNX hatte auch Joseph Kahama als COO an Bord. JS hatte schon immer den Anspruch einer fairen Partnerschaft mit dem Staat, in dem die Gesellschaft tätig ist.


    Nun, Herr Kikwete trat 2015 ab. Joseph Kahama ist heute für Regierungsnahe Organisationen tätig, nachdem man sich getrennt hatte. Unter Anderem als "THE Secretary General of the Tanzania-China Friendship Promotion Association (TCFPA)". (Sein Vater war früher tansanischer Botschafter in China gewesen).


    Spätestens im März 2016 wurde deutlich, dass die Regierung die Eigentumsrechte der Gesellschaft nicht achtet. http://www.tanzanianroyalty.co…0303-TNX-News-Release.pdf


    Die letzten Veröffentlichungen der Gesellschaft lassen ahnen, wo es hingeht, wenn JS schreibt:


    "August 11th, 2017
    TORONTO, ONTARIO – Tanzanian Royalty Exploration Corporation (TSX:TNX)(NYSE MKT:TRX) hereinafter (the “Company”) announces that it is not affected by new laws in Tanzania.
    “The new mining laws in Tanzania appear to be an action to gain a fair share of the financial rewards for the people and nation of Tanzania while still providing incentives to the investors. The proposed legislation is not nationalization.” stated James E. Sinclair, Executive Chairman." "


    "Tanzanian Royalty Comments of the impact of Acacia / Barrick-Tanzania Settlement
    October 23rd, 2017


    ...
    Tanzania and shareholders in the extraction industry can both benefit in a fair distribution of generated mineral profits.
    We saw a similar structure recently negotiated between Freeport McMoRan and the Indonesian government; where Indonesia obtained 51% of the Grasberg mine. These are fair relationships between a host nation and investors." said James E. Sinclair, Executive Chairman.

    Sinclair foresaw the necessity of fair dealing and sharing the profits in resource extraction with the host nation and its people. The Company executed its agreement with Tanzania in 2010 regarding the Buckreef mine. The Government of Tanzania through STAMICO owns 45% of the Buckreef Mine and shares 45% of the benefits when all costs have been recovered."


    Zimbabwe und Caledonia Mining, ick hör Dir trapsen!


    Gruß, GL

    "Wir entschuldigen uns bei unseren Fluggästen für das kleine Luftloch. Die Kotztüten befinden sich unter Ihrem Sitz.
    Den Panikknopf können Sie jetzt loslassen. Es ist nichts passiert. Wir hoffen, dass Sie Ihre Stops mit etwas Sicherheitsabstand zum steilen Aufwärtstrend platziert hatten.
    Wenn Sie soeben von Ihren Wertpapieren getrennt wurden, und das jetzt schon wieder bereuen, können wir ihnen mitteilen: So macht der Markt das."


    Längerfristig: Bringt es denn der Keith überhaupt noch?

    Gestern drüber gestolpert - "der Keith" macht jetzt auf Projektentwickler: nach First Quantum und First Majestic ist das neue Vehikel First Mining Finance.


    Mich überzeugt es nicht unbedingt soooo, weder von den Mini-Projekten her, noch ist mir die geplante Strategie konkret genug ausgeführt. Daher kommt meine Erwähnung keiner Empfehlung gleich! Sie schreiben es selber: wir sind Geldverbrenner, bis, ja bis... es ganz toll wird. Da dürfte allein der Name Keith Neumeyer schon aktienkäufer anlocken, aber reicht das?


    Evtl. wäre ein eigener Thread für First Mining Finance FF.TO sinnvoll? Ich würde ihn sicherlich nicht pflegen. Aber Keith Neumeyers Unternehmungen dürften beobachtungswürdig sein.


    Gruß, GL

    Ja, ich beobachte die auch die Entwicklung.


    In der Präsentation viele interessante Vergleiche mit anderen Silberproduzenten - natürlich die vorteilhaften. Man werfe einen Blick auf die Verwässerung, im Vergleich mit CDE und Konsorten.


    Die stark sinkenden Kosten je Unze, mir ist das nicht ganz klar, könnten durch den verrechneten Erlös aus den Basismetallen kommen?


    Zuletzt soll China, als Antwort auf die US-Steuerreform, die Gewinne ausländischer Unternehmen steuerfrei gestellt haben, evtl. gar rückwirkend für 2017, wenn diese in China reinvestiert werden. Das beträfe u.U. Silvercorp, und könnte vielleicht positive Überraschungen beim Gewinn nach Steuern bewirken?


    Gruß, GL