Beiträge von GermanLong

    Da posiert also Marin Katusa als Interviewer von Melby, damit der Werbung für UROY machen kann.


    Katusas Werbetexte für UROY sind als bezahlt und biased gekennzeichnet. Und wie ich oben zeigte, ist Katusa mit Adnani im Bett.


    Da kann man gar nicht groß genug dran schreiben, "Achtung Werbesendung, wir wollen nur Ihr Bestes." Wat für'n perverser Scheiß, und leider erkennen's die Leute offensichtlich nicht.


    Gruß,

    GL

    Dann wollen sie das Geld aus der Finanzierungsrunde also komplett in physisches Uran stecken. Nicht in neue Royalties. Das scheint doch die Botschaft zu sein. Ob das wohl von URC strategisch so ausgedacht ist? Oder ob es derzeit keine Möglichkeit gibt, mit dem Kapital ertragreiche Royalties oder Streams zu generieren?


    In diesem Oktober sollte übrigens auch die Zahlung für 300.000 lb Uran an CNG fällig werden, wenn auch zu nur rd. 47 USD/lb. Ist damit das gezeigte Request glaubwürdig? Geld für einen weiteren Kauf hätten sie wahrscheinlich nicht, es sei denn, sie hätten über das ATM weiter verwässert oder andere Investments verkauft.


    *******

    Ich bin mir bei der Firma nicht besonders sicher. Verlockend ist es, das Royalty-Modell im Uran-Sektor angewendet. Fragen habe ich: Erstens von der Wirtschaftlichkeit und Transparenz her. Zweitens vom Führungspersonal her.

    *******

    Habt Ihr mal ausgerechnet, was die Royalties von URC an Einnahmen bringen werden? Genaues ist schwer zu finden. Wenn ich mal aus der Präsentation z.B. die produzierende McArthur River nehme... und - grob optimistisch übersteigert - die maximal genehmigten 25 Mlbs p.a. (H12023 waren es real gerade mal 6,7 Mlbs), zu 80 USD/lb... bei 1% GRR von 9% Anteil... sind das gerade mal 1,8 Mio USD p.a. Das finde ich sehr wenig. Wenn überhaupt was fließt, s. unten.


    Cigar Lake/Waterbury: Was bei einer NPI rauskommt, das weiß der liebe Gott.


    Dass URC in der Präsentation keine Einnahmen(-entwicklung) aus den Royalties darstellt, wenigstens aus den tatsächlich produzierenden, scheint mir dazu zu passen und wäre schon "ungeschickt". Doch viel merkwürdiger: Im Financial Statement zum 31.06.23 finde ich zwar Kosten und Verlust, aber keine Royalty-Einnahmen???


    Weitere Frage: Ist der Anteil am EV, der nicht durch Uran und andere Investments hinterlegt ist, für das Royalty-Geschäft angemessen?


    MC lt. Yahoo Finance: 280 Mio USD. Netto Cash und Schulden z. 31.06.23 vernachlässigbar.

    Physisches Uran: lt. Präsentation 94 Mio USD Marktwert. Heute wäre es etwas mehr. Ob die 300.000 Pfund aus der geplanten Oktober-Lieferung von CGN schon darin sind, ist unklar.

    Dazu kamen z. 31.06.23 ca. 42 Mio CAD für Anteile an YCA.L und QRC.TO (!??). Das dürften heute ungefähr 30% mehr sein bei YCA.L, gesamt rd. 38 Mio. USD

    Da bliebe an EV für das Royalty-Business: ca. 140 Mio USD. Nicht wenig für intransparente Einnahmen von - meine Vermutung - aktuell bestenfalls im einstelligen Mio-Bereich p.a.!


    Dazu kommt das ATM-Programm, das nebenbei fast unbemerkt für Einnahmen sorgt, aber auch verwässert.


    Fazit:

    Erstens braucht es die aktuellen Zahlen zum Ende 3.Q. Zweitens ist mir das zu viel Intransparenz. Drittens könnte das Royalty-Business überteuert sein.


    Das Mischgeschäft aus Uran, Royalties, und dann noch zu einem kleinen Teil QRC.TO im Portfolio macht die Einordnung und Bewertung schwer. YCA.L kann ich selber kaufen. Wenn, dann will ich eine Royalty-Finanzierungsgesellschaft haben, die transparent berichtet. Das ist hier nicht gegeben.

    *******

    Jetzt mal zur Person.


    Der Gründer und Chairman von URC, Amir Adnani (->Marketscreener) steckt (zusammen mit David Garofalo) auch hinter GoldMining Inc. und GROY.


    Die unseriöse Governance bei GROY und der katastrophale Verlauf für die Retail-Aktionäre sind bekannt. Adnanis Name erscheint zwar nicht mehr im Führungsteam bei GROY, aber: Er wollte oder will scheinbar eine Carbon Royalty Corp. gründen. Auf deren Webseite beschreibt er seine Rolle bei GROY so:
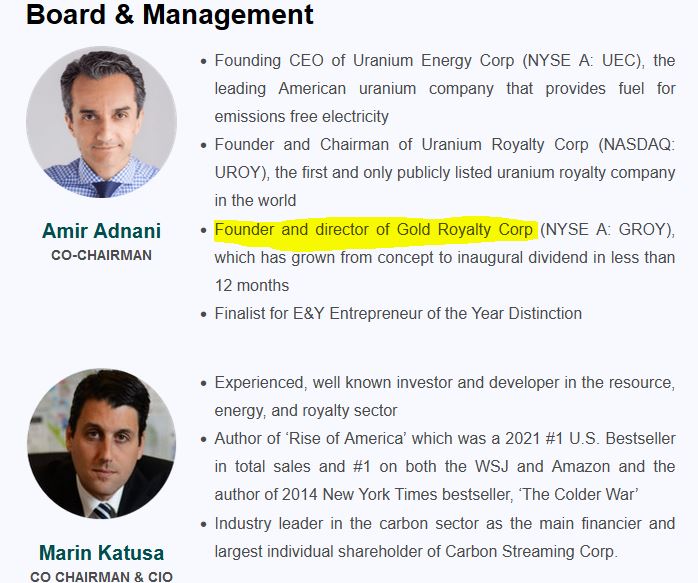


    Das Erscheinen von Marin Katusa an dieser Stelle macht die Sache für mich sicherlich nicht vertrauenswürdiger, genau so wenig wie die Tatsache, dass Adnani noch einen Einstieg ins Carbonstreaming-Geschäft anstrebt(e).


    Ich bleibe trotz Depotposition misstrauisch.


    Gruß,

    GL

    Gleason & Sons Commits to Providing Electric Royalties with $10 Million Convertible Credit Facility for Acquiring Cash-Flowing Royalties

    Das brauchen diese Läden... produzierende Royalties. Bei den ganzen Hoffnungsprojekten weiß ja keine Sau, welches Bergwerk in den nächsten Jahren tatsächlich gebaut wird. Nur... was kann man mit 10 Mio reißen? Gute Royalties würden auch Andere gerne kaufen.

    Gruß,

    GL

    Vox Acquires Pre-Production Plutonic East Gold Royalty in Western Australia

    Danke.


    Die Royalty bringt im Moment für VOX erstmal weniger, dort wird derzeit nicht produziert (war aber auch keine große Kaufsumme). Der abgedeckte Bereich gehört zu den zeitlich späteren Prioritäten von Catalyst bzgl. Abbau:


    Lediglich "Salmon" nennt VOX, das lt. Catalyst mittelfristig in Betrieb gehen soll. Prio 1 für Catalyst ist "Trident", das erfasst die Royalty nicht. Die Übrigen sind langfristig geplant, bzw. erscheinen in der Planung lt. Präsentation gar nicht (Trout, Piranha). Also kein schneller Cashflow. Darauf achte ich in diesen Zeiten.


    Leider macht VOX keine Angaben, woher das Geld kommt, hoffentlich aus dem Cashbestand. Sie sollten mal die Dividende abschaffen und ihr Kapital schonen, damit sie für solche Kaufgelegenheiten keine Schulden brauchen.


    VOX gefällt mir und ich halte sie weiter. Dieser Deal ist ganz nett, aber sicher kein fundamentaler Anlass für einen umgehenden Kauf.


    Gruß,

    GL

    Das ist war...leider...ein pog über 2000, wohl zu 2500 würde minen zum ath helfen. Da würde ich 50% meiner minen raushauen

    Das Verkaufen fällt mir am schwersten... zB bei OR.TO und TFPM.TO war dem Kopf völlig klar, dass sie Anfang Mai ihre Preisziele erreicht hatten und weitgehend verkauft gehören. Habe das aber viel zu wenig hin bekommen. Der schwierigste Gegner ist in Dir selber...


    Gruß,

    GL

    Selbst heute kommen die Minen, aber auch die Royal.+Streamer bei steigendem POG nicht aus dem Quark. Es ist zum Heulen...

    Ja... bei den Produzenten, Developern und Explorern verstehe ich ja, dass in diesen Zeiten die spekulative Luft komplett raus geht. Wenn höhere (aktuelle, und zukünftige) Kosten von Energie, Material und Kapital eingepreist werden. Das ändert so manche Berechnung massiv, erst recht wenn sehr pessimistische Annahmen gemacht werden. Risk-off.


    Das Verhalten der Royalty&Streaming-Co's ist allerdings ziemlich verdächtig. So als würden bald gar keine neuen Projekte mehr in Betrieb gehen. Ganz gut halten sich (noch) ELE.V und VOXR. Die Beiden haben vergleichsweise hohen Cashflow von produzierenden Royalties.


    Das ergäbe fast nur Sinn, wenn

    - der aktuelle Goldpreis bald wieder fällt

    - Kosten von Energie und/oder Kapital neue Projekte abwürgt und produzierende Bergwerke im die Stilllegung zwingt

    - Goldbergbau eh verboten wird (ESG, oder "nicht kriegswichtig").

    Entweder-oder, oder Alles zusammen. Hm.


    Um nicht zu viel zu heulen, ist mein Aktiendepot seit geraumer Zeit vom EM-Schwerpunkt weggerückt. Ein reduzierter Kern an EM-Royalty&Streaming-Co's mit Cashflow hat Bestand, und - als marginale Beimischung fürs Spekulantenherz - wenige Produzenten in speziellen Entwicklungsphasen / Ansätzen wie DNG.TO, SOMA.V, CYL.AX und AAU.AX (EDIT: die letzten drei sind hoch riskante Mikroproduzenten, deren Plan erst noch aufgehen muss! - vor blindem und preisinsensitivem Kauf ist zu warnen!)


    Derzeit kaum noch andere Metall- und Rohstoffaktien, auch nicht als Royalties (Altius, Ecora) - bloß ein paar reduzierte Restbestände von GMX.TO und Zinnproduzenten laufen weiter mit. Etwas Energie. Und >50% Uranaktien. Die Watchlisten sind bereit, damit Verschiebung der Gewichtungen jederzeit vorgenommen werden kann.


    The road to 2032 is extremely volatile and leaves the most experienced traders vulnerable to trading off of emotions.


    Charttechnische Basisorientierung mit wenig täglichem Rauschen (Wahnsinn im Kopf) ist der Wochenchart mit einfachem gleitendem 30-Wochen-Durchschnitt, und ein paar wenigen Linien, so wie er hier es zeigt: https://m.youtube.com/@uselinkinv


    Gruß,

    GL

    Was denkt Ihr von Serica Energy SQZ.L? Nordsee Öl- und Gasförderer ca 50/50. 9% Dividendenrendite lt. Yahoo Finance. Problematisch waren die britischen "Übergewinnsteuern", was sie als Grund nennen, dass sie in andere Staatsgebiete im nördlichen Europa diversifizieren wollen.


    Ich habe sie derzeit klein im Depot, um sie mal im Blick zu halten. Bin nicht so bewandert in der Bewertung und Alternativen in dem Sektor.


    Gruß,

    GL

    Jim Sinclair, Gründer der Tanzanian Royalty Corp., später TanRange, heute TRX Gold Corp., ist am Freitag verstorben.


    Von ihm habe ich viel gelernt, als er noch selber seine Webseite betrieben und mit Inhalt befüllt hat. Chartanalyse, oder der frühzeitige Hinweis, daß nur Royalty-Gesellschaften sich als langfristiges Investment im Sektor der EM-Aktien eignen. Das hat meinem damals grün hinter den Börsenohren geführten Depot den Wert gerettet. Auch wenn ich oft genug seine Informationen nicht umsetzen konnte, immer war er für mich aufgrund seiner Erfahrung eine Autorität, der großzügig sein Wissen teilte.


    Jim hatte die 1030 USD beim POG lange vorher als einstweiliges und sehr bedeutsames Hoch angekündigt, die 2008 erreicht wurden. Kaum jemand glaubte in diesem Moment an eine starke Korrektur, doch sie kam. Die EM-Aktien (auf Basis der Indizes) überschritten die 2008er Hochs zwar später recht geringfügig, aber da stand der Goldpreis auf 2011 zugehend schon deutlich höher. Die Minenperformance (Minen:Gold-Ratio) fiel seit 2008.


    Ein angemessener und schöner Beitrag zu diesem Anlass, mit noch viel mehr über seine Rolle und Geschichte: "The Original Gold Bug - remembering Jim Sinclair"


    Externer Inhalt m.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.


    Gruß,

    GL

    Ja @inspirare , eine Bestätigung der Meldung aus erster Quelle wäre gut.


    Mir fällt dazu ein, was MA sagt: der Goldpreis bricht erst dann aus, wenn das Vertrauen kollabiert, dass die Staaten ihre Schulden zurückzahlen können.


    Gruß,

    GL

    Ich denke, dass man bessere, sicherere und zutreffendere Aussagen hat, wenn man mit unveränderbarem Wertmesser misst, ...

    Ratio-Geschichten, gute Sache, an sich. Au/Pt etwa. Nur, welcher Sachwert soll denn der unveränderbare Mittelpunkt des Universums sein? (In diesem Forum ist das klar, aber das ist nur eine einzige, besondere Betrachtungsweise. Oder: Form der Psychose.)


    Was Anderes ist die Frage, lin oder log beim Chart.


    Für die Analyse der Kurscharts, ausgedrückt als Preis in Währungen, hab ich gelernt, vor langer Zeit glaube von JS: Linear skaliert für kürzere Zeiträume, log für Langfrist-Charts. Oder: für extreme Wertschwankungen. Was im zyklischen Rohstoffsektor oft auf das Gleiche hinaus läuft.


    Bei der log-Skalierung ist eine gleiche prozentuale Veränderung immer gleich lang, egal wo auf der Skala.


    Welcher der beiden Charts ist für die dargestellte Situation hilfreicher?


    Und nein, das soll nicht nahelegen, dass der Kurs von VGZ sich verhundertfachen wird. Mit Sicherheit nicht! Eher schon, dass in

    diesem Sektor 95-99 % Verlust vom Zyklentop normal ist.

    Gruß,

    GL

    Weiß nicht genau genug, was Du damit sagen willst. Die Charts sind vermutlich korrekt.


    Für das ganze Bild muss man noch die übrigen Charts von Mark ansehen. Sind allerdings nicht ganz aktuell, ab 4Q 22 nur seine Schätzung.


    Es bleibt dabei:

    - starke Erhöhung des Buchwerts durch Zukauf

    - dafür hohe Schuldenaufnahme, und hohe Verwässerung.


    Dem zur Folge fiel im 3. Quartal '22 der Kurs stark, während dennoch die MC hoch sprang.


    Der derzeitige Kurs ist also OK, auf Basis der EM-Erlöse je Aktie, s. Beitrag von Sorgenfrei . Seine Entwicklung entspricht (absehbar) seit einer Weile und bis zur Schuldenreduzierung der eines riskanter positionierten Unternehmens. Aktuell müssen wir vermutlich noch höhere Zinsen für die Schulden einrechnen, höhere Abzinsung bei der Berechnung des Buchwerts, und evtl. niedrigere als angenommene EM-Kurse für die Erlöse im lfd. Quartal. Ob das nochmal eine aktuelle Überbewertung bedeutet, könnte man ausrechnen, wenn man bei der Firma in die Tiefe geht, und einen Peervergleich anstellt...


    Dass man auch mit SSL bei gutem Kaufzeitpunkt Gewinn machen kann, ist klar. Im Downturn sieht das aber eher schlecht aus. Ob der vorbei ist, muss Jeder selber raten.


    Gruß,

    GL

    Kurstechnisch für mich eine der größten Enttäuschungen der letzten 1-2 Jahre.

    Ham wir ja schon drüber gesprochen. Hohe Schulden, die sie bei "bedrückten" Goldkursen oder relativ hohen (weil variablen) Zinsen schlecht zurückzahlen können. Dazu die massive Verwässerung aus dem 3.Q 22,

    so dass als Chart nur einer mit der MC taugt. ( Palatin , der mögliche Aktienrückkauf hebt die massive Verwässerung bei Weitem nicht auf!)


    Der MC-Chart sieht dann auch gleich viel besser aus als der Preischart. "Siehst Du, sie ist gar nicht so stark gefallen" ;)


    Dass sie mit den Schulden theoretisch einen höheren Hebel hat, ist klar. Aber der wirkt bekanntlich auch nach unten.


    Gruß,

    GL

    Willkürlich? Das disqualifiziert dich, meines Erachtens.... :tired:

    Na denn...

    Welcher Kreisbogen, welche Parabel, die schon so oft von irgendwelchen Künstlern in die Charts eingezeichnet wurde, im Versprechen dass "gleich" die Kurse explodieren, ist denn je so aufgegegangen? Im Nachhinein kann man die an passende Stellen immer hinmalen, es gibt ja - meist kurzzeitig - manchmal solche Entwicklungen. Prognostischen Wert sehe ich in solchen Kurven wenig. Darauf zu beharren steht verspinnerter Esoterik nahe, Pippi-Langstrumpf-Denken.


    Die Jünger der Klimakirche machen möglicherweise die gleiche Fehlannahme, Stichwort "unendlicher Hockey-Stick". Das anzumerken, stößt hier interessanterweise eher auf Zustimmung. Aber wenn es um das angeheiratete Asset geht, ticken die Menschen anders.


    EINEN Wert haben Kurven im Chart. JS hat damals auf das Werkzeug hingewiesen. Bei einem tatsächlich exponentiell beschleunigten oder parabolischen Preischart - erst recht, wenn das auf einer log-Skalierung auftritt - kannst Du das mit Chartlinien und Indikatoren nicht mehr gut packen. Da legst Du das am besten passende Kurvenlineal (die sind mathematisch hergeleitet!) bestmöglich daran. Wenn die Kurve gebrochen wird, ist das ein Zeichen, daß die zunehmende Beschleunigung vorbei ist. Nichts Anderes dürfte eine exponentiell steigende (oder fallende) Kurve ja sein. Aber das ist nicht prognostisch, sondern die Erkennung des Trendbruchs bei exponentieller Entwicklung. Quasi das Gegenteil von " Vorhersage": Erkennen, wann es vorbei ist. Trendfolge.


    Gruß,

    GL