Beiträge von GermanLong
-
-
-
Kurze Frage: wie geht ihr mit russischen Goldmünzen um? Bei guten Preisen mitnehmen!?
"Feindesgeld" "Feindsender" "Feind..."

Im Moment würde "Einschmelzen" wahrscheinlich die meiste Zustimmung erzielen, auf der Straße
Gruß, GL
PS Wat für eine Frage... wenn man Material kaufen will und es billig vor die Nase gehalten bekommt... was tut man dann? -
Physisch als Münzen/Barren scheint nicht viel da zu sein, bei den Händlern mit halbwegs vertretbaren Preisen. Wagner hat nix im Shop. Beim Belgier hat jemand die letzten 1Oz-Känguruhs von gestern Abend weggekauft (ich war´s nicht)... und von den "günstigen" Zehntel Britannias sind keine zwei Tubes mehr auf Lager...
Nicht dass es nicht in USD nochmal Richtung 1000 USD gehen könnte... aber was heißt das dann in €uros... und das PLAT:GOLD Ratio finde ich wichtiger. Für die Frage, welche Metalle physisch halten bzw. in welchem Verhältnis.
"Kurzfristig": 2. Ausbruch und Retest aus einem Abwärtstrend:
Nicht vergessen, wo wir langfristig gesehen sind!!! Wann auch immer es ist, dass 1:1 kommt... wo ein paar Widerstände davor liegen...

(Da sind noch ein paar mehr Linien reingekritzelt... die haben nix zu bedeuten
... aber auch die vom Chart oben sind dabei)Gruß, GL
-
Alles anzeigen
Kursverhältnis Altius zu Anglo Pacific
längerfristig:
kurzfristiger, in etwa was oben der rote Kasten ist:
Vor fast 10 Tagen habe ich ALS.TO komplett in APF.L getauscht (hatte mehr Altius als Anglo Pacific). Jetzt der dritte Wochenschluß unter der 200-Tage-Line(=40 Wochen). Kann aber auch verkehrt sein...
Gruß, GL
Ratio ALS.TO zu APF.L: War der Zusammenbruch ein Fakeout, oder läuft mit der aktuellen Stärke von Altius der Retest des gebrochenen Aufwärttrends?
Ich habe meine Komplettverlagerung in APF.L noch nicht rückgängig gemacht.
Heute per Zufall die Dividendenbuchung gesehen... und mal nachgeschaut: lt. Yahoo Finance Dividendenrendite bei APF.L ca. 7%, bei ALS.TO 1,8%

Gruß, GL
-
Kursverhältnis Altius zu Anglo Pacific
längerfristig:
kurzfristiger, in etwa was oben der rote Kasten ist:
Vor fast 10 Tagen habe ich ALS.TO komplett in APF.L getauscht (hatte mehr Altius als Anglo Pacific). Jetzt der dritte Wochenschluß unter der 200-Tage-Line(=40 Wochen). Kann aber auch verkehrt sein...
Gruß, GL
-
Solitario Zinc - bei dem Ausbruch der Zinkpreise müsste XPL eigentlich loslaufen
Tja ich frag mich hier, wie bei potentiell allen Produzenten der Primärrohstoffe (Erze):Was passiert mit der Nachfrage und dem erzielbaren Preis, wenn der Preis des Endproduktes zwar steigt, aber das wesentlich auch deshalb, weil die Weiterverarbeitung zB wg Energiemangel zurückgefahren wird?
Stahlpreis durch die Decke (Mangel an Kokskohle), Eisenerz runtergefallen.
Aluminiumpreis durch die Decke (Produktion wg. Strommangel verringert), Bauxit runtergefallen.Zink:
One of Europe's main zinc smelters, Nyrstar, will cut production at one of its European smelters due to rising energy costs in the continent, at a time when premiums in the region are at six-year highs.
"Nyrstar’s fully electrified zinc smelter in Budel-Dorplein, the Netherlands, is curtailing production during peak times of day when power prices exceed the break-even cost of production. This is in response to the surge in regional power prices over the past year," a spokesperson for Nyrstar told Fastmarkets on Friday.
???
Ziemlich crazy das Alles... ungewöhnliche Zeiten.
Gruß, GL
-
Ach, den hier hatten wir noch nicht verlinkt.
Precious Metals Royalty And Streaming Companies: The September Report
https://seekingalpha.com/artic…nies-the-september-reportGruß, GL
-
Peter Arendas mit einem Fanartikel zu VOX.V:
https://seekingalpha.com/artic…ock-small-rapidly-growing
U.a. schreibt er vom absehbar wachsenden Cashflow, aber auch, dass die Aktie nicht mehr unbedingt ganz billig sei.VOX.V hält sich auch heute vergleichbar mit dem Highflyer GBRR.V
In der jüngeren Vergangenheit wohl die beiden am besten laufenden EM-Royalty-Gesellschaften.Im Ratio GBRR zu VOX, seit Börsenstart von GBRR, kann man - je nach Geschmack - sehen:
1) einen stabilien Seitwärtstrend, d.h. Gleichlauf der Beiden unter zwischenzeitlichen Schwankungen
2) evtl. auch einen leicht fallenden Trend, d.h. VOX mit leicht besserer Performance.Das Ratio bleibt sicher interessant zu beobachten.
Wenn ich zukünftige Outperformer unter den KLEINEN EM-haltigen Royalty-Gesellschaften suche, gehört VOX für mich ganz hoch oben in die Kandidatenliste. Auf dieser Liste hätte ich noch Elemental und Altus Strategies. SPOT sehe ich als Klasse für sich, da ganz anderes Geschäftsmodell, aber doch auch Royalty-Sammler.
Gruß, GL -
-
Hallo @fritz,
ja danke! Ändern tut das m.E. doch wenig...
Dieser Grund sollte in der Mitteilung offen mitgeteilt werden, einschließlich der voraussichtlichen oder möglichen Folgen für die anderen bestehenden Finanzierungen von dieser Bank. Wird dies nicht getan, hält das Management die Aktionäre im Unklaren, sorgt für Verunsicherung, beschädigt das Vertrauen, und schadet - per fast zwingend fallendem Aktienkurs - den bleibenden Aktionären.
Die längerfristig üble Entwicklung des Aktienkurses kann man auch nicht wegdiskutieren.
Die angemerkten Risiken bleiben m.E. bestehen. Weitere könnten im ungünstigen Fall durch die Probleme bei Accendo Banco hinzu kommen.
Wenn sogar über Papa Woodyer bei Endeavour Financial die fehlenden 2,5 Mio nicht locker gemacht werden können, riecht das komisch.
Meine noch unschönere hypothetische Alternative hatte ich schon beschrieben.
Gruß, GL
-
Auch wenn der Tiefpunkt im Kurs natürlich hier sein könnte, sehe ich bei dieser Firma zur Zeit weder Vertrauenswürdigkeit noch Substanz, um sein Geld in so einen Fall zu stecken.
Irreführende Kommunikation (Ende August, bzgl. der Kreditvereinbarung zum Kauf der Royalty) ist m.E. mal das mindeste, was hier betrieben wurde.
Die bestehenden Royalty-Rechte und die theoretischen Cashflows sind schön und gut. Doch ist damit zu rechnen, dass die Förderzinsrechte von EMPR der Besicherung der Kredite dienen, falls die Firma sie nicht bedienen könnte. Dann blieben nur noch Krümel an Substanz.
Sollten die damaligen Kapitalgeber aus dem PP zu 0,25 CAD tatsächlich ausgestiegen sein (und zwar mit Plus), wie ein Anderer mir privat schreibt, der angibt Aktionär in größerem Umfang zu sein, so wäre das ein weiterer Indikator, dass die Firma in großem Umfang Vertrauen verloren hat: jedenfalls auf dieser Seite bestünde keine Erwartung mehr, das Kapital durch das Halten von EMPR-Anteilen in der Substanz zu erhalten.
Jede anders geartete Spekulation unter Einsatz von Geld zum jetzigen Zeitpunkt ist m.E. naiv und gefährlich.
Gruß, GL
@Sorgenfrei, liefere doch mal eine substanzielle fundamental begründete Argumentation, warum die Firma und der Aktienkurs gute Zeiten vor sich haben, statt des bloßen Versuchs, meine Argumentationen und Schlüsse pauschal abzuwerten.
-
[Blockierte Grafik: https://www.newsfilecorp.com/i…e/customer-logos/1508.jpg]
EMX to Carry Out C$ 16.5 Million Unit Private Placement
https://ceo.ca/@newsfile/emx-t…on-unit-private-placementEs ist noch gar nicht lange her, da hatten sie die Kasse voller Dollars und jetzt verwässern sie uns, zusätzlich mit 6% Kommission.

Wie man wohl hier weiß, finde ich kritische Fragen und Äußerungen gut.Ja, auch bei einer EMX, die seit Jahren recht diszipliniert und langfristig orientiert arbeitet, darf man ein Verhalten hinterfragen, das ärgerlich ist und im industrieüblichen Rahmen liegt, und das man sich an drei Fingern abzählen konnte, nachdem sie ihr vorhandenes Kapital für ein Geschäft mit sehr gutem erwartbarem ROI ausgegeben hatten.
Ins Auge fällt der Kontrast: Du stellst hier in Serie und weitestgehend unkommentiert fast jede News und viele bezahlte Werbeartikel bestimmter (vorwiegend kleinerer) Gesellschaften hier ein, u.a. (aber nicht nur) auffallend bei Empress, bei denen es deutlich mehr zu hinterfragen gäbe.
Kommt mir irgendwie "unausgewogen" vor.
Gruß, GL
-
Eine Katastophe mit Namen "Empress"
Alles anzeigen
S E P T E M B E R 3 0 , 2 0 2 1
EMPRESS ROYALTY INCREASES GOLD STREAM ON
SIERRA ANTAPITE MINE AND SEEKS NEW DEBT
PROVIDER
Empress Royalty Corp. (TSXV:EMPR | OTCQB:EMPYF) (“Empress Royalty” or the “Company”) is
pleased to announce it is funding an additional payment of US$2.5M gold stream agreement (the
“Stream”) on the Sierra Antapite producing gold mine in Peru. “The result of increasing the stream from 2.25% to 3.375% of the Sierra Antapite gold production
will provide immediate additional revenue into Empress,” stated Alexandra Woodyer Sherron,
CEO and President of Empress Royalty. “With the increase in revenue combined with our
development stage projects advancing on schedule, we are forecasting significant revenue next
year. We continue to build the fundamentals of our business with a diversified portfolio and a
robust pipeline creating value for our shareholders.”Klingt ja erstmal gut. "Aha, sie erweitern die Streaming-Vereinbarung und generieren damit noch mehr Einnahmen."
Denkste!
Nämlich:
As previously announced on July 28, 2021, Empress Royalty executed a US$10M gold stream agreement on the payable gold production from the Sierra Antapite mine in Peru at 20% of the gold spot price. The Stream is up to 4.5% of the payable gold production of the first 11,000 gold ounces and 1% thereafter for life of mine. Empress Royalty initially funded US$5M in exchange for receiving an immediate stream percentage of 2.25% and retained the right to fund an additional US$5M in order to receive the remaining 2.25% stream percentage. Empress Royalty and Sierra Antapite have now agreed that the Stream may be funded in three tranches instead of two. Accordingly, Empress Royalty is funding an additional US$2.5M on September 30, 2021, which has resulted in the Stream being 75% funded and Empress Royalty receiving 3.375% of all gold production from the mine.
Die schon früher vereinbarte und verkündete zweite Tranche zahlen sie erstmal nur zur Hälfte... !
UND JETZT KOMMTS
Zitat von EmpressEmpress Royalty is no longer pursuing discussions with Accendo Banco respecting potential debt financing (see press release dated August 31, 2021). The Company is currently in discussions with alternative financial groups to provide a debt facility on terms substantially similar terms to those it was negotiating with Accendo Banco. Empress Royalty will provide further updates as they are known.
Sie haben die Streamingvereinbarung offenbar geschlossen, bevor sie die Finanzierung beisammen hatten...Accendo Banco, deren Partnerschaft - mit und als Zugang zur regionalen Minenszene - sie stets vollmundig verkündet hatten, spricht mit ihnen nicht weiter über einen Kredit für das Geschäft.
Obwohl sie am 30.08. den Eindruck erweckten, die Finanzierung sei schon in trockenen Tüchern:
Zitat von EmpressEMPRESS ROYALTY ANNOUNCES DEBT AGREEMENT Empress Royalty Corp. (TSXV:EMPR | OTCQB:EMPYF) (“Empress Royalty” or the “Company”) is pleased to announce that it has entered into an agreement with Accendo Banco, S.A., Institución de Banca Múltiple (“Accendo”) for the provision of a secured medium term bridge loan facility the (“Facility”) in the amount of US$5.2 million. “The Facility, in combination with our projected revenue, will expand Empress Royalty’s capacity to further grow our precious metal portfolio,” stated Alexandra Woodyer Sherron, CEO and President of Empress Royalty. “This transaction also highlights the unique relationships we have with our Strategic Partners and we would like to thank Accendo Banco for their continued support and belief in our long term business strategy.” The proceeds of the Facility will be used to finance the second tranche of the Company’s Sierra Antapite stream acquisition (see the Company’s news release of July 28, 2021) and for general and working capital. Amounts borrowed under the Facility will bear interest at the rate of 11% per annum. The Facility will be secured via a pledge over the Altaley Mining stream held by Empress Royalty and potentially by other security. Amounts borrowed under the Facility must be repaid 24 months from the date of the Facility.
Das war wohl nicht so, wie jetzt offenbar wird. -- Wobei sich schon damals die Frage stellte, wovon denn der Kredit innerhalb von 24 Monaten zurückgezahlt werden sollte.
Jetzt suchen die offensichtlichen ***, *** oder *** von Management (je nach wahrer Sachlage, die sie uns aber wohl kaum mitteilen werden) händeringend nach anderen Kapitalgebern für das Geschäft.
Sie werden ihre verehrten Aktionäre informieren, sobald sie was Neues wissen.
Das wird wohl die Anmeldung des Bankrotts sein.
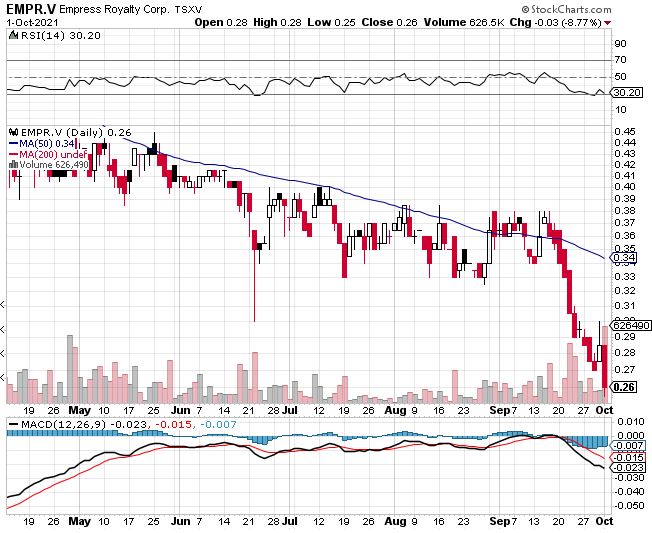
Der Markt ist jedenfalls begeistert, der Kurs hat heute die vorher erwähnten 0,25 CAD touchiert. Jetzt könnten die Aktionäre der ersten Finanzierungsrunde also nochmal Kapital zu gleichen Konditionen nachlegen und sich selber verwässern

Entweder wird das Management umgehend gefeuert.
Oder: morgen taucht eine Top-Lösung auf, u.U. mit neuem Kapital zu 0,25 CAD je Anteil, es gibt glänzende News zur weiteren Top-Geschäftsentwicklung, der Kurs verfünffacht sich innerhalb von zwei Tagen... dann wissen wir, dass es ein Zug war, damit nochmal Leute billig reinkommen, und bisherigen Aktionären die Anteile billig abgeknöpft wurden.
-> auf Zweiteres würde ich KEINESFALLS wetten!! Das ist nur die kranke Phantasie meines Gehirns!
Doch so oder so, ob Unfähigkeit oder Unredlichkeit überwiegt, in beiden Fällen will man doch eigentlich nicht sein Geld reinwerfen, oder?
Gruß, GL
-
Jedenfalls der S&P Commodity Index vs dem S&P 500. Folge der absurden Everything Bubble...
Grüsse
Edel[Blockierte Grafik: http://www.jsmineset.com/wp-content/uploads/live/c73c57f02311_C770/image005.jpg]
Das hatte mich neugierig gemacht, wie´s denn aktuell aussieht. Besonders weil hier nicht mal im Ansatz eine Trendwende erkennbar ist.
Voila: $GNX:$SPX aktualisiert und auf log-Skala sieht naturgemäß etwas weniger extrem aus, zeigt mittlerweile einen gebrochenen Abwärtstrend samt Retest.
Das könnte man jetzt noch für verschieden konstruierte Indizes durchspielen...
Gruß, GL
-
Ich hab ja schon öfter über das Ding geätzt... auch wenn ich mich wider meiner Einschätzung mal zu einer kleinen Position hinreißen ließ...
Erstnotiz 0,53 CAD... Schön für die Aktionäre, die die Finanzierung im Oktober 2020 zu 0,25 CAD mitgemacht haben.
...
Also: Einfach immer mal ein Blick auf den Chart. Wenn er auf die 0,25 CAD fällt, alternativ wenn EMPR beginnen sollte die Peers deutlich auszuperformen, ist immer noch Zeit.Könnte auch heißen: "Empress increases G&A expenses" /Zynismus aus/
Gruß, GLDie Finanzierungsrunde bei Empress Oktober 2020 war zu 0,25 CAD... bis hierher noch Abwärtspotential?
Bald ist soweit, und ob die 0,25 CAD halten ist nicht ausgemacht. Was für ein grauenvolles Chartbild!Vergleich mit der Peergruppe (und die schon ohne die besseren Performer: ALS.L, SPOT.V und MTR.L !):
Da braucht es sofort mehrere Artikel, die den Kurs aufpumpen, am besten heute noch!
Gruß, GL
-
Geht es hier wirklich demnächst auf < 1000 Pence?
Unter 1000 GBp gibt der Chart derzeit nicht her, s. voriger Beitrag.
Aber von 1300 nochmal 23% runter wär ja schon ordentlich, für so ein großes Unternehmen.
PS Die Lösung für Aktieninvestitionen in dem Sektor, bei stark steigenden Kosten, heißt...

Gruß, GL
-
-
An Kinross hätte ich dabei nicht zwingend gedacht.
Mir würden spontan Franco-Nevada oder Wheaton Precious Metals einfallen, die zumindest von der Größe her passend wären.
Vorstellbar?Franco-Nevada und Wheaton machen in Royalties, das ist ein anderes Business.
Gruß, GL
-
Wie seriös ist die Seite, die diese Gerüchte streut ? Bei SSR Mining habe ich auch kein gutes Gefühl, dass man als Aktionär noch in den vollen Genuß der Upside kommt. Für mich einer der nächsten Übernahmekandidaten.
Mark Turner ist ein komischer Vogel, aber er hat m.E. Ahnung.
Mir fällt ein, was JS im ersten Jahrzehnt der 2000er Jahre prognostiziert hat: ABX kauft alle werthaltigen Assets auf, und ABX gehört dann der Carlyle Group. Gewinnabschöpfung der Wenigen vom Feinsten.
Manchmal denke ich sowas auch, wenn die Royalty-Unternehmen mit einer Finanzkraft ihres Aktien-Papiers (und Unterstützung ihrer großen Aktionäre) fusionieren, die sich eigentlich nicht aus ihren aktuellen und näheren zukünftigen Cashflows ergibt. Erstmal vielleicht nett, aber es könnte sein, dass die kleinen Aktionäre (und auch so einige größere) am Ende in die Röhre gucken... Manchmal hab´ ich so ´nen schlechten Tagtraum schon gehabt...
Gruß, GL