Beiträge von GermanLong

    So eine Feierabendüberraschung aber auch 8|


    1. Ich will meine Coral Gold (wieder mal) zurück haben.


    2. So meinte NSR das also mit dem strategischen Ziel, die Industrie zu konsolidieren.


    3. Aha, wird Orion also jetzt Großaktionär bei SAND.


    4. Mann bin ich gespannt, was die Heilige Familie (Josef, Elif und Vincent) als Nächstes so anstellt.


    Gruß, GL

    Ich hab ja schon öfter über das Ding geätzt... auch wenn ich mich wider meiner Einschätzung mal zu einer kleinen Position hinreißen ließ...


    Bald ist soweit, und ob die 0,25 CAD halten ist nicht ausgemacht. Was für ein grauenvolles Chartbild!


    Aktueller Stand: die 0,25 CAD halten bisher... kaufen, kaufen, kaufen... :hae:


    Vielleicht bietet GROY ja bald einen all-paper-deal an mit 22% Prämie ^^


    Gruß, GL

    Vermutlich machen die ("Blackrock´s") das Geschäft ihres Lebens, saugen alles billig auf und falls die Handelsbeschränkungen irgendwann mal wieder aufgehoben werden sollten, machen sie Kasse.


    Kann sein, kann aber auch anders sein. Blackrock hat lt erster Meldung bis spätestens 25.02. gekauft, als sie 10% Anteil erreichten.


    Da war der Kurs oberhalb von 500 GBp. Am 28. haben Sie ihre Meinung geändert, bzw. mussten vllt. einsehen dass die Spekulation ein Schuss in den Ofen, ein Griff ins Klo, etc. war...


    ... und haben sich der anderen Seite angeschlossen. Das aber erst drei Tage später gesagt. Wxxer.


    Sind seit 08.03. wieder unter der 10%-Schwelle... 9,91%... scheinen also nicht wirklich gut raus gekommen zu sein. Soweit bislang zu sehen ist.


    Hätte gedacht, dass sie in den 3 Tagen kräftig verkauft hätten...


    Oder das ist eh Alles eine Finte, und sie gewinnen.


    Warum machen sie jetzt Druck, dass die Russischen Aktien aus den Indizes raus sollen? Damit würden noch mehr Verkäufe erzwungen... ? Auch das könnte man für einen taktischen Move halten.


    Gruß, GL

    Es geht nicht darum, was "wahr" ist. Sondern darum, wie es wahrgenommen wird. Daraus folgt Handeln.


    Gruß, GL

    Insgesamt performen die Explorer im Moment eher zurückhaltend enttäuschend - proportional zum Anstieg bei Gold und Silber. Diese Feststellung lese ich auch in kanadischen Foren.
    Erklärungsversuche?

    1) Was wird bei explodierenden Preisen für Energie und Baumaterial überhaupt noch rentabel abbaubar sein? Oder - überhaupt machbar? Wenn wir gerade schon keine Autos mehr bauen können...
    2) Was wird genehmigungsfähig sein? Goldbergbau... unnötig und klimaschädlich.
    3) Es ist Krieg, Junge, und vielleicht nur der Anfang... Fear Trade... Da spekuliert Keiner mehr rum, Alle wollen Sicherheit, die´s... nirgendwo... gibt. Am wenigsten bei ein paar Bohrlöchern, von oben in den Boden gemacht.

    Noch einen polemischen Vergleich hab ich. Erweiterung zu oben.


    Moral von der Geschicht:
    1) Man muss nicht alles kaufen, wo Royalty oder Streaming (oder Beides) dran steht.
    2) Erst recht nicht beim IPO oder teurer. Sie sind bisher ALLE später mal unter den Preis der Erstnotiz gefallen - bei Carbon Streaming Corp. steht das m.E. noch aus.


    Vox, Empress, Star Royalties, Carbon Streaming Corp., Elemental gezeigt.


    Man muss schon hinschauen... EMPR und STRR sind bis hierher durchgehend Rohrkrepierer gewesen. GBRR.V (im Beitrag zu VOX weiter oben gezeigt) war ganz gut, paßt aber nicht mehr in die aktuellste Zeit.


    - zu EMPR hatte ich hier nachdrücklich geschrieben... dass sie bis auf den Anteilspreis aus der Finanzierung zurück kommen würden (was sie auch taten). Gut zu sehen, was für ein Pumpjob das war... der idiotische pinke Zacken nach oben... hat ahnungslosen Käufern das Geld aus den Taschen gezogen, sonst nix.


    - STRR überrascht ebenfalls nicht. Im EM-Bereich eine wesentliche Royalty in der Mongolei. Da steht bei mir Buchwert = Null dran. Dazu kommt der Versuch mit dem Carbon Streaming...


    - Carbon Streaming NETZ.NE / OFSTF war´n Hype, konnte man nicht bewerten, jetzt drängen immer Mehr in
    den Markt, die Sache ist finanziell vllt. nicht schlecht aber immer noch nicht absehbar. Kommt zu Recht erstmal wieder runter. Das heißt nicht, dass es nicht das Geschäft der Zukunft wird... OR steckt auch mit der Portokasse drin... doch derzeit ist an der Börse der Krieg wohl wichtiger als der Klimawandel.


    Noch ein völlig abschreckendes Beispiel für eine selbsternannte "Royalty"-Klitsche, die man mühelos mit ein bißchen Recherche als Schrott identifizieren konnte/kann: Xtierra. Na ja. Wer Mitte 2015 gekauft hat, sitzt auf 200 bis 700 % Gewinn :tired:


    Gruß, GL

    Nun wurde eine SKS-Formation getriggert.
    Auf Wochenschlußbasis und log-Chart sieht das so aus:


    Wo da wohl die Reise hin geht?


    Jedenfalls hat das mit den 6 Dollar gepasst.


    Beunruhigend (wenn ich sie im Depot hätte) fänd ich, dass der Abwärtsverlauf seit dem ATH eindeutig 5-teilig war... das könnte bedeuten... dass es nach 3-teiliger Erholung auf 9 bis 11 USD nochmal kräftig runter ginge... vllt. auf 4 USD. Oder 3.
    :hae:


    Passend dazu ist von einem Umsatzanstieg seit dem Doppelboden bzw. Jahreswechsel bisher nicht viel zu sehen. Wenn der nicht ganz gewaltig kommt, nach dem Bruch des Abwärtstrends, bekommen hier nur die Lutscher die Aktien angedreht...


    Gruß, GL

    RGLD seit November 2021 stärker als
    - ein Korb der Minen (XAU), und
    - stärker als jede andere der nicht-kleinen Royalty-Gesellschaften, mit Ausnahme von TFPM.TO, die fulminant abgestürzt war und sich deutlich erholt hat.
    :thumbup: [smilie_blume]


    Gruß, GL

    Bei NSR / NSR.TO Auffallend vergrößerte Umsätze seit Jahresbeginn. Sowohl in den USA als auch Kanada.
    Die ersten drei Wochen wurde stark abgegeben. Seither der Kurs stabilisiert und Boden gefunden, zuletzt brauchbar erholt, bei weiterhin hohen Umsätzen, aber deutlich zurückgeblieben hinter den "guten" Royalty-Unternehmen. Jetzt allein in 2 Tagen schon ein gutes Wochenvolumen umgesetzt... kann sein da ist was unterwegs. Wird ja auch Zeit.


    Im Vergleich sind auch bei anderen größeren Royalty-Unternehmen diese erhähten Umsätze zu sehen, aber meist mit korrespondierendem stärkeren Kursanstieg.


    Gruß, GL

    Wenn ich zukünftige Outperformer unter den KLEINEN EM-haltigen Royalty-Gesellschaften suche, gehört VOX für mich ganz hoch oben in die Kandidatenliste. Auf dieser Liste hätte ich noch Elemental und Altus Strategies. SPOT sehe ich als Klasse für sich, da ganz anderes Geschäftsmodell, aber doch auch Royalty-Sammler.
    Gruß, GL

    Update: ELE hab ich erstmal verkauft. GROY sei Dank. Altus... tja... z. Zt. auf Support.


    Doch es wird Zeit mal was wieder zu VOX.V zu schreiben. Denn leider, leider... hatte ich glatt übersehen, was da für News waren.


    Erstmal der Chart, da war ich einfach zufrieden mit und hatte Anderes zu tun. (Sorry, das blaue ist der große böse Bär, bitte hier ignorieren)
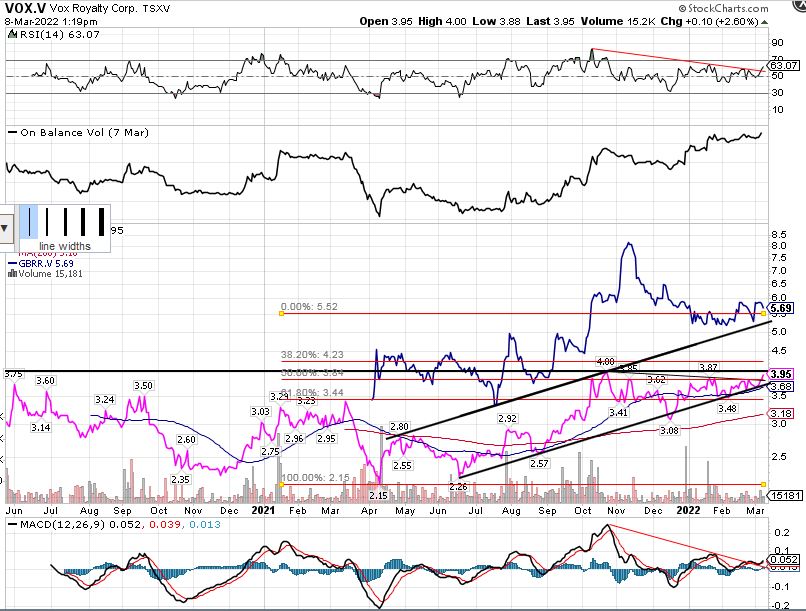


    Jaja, so ungefähr male ich manchmal launig irgendwelche Linien in diese Charts. Und morgen vielleicht andere... Merke: Widerstand oberhalb. Und kein sonderlich ansteigendes Volumen, mit dem man jetzt drauf zurauschen würde.


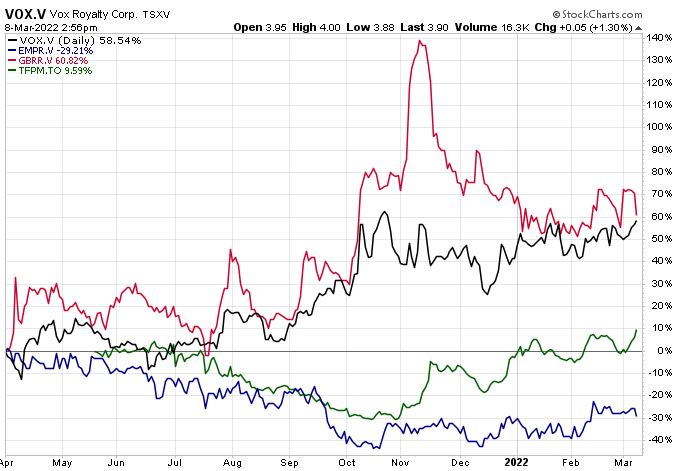
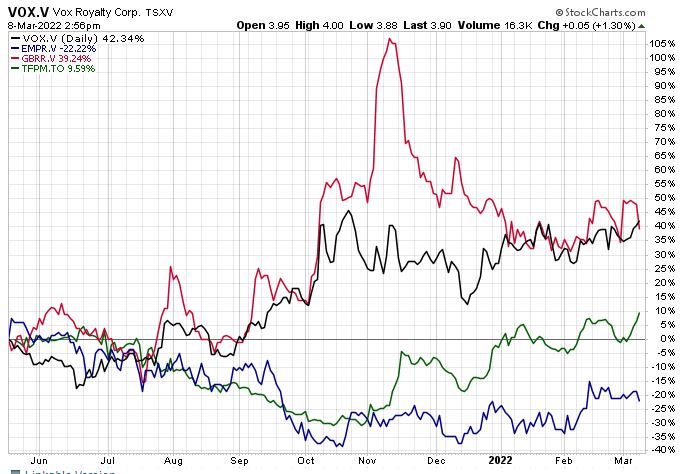
    Jetzt mal Performancevergleich mit den hier im Faden anscheinend recht "beliebten" (d.h. oft verlinkten) EMPR.V und TFPM (Gruß an unsere Cheerleader), sowie GBRR.V.


    Äähh.. also einmal seit Geburt des Bärchens:


    Und einmal seit dem - nach mehrfacher Verschiebung endlich erfolgten - Börsengang der Drei Flaggen:


    Spannend ist bei VOX nun Mehreres - jedenfalls für meine einfältige Sichtweise:


    1. Sie haben jetzt ein Handbuch der Assets. Wow löblich, das spart viel nerviges Rumsuchen.


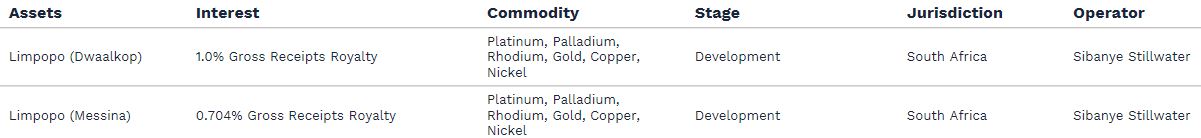
    2. Und dann gab es diese unscheinbare NR über den vereinbarte Zukauf einer Royalty für 10,4 Mio CAD. Es ist eine bestehende Mine, die lt. Betreiber wahrscheinlich in den nä. 5 Jahren wieder in Betrieb genommen werden sollte. Vielleicht liegt es daran, dass ich derzeit - für die lange Sicht - eher Platin als Gold kaufen würde. Denn das sind die Eckdaten der Royalty:


    Den Umfang der Ressource stellt VOX in der Präsentation im Vergleich wie folgt dar, und natürlich ist das ganz bestimmt der Vergleich, der am besten aussieht, undsoweiter:
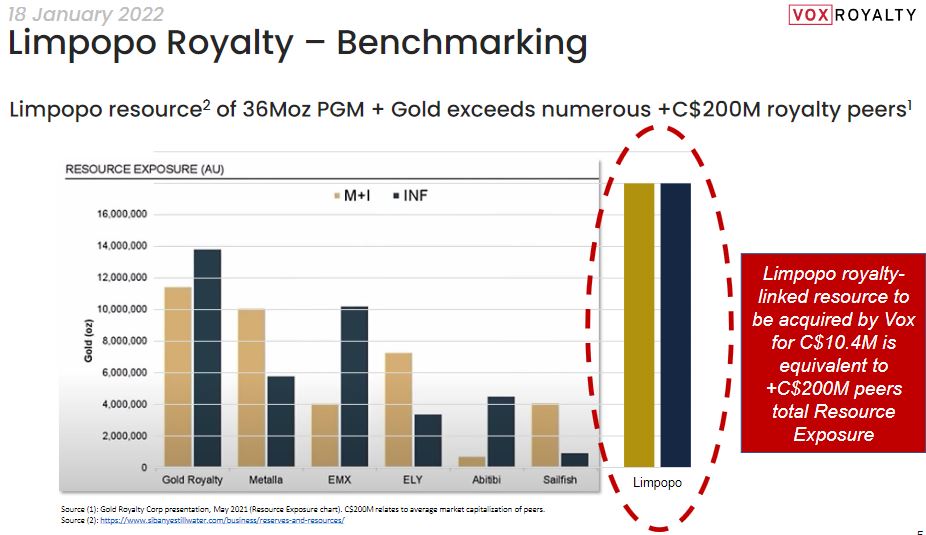


    Natürlich muss man das Kleingedruckte und das Drumherum ein wenig anschauen. Und vielleicht mal irgendwas ungefähr rechnen, das hab ich auch nicht, und die (übrigens nervig veraltete) Präsentation nimmt einem das auch nicht ab.


    Dennoch: da hebt sich doch die eine oder die andere Augenbraue.


    Und ich hab heute schon überlegt, ob ich die Postition evtl. ein wenig zurechtstutze... ich Dummchen [smilie_happy]


    Gruß, GL


    EDIT und PS: Aktuell hat VOX.V das Bärchen in der MC knapp überholt. Etwas über 150 Mio CAD.


    EDIT und PS Nr. 2.: Meldung von heute - VOX hält eine Royalty auf Segilola:


    (Kitco News) - Thor Explorations (TSXV: THX) said today that in February, operations at its 100% owned Segilola gold mine in Nigeria continued to perform at budget and above design capacity without any unplanned stoppages.
    ...
    Thor noted that the plant throughput rate of 121 tph was an increase of 13% on the 107tph achieved in January, while the overall gold recovery improved again to 94%.
    Importantly, the company said it anticipates meeting its Q1-2022 and full year 2022 production guidance.

    Ich renne seit 1500Euro den Krügerrand Unzen hinterher. Ich wollte nochmal 12 Stück nachkaufen.


    Mal sehen was ich mache. Silber könnte man noch kaufen... Die Wertdichte bei Silber ist noch zu gering.

    Kauf doch einfach 15 Oz Platin. Hohe Wertdichte, weitere Diversifizierung. Steuer, ja... :rolleyes:


    Hier Pt und Au seit dem 2016er Tief. Langfristchart: Platin: Märkte und Informationen


    Gruß, GL

    Ich habe mir heute eine erste (kleine) Position Commander Resources CMD.V gegönnt.
    Katalysator könnte die erwartete neue Machbarkeitsstudie von Maritime sein, die im März kommen soll.


    Wenn Maritime Resources ab 2023 50.000 Oz Au produziert (50-70k p.a. werden angenommen), entspricht die 1%-Royalty von Commander 500 Oz. Bei 2000 USD, um es rund zu rechnen, wäre das 1 Mio USD jährlich. (Dazu hat CMD weitere Royalties und Joint Ventures, die was auf den Hacken zu haben scheinen.)


    Aktuelle MC von CMD.V sind rd. 3,5 Mio US-Dollar... ich finde das passt.


    Gruß, GL


    PS Hoch riskant, das sollte klar sein.


    Gold fest- aber die Minen ziehen nicht mit (noch nicht??)

    Dafür dass der DJIA 600 Punkte im Minus ist, finde ich die Minen ziemlich gut dabei. Der HUI ist über 4% im Plus? Das sind Minen die Geld verdienen. Auch die hochwertigen Royalty-Firmen sehen heute gut aus. Ich meine nicht so´n Zeugs wie PFUI... äh GROY meinte ich.


    Riskante und spekulative Firmen wie Explorer sind natürlich nicht so gefragt - und wer eine Mine erst noch bauen muß, bei dem fragt man sich zu Recht, ob das a) bezahlbar und b) erlaubt bleiben wird... und wie die Energiekosten im Betrieb später dann wohl mal aussehen werden... und welche Rechnungen dann noch aufgehen.


    Nicht dass ich nicht glaube, dass das Sentiment sich mal wieder ändert. Aber derzeit wird halt Krieg und Energiepreisexplosion gespielt, scheint mir.


    Gruß, GL


    EDIT und PS: Der Computer von MA sieht 2023 eine Panik beim Goldpreis. Ich vermute nach oben. Und ich vermute auch, dass es dann nicht schön ist.
    Was ich mich da frage ist, ob die Minen auf diesem Weg wohl besser performen werden als das Metall.

    Goldspot wie viele andere Werte auch waren jetzt auch lange genug im Sinkflug...


    Hab bei CEO.ca gerade ne Liste mit allen Beteiligungen, sowie Kunden von Goldspot gefunden: https://ceo.ca/all?filters[terms]=goldspot%20customers


    Ist nur etwas klein, aber lesbar ;)

    Das Problem (augenblicklich) an den Beteiligungen ist, schau mal was die ganzen Explorer so machen. Kursmäßig gesehen. Scheint als wäre in diesen Zeiten Substanz angesagt. Spekulation ist aktuell nicht hoch im Kurs, scheint mir :D


    Sieht man auch zB daran, welche EM-Royalty-Firmen aktuell performen. Nicht die, deren Portfolios hauptsächlich aus Explorationsprojekten bestehen...


    Gruß, GL