Beiträge von GermanLong

    Das Ratio HGM:POLY ist noch im (je nach Sichtweise) 1 - 2 jährigen Abwärtstrend... mit der Chance, nach der relativen underperformance der letzten 3 Wochen hier zu drehen, sonst... 2:0 für Polymetal. Nebst erheblichem Potential zur weiterhin starken Underperformance von HGM vs. POLY.


    HGM ist weiter sehr schwach gelaufen und seit gestern unter der Unterstützung bei ca. 220 GBp.


    Auf Basis der Tageskerzen hat das Ratio HGM:POLY hier eine Chance zu drehen... unter 0,13 droht´s unter 0,12 bzw. auf 0,10 zu fallen.


    Der Wochenschluß beim Ratio sollte - s. Linienchart weekly oben - nicht unter 0,14 liegen, bzw. der Kurs von HGM nicht unter 220 GBp. Sonst stelle ich meine Position HGM in Frage.


    Eine mögliche, interessante fundamentale Erklärung für die bessere Performance von POLY:


    Bei den Produzenten fallen mir spontan noch ein, die ebenfalls eine beachtlichen Silberanteil an ihrer Produktion haben:


    POLY Polymetal International PLC
    ...


    Gruß, GL

    Wobei DE ja auch schon im Median 216.6 k€ hat, also mit weniger als 6-stellig ist man auch in DE arm [smilie_blume]

    Nee das kann kaum stimmen, das dürfte der DURCHSCHNITT sein... deckt sich auch mit der 3. Quelle unten in etwa! Und das mit dem "arm" ist natürlich eine unsinnige Aussage.


    Je nach Quelle und Erhebungsweise (besonders: mit oder ohne Rentenansprüche gerechnet; dann noch z.B. ab 17 Jahre oder Volljährig, geschätzt oder "repräsentativ befragt" etc., je Kopf oder je Haushalt...) werden für den MEDIAN des Nettovermögens in Deutschland z.B. genannt: 35.000 USD, 15.000 € pro Kopf, 70800 € je Haushalt...


    So oder so, mit ungefähr 30.000 € Nettovermögen als Einzelperson / dh Sach- und Geldvermögen abzgl. Schulden / gerechnet ohne Rentenansprüche / zählst Du wohl zur reicheren Hälfte der erwachsenen Bevölkerung in Deutschland 8|


    Logischerweise ist die Verteilung zu gewissem Grad mit dem Lebensalter korreliert. Ein abbezahltes Häuschen hat man mit 30 "im Normalfall" eben noch nicht...


    Irgendwo war´s mal ganz gut zu merken aufgeführt:
    Erstes Quartil (dh unteres Viertel) haben netto Schulden bis maximal Nichts an Nettovermögen.
    Das zweite Quartil hat Null bis ca. 30.000 € oder 35.000 €
    Leider stand die Grenze zw. 3. und 4. Quartil da nicht...


    Gruß, GL

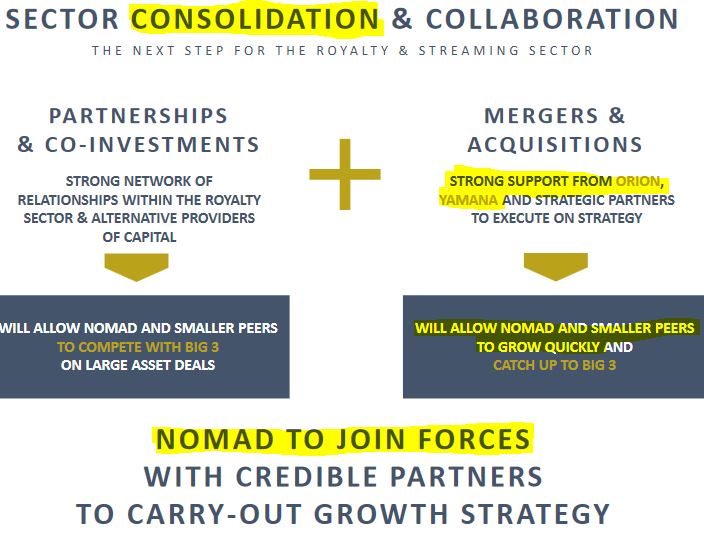
    Zum Neuen, NSR.TO Nomad Royalties:


    Erstmal finde ich das interessant. Habs mal, ganz nur auf die Schnelle, überflogen...


    Gruß, GL

    Gibt es hier was neues? Läuft ja ganz schön.

    Keine Ahnung... verhält sich wie viele kanadische Hoffnungswerte derzeit halt... GNG hat sich bei mir heute auf Platz 3 geschoben, nach RGLD SAND und vor OR MMX EMX und die früher reduzierten MTA und ELY... und danach kommen die leider zu wenig gekauften, aber gewachsenen RZZ und GZZ.
    Gruß, GL


    PS ja ich bin auch dabei, bei SMD... die dürfte jetzt erst ein Stück über Einstand liegen... die Royalties haben mir seit Ende 2017 deutlich mehr Freude gemacht... gerade die neueren... und mit weniger "Spannung"... das ist auch ganz angenehm <3
    Aber mitnehmen tu ich sowas schon gerne... so war der Plan... Performance anheben mit Explorern... und zu gegebener Zeit in Royalties umschichten... die sind derzeit 48% des Minendepots, und werden mit Sicherheit das letzte sein was rausgeht, wenn ich mal pessimistisch werde.


    Werde erstmal alles laufen lassen und bei der nächsten "Viruswelle" nach Möglichkeit nachlegen ;)


    Die Hoffnungswerte haussieren, ja, und die Produzenten sind sehr günstig bewertet... das dürfte sich korrigieren.


    Mit gewissem Risiko - wie immer im Leben - könnte man auch dran denken, bei POG=ca. ATH ca. 1900 USD einen Teil zu liquidieren... um dann in der nachfolgenden Abwärtswelle wieder zu kaufen, siehe die Zählung von Nebelparder.
    Gruß, GL

    Ok, was war denn bei PGM Im Jahre 2011?
    Laut Google-Chart waren die da schonmal auf 4,20 Dollar

    Die langfristigen Verläufe der Edelmetallpreise und der Minenindizes solltest Du schon kennen, bevor Du Minenaktien überhaupt anzupacken überlegst. Sonst nervt es irgendwann, wenn Du alle Freds mit solchen Fragen zuscheißen tust. Ehrlich.
    Gruß, GL

    re: APF.L
    stellt sich die Frage, wie die Preisentwicklung der Basismetalle bei Ausbleiben einer schnellen wirtschaftlichen Erholung verläuft. Horizontalsupport könnte man sehen, zugleich notiert APF.L unterhalb der 10- und 40-Wochen-GD. Wenn Du einen Absturz der allg. Aktienmärkte erwartest, würdest Du das dann kaufen?


    Vgl. auch FRU.TO, als Royalty-Gesellschaft für Öl und Gas. Die ist noch mehr "viel billiger geworden"...


    Aber was weiß ich schon... hab mir Beide fundamental nicht angeschaut.


    Gruß, GL

    Vielleicht hilft das hier als eine teilweise Übersicht: https://mobile.twitter.com/zer…76543516320161793/photo/1
    Gruß, GL


    PS: die Legende zeilenweise gelesen, sind die Unternehmen wie sie von links nach rechts im Diagramm aufgeführt sind. Das ist einfacher als Farben vergleichen...


    PPS Weiß jemand, wonach die Unternehmen ausgewählt wurden? Die 30 größten Produzenten weltweit vielleicht?
    Danke im Voraus!! [Blockierte Grafik: https://www.goldseiten-forum.com/wcf/images/smilies/smilie_blume1.gif]

    Das Ratio HGM:POLY ist noch im (je nach Sichtweise) 1 - 2 jährigen Abwärtstrend... mit der Chance, nach der relativen underperformance der letzten 3 Wochen hier zu drehen, sonst... 2:0 für Polymetal. Nebst erheblichem Potential zur weiterhin starken Underperformance von HGM vs. POLY.


    Habe mir kürzlich etwa halb so viel HGM zugelegt, wie (recht lange schon) an POLY im Depot war...


    Gruß, GL

    In einigen kanadischen Foren wird bei Vizsla über "scam" gesprochen. Gibt es Meinungen dazu?

    "Scam pump" ist was Anderes. Es geht um die "Verkäufer", deren Interessenskonflikte Mark aufzeigt, und er nennt Gibson, Preston, Coffin und die Metals Investor Forum "Show".
    Hier: https://incakolanews.blogspot.…w-mif-works-part-one.html und https://incakolanews.blogspot.…art-two-scott-gibson.html
    Viele weitere Posts gab es schon lange...


    Sie bereichern sich demnach an dem sehr günstigen Einstieg zu Vorzugskonditionen; zu den Bedingungen gehöre dass die Firma auch ihre Marketingdienste kaufen müsse; dann pumpe man das Ding hoch und verkaufe überteuert an die Schafe...

    Ja ich meinte schon wirkliche neue Hochs (also mindestens 12-Monats-Hoch). Also wäre "Leader" richtiger als "relative Stärke". Die hat auch eine FPC die letzten Tage gezeigt... trotzdem natürlich [smilie_blume]
    Gruß, GL