

Beiträge von Katzenpirat
-
-
Maronan Metals holt Kinterra Capital als strategischen Investor an Bord und platziert 62,8 Mio. neue Aktien zu 0,3508 AUD, was rund 22 Mio. AUD vor Kosten ergibt.

Kinterra wird dadurch ca. 19,99 % an Maronan halten und erhält Rechte auf einen Board-Sitz bzw. technischen Beobachter. Mit dem Geld steigt die Pro-forma-Cashposition auf ca. 36,6 Mio. AUD, womit das erweiterte Bohrprogramm 2026 und die Arbeiten Richtung PFS finanziert sind.Kinterra investiert nicht in irgendetwas! Gefällt mir!
 Strategic Portfolio of Critical Materials & Infrastructure Investments | Kinterra CapitalExplore Kinterra Capital’s strategic holdings – from nickel & copper development projects to next-gen processing platforms. We invest in scale, resilience and…www.kinterracapital.com
https://api.investi.com.au/api/announcements/mma/5d8417fe-594.pdf
-
Sie müssen erst wieder vertrauen schaffen und beweisen, dass sie mal 3 - 4 Quartale ohne Probleme liefern können. Und Plamosas ist immer noch stillgelegt.
+20 % heute ist schon mal nicht übel und Umsatz und Gewinn sind sehr gut! Der definitive Quartalsbericht wird mehr zeigen. Ich bleibe sicher dabei.
-
Hier die Finanzen des Q1. Nicht der Wahnsinn, aber sehr solide. (Von ChatGPT zusammengefasst)
Santacruz Silver Q1 2026 – starke Zahlen, aber keine totale Explosion
Finanzen:
- Umsatz: 127,5 Mio. USD (+81 % YoY)
- Bruttogewinn: 42,9 Mio. USD (+54 %)
- Adjusted EBITDA: 42,6 Mio. USD (+55 %)
- Nettogewinn: 28,5 Mio. USD (+201 %)
- EPS: 0,31 USD/Aktie (Q1 2025: 0,03 USD)
Bilanz:
- Cash: 42,7 Mio. USD
- Cash + liquide Wertpapiere: 64,9 Mio. USD
- Working Capital: 75,9 Mio. USD
Produktion:
- Silber: 1,34 Mio. oz
- AgEq: 2,28 Mio. oz
- Zink: 21’640 t
- Blei: 2’686 t
- Kupfer: 308 t
Silbergeschäft:
- Realisierter Silberpreis: 63,30 USD/oz
- AISC Silber: 31,60 USD/oz
- Mining Margin Silber: 31,70 USD/oz
Wichtige Punkte:
- Bolivar erholt sich weiter nach dem Flooding
- Silberpreis druckt jetzt massiv Cashflow
- Aber: AISC bleiben relativ hoch
- Zink-Margen deutlich schwächer
- SCZ bleibt komplexe Multi-Metal-Story und keine „pure silver rocket“
Fazit:
Das Quartal war finanziell klar stark. Der Markt hatte bei 70+ USD Silber aber teilweise noch verrücktere Zahlen erwartet. Trotzdem: Vor 2–3 Jahren war SCZ fast ein Überlebensfall — heute verdienen sie real Geld und bauen Substanz auf.
-
Ich stiess mit den ausgezehrten Bear Creek Mining zu Highlander Silver und bin nun bereits schöne 70 % im Plus. Der Deal scheint sich für beide Seiten gelohnt zu haben...
 Ein Schnäppchen sind sie mit einer MC von 1.8 Mrd CAD aber nicht mehr für einen Explorer/Developer.
-
Ich müsste hier wieder rein, aber ich habe schon 46 Werte, das meiste Silbermineure...

-
Das Q1 sieht gut aus. Die Porcupine-Übernahme war ein voller Erfolg. Tony Makuch (ex. Kirkland Lake Gold) hat den Laden im Griff!
Discovery Silver Q1/2026
- Umsatz: 285 Mio USD (+4 % vs. Q4/25)
- EBITDA: 177.9 Mio USD (+41 %)
- Nettogewinn: 81.7 Mio USD bzw. 0.10 USD/Aktie
- Adj. Gewinn: 82.7 Mio USD
- Operativer Cashflow: 43 Mio USD
(vor Steuerzahlung sogar ~130 Mio USD) - Adj. Free Cash Flow: 62.7 Mio USD
- Cashbestand: 384.9 Mio USD
- Gesamtliquidität: 634.9 Mio USD
Produktion:
- 60’269 oz Gold im Q1
- Produktion soll in H2/26 deutlich steigen
- Jahresguidance bestätigt:
260k–300k oz Gold
Kosten:
- Cash Costs: 1’417 USD/oz
- AISC: 2’041 USD/oz
- im Rahmen Guidance
- Kosten sollen im Jahresverlauf sinken
-
-
Abrasilver macht grosse Freude. Mussten auch kaum Federn lassen die letzten Wochen. Die MC ist mit 2.8 Mrd CAD natürlich kein Peanut.
-
Abrasilver überzeugt weiter. Mit Resourcen und neuen Bohrlöchern.
AbraSilver Resource Expands Diablillos Mineral Resource Estimate to 248 Million Ounces Contained Silver and 2.5 Million Ounces Contained Gold (454 Moz AgEq) in M&I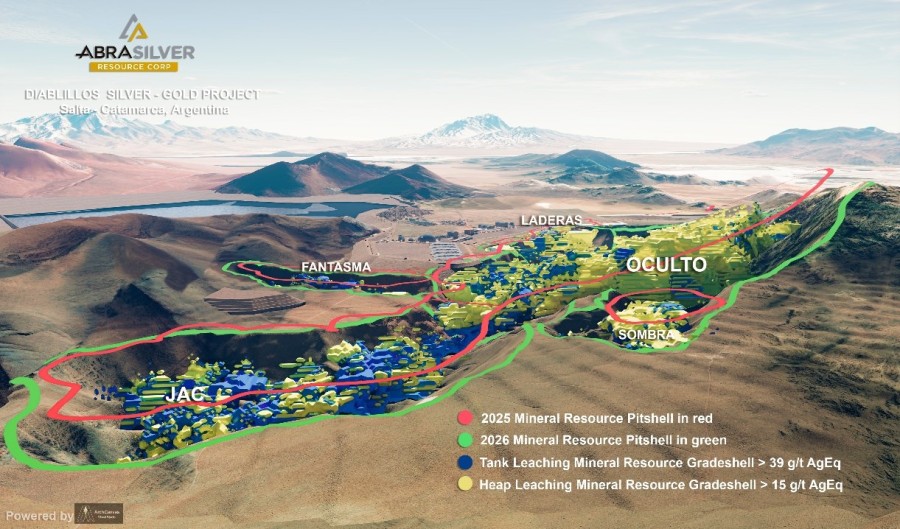 AbraSilver Resource Expands Diablillos Mineral Resource Estimate to 248 Million Ounces Contained Silver and 2.5 Million Ounces Contained Gold (454 Moz AgEq) in M&IHighlights Strong Growth at Oculto & Significantly Expands Heap Leach Component Toronto, Ontario--(Newsfile Corp. - May 6, 2026) - AbraSilver R...www.juniorminingnetwork.com
AbraSilver Resource Intersects 68.5 Metres of 343 g/t Silver, Including 17 Metres of 917 g/t Silver
(nicht infill, sondern zwischen zwei Zonen!)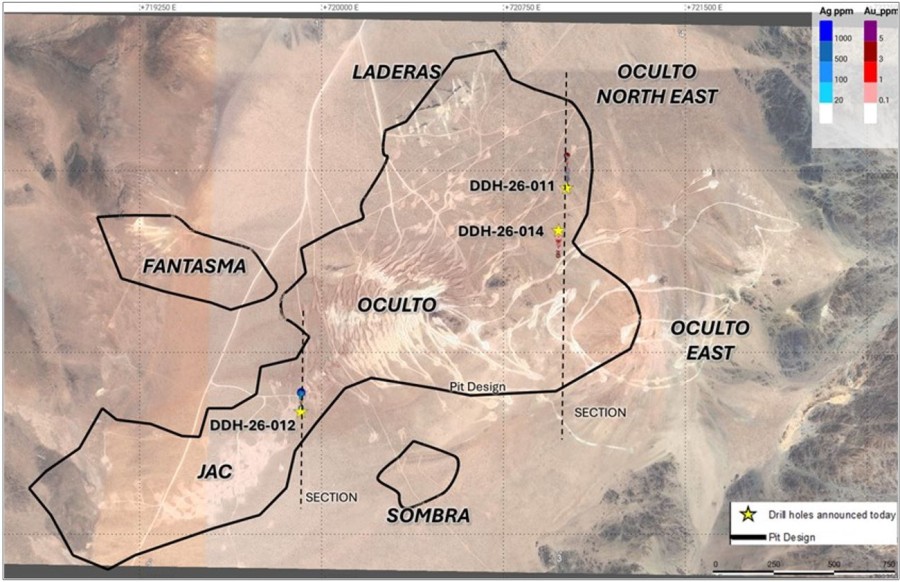 AbraSilver Resource Intersects 68.5 Metres of 343 g/t Silver, Including 17 Metres of 917 g/t SilverDemonstrates continuity of high-grade silver mineralization between Oculto & JAC zones at Diablillos Toronto, Ontario--(Newsfile Corp. - April ...www.juniorminingnetwork.com
-
Die Zahlen von EDR Q1 sind da. Sieht ganz gut aus. Terronera funktioniert, die AISC sind aber hoch wegen Zukäufen von Erz und Royalities, v. a. bei Guanaceví.
 Endeavour Silver Announces Q1 2026 Financial ResultsVANCOUVER, British Columbia, May 06, 2026 (GLOBE NEWSWIRE) -- Endeavour Silver Corp. (“Endeavour” or the “Company”) (NYSE: EXK; TSX: EDR) announces...www.juniorminingnetwork.com
-
Und im Vergleich mit EDR und PAAS. Alle stark!
-
Hier die Q1 Zahlen von Coeur. Stark! Jetzt klingeln die Kassen.
Coeur Mining Q1 2026 kompakt
- Umsatz: 856 Mio USD
- GAAP-Gewinn: 247 Mio USD
- Gewinn je Aktie: 0.35 USD
- Adj. EBITDA: 475 Mio USD (Rekord)
- Operativer Cashflow: 341 Mio USD
- Free Cash Flow: 267 Mio USD
- Cashbestand: 843 Mio USD
Produktion:
- Silber: ~5.2 Mio oz
- Gold: ~160 koz
Coeur Mining Reports First Quarter 2026 ResultsRecord financial results; eleven-fold increase in cash; New Gold transaction closed March 20th; Full-year guidance ranges reaffirmed CHICAGO / May ...www.juniorminingnetwork.com -
Hecla Mining Reports First Quarter 2026 ResultsCash Flow from Continuing Operations $183 million, Record Free Cash Flow1 $144 million; Premier Silver Focus Sharpened; Organic Growth Pipeline Adv...www.juniorminingnetwork.com
Das operationelle Ergebnis ist sehr gut, nur wegen des Buchverlusts durch den Verkauf von Casa Berardi unter Wert entsteht ein Nettoverlust. (Aufbereitet durch ChatGPT).
Hecla Mining – Q1 2026 kompakt
- Umsatz: 411 Mio USD (+100 % YoY)
- Nettoverlust (GAAP): −3.4 Mio USD
- Bereinigter Gewinn (adj. net income): +126 Mio USD
- Adj. EPS: 0.20 USD
- Adj. EBITDA: 265 Mio USD (Rekord)
- Free Cash Flow: 144 Mio USD (Rekord)
- Operativer Cashflow: 183 Mio USD
⚠️ Hauptgrund für den GAAP-Verlust:
- Nicht-cash Abschreiber / Buchverlust von rund 192 Mio USD wegen Verkauf von Casa Berardi
Wichtig:
- Operativ verdiente Hecla aus dem weitergeführten Geschäft:
👉 ~165 Mio USD Gewinn
Produktion:
- Silber: 3.9 Mio oz
- Gold: ~34 koz
Bilanz:
- Cash: 589 Mio USD
- Netto-Schulden praktisch eliminiert
Fazit:
Ohne Casa-Berardi-Abschreiber wäre Q1 ein Top Quartal gewesen. Hecla entwickelt sich immer stärker zu einem hochprofitablen Silberhebel mit enormem Cashflow bei hohen Silberpreisen.
-
Sehr gut!
Gewinn (vollständige Finanzahlen) kommt nur halbjährlich. Q1 aufbereitet durch ChatGPT:Sibanye-Stillwater Q1 2026 Zahlen kompakt
- Group adj. EBITDA: 1.19 Mrd USD (+371 % YoY)
SA PGM:
- Produktion: 383 koz 4E (+2 %)
- Basket Price: 2,874 USD/oz
- AISC: 1,507 USD/oz
- EBITDA: 762 Mio USD (+393 %)
SA Gold:
- Produktion: 139 koz
- Goldpreis: 4,764 USD/oz
- AISC: 3,114 USD/oz
- EBITDA: 288 Mio USD (+160 %)
US PGM:
- Produktion: 68 koz 2E (-5 %)
- Basket Price: 1,819 USD/oz
- AISC: 1,291 USD/oz
- EBITDA: 48 Mio USD (Vorjahr -9 Mio)
Recycling:
- EBITDA: 98 Mio USD
- Recycelte Edelmetalle: 1.34 Mio oz (+138 %)
- Silberanteil Recycling: 89 %
Century Zinc:
- EBITDA: 29 Mio USD
- Produktion: 20 kt Zn
Keliber Lithium:
- Bau abgeschlossen
- Ramp-up gestartet
Fazit:
PGM-Preisexplosion transformiert SBSW wieder in eine massive Cashflow-Maschine. Besonders SA-PGM läuft aktuell extrem profitabel.
-
Ich halte auch weiter, obwohl sie zusammen mit Kootenay zu meinen Looserbuden gehört. Bin tatsächlich immer noch fast 40 % im Minus. Ich hätte sie im Januar mit Gewinn verkaufen sollen! Jetzt warte ich mal ab.
-
Die PEA ist da. Sie planen das Erz auswärts verarbeiten zu lassen und keine eigene Anlage zu bauen. Wo, ist noch komplett offen. Sollte das klappen, wäre das vielversprechend.
Grande Portage – New Amalga PEA
- Ressource: ~2.0 Moz Au @ ~9 g/t (hochgradig)
- Produktion: ~150 koz/Jahr, ~7 Jahre LOM
-
Base Case (3’200 USD Au): NPV 979 Mio USD, IRR 69% (pretax)
(bei 5'000 USD Au: NPV $2,128 Mio USD, IRR 109%) - CAPEX: ~255 Mio USD (inkl. Contingency)
- Konzept: kein eigener Mill → Offsite Processing (Third Party)
-
-
Die Zahlen 2025 sind da. Der Umsatz sieht gut aus im Verhältnis zur MC (89 Mio CAD). Leider hat ihnen die Plomosas Mine (v. a. Zink und Blei) die Parade versaut. Die Abschreibung beträgt fast 9 Mio USD, das UG Mining musste gestoppt werden. Nun hängt wieder alles an den Zacualpan Silberminen. Die Produktion wird wohl zurückgehen 2026. Plomosas war bisher ein Fehlkauf.
Umsatz 48.5 Mio USD plus 52 Prozent
Bruttogewinn 10.4 Mio USD
Nettoverlust 10.3 Mio USD
Cash 23.7 Mio USD plus 4 Mio Investments
Working Capital 31.7 Mio USD
Schulden keine
Silberproduktion 635778 oz
Silberverkäufe 636267 oz
-
Future metals zieht in Betracht die Savannah-Anlage, eine stillgelegte Nickel-Verarbeitungsanlage von Panoramic Resources, die 2016 kurz reaktiviert wurde, für ihr Erz zu nutzen. Sie liegt rund 120–150 km per Straße vom Panton-Projekt entfernt, weshalb das Erz per LKW transportiert werden müsste. Future Metals will damit den eigenen Anlagenbau vermeiden und den Initial CAPEX von ~267 Mio. AUD auf ~193 Mio. AUD (−28%) senken. Die Wirtschaftlichkeit steht und fällt damit, ob diese Einsparung die höheren laufenden Kosten (z. B. den Transport) wirklich überkompensiert. Der Markt reagierte nicht positiv gestern Nacht.
 Savannah Plant Option Significantly Lowers Capital Requireme...Future Metals' latest ASX announcement details a major advancement for the Panton PGM Project, highlighting a low-risk, lower-cost development pathway through…relait.future-metals.com.au
