Beiträge von Palatin

    Starke operative Leistung von Q1/2025 setzt sich fort


    Erfreuliche Nachrichten gab FM in seiner Telefonkonferenz bekannt:


    First Majestic produzierte im 2. Quartal 2025 7,9 Mio. Unzen AgÄq - bestehend aus 3,7 Mio. Unzen Silber und 33.865 Unzen Gold - und gibt eine verbesserte Produktions- und Kostenprognose für 2025 bekannt
    First Majestic produzierte im 2. Quartal 2025 7,9 Mio. Unzen AgÄq - bestehend aus 3,7 Mio. Unzen Silber und 33.865 Unzen Gold - und gibt eine verbesserte…
    www.finanznachrichten.de


    Das Unternehmen investiert weiterhin in den Erhalt seiner Produktionskapazität und hat die AISC sogar noch leicht gesenkt auf ca 20$/oz Silber. Aufgrund der gestiegenen Silberpreiskurse wird meiner Schätzung nach das Ergebnis vom 1Q/2025 in Q2 noch übertroffen werden, obwohl die Goldgewinnung leicht rückläufig ist, aber durch Blei,Zink Gewinnung teilweise ausgeglichen und durch die Kurspreiszunahmen überkompensiert werden.

    Calibre, ein Glücksfall für Equinox


    Mit seinem Übernahme-Business ist EQX wirklich erfolgreich, operativ allerdings siehts nicht so gut aus. Nun aber mit der Calibre-Fusion glaube ich wird sich das ändern. Darren Hall und Schumer kümmern sich nun um den Hochlauf von Greenstone während es bei Valentine bisher gut vorangeht. Also dabeibleiben lohnt sich.

    Equinox Gold Corp. (TSX: EQX, NYSE American: EQX) („Equinox Gold“ oder das „Unternehmen“) gibt die Produktionsergebnisse für das dritte Quartal („Q2“) bis zum 30. Juni 2025 bekannt.

    Zusätzlich muß noch erwähnt werden das die Brownfield-Exploration eine weitere Reservenerhöhung für Valentine nach sich ziehen wird, diese Nachricht ist vom Feb. 2025,


    • Discovery drilling at the Valentine Gold Mine: drilling at the Frank Zone has been traced over 1 kilometre along strike and 500 metres deep; results include: 2.43 grams per tonne ("g/t") gold over 172.8 metres estimated true width ("ETW"), including 3.84 g/t gold over 90.1 metres ETW, 2.12 g/t gold over 95.4 metres ETW, 2.26 g/t gold over 78.3 metres ETW, 3.08 g/t gold over 48.2 metres ETW and 1.94 g/t gold over 36.4 metres ETW (see Calibre Mining news release dated February 11, 2025)


    Die Bohrarbeiten in der Frank Zone der Valentine Gold Mine haben ein großes Goldvorkommen mit einer Ausdehnung von über 1 km und einer Tiefe von 500 m bestätigt. Die Goldgehalte reichen von 1,94 g/t bis 3,84 g/t über Schichtdicken von 36,4 m bis 172,8 m, was auf ein wirtschaftlich sehr vielversprechendes Vorkommen hindeutet.

    🟡 HIGHLIGHTS – Geschäftsjahr 2025 (FY25)

    📊 Goldproduktion

    Quartalsproduktion: 73.454 Unzen→ Übertrifft die aktualisierte Prognose von 62.000 – 72.000 Unzen

    Jahresproduktion: 301.664 Unzen→ Übertrifft die aktualisierte Jahresprognose von 290.000 – 300.000 Unzen
    → Produktionsrekord für das Unternehmen

    💰 Finanzen

    Quartalsweiser Free Cashflow: 207,8 Mio. AUD

    Jährlicher Free Cashflow: 694,9 Mio. AUD→ Vergleich Vorjahr (FY24): 315,8 Mio. AUD
    → Mehr als Verdopplung

    Barmittel + Goldbestand (30. Juni): 809,7 Mio. AUD

    ⚙️ Kosten

    Erwartete All-in Sustaining Costs (AISC):→ Am unteren Ende der Prognose von 1.550 – 1.650 AUD/oz

    📌 Fazit

    Ramelius Resources zeigt eine starke operative und finanzielle Leistung im Geschäftsjahr 2025:

    • Rekordproduktion bei gleichzeitig niedrigen Kosten
    • Hoher Free Cashflow stärkt die Bilanz
    • Solide Liquiditätsposition mit über 800 Mio. AUD in Cash und Gold
    • Verlässliche Prognosegenauigkeit über fünf Jahre hinweg


    Die Zukunft

    Einige Minen nähern sich wahrscheinlich dem Ende ihrer wirtschaftlichen Lebensdauer und müssen durch neue Projekte ersetzt werden. Der hohe Cashbestand ist daher nicht frei verfügbar sondern muß investiert werden. Aber die Fusion mit Spartan Resources, Spartans Dalgaranga-Goldprojekt (inkl. hochgradiger „Never“-Lagerstätte) ergänzt Ramelius’ bestehende Minen wie Mt Magnet und Edna May optimal ,ist bereits eine Maßnahme um ab 2027 wieder gestärkt hervortreten zu können. Dazu kommt das eigene

    Rebecca-Roe-Projekt als neue Produktionsquelle ab 2027.
    2026 ist ein Übergangsjahr mit sinkenden Umsätzen und Gewinnen, der reduzierte

    17-Jahres-Minenplan für Mt Magnet mit Fokus auf Eridanus und weiteren Lagerstätten (z. B. Galaxy, Shannon) und ein Cutback im Tagebau war notwendig um die Produktion zu strecken und die AISC unten zu halten.
    Ich glaube aber nicht das 2026 ein großer Kurseinbruch folgt, denn bei der Masse an Cash wird es Aktienrückkaufprogramme geben und ein POG von 5000 A$ aktuell liefert eine Rohmarge von 3350 A$/oz. Schon ab 2030 soll die Jahresproduktionsrate um 2/3 höher als aktuell sein, so um 500.000oz

    Equinox unerkanntes Steigerungspotential

    Deine Haupt-Depotpositionen sollten sich die nächste Zeit nicht mehr mit Kellerleichen, Finanzproblemen und ausgelutschten Minen beschäftigen müssen, sondern nur noch mit free-cash-flow-Steigerungen !

    Vorab ich halte Aris Mining als auch Equinox Gold, letztere übergewichtet da ich bei EQX eine größere Unterbewertung sehe als bei Aris. Aris ist zweifellos ein gutes Investitionsobjekt aber mit ausschließlich Kolumbien-Minen wahrscheinlich noch riskanter als die Calibre-Minen in Nicaragua.

    Das Länderrisiko spricht hier eindeutig für EQX. Weit ausschlaggebender ist aber trotz aller operativen Fehlschläge von EQX die auch mir zusetzen, das sie die Aktien-Verwässerungen tatsächlich einen Mehrwert für den Anleger haben. EQX hat innerhalb von 10 Jahren seine Gold Resourcen per Share bis vor der Calibre-Übernahme fast versiebenfacht, Aris um 10% verkleinert. Taylor Dart hat die Los Filos Mine schon abgeschrieben und will deren Resourcen nicht berücksichtigen. Aber er irrt sich, denn sobald es in der Gemeinde die sich gegen die Erweiterung der Mine stellt einen Politikwechsel gibt kann es dort weitergehen, und wahrscheinlich sogar auf 15 Jahre. Ohnehin hätte man jetzt kein Geld dafür, da die Schuldenlast erstmal reduziert werden muß. Ausgelutscht sind die Minen von EQX bei weitem nicht. Folgende Tabelle ohne Gewähr

    Tabelle: Ressourcen pro Aktie (AuEq Unzen pro verwässerte Aktie)


    | Jahr | Equinox Gold (AuEq Unzen/Aktie) | Aris Mining (AuEq Unzen/Aktie) |

    |----------|-----------------------------------------|----------------------------------------|

    | 2015 | 0,01 (0,5 Moz / 50 Mio. Aktien) | 0,028 (2,8 Moz / 100 Mio. Aktien) |

    | 2016 | 0,01 (0,5 Moz / 50 Mio. Aktien) | 0,028 (2,8 Moz / 100 Mio. Aktien) |

    | 2017 | 0,02 (1 Moz / 50 Mio. Aktien) | 0,028 (2,8 Moz / 100 Mio. Aktien) |

    | 2018 | 0,025 (5 Moz / 200 Mio. Aktien) | 0,027 (2,8 Moz / 105 Mio. Aktien) |

    | 2019 | 0,033 (6 Moz / 180 Mio. Aktien) | 0,026 (2,8 Moz / 110 Mio. Aktien) |

    | 2020 | 0,05 (15 Moz / 300 Mio. Aktien) | 0,025 (2,8 Moz / 110 Mio. Aktien) |

    | 2021 | 0,06 (18 Moz / 320 Mio. Aktien) | 0,024 (2,8 Moz / 115 Mio. Aktien) |

    | 2022 | 0,065 (20 Moz / 310 Mio. Aktien) | 0,023 (3,5 Moz / 150 Mio. Aktien) |

    | 2023 | 0,067 (21 Moz / 315 Mio. Aktien) | 0,022 (3,5 Moz / 160 Mio. Aktien) |

    | 2024 | 0,068 (21,5 Moz / 315 Mio. Aktien) | 0,021 (3,5 Moz / 165 Mio. Aktien) |

    | 2025 | 0,049 (22 Moz / 450 Mio. Aktien) | 0,021 (3,5 Moz / 170 Mio. Aktien) |


    Keine Gewähr für diese Angaben:
    Energy Fuels Verträge haben ein Ober und Unterlimit, und einen variablen Preisanteil der sich am Spotpreis orientiert. Das heißt bei steigendem Spot erhöht sich auch der Lieferpreis bis zu einem Maximum der bei 120$/lbs liegen könnte und unterseitig bei 80$/lbs (Chalmers Interview).
    Die Verträge sind geheim und können je nach Kunden variieren, da auch die Langfristverträge bei 4U nicht wirklich lange laufen. Das ist auch ein Vorteil von 4U im Gegensatz zu Cameco & Co. Sie schließen oft nur auf 3-7 Jahre ab (Langfrist ! ) statt auf 10-xx wie bei Cameco.

    Die Input-Kosten fallen doch ! Pinyon hat immer höhere Grade als zuvor kalkuliert, d.h. die Marge steigt. Warum fällt der Kurs, bzw steigt nicht ? Es gibt wohl einige Player denen 4U nicht gefällt und die diese gerne los haben wollen ( Utilities - Konsortium) diese shorten auf Teufel komm raus. Dann verstehen die Bewertungsalgorithmen das Geschäftsmodell von 4U nicht und bewerten ziemlich mies, halt rein kaufmännisch. 4U ist ein Wachstumsunternehmen im Bereich REE und verschlingt da viel Kapital, was sich jetzt noch nicht in der Bilanz widerspiegelt als Anlagenwert. Sieht man erst in 2-3 Jahren. Aber im Uran-Bereich läuft es hervorragend.


    Wer hier genug Zeit hat kann hier wühlen, wie gesagt das meiste ist Kundengeheimnis, aber da 4U bei 65$/lbs selber das Zeug vom Spotmarkt aufkauft, kann der niedrigste Preis wohl nicht unter 70$/lbs liegen. Bin selbst hoch investiert und kann ruhig schlafen da mein Anlagehorizont hier mehrere Jahre beträgt und ich nicht auf Dividende hier aus bin. Im Gegenteil die ganzen Explorer und Developer im Uransektor würden mich unruhig werden lassen.


    SEC.gov | Search Filings

    Energy Fuels meldet Rekordproduktion in der Pinyon-Plain-Uranmine

    https://investors.energyfuels.…e-Continues-to-Outperform

    Übersetzung:

    Energy Fuels Inc. (NYSE American: UUUU) (TSX: EFR), ein führender US-amerikanischer Produzent von Uran, seltenen Erden und anderen kritischen Mineralien, freut sich bekanntzugeben, dass die Uranmine Pinyon Plain in Arizona die bisherigen Produktionsprognosen deutlich übertroffen hat.

    Im Juni 2025 wurden 230.661 Pfund U₃O₈ aus der Mine gefördert, was zu einer Gesamtproduktion von 638.700 Pfund U₃O₈ im zweiten Quartal 2025 führte. Diese hohen Fördermengen sind vor allem auf die hohen Urangehalte zurückzuführen, die im Juni durchschnittlich 3,51 % U₃O₈ und im gesamten Quartal 2,23 % U₃O₈ betrugen.


    🗣️ Stellungnahme des CEO


    Mark S. Chalmers, Präsident und CEO von Energy Fuels, erklärte:

    Zitat
    „Pinyon Plain erweist sich als eine außergewöhnliche Uranmine in den USA. In meinen fast 50 Jahren in der Uranbranche habe ich keine andere US-Mine wie diese gesehen. Die bisherigen Produktions- und Bohrergebnisse deuten darauf hin, dass dies das höchste Urangehalt-Vorkommen ist, das in den letzten 30 Jahren in den USA abgebaut wurde – und möglicherweise eines der höchsten in der US-Geschichte.
    Wir gehen davon aus, dass die gesteigerte Produktion zu niedrigeren Stückkosten führen wird, was sich positiv auf unsere Bilanz auswirkt. Zudem besteht erhebliches weiteres Explorationspotenzial, da bisher nur etwa 25 % der vertikalen Ausdehnung der Lagerstätte erschlossen wurden. Neue Bohrergebnisse in der Juniper-Zone zeigen weiteres Entdeckungspotenzial.“

    💰 Verkäufe und Ausblick

    Im zweiten Quartal 2025 verkaufte Energy Fuels 50.000 Pfund U₃O₈ am Spotmarkt zu einem Durchschnittspreis von 77,00 USD pro Pfund.

    Dank der starken Produktion aus den Uranminen und der White Mesa Mill (der einzigen konventionellen Uranmühle in den USA) plant das Unternehmen in den kommenden Quartalen weitere Verkäufe:

    • Q3-2025: 140.000 Pfund U₃O₈
    • Q4-2025: 160.000 Pfund U₃O₈
      → jeweils im Rahmen bestehender Langfristverträge mit Energieversorgern

    Für das Jahr 2026 erwartet Energy Fuels den Verkauf von 620.000 bis 880.000 Pfund U₃O₈ unter bestehenden Langfristverträgen.

    REE Sparte entwickelt sich rasant


    Passend dazu die aktuelle Entwicklung im Handelskrieg mit China, REEs werden zu einer Schlüsselkomponente der US-Wirtschaft. Gut das EF schon 200 Mill angespart hat, allerdings müssen wir mit einer zusätzlichen Finanzierungsrunde rechnen. Möglicherweise wird die US-Regierung das Geld zinsgünstig zur Verfügung stellen.


    EF-Pressemitteilung vom 25. Juni 2025 (17:54 MDT) auf Deutsch übersetzt

    Energy Fuels: Donald-Joint-Venture für Seltene Erden und Mineralsande in Australien erhält letzte große behördliche Genehmigungen

    DENVER – Energy Fuels Inc. (NYSE American: UUUU | TSX: EFR), ein führender US-amerikanischer Produzent von Uran, Seltenen Erden und anderen kritischen Mineralien, freut sich bekannt zu geben, dass die Regierung des australischen Bundesstaates Victoria den Arbeitsplan für den Bau und Betrieb des Donald-Projekts genehmigt hat. Dieses Projekt befindet sich in der Wimmera-Region von Victoria und ist ein Joint Venture (JV) zwischen Energy Fuels und der australischen Astron Corporation Limited.

    Diese Genehmigung ist die letzte große regulatorische Hürde vor dem Bau und Betrieb des Projekts. Sie ermöglicht nun die abschließende Planung wichtiger Aktivitäten, einschließlich der Finanzierung durch Fremd- und Eigenkapital, bevor eine endgültige Investitionsentscheidung (FID) getroffen werden kann.

    Energy Fuels kann im Rahmen des Joint Ventures bis zu 183 Millionen AUD (ca. 119 Mio. USD) investieren und zusätzlich Aktien im Wert von 17,5 Mio. USD ausgeben, um bis zu 49 % des Projekts zu erwerben. Das Donald-Projekt soll Energy Fuels langfristig mit kostengünstigem REE-Mineralkonzentrat (REEC) aus Monazit und Xenotim versorgen, das in den USA in der firmeneigenen White Mesa Mill in Utah zu hochreinen Seltenen Erden verarbeitet werden soll – darunter Neodym-Praseodym (NdPr), Terbium (Tb), Dysprosium (Dy) und möglicherweise auch Samarium (Sm).

    CEO Mark S. Chalmers erklärte:

    „Die Genehmigung des Arbeitsplans ist ein bedeutender Schritt zur Schaffung einer wichtigen Verbindung zwischen den USA und Australien im Bereich der Seltenen Erden. Das Donald-Projekt ist außergewöhnlich, da es große Mengen an leichten, mittleren und schweren Seltenen Erden enthält, die für kommerzielle, saubere Energie- und Verteidigungstechnologien benötigt werden.“

    Nach Inbetriebnahme wird das JV:

    • das gesamte REEC an Energy Fuels zu Marktpreisen verkaufen,
    • das Titan- und Zirkonkonzentrat an Astron oder andere Kunden liefern.

    Phase 1 des Projekts soll ab 2026 jährlich etwa 7.000–8.000 Tonnen REEC liefern, was etwa 4.700 Tonnen REE-Oxiden entspricht – darunter ca. 990 Tonnen NdPr, 84 Tonnen Dy und 14 Tonnen Tb. Die White Mesa Mill ist bereits für diese Mengen ausgelegt. Ein Samarium-plus-Konzentrat (Sm+) wird zunächst gelagert und später im Rahmen der geplanten Phase-2-Erweiterung der Anlage verarbeitet.

    Phase 2 des Donald-Projekts könnte die Produktion auf 13.000–14.000 Tonnen REEC pro Jahr steigern. Die geplante Erweiterung der White Mesa Mill soll bis zu 60.000 Tonnen REEC verarbeiten können – das Donald-Projekt könnte somit etwa 22–23 % dieser Kapazität abdecken.

    Die endgültige Investitionsentscheidung könnte bereits Ende 2025 getroffen werden. Mit staatlicher Unterstützung aus den USA oder Australien könnte die Entwicklung beschleunigt werden. Der Baubeginn könnte wenige Wochen nach einer positiven Entscheidung erfolgen.

    Energy Fuels sieht im Donald-Projekt eine der besten kurzfristig verfügbaren Quellen für mittlere und schwere Seltene Erden – insbesondere aufgrund des hohen Xenotim-Gehalts, der reich an diesen Elementen ist und zusammen mit Monazit in der White Mesa Mill verarbeitet werden kann.

    Wie ein Unternehmen seinen Wert steigert

    Einerseits hebt UUUU seine Prognosen stark an und im Gleichschritt fallen die EPS Schätzungen

    Ich verstehe das.4U könnte seinen Gewinn an die Aktionäre ausschütten und so weitermachen wie bisher ohne das dadurch ein späterer Mehrwert geschaffen wird, dann hätte man den EPS-Wert gesteigert. Worin liegt jetzt eigentlich der Mehrwert von 4U gegenüber den herkömmlichen Bilanzmetriken um Unternehmen zu vergleichen ? Nun es sind die qualitativen Parameter wie KnowHow, Güte der Mineralresourcen und Alleinstellungsmerkmale wie die White Mesa Mill. Über deren Wert läßt sich streiten, aber sicherlich ist der Aufbau einer Verarbeitungskette von Monazit die einerseits Uran und Thorium, andererseits aber auch Seltene Erden, Titan, Zirkonium, .... also eine ganze Palette von Produkten erzeugt viel kapitalintensiver und zeitaufwändiger aufzubauen, als einfach ein Gebiet nach Uran zu explorieren und dann zu sagen wir haben x-Tonnen Uranerz !

    Seltene Erden kommen relativ häufig in der Erdkruste vor, das Problem ist die Verarbeitungskompetenz die liegt zu über 90% in China ! 4U will nun dieses Monopol brechen und sich zunächst in den USA selbst als Lieferant für die Industrie etablieren. Da läuft momentan viel Geld aus der erfolgreichen Uransparte rein, EPS kannst du mit dieser Aktie in den nächsten 4 Jahren nicht erwarten. Aber sobald es 4U schafft, als einer der wenigen Akteure im Selten-Erdmetall Bereich Fuß zu fassen sollten hier respektable Gewinne einfließen , zusätzlich zum Urangeschäft. Ist der Aufbau fertig wird es eine Neubewertung des Unternehmens geben die einer ver-x-Fachung sagen wir mal einer Verdreifachung entsprechen könnte. Natürlich ist der EPS im Minengeschäft eine wichtige Meßgröße um die Kapitalverwässerung zu beurteilen. So erkenn man über einen längeren Zeitraum ob das Unternehmen ein Cash-Burner ist. Davon gibt es im Minenbereich bestimmt viele, selbst First Majestic war lange Zeit so ein Cash-Burner bis sie jüngst durch die Übernahme von Gatos-Silver das Blatt gewendet haben.

    Kurseinbruch bei EQX


    Ich habe die Unternehmensmitteilung auf Deutsch übersetzen lassen:


    Greg Smith, Präsident & CEO von Equinox Gold, erklärte: „Seit Erreichen der kommerziellen Produktion in Greenstone im 4. Quartal 2024 war der Hochlauf langsamer als geplant. Die Produktivität im Bergbau und die Verfügbarkeit von Ausrüstung, insbesondere der primären Lade-Flotte, blieben hinter dem Plan zurück, was die Abbauraten beeinträchtigte und den Zugang zu höhergradigen Erz-Zonen verzögerte. Zudem lagen die bisherigen abgebauten Gehalte unter den Erwartungen, teilweise aufgrund höherer als erwarteter Verwässerung. Auf der Verarbeitungsseite sehen wir zwar Verbesserungen bei Durchsatz und Ausbeute, aber die Leistung im bisherigen Jahresverlauf liegt ebenfalls unter dem Plan. Wir arbeiten an den Defiziten und überarbeiten die Produktionsprognose für Greenstone für das Gesamtjahr auf 220.000 bis 260.000 Unzen Gold. In Anbetracht dieser Änderung, einiger Anpassungen an unseren anderen Assets und des erwarteten Abschlusses der Fusion mit Calibre, liegt die konsolidierte Pro-forma-Prognose für 2025 bei 785.000 bis 915.000 Unzen Gold bei AISC von 1.800 bis 1.900 US-Dollar pro Unze, ohne Valentine und Los Filos. Für das 2. Quartal 2025 erwarten wir eine konsolidierte Produktion von 135.000 bis 145.000 Unzen Gold aus den Minen von Equinox Gold, einschließlich 45.000 bis 50.000 Unzen aus Greenstone. Die Produktion von Calibre im 2. Quartal 2025 wird auf 70.000 bis 72.500 Unzen Gold geschätzt. Die Ganzjahresprognose für Calibre und die konsolidierte Pro-forma-Prognose sind unten aufgeführt, um Einblicke in das Ausmaß des fusionierten Unternehmens zu geben.“


    Darren Hall, Präsident & CEO von Calibre Mining, erklärte: „Als designierter Präsident und Chief Operating Officer von Equinox Gold arbeite ich intensiv an der Integration und der Bewältigung der operativen Chancen, die durch Due-Diligence-Prüfungen und nachfolgende Überprüfungen identifiziert wurden. Ich halte eine Neuausrichtung der Erwartungen für notwendig, um eine Grundlage für langfristige Wertschöpfung für die Aktionäre zu schaffen. Greenstone ist zwar nur ein Teil des Gesamtportfolios, aber ein Schlüssel-Asset und ein unmittelbarer Fokus. Das Unternehmen hat zusätzliches Humankapital mobilisiert, um den Standort zu unterstützen, und ein Verbesserungs- und Optimierungsplan ist im Gange. Im Mai lagen die Abbauraten im Durchschnitt bei 175.000 Tonnen pro Tag, was einer Steigerung von 25 % gegenüber der Leistung im 1. Quartal 2025 entspricht. Mit frühen Fortschritten im Bergbau erwarte ich eine fortlaufende Verbesserung von Quartal zu Quartal in Greenstone, mit einer stärkeren Produktion in der zweiten Jahreshälfte. Bau und Inbetriebnahme in Valentine in Neufundland schreiten gut voran, und die Mine bleibt im Zeitplan, mit der ersten Goldproduktion Ende des 3. Quartals 2025. Ich bin ermutigt durch die Fortschritte in Valentine, wo der primäre Brecher kürzlich in Betrieb genommen wurde und Material an den Groberz-Vorrat liefert. Angesichts der Inbetriebnahme-Erfahrung unseres Betriebsteams erwarte ich einen effektiven und effizienten Hochlauf auf die Nennkapazität.“


    Erneut kann Equinox seine Erwartungen nicht halten, keine Katastrophe da durch die Verzögerung andererseits die Lebensdauer der Mine in Richtung höherer Goldpreise verschoben wird. Problem ist aber das die AISC steigen, der Gewinn gemindert wird. Bei Calibre läuft es besser, vor allem haben Explorer am Rande von Calibres Liegenschaften neue Goldvorkommen entdeckt. Canterra sucht weiter und wird das Ergebnis verfeinern. Calibre hat keine Eile das zu sichern, außer Calibre bringt dieses Vorkommen keinem was, sie können also Schwächephasen von Canterra nutzen um sich das Vorkommen zu sichern. Canterra hat nicht mehr allzuviel Cash und die weitere Exploration wird weiter Geld kosten.

    Alles in allem halte ich meine EQX/Calibre Aktien, kaufe aber auch nicht mehr zu.

    Justin Huhn's Uran-Preis-Modell


    das Video ist sehr informativ, er unterscheidet den LongTerm-Markt also die langlaufenden Lieferverträge und den Spot-Markt.

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.


    Ich fasse mal zusammen:

    - RU fällt als Lieferant für den Weltmarkt weg, im Gegenteil es kauft selbst soviel wie möglich Uran auf.

    - Justin erklärt sein Modell, es kann relativ einfach gebildet werden da alle Verbraucher bekannt sind und die Produzenten auch sehr überschaubar sind.

    - Die LongTerm-Verträge werden nicht unter 80$/lbs fallen. Mark Chalmers von UUUU hat das ja bereits als großen Fehler von Cameco aufgezeigt, diese werden weniger von einem Uranpreisanstieg profitieren, da sie zuviel in die Zukunft verkauft haben zu niedrigen Preisen.

    - Der Uranpreisanstieg kommt zum Ende des Jahres da erst 28% des aktuellen Jahresbedarfs von den Verbrauchern gekauft wurde.

    - je länger der Preis unter 100$/lbs bleibt desto größer wird die Versorgungslücke, da viele Projekte in der Minenindustrie auf Hold gesetzt sind.

    - Der Spotmarkt wird stark durch Institutionelle bestimmt, diese treffen aber nicht immer die klügsten Entscheidungen. Er geht davon aus das wir nochmal einen Pullback auf 63$/lbs sehen werden ( im Sommer ) bevor es dann langsam aufwärts geht.

    Ich schließe daraus die nächste Abverkaufswelle zu nutzen und mein Cash jetzt noch zurückzulegen, bzw. unterbewertete Silberminen zu traden und noch nicht jetzt zu investieren.

    - Die richtig großen Anstiege kommen erst in 2030er Jahren. Camecos Cigar Lake wird 2029 dichtmachen da erschöpft, viele neue Minenbetriebe starten zu spät um das zu ersetzen obwohl dann bereits ohnehin eine erhebliche Verknappung eintritt. Es wird also neue Allzeithochs geben vor allem im Spot-Markt der alles andere outperformt.

    Aktienverwässerung von Aya Gold & Silver

    Jahr , Aktienanzahl, Gewinn in Mio CAD$, EPS

    2021

    97,7

    4,2

    0,04

    2022

    105,0

    6,3

    0,06

    2023

    115,0

    7,0

    0,06

    2024

    130,6

    -21,6

    -0,17

    2025

    140,0 (proj.)

    1,0 (proj.)

    0,007 (proj.)

    • Hinweis: Die Über-Allotment-Option für 2025 (bis zu 1,4 Mio. zusätzliche Aktien) ist nicht enthalten, da keine Ausübung bestätigt ist. Für genauere Daten siehe Jahresberichte auf ayagoldsilver.com oder SEDAR+ (http://www.sedarplus.ca).

    Kaum zu glauben je weiter Zgunder fortschreitet desto unrentabler wird es für den Aktionär. Verstehe nicht wieso es zu keinen größeren Kursabschlägen kam. Eigentlich sollte die zusätzliche Mine von Aya doch aus dem Cashflow finanziert werden können , da Zgounder doch jetzt läuft. Was wird uns da wieder verschwiegen ?

    Der EPS jedenfalls entwickelt sich nicht gut und insgesamt sehe ich hier inzwischen ein ziemlich hohes Risiko bei dem Aktienkurs. Die nächste Verwässerung ist ja schon vorprogrammiert.

    Sierra Madre jetzt einsteigen ?


    Inzwischen hat sich seit dem letzten Eintrag einiges getan mit First Majestic als Hauptaktionär ist hier ein hohes Maß an Sicherheit gegeben. Außerdem glaube ich das sich FM hier einen möglichen Übernahmekandidaten sichern will.
    Zunächst mal die Neuigkeiten seit 01/2025

    1. KOMMERZIELLE PRODUKTION DER GUITARRA-MINE BEGANN AM 1. JANUAR 2025

    Die Übernahme wurde im 1. Quartal 2023 abgeschlossen.

    Die kommerzielle Produktion begann am 1. Januar 2025.

    2. BETRIEBLICHE HIGHLIGHTS

    • Über 100 epithermale Gänge in fünf Hauptsystemen.
    • Ein 4 km breiter Gangbereich erstreckt sich über eine Streichlänge von 15 km.
    • Aufbereitungsanlage, Mine und alle Betriebseinheiten laufen mit einer Kapazität von 500 Tonnen pro Tag (t/d).
    • Im 1. Quartal 2025 wurden 871 Trockentonnen (DMT) Silber-/Goldkonzentrat ausgeliefert.
    • Die Erschließungsarbeiten wurden im Q1 2025 beschleunigt, mit Fokus auf den Zugang zu größeren, höhergradigen Erzblöcken aus der Ressource 2023.
    • Anschaffungen von Ausrüstung erfolgen aus dem laufenden Cashflow:
      • Radlader
      • Bagger
      • Personentransportfahrzeuge
      • Zweiter Sprengstoff-LKW

    3. BEWERTUNG VON ABBAUOPTIONEN

    Ziel ist es, die Mineralisierung in zuvor definierten Tagebau-Lagerstätten durch den Einsatz von untertägigen Massenabbauverfahren zu fördern.


    4. KOLOSO-MINE UNTERSTÜTZT PRODUKTION SEIT APRIL 2025

    • Die höhergradige Coloso-Mine begann im April 2025, zusätzliches Material zur Aufbereitungsanlage zu liefern.
    • Die Erschließungsarbeiten wurden im 1. Quartal 2025 beschleunigt – dieser Fokus auf Entwicklung wird in der zweiten Jahreshälfte 2025 zu mehr mineralisiertem Material führen.
    • Sierra Madre optimiert weiterhin den Abbau und die Aufbereitung, insbesondere durch:
      • Neue Abbaufronten
      • Anschaffung neuer Ausrüstung (aus dem laufenden Cashflow)


    FMs alte Silbermine gesichert ?


    Durch unten stehende Nachricht ist mir wieder bewußt geworden das FMs Aktienanteil an Sierra Madre (SM) bei 45% liegt, da La Guitera eine ehemalige FM-Mine war (ist). Zwar ist das Produktionspotential von SM beschränkt, aber die haben ein riesiges Explorationspotential, denn dazu kommt noch das Explorationsgebiet Tepico. Ich glaube die Strategie ist das Unternehmen (SM) zu kontrollieren und die Exploration dort voranzutreiben. Wenn da was brauchbares gefunden wird, holt sich FM den Rest und verleibt sich SM (wieder) ein. Der Kursverlauf diese Woche für FM ist ohnehin fantastisch und wenn der Silberpreis bis Ende des Jahres bei 40$ steht sind die jetzigen FM Kurse immer noch günstig. Zu überlegen wäre auch ein Einstieg in SM, die sehen total unterbewertet aus. Wenn man sich den Silberminensektor ansieht wird einem wieder bewußt wie eng dieser Sektor ist und nur 1/3 zum Silberangebot beiträgt. Es ist kaum möglich Silberminen zu finden die mit Goldminen wirtschaftlich mithalten können. Silberminen haben 20 Jahre Verlustgeschäft hinter sich, aber ab 50$/oz Silber könnte sich das ändern.


    Vancouver, British Columbia, 5. Juni 2025 – Sierra Madre Gold and Silver Ltd. (TSXV: SM) (OTCQX: SMDRF) („Sierra Madre“ oder das „Unternehmen“) freut sich, eine Änderung des nicht revolvierenden, besicherten Terminkredits („Darlehen“) in Höhe von 5 Millionen US-Dollar zwischen dem Unternehmen und First Majestic Silver Corp. („First Majestic“) bekannt zu geben. Einzelheiten zur ursprünglichen Kreditvereinbarung finden Sie in der Pressemitteilung von Sierra Madre vom 8. Mai 2024.

    Das Darlehen hat nun ein neues Fälligkeitsdatum: den 7. Mai 2027, was einer Verlängerung um 12 Monate gegenüber der ursprünglichen Laufzeit entspricht. Alle anderen Bedingungen bleiben unverändert. Das Darlehen wird mit einem jährlichen Zinssatz von 15 % verzinst, wobei monatlich nur Zinszahlungen fällig sind.

    Gemäß der ursprünglichen Vereinbarung hat das Unternehmen die Zahlung der ersten sechs Monate Zinsen in Höhe von 365.000 US-Dollar aufgeschoben; diese sind bei Fälligkeit des Darlehens zu zahlen. Das Unternehmen kann das Darlehen sowie die aufgelaufenen Zinsen jederzeit ohne Strafgebühren zurückzahlen.

    Taylor Darts Einschätzung:


    • B2Gold ist trotz der jüngsten Kursrallye weiterhin unterbewertet und wird im Vergleich zu Wettbewerbern auf Basis des Kurs-NAV-Verhältnisses (P/NAV) mit einem deutlichen Abschlag gehandelt – obwohl eine bedeutende Verbesserung des geopolitischen Risikoprofils bevorsteht.
    • Das Goose-Projekt in Kanada stellt eine transformative Entwicklung dar und soll jährlich über 400 Millionen US-Dollar an freiem Cashflow auf Minenebene generieren.
    • Die kürzliche Reduktion der Reserven bei Goose mag auf den ersten Blick negativ erscheinen, wird jedoch als temporärer Rückschlag gewertet. In den kommenden Jahren wird eine deutlich verbesserte Lebensdauer der Mine (LOMP) erwartet.
    • Angesichts wichtiger bevorstehender Katalysatoren, positivem Momentum nach einem technischen Ausbruch und anhaltender Unterbewertung könnten starke Kursrücksetzer attraktive Kaufgelegenheiten darstellen.

    Warum ich dennoch B2Gold halte aber nicht zukaufe ist die unsichere Lage in Mali.Barrick wurde gezwungen seine Mine dort zu schließen, weil die Regierung immer gieriger wurde. Läuft so eine Mine gut wird sofort der Neid geweckt und alle Vereinbarungen und Verträge über den Haufen geworfen. Bisher blieb B2Gold verschont, aber die Unterbewertung ist berechtigt, da das Risiko eben hoch ist. Durch die Diversifikation in Goose ist zwar ein Totalverlust unwahrscheinlich geworden, aber es wird sich erst in den nächsten 12 Monaten zeigen ob die projektierten AISC eingehalten werden können, vor allem im Winterbetrieb. In meinen Augen muß der Kurs erstmal wieder fallen auf 2,7$ bevor ich hier wieder investiere.

    Chalmers genialer Schachzug


    Aktuell leiden die USA unter den Antwortsanktionen Chinas durch den Entzug von "Seltenen Erden". Dieses ältere Video paßt aktuell dazu. Interessant dabei ist wie Chalmers die Macht der Chinesen richtig einschätzte und sie ausgetrickst hat. EF konnte Monazit verarbeiten und daraus Uran gewinnen, dabei entdeckten sie das man als Beiprodukte die Seltenen Erden mitverwerten konnte. Doch was würde geschehen wenn die Chinesen das bemerkten ? Mark Chalmer bremste daher erstmall die Gewinnung/Vernarktung da er damit rechnete das die Chinesen alles Monazit aufkaufen würden und den Preis bis in die Unwirtschaftlichkeit hochtreiben würden. Zuerst sicherte er sich die besten bekannten Vorkommen auf der Erde, Tolaria und Donald durch Beauftragung von externen Experten die er sich was kosten ließ. Er kaufte sich Base Resources. Einige neue Reaktortypen (SMR) verwenden als Brennstoff Thorium. Dafür ist EF nun bestens vorbereitet, da man diesen im Monazit ebenfalls vorfindet, sogar erheblich mehr als Uran.

    Typische Gehalte in Monazit:

    • Thorium (ThO₂): 5–12 %
    • Uran (U₃O₈): 0,1–0,3 %

    Allein aus den Reserven ließen sich so aus den beiden Projekten gewinnen:

    • Seltene Erden: ca. 450.000 Tonnen
    • Thoriumoxid (ThO₂): ca. 50.000 Tonnen
    • Uranoxid (U₃O₈): ca. 1.700 Tonnen

    Chalmers geht davon aus das die Monazitverarbeitung auf Jahrzehnte gesichert ist. Er zahlte für Base 200 Mill$, Allein das Uran hat einen Wert ( Abbau- und Verarbeitung unberücksichtigt) von 300 Mill$. Thoriumoxid hat noch keine Nachfrage am Markt da die neuen Reaktortypen noch nicht im Bau sind, aber EF kann in Zukunft auch diese beliefern. Über diesen Coup waren auch BHP und RioTinto überwältigt. Allerdings muß EF noch viel investieren bis 2028 mindestens 1 Mrd$. Bevor also Chalmers Strategie richtig Früchte trägt sind noch einige Jahre abzuwarten bevor wir einen neuen US-Rohstoff-Giganten erleben.


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Gewaltige Funde in Santa Elena


    Im Santa Elena District wachsen zwei weitere CashCows heran:

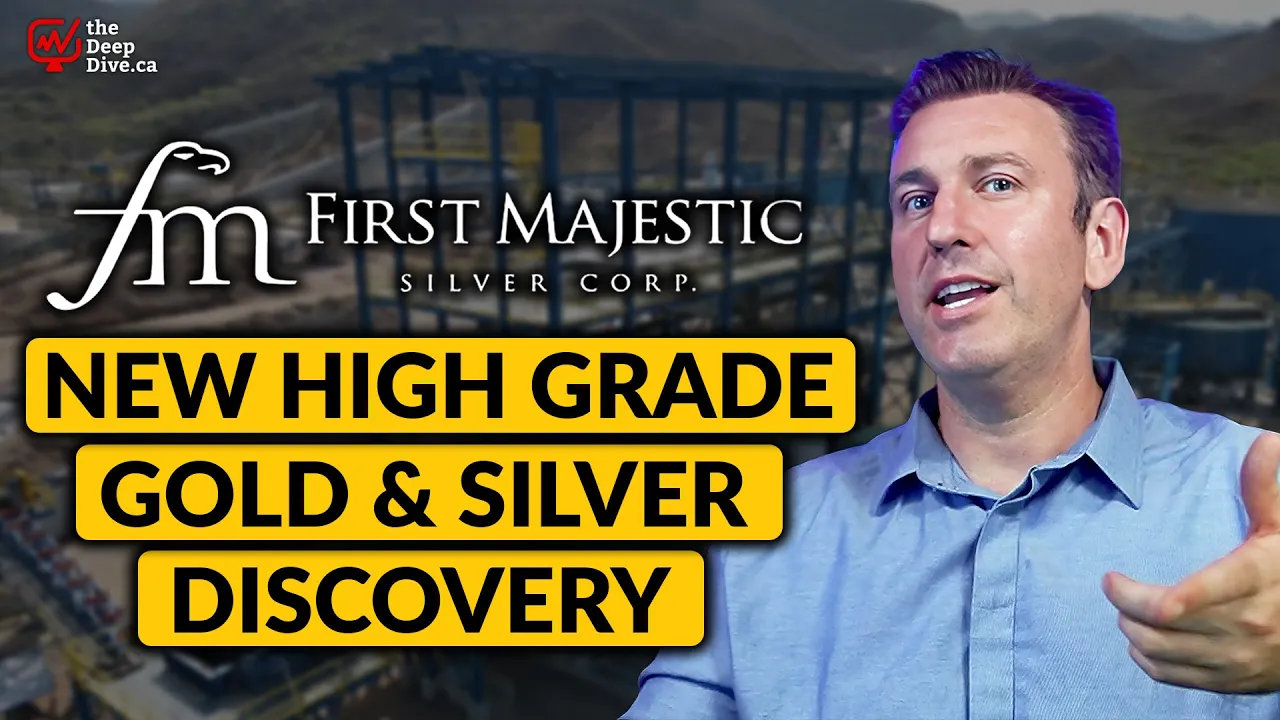
    Navidad + (neu) Winter (30 Mill. AgEq) sowie neu entdeckt Santo Nino !

    Hinter Navidad verstecken sich sehr hohe Grade, z.T. 20g Gold/to oder 600g Silber/to was für eine hohe Wirtschaftlichkeit spricht. Santo Nino muß noch genauer untersucht werden, eine aktuelle Resourcenschätzung liegt noch nicht vor, aber alle Entdeckungen sind nach Tiefe und Horizontalrichtung offen. Das beste, die Entfernung zur verarbeitenden Mine ist nur 1 km ! Das spricht für kurze Wege und eine enorme Kostenersparnis.

    Damit baut FM seine quantitative als auch qualitative Resourcenbasis weit in die Zukunft aus, zu aktuellen Marktpreisen 5,55 €/Aktie ein Schnäppchen.


    First Majestic Silver: The Santo Nino Discovery | the deep dive
    First Majestic Silver (TSX: AG) (NYSE: AG) has done it again - they’ve made another major discovery at the Santa Elena mine complex in Sonora, Mexico. Not only…
    thedeepdive.ca

    Warum will keiner das KSM-Projekt entwickeln ?


    Wenn man sich nur die Reserven-Schätzung anschaut verwundert es erstmal warum da keine Newmont oder Barrick zugreift. Letztendlich ist die Capex so hoch das sich das Projekt selbst bei POG von 4000$/oz nicht lohnt !

    Entscheidend ist die geographische Lage:

    Höhe des KSM-Projekts

    Das KSM-Projekt befindet sich in einem hochgelegenen, gebirgigen Terrain der Coast Mountains. Die genaue Höhe variiert je nach spezifischem Bereich des Projekts (z. B. Kerr, Sulphurets, Mitchell oder Iron Cap Lagerstätten), aber die Hauptlagerstätten liegen in Höhen zwischen etwa 1.000 und 1.800 Metern über dem Meeresspiegel. Die Topographie der Region ist durch steiles, alpines Gelände geprägt, wobei einige Bereiche des Projekts, wie die oberen Abschnitte der Mitchell-Lagerstätte, in höheren Lagen liegen können.

    Entfernung zur nächsten öffentlichen Straße

    Die nächste öffentliche Straße zum KSM-Projekt ist der Highway 37 (auch bekannt als Stewart-Cassiar Highway), eine wichtige Verkehrsader im Nordwesten von British Columbia. Die genaue Entfernung hängt vom spezifischen Standort innerhalb des KSM-Projekts ab, da es sich über ein großes Gebiet erstreckt. Basierend auf verfügbaren Informationen liegt das Projektgebiet etwa 30 bis 40 Kilometer nordöstlich von Highway 37, in der Nähe der Stadt Stewart, British Columbia.

    Zusätzlich ist der Zugang zum Projektgelände oft über unbefestigte Zufahrtsstraßen oder Pisten möglich, die vom Highway 37 abzweigen, wie z. B. die Granduc Access Road, die für den Bergbau in der Region genutzt wird. Diese Zufahrtsstraßen können je nach Wetterlage und Jahreszeit schwierig befahrbar sein. Der nächstgelegene größere Ort, Stewart, liegt etwa 60 Kilometer südwestlich des Projektgebiets, wobei die Entfernung über Straßenverbindungen gemessen wird.

    Hinweis:

    • Für den Zugang zum Projekt plant Seabridge den Bau von Infrastruktur, einschließlich einer Zufahrtsstraße und eines Tunnels (Mitchell-Treaty-Tunnel), um die Lagerstätten mit Verarbeitungsanlagen und dem Highway 37 zu verbinden.

    Das Projekt befindet sich an der Grenze zu Alaska, wie das dort im Winter aussieht kann man sich wohl vorstellen.

    Ob ich es je erleben werde dass Minen dauerhaft 5 % Dividende ausschütten wie andere Firmen seit Jahrzehnten? Ich glaube es nicht mehr. Immer wieder wird von grossen Gewinnspannen und noch grösserem erweiterungspotential einer Mine gefaselt und am Ende der Produktion der Hochgradzonen ist nicht mal das Kapital für die weiterexploration der Mine ,geschweige der Erschliessung vorhanden. Dann heisst es Zukauf und ein neuer Kreislauf mit dem selben Ergebnis beginnt. ;(

    Durchaus richtig, für viele Minen deren Marge zu klein ist. Es kann jetzt aber eine Trendwende eintreten ähnlich wie bei den Goldminen: Spot-Preis - AISC = Rohmarge. Bei Gold im Branchen-Schnitt 3300 - 1700 = 1600 damit sind die Goldminen hochrentabel. Bei Silber 33 - 21 = 12 etwa halb so hoch und damit halb so rentabel wie bei den Goldminen. Bedenken wir das wir aktuell ein Gold-Silber Verhältnis von 100 haben, normal wäre aber wohl eher 50. Sollte der POS auf die 50$/oz zugehen in den nächsten Monaten wovon ich ausgehe: 50 - 21 = 29, gibt es ein riesiges Aufholpotential bei den Silberminen. Außerdem mit Pan American Silver und MAG Silver kann man nichts verkehrt machen die laufen auch bei den jetzigen Randbedingungen gut. Bei EDX bin ich dagegen nur mit einer vergleichsweise kleinen Position drin.

    Strategie statt Effekthascherei

    .....aber der Kurs steht nicht da, wo er stehen sollte.


    Wäre es nicht im Interesse des Managment, ein wenig mehr die Werbetrommel zu schwingen :?:

    Mark Chalmers erklärt in diesem englischsprachigen Video die Unternehmensstrategie. Ich gehe erst auf die Frage ein und gebe dann eine Zusammenfassung des Videos.

    1. EF ist der größte Uranproduzent der USA und daneben noch ein bedeutender Produzent seltener Mineralien und schwerer seltener Erden HRE. Chalmers ist mehr als 50 Jahre im Uran-Geschäft tätig, ich denke keiner überblickt den Markt so gut wie er. Aktuelle Kurse spielen keine Rolle für Ihn , wichtig ist das sein Unternehmen einen stetigen Aufwärtstrend vorweisen kann. In den 70er und 80er Jahren waren in der US-Uranindustrie um die 25000 Menschen beschäftigt, heute sind es ca 1000. Wer in solch einer schwierigen Zeitspanne überleben kann ist stark, EF ist seit 1987 aktiv, Chalmers übernahm 2018 die Führung bei EF.


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.


    2. Video Zusammenfassung / Chalmers Strategie

    Mark Chalmers war vor seiner Tätigkeit bei Energy Fuels hauptsächlich bei BHP Billiton (bis 2007), Cameco Corporation (2007–2011) und Paladin Energy Ltd. (2011–2015) beschäftigt. Seine Karriere konzentrierte sich auf leitende Positionen in der Uran- und Bergbauindustrie, mit Schwerpunkt auf strategischer Planung, Projektentwicklung und operativer Führung.

    Er kritisiert Cameco bzw. die gesamte Branche aufgrund ihres "Overcontractings" das zu Lasten der Minenökonomie geht. Overcontracting bedeutet die Minen schließen auf zu lange Laufzeiten und zu hohe Materialvolumen und verlieren in Zeiten der Knappheit große Einnahmepotentiale. EF schließt nur soviel Langzeitverträge um die laufenden Kosten zu decken. Dadurch wird mehr aus den Minen gefördert was gelagert werden kann und in Knappheitszeiten zu viel höheren Preisen verkauft werden kann. Pinion Plane hat Förderkosten von 40$/lbs , aber anstatt alles für 80$/lbs in Langfristverträge zu kippen und schöne Bilanzen und Gewinne vorzuweisen wird das Uran gebunkert. Bei Preisen kleiner 64$/lbs kaufen sie sogar auf dem Spotmarkt selber auf.

    Chalmers sieht wie die Branche ihre Minen erschöpft und diese eines Tages nicht mehr ersetzen können. Er hat eine Reihe von Projekten in der Hand die er nur langsam in Produktion bringen will und erst ab 100$/lbs forcieren wird. Er glaubt das die 150 - 200 $/lbs kommen müssen und werden da auf längere Sicht bei Preisen selbst bis 90$/lbs keine Neuerschließung lohnt.

    Für Ihn ist die Gesamtqualität der Vorkommen entscheidend und er betont es ist ein hartes Geschäft das Uran aus dem Gestein zu bekommen. EF hat das wissenschaftliche und technische Wissen und viele Explorer und Developer haben es nicht. Ich denke er spielt hier auf die Möglichkeit von Beratungstätigkeiten an ( wahrscheinlich beraten sie auch das US-Government ) die Türen zu JointVentures und Beteiligungen bieten werden.

    Er ist bestens mit den Initiativen der Trump-Regierung und Regierungen der Einzelstaaten vertraut und versichert das EF keine Zölle auf seine Einfuhren bezahlen muß.

    Beurteilung

    Chalmers ist souverän und überzeugend, man merkt ihm seine Expertise und Sicherheit an. Rein bilanziell und unter ökonomischen Kennzahlen sieht das Unternehmen nur mittelmäßig da. Gerade aber die erwähnten Goodwill-Faktoren (Führungspersönlichkeiten, Strategie, Expertise, stille Reserven) machen eine höhere Bewertung sinnvoll. Wenn die KI und die Bewertungsalgorithmen das nicht erkennen steht der Kurs eben bei 4$ , hier kann menschliche Intelligenz eben mehr erkennen. Allerdings ist Geduld erforderlich, wer hier ein paar Jahre warten kann sieht hier vielleicht einen 10-Bagger vor sich.

    Investitionsdaten FM


    2025 ist unten nur teilweise (Q1) berücksichtigt. Aber es ist abzusehen das es bei gleichbleibenden Bedingungen wohl das schwächste Quartal ist , daher würde ich mal bei den EPS von 0,15 - 0,20 ausgehen. Die Divi-Rendite liegt über dem Zeitraum zwischen 0.3 und 0,5% und ist nicht weiter interresant. Dafür sieht man das Cash ab 2024 massiv ansteigt während die Schulden sinken. Mit den bekannten Fakten deutet das daraufhin das jetzt die Erntephase beginnt und man sich auf bald stark steigende Gewinne einstellen kann. Das ohnehin hervorragende Q1-2025 war ein Vorgeschmack, ich denke da sehen wir noch mehr.


    Jahr .............EPS in $ ......Debt Mio$ .............AgEq Reserv Mio Oz ...Aktien Mio ........Cash Mio$


    2020

    0.04

    154.8

    211.7

    209.7

    232.4

    2021

    0.11

    213.7

    200.3

    253.3

    237.1

    2022

    -0.02

    253.6

    184.6

    263.5

    151.7

    2023

    0.00

    225.2

    176.9

    279.3

    125.6

    2024

    -0.29 (TTM)

    199.7

    259.8

    301.6

    275.3

    Q1 2025

    0.01

    199.7 (geschätzt)

    259.8 (geschätzt)

    301.6 (geschätzt)

    462.6