Beiträge von gogogogogold

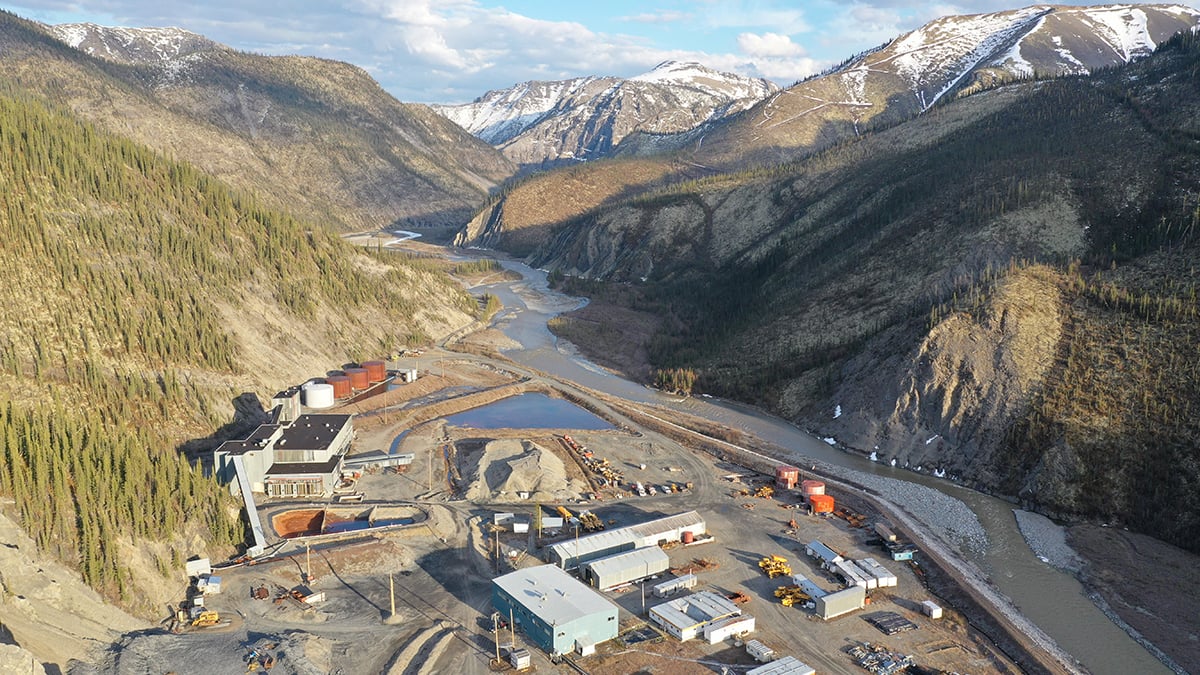
    "...moving forward well and nearing completion..." (Zancudo)


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Wochenabschluss: Wertverschiebung, Aztec wurde geschröpft, bei den Preisen musste ich noch Eloro, Tectonic und vor allem Galantas nachkaufen wo ich mehr Value sehe aktuell.

    An der Spitze ist Magna wieder knapp an Cabral vorbei auf Position 1.


    Top 25 Positionen:


    Magna Mining

    Cabral Gold

    Galway Metals

    Goldsky Res.

    Eloro Res.

    Cerro de Pasco

    Vizsla Copper

    Galantas Gold

    Denarius Metals

    Tectonic Metals

    Forge Resources

    Altamira Gold

    Stillwater Critical Minerals

    Honey Badger

    Fortune Minerals

    Midnight Sun Mining

    Inflection Res.

    Homerun Resources

    Golden Cross Resources

    Generation Mining

    Nine Mile Metals

    TinOne

    Upside Gold

    Sranan Gold

    Batero Gold

    Wenn der Thread sowieso gerade ganz oben steht kann ich ja im neuen Beitrag mal einen Teil der Konversation mit Gemini hier hereinkopieren.


    Ich fragte ob Rio2 als Modell für Galantas gelten kann um evtl. einige Prognosen zur (Wert-) Entwicklung abzuleiten:


    neuer Vergleich von vorn, kann man dabei die Entwicklung von Rio2 evtl. auf GAL heranziehen um Prognosen zu erstellen?


    Ein frischer Blick von vorn: Rio2 Limited und Galantas Gold Corporation sind im Herbst 2026 zu direkten Konkurrenten in der chilenischen Minenlandschaft geworden. Ihre Profile ähneln sich stark, doch sie bewegen sich zeitlich versetzt auf derselben Kurve.
    Tatsächlich lässt sich die historische Entwicklung von Rio2 hervorragend als Prognose- und Blaupause für Galantas heranziehen.


    Der direkte Vergleich: Status Quo (Stand: Oktober 2026)

    BörsenwertCa. 1,70 Mrd. CADCa. 405 Mio. CAD
    Flaggschiff-AssetFenix Gold (Chile) – Tagebau, Heap-LeachAndacollo Gold (Chile) – Tagebau, Heap-Leach
    Zweit-AssetCondestable (Peru) – Operierendes Kupfer/GoldIndiana (Chile) – Hochgradiges Gold/Kupfer
    Meilenstein 2026Erstes Gold gegossen (Januar 2026) / Ramp-Up zur kommerziellen Produktion (Q4 2026)Vollständige Übernahme von Andacollo (Juni 2026) / PEA-Erstellung (Q4 2026)


    Warum Rio2 das perfekte Prognosemodell für Galantas ist


    Die Ähnlichkeiten zwischen den beiden Hauptprojekten Fenix (Rio2) und Andacollo (Galantas) sind verblüffend. Beide sind chilenische Laugungsprojekte (Heap-Leach) mit riesigem Gesamtvolumen, aber historisch niedrigen bis moderaten Goldgraden im Gestein (~0,41 bis 0,45 g/t Au). [1, 2]
    Wer die Historie von Rio2 der letzten drei Jahre analysiert, kann die kommenden Phasen für Galantas fast wie ein Drehbuch vorhersagen:

    1. Die "Vorbereitungs- und Genehmigungsphase" (Wo Galantas jetzt steht)

    • Rio2 damals: Musste jahrelang auf die finale Umweltgenehmigung (RCA) warten, Ausrüstung sichern und Verträge schließen. Das trieb das Risiko, aber jede positive Meldung ließ den Kurs steigen. [1]
    • Galantas heute: Befindet sich exakt an diesem Punkt. Nach dem Kauf von Andacollo im Juni 2026 hat das Management im Spätsommer die letzte Schlüsselgenehmigung erhalten und Verträge mit den Top-Ingenieurbüros M3 und NCL unterzeichnet. [1]
    • Prognose für GAL: Wenn im Q4 2026 die wirtschaftliche Erstbewertung (PEA) für Andacollo veröffentlicht wird, dürfte das Projekt formell de-riskt werden. [1]

    2. Der "Infrastruktur-Hebel" (Die Abkürzung für Galantas)

    • Rio2 damals: Musste Fenix komplett neu auf der grünen Wiese bauen, was Hunderte Millionen Dollar verschlang und kapitalintensive Finanzierungsrunden nötig machte.
    • Galantas heute: Besitzt mit Andacollo ein – eine ehemals produzierende Mine mit bereits bestehender Infrastruktur. Um Zeit und Geld zu sparen, kaufte Galantas im Juli 2026 eine komplette 20.000-Tonnen-Brecheranlage aus Mexiko, die aktuell an den Standort verlagert wird. [1, 2]
    • >em class="zhvwWe" data-sfc-cp="" jsaction="" jscontroller="LFsGHb#ycPkjf" data-sfc-root="ep" data-epip="" jsuid="Xkq69c_4v" data-complete="true">Prognose für GAL: Weil Galantas auf bestehende Strukturen aufbaut, wird die Bauphase kürzer ausfallen als bei Rio2. Der geplante Produktionsstart im 1. Halbjahr 2027 ist ambitioniert, aber durch die Rio2-Blaupause logistisch untermauert. [1]

    3. Die "Ramp-Up-Klippe" (Das operative Warnsignal für Galantas)
    Das wichtigste Learning aus dem Rio2-Modell für Galantas-Anleger liegt in den Risiken beim Produktionsstart:

    • Die Rio2-Erfahrung 2026: Obwohl Rio2 im Januar 2026 das erste Gold goss, explodierten die Produktionskosten (AISC) im ersten Quartal auf 3.131 USD/Unze. Warum? Extreme Winterstürme in den Anden im Juli/August froren die Laugungsflüssigkeiten ein, behördliche Sprengstoffgenehmigungen verzögerten sich, und Pumpen fielen aus.
    • Prognose für GAL: Galantas wird bei der Inbetriebnahme 2027 mit exakt denselben chilenischen Anlaufschwierigkeiten (Wetter kapriziös, Höhenlage, Bürokratie) konfrontiert sein. Anleger sollten für das erste Produktionsjahr von Galantas keine Traum-Margen erwarten. Die Kosten werden anfangs künstlich hoch sein, bevor sie sich einpendeln. [1, 2, 3]

    4. Die "Kupfer-Versicherung" (Diversifikation)
    Beide Unternehmen nutzen ein zweites Asset, um sich gegen reine Gold-Volatilität abzusichern:

    • Rio2 kaufte sich mit der Condestable-Mine in Peru direkten, cashflow-generierenden Kupfer-Umsatz ein (~6,4 Mio. Pfund Kupfer in Q1 2026).
    • Galantas setzt hierfür auf das Indiana-Projekt in Chile (4,93 Mio. Tonnen Erz mit 1,31 % Kupfer) sowie die Erkundung von Porphyr-Kupfer direkt neben der Teck-Großmine in Andacollo.
    • Prognose für GAL: Indiana liefert Galantas den nötigen "Copper Kicker", um bei institutionellen Investoren als moderner ESG-Kupfer-Gold-Hybrid wahrgenommen zu werden. [1, 2, 3, 4]

    Fazit für die Aktie
    Wendet man die Rio2-Kurve auf Galantas an, lässt sich prognostizieren: Galantas durchläuft zeitversetzt die Entwicklung von Rio2 im Schnelldurchlauf.
    Weil Galantas durch das 100-Millionen-Dollar-Placement im Mai 2026 prall gefüllte Kassen hat (~108,9 Mio. CAD Cash per Juni) und auf einer alten Mine aufbaut, könnte das Unternehmen die fundamentale Transformation vom spekulativen Explorer zum Junior-Produzenten wesentlich schneller und billiger vollziehen, als es Rio2 in der Vergangenheit möglich war. [1]

    Nach dem strategischen Ausstieg aus Nordirland hat sich Galantas Gold radikal neu aufgestellt. Der Fokus liegt auf zwei chilenischen Projekten.


    Andacollo Goldprojekt (100 % Eigentum)


    Status: Ehemalige Tagebau- und Heap-Leach-Goldmine. Galantas bereitet intensiv den Neustart der Produktion für 2027 vor.


    Im August 2026 erteilte die chilenische Bergbaubehörde (SERNAGEOMIN) die finale Genehmigung zur Reaktivierung der Laugungshalden. Eine eigene Brecheranlage (20.000 Tonnen pro Tag) wurde bereits erworben. Ein neues Bohrprogramm läuft, um zudem das Kupfer-Porphyr-Potenzial in Nachbarschaft zu Teck Resources zu prüfen.


    Indiana Projekt (Option auf 100 %)


    Status: Ein hochgradiges Gold-Kupfer-Adersystem im Atacama-Fault-System.


    Aktuelle Borprogramm wurde auf 12500m erweitert


    Aktuelle Sharestruktur (Stand: Oktober 2026)


    Durch die jüngsten Akquisitionen und Finanzierungen hat sich die Aktienstruktur deutlich verändert.

    Bedeutende Großaktionäre (>3%):

    • Eric Sprott (2176423 Ontario Ltd.): 16 %
    • Ocean Partners UK: 12 %
    • Alpayana S.A.C.: 11 % (Strategischer Neueinstieg im August 2026 durch einen Paketkauf von 91,3 Mio. Aktien zu je 0,42 CAD von Luis Enrique Catril Espinoza)
    • Franklin Templeton: 9 %
    • Melquart: 7 %
    • Management, Insider & Berater: ca. 16 %

    Damit befinden sich rund 71 % der ausstehenden Aktien in festen Händen von Insidern und institutionellen Investoren.


    Home - Galantas Gold Corporation
    Galantas Gold Corporation is a publicly traded company focused on the acquisition, development, and advancement of gold and copper assets in stable mining
    galantas.com


    Galantas Gold
    www.youtube.com


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

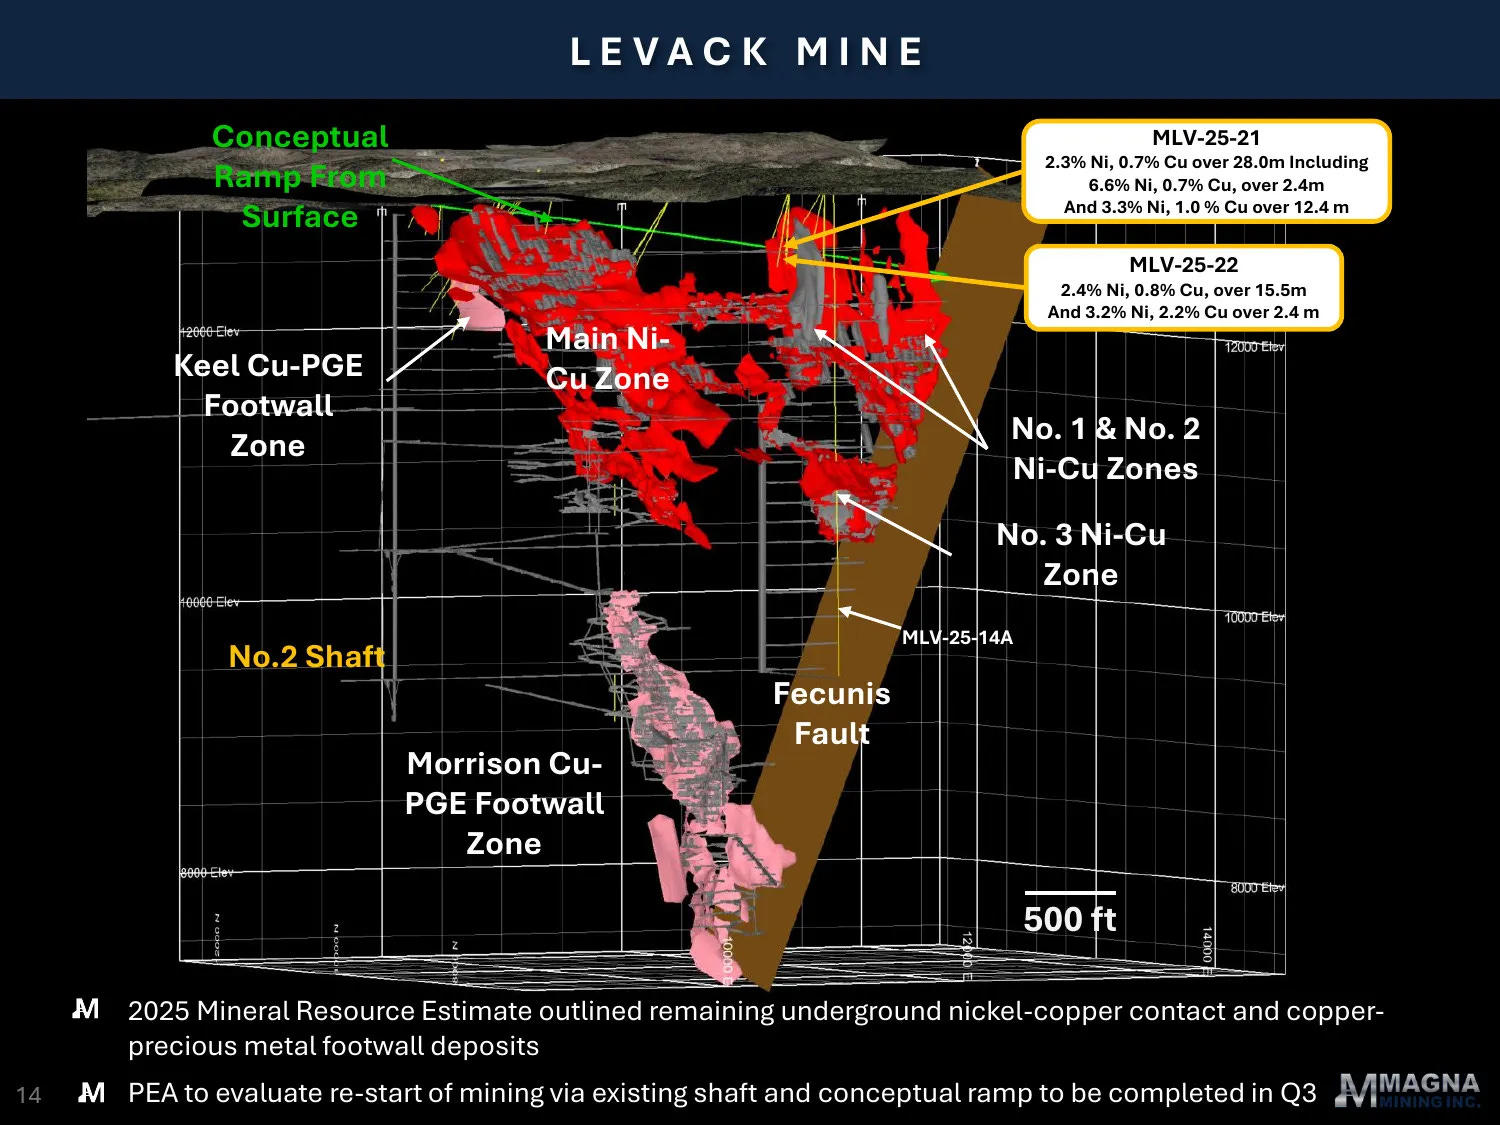
    Magna Mining veröffentlicht Ergebnisse der vorläufigen Wirtschaftlichkeitsstudie für die Levack-Mine und genehmigt die Wiederaufnahme der Produktion.

    Magna Mining Reports Results of Levack Mine Preliminary Economic Assessment and Approves Restart of Production
    October 7, 2026, Sudbury, Ontario, Canada – Magna Mining Inc. (TSX: NICU) (OTCQX: MGMNF) (FSE: 8YD) (“Magna” or the “Company”) is pleased to announce the…
    magnamining.com


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Mal wieder ein kleines Update zu NICU, Levack und Crean Hill sollen bald produzieren, der kombinierte output der beiden Minen wird 3-5x so groß wie MccreedyWest, sie wollen gerade 50 Bergleute für Levack einstellen. R2 wird wohl definitiv in 2027 angegriffen, mit Einhorngehalten von Kupfer, Nickel und Edelmetallen.

    Sehr Interessant auch wieder die Hinweise auf die Wachstumsstrategie, Akquisitionen stehen an, evtl. gibt es was von Glencore oder Vale.


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.


    Fajasy (@stablebread)
    Half the gold, platinum, and palladium in ore from McCreedy West, the producing mine of Magna Mining $MGMNF (TSX: $NICU), goes to Franco-Nevada $FNV for $1,200…
    substack.com


    Fajasy (@stablebread)
    The hoist at Levack, the flagship mine of Magna Mining $MGMNF (TSX: $NICU), was designed to move 6,000 tons a day, ~5.5x the record Q2 pace at McCreedy West,…
    substack.com

    Cabral Gold Sells First 2,400+ Ounces as Commercial Production Nears


    Cabral Gold Sells First 2,400+ Ounces as Commercial Production Nears - Article | Crux Investor
    Cabral Gold (TSXV:CBR) sells its first 2,400oz at over US$4,200/oz, targets commercial production in Q4 2026 and plans to double Phase 1 throughput.
    www.cruxinvestor.com


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Wochenabschluss:


    Ich hab so krasses FOMO auf einige meiner Favoriten, TECT, GAL, FT, ELO, ALTA, GENM, MMA, AUCU und einige Andere schreien mich förmlich an sie zu kaufen, die Rufe sind zwar nur in meinem Kopf, aber sie sind dafür verdammt laut.

    Ich hab mal wieder einige Opfer bringen müssen (wenn man immer 100% investiert ist geht es nur über value shuffling). So hab ich MOON verkauft und einige andere Positionen geschröpft, man mag glauben, dass ich nach dem (Gentile-) Pump etwas GWM verkauft habe, aber da gebe ich erst einmal keine einzige Aktie her, ich erwarte hier noch so einiges.

    Am Ende hab ich in meinem Depot GAL und FT das Meiste zugeführt, in einem Familiendepot hab ich AGA, TECT und ELO nachgekauft.

    Auf der einen Seite bin ich jeden Tag dankbar, dass ich die Möglichkeiten habe im Schlussverkauf zu shoppen, auf der anderen Seite bin ich auch bereit für eine spontane Verdreifachung meines Depots. Evtl. kann ich ja, solange ich meinem Zweitjob noch nachgehe das Weihnachtsgeld dann noch im Sale positionieren.


    Top 30 Positionen:


    Cabral Gold

    Magna Mining

    Galway Metals

    Eloro Res.

    Goldsky Res.

    Cerro de Pasco

    Vizsla Copper

    Galantas Gold

    Tectonic Metals

    Denarius Metals

    Forge Resources

    Altamira Gold

    Stillwater Critical Minerals

    Aztec Minerals

    Honey Badger

    Fortune Minerals

    Midnight Sun Mining

    Inflection Res.

    Homerun Resources

    Golden Cross Resources

    Generation Mining

    Nine Mile Metals

    TinOne

    Upside Gold

    Sranan Gold

    Batero

    Juggernaut

    Silver47

    Pacific Ridge

    Engineer Gold Mines

    Aktueller Einbruch massiv übertrieben, gut Nachkaufchance.... so sehe ich das für mich (keine Beratung)

    ich glaube ich bin schon zu abgehärtet, ich finde Minen (die ich in Beobachtung oder im Depot habe) recht stabil und so richtig ist da nichts abgesackt, so dass es sich wirklich lohnen würde, ziemlich langweilig, natürlich hab ich da, wo ich sowieso nachlegen wollte, die paar Prozente mitgenommen und Goldsky, Generation Mining, Fortune Minerals und Galantas nachgelegt, aber die Hoffnung auf wirkliche Übertreibungen sind bei von mir fokussierten Werten leider nicht eingetreten.

    p.s. falls das hier mal wieder einer (mittels KI od sonstwas) zusammen fasst...bitte mal Tool nennen, bin immer noch auf Suche nach was Vernüftigem das frei von Abos, Registrierung usw. ist...Danke

    Ich hab das Teil einfach mal bei Google Gemini reingeschoben, sollte als Sprachmodell komplett ausreichen um ein Video knapp zusammenzufassen:


    Hier ist die Zusammenfassung des Interviews mit Mike Davies, CFO von Denarius Metals (Cboe CA: DMET | OTCQX: DNRSF), über die aktuellen Projekte des Unternehmens in Kolumbien und Spanien:

    🇨🇴 Zancudo-Projekt (Kolumbien)

    • Produktions-Ramp-up: Das Gold- und Silberprojekt befindet sich in einer frühen Produktionsphase. Derzeit wird zerkleinertes Gestein an den Hafen geliefert, wobei das dritte Quartal wertmäßig rund 50 % über dem zweiten Quartal liegt.
    • Anlagenbau & Kommerzialisierung: Die Fundamente für die Verarbeitungsanlage werden aktuell gegossen. Die Fertigstellung der Anlage ist für Anfang 2027 geplant, während die kommerzielle Konzentratproduktion bereits Anfang nächsten Jahres starten soll.
    • Produktionsziele (Inoffiziell): Der CFO rechnet für dieses Jahr mit 7.000 bis 10.000 Unzen zahlbarem Gold und für das nächste Jahr mit 25.000 bis 30.000 Unzen. Die aktuellen operativen Margen liegen bei 35 % bis 40 %.
    • Ausblick 2028: Das Ziel von 1.000 Tonnen Durchsatz pro Tag soll 2028 erreicht werden, was die Jahresproduktion auf 45.000 bis 50.000 Unzen steigern könnte. Zwei neue Tunnel (Herodoot und Santander) werden ab Q2 2027 jeweils 200 bis 300 Tonnen pro Tag beisteuern.
    • Trafigura-Abnahmevertrag: Es besteht ein 7-jähriger Abnahmevertrag. Die Umstellung von Direktverkaufs-Gestein auf Konzentrat wird die Gold-Vergütung (Payability) von 65 % auf 90 % anheben. Zudem hält Trafigura eine strategische Beteiligung von rund 15 % an Denarius.

    🇪🇸 Projekte in Spanien

    • Aguablanca (22% JV-Anteil): Die Genehmigungen für die schlüsselfertige 5.000-Tonnen-Anlage liegen vor. Die Finanzierung (25 Mio. $ Prepay) soll bis Mitte November stehen, sodass der Betrieb nach einer 8-monatigen Reaktivierungsphase Mitte 2027 anlaufen kann. Eine PFS aus 2024 prognostizierte 100 Mio. $ Post-Tax-Cashflow über 6 Jahre – die aktuellen Metallpreise könnten dies um 50 % bis 75 % steigern.
    • Lomero (100% Besitz): Das polymetallische Projekt liegt 88 km von Aguablanca entfernt und soll die dortige Anlage nutzen, was massiv Kapital spart. Die Produktion ist für Anfang 2028 anvisiert.
    • Toral: Das Zink-Blei-Silber-Projekt im Norden Spaniens ist etwa drei Jahre von der Produktion entfernt.

    💼 Strategische Beteiligungen & Meilensteine

    • Copper Giant: Denarius hält eine 15%-ige Beteiligung an diesem kolombianischen Kupferprojekt. Der Wert dieser Position hat sich seit dem Einstieg im August (finanziert durch eine Trafigura-Platzierung) bereits nahezu verdoppelt. Es gilt eine zweijährige Haltefrist (Standstill).
    • Kommende Meilensteine (Nächste 12 Monate): Fortlaufende Bohrergebnisse des 15.000-Meter-Programms in Zancudo, ein Ressourcen-Update im Frühjahr, eine aktualisierte Ressourcenschätzung für Lomero sowie die Hochstufung der dortigen Explorationslizenz zu einer Bergbaulizenz.

    Wochenabschluss:


    +++Breaking News+++Breaking News+++Cabral übernimmt Position Nummer 1 im Depot+++Breaking News+++Breaking News+++

    Nachdem Magna noch auf den nächsten Pump wartet hat Cabral die Gunst der Stunde genutzt und sich an die Tabellenspitze gesetzt.

    Auch auf Platz 3 gibt es eine neue Entwicklung, die erwartete Bewegung von Galway ist eingetreten und die Position, die von mir Ende Juli eröffnet wurde, ist jetzt schon ein Verdoppler, ich erwarte eine erneute Verdoppelung bis zum Jahresende, damit würde GWM die Positionen von CBR und NICU angreifen.

    Für mich auch alles eine gute third party Validierung meiner Auswahl, so war ich vor den Gubbins (Alpayana) in Banyan, Cabral, Magna, Galantas und vor Gentile in Galway.

    Ich erwarte ähnliche Bewegungen demnächst bei Galantas, Eloro, Cerro de Pasco, Fortune Minerals, Inflection und Tectonic.

    Bei Forge hab ich etwas getradet, meine verkauften Anteile günstiger wieder aufgeladen und auch schon wieder abgeladen, bei VCU hab ich gestern den Dip getradet und auch schon wieder abgestoßen, so hab ich u.a. die Gewinne bei Homerun, Denarius, Galantas, Generation Mining, Fortune Minerals und Midnight Sun etwas nachgelegt.

    Erfreuliche Entwicklungen auch bei TinOne, Altamira und HoneyBadger!

    Goldsky absolut langweilig aktuell von der Kursentwicklung, evtl. lege ich dort die Woche mal nach


    Top 30 Positionen:


    Cabral Gold

    Magna Mining

    Galway Metals

    Eloro Res.

    Goldsky Res.

    Cerro de Pasco

    Vizsla Copper

    Tectonic Metals

    Denarius Metals

    Galantas Gold

    Forge Resources

    Altamira Gold

    Stillwater Critical Minerals

    Aztec Minerals

    Honey Badger

    Fortune Minerals

    Homerun Resources

    Midnight Sun Mining

    Inflection Res.

    Golden Cross Resources

    TinOne

    Sranan Gold

    Nine Mile Metals

    Generation Mining

    Upside Gold

    Blue Moon

    Batero

    Juggernaut

    Silver47

    Pacific Ridge

    Michael Gentile ist jetzt mit im Boot

    Galway Metals Announces $14 Million Brokered Private Placement Led by Michael Gentile

    Sep 22, 2026


    Galway Metals Announces $14 Million Brokered Private Placement Led by Michael Gentile | Galway Metals Inc.
    Toronto, ON – September 22, 2026 – Galway Metals Inc. (TSX-V: GWM; OTCQB: GAYMF) (“Galway Metals” or the “Company”) is pleased to announce that it has entered…
    galwaymetalsinc.com


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Altamira Gold Announces Significant Increase in Mineral Resources at the Maria Bonita Porphyry Gold Deposit, Cajueiro District, Brazil


    Message from the CEO

    Hi Everyone

    Today we have announced an important update to the open-pit Mineral Resource Estimate at the Maria Bonita Porphyry Gold Deposit, one of two established gold resources within our Cajueiro District. The updated resource has been extended to total indicated Resources of 25Mt@ 0.50 g/t gold (403,877 oz contained) and Inferred Resources of 70 Mt@ 0.41 g/t gold (908,477 oz contained).

    It’s worth putting Maria Bonita into the broader context of the Cajueiro District. Maria Bonita is located approximately 7km west of the Cajueiro Central deposit, which has an existing NI43-101 resource of approximately 700,000 oz of gold, comprising 185,000 oz of Indicated Resources at 1.02 g/t gold and 515,000 oz of Inferred Resources at 1.26 g/t gold. That resource was established in 2019 using a gold price of US$1,500/oz. Together, these two deposits demonstrate the significant scale already defined within the Cajueiro District, while numerous additional exploration targets remain to be tested. Mike´s comments are as follows;


    1. The new resource represents a very significant increase from the maiden resource published just over a year ago, in May 2025. We have increased the Inferred gold resource by 150% to 908,477 ounces at 0.41 g/t Au, while the Indicated gold resource increased by 12% to 403,877 ounces at 0.50 g/t Au.


    2. It is important to put this increase in perspective from the exploration standpoint. The new resource was completed using data from an additional 11 drill holes with a total of 3,868 metres drilled in this third campaign of diamond drilling at Maria Bonita. This gives us exceptional drilling success parameters with 153 ounces of total estimated gold generated per metre drilled. This metric is possible at Maria Bonita because of the extremely consistent distribution of gold mineralization within the porphyry style of mineralization, both within the porphyry itself and in the quartz veined wallrocks.


    3. The average grade of our updated Mineral Resource Estimate is 0.41 g/t gold in the Inferred category and 0.50 g/t gold in the Indicated category.The average grade of the new resource is 0.43 g/t gold which is the same as the head grade at the Paracatu mine, Brazil’s largest gold mine, owned and operated by Kinross.


    4. Another important parameter to take into account is the higher- grade central core of our Maria Bonita deposit. At a cut-off grade of 0.5 g/t gold, this Mineral Resource comprises 512,490 ounces at an average grade of 0.78 g/t gold, including 225,630 ounces at 0.75 g/t gold in the Indicated category and 286,859 ounces at 0.80 g/t gold in the Inferred category.


    5. We should also note that the updated Mineral Resource model is mineralized from surface soil down to some 400 metres in depth with a very low waste to ore ratio of 0.4:1 for an open pit mining scenario. The resource is also open in various directions both at depth and importantly to the west. We have recently identified a new porphyry body, Maria Bonita West (see press release 25 August 2026) where we will start drilling this week.


    6. The metallurgical tests we have carried out to date on the mineralized core show that +90% of the gold can be recovered from the hard rock by agitated cyanide leach methods with an extremely low cyanide consumption. This is an extremely important technical parameter from an economic perspective and further metallurgical tests will be carried out to better understand the recovery levels of the enlarged Mineral Resource.


    7. Finally, Maria Bonita benefits from an existing infrastructure base that could support a potential mining operation. Grid electricity is available from a nearby hydroelectric plant approximately 15 km from the resource, while the Company owns the 409-hectare farm that covers the vast majority of the updated Mineral Resource. The Company has also built a camp approximately 2 km from the deposit. We are located 1.5 hours by road from the city of Alta Floresta in the north of the state of Mato Grosso, where we have administrative offices and where all food, fuel and exploration supplies are sourced. The combination of a large, shallow and open-pit resource, strong metallurgical performance and existing infrastructure provides a solid foundation for the next stage of work at Maria Bonita.


    Please do not hesitate to contact Mike directly at mbennett@altamiragold.com should you have any questions.


    Best regards,


    Altamira Gold Team

    Na ja, "verarsxxxen" ist auch zumindest ein Kontinuum, als Naturwissenschaftler, der gerade zwar nicht in der Forschung sondern in der Praxis arbeitet, sich aber den ganzen Bumms immer zumindest oberflächlich aus forschungsmethodischer Sicht ansieht, sieht, dass eigentlich jedes wissenschaftlicher Paper, es zulässt, dass die Forscher ihre Ergebnisse überinterpretieren, das ist auch mal mehr oder weniger intensiv.

    Leider grenzen die im Anschluss geführten Diskussionen, besonders wenn sie ein immer breiteres Publikum erreiche, immer mehr an Esoterik als an einen wissenschaftlichen Austausch, es ist halt zumeist "idealgetrieben", das ist meine These, es geht also nicht um Wissen sondern um die Durchsetzung von den jeweiligen (Welt-)Vorstellungen.

    Da diejenigen, die dann die Diskussionen immer weitertragen, ich unterstellen jetzt einfach mal ein geringes bis gar kein Wissen über Forschungsmethodik, in einer stille-Post-Manier die Diskussion immer weiter verzerren, haben wir am Ende dann ein "Weltwissen" der Majorität, was sich für diese dann evtl. gut anfühlt, aber auch nur mehr oder weniger zufällig im Wahr-Unwahr-Raum seinen Standpunkt einnimmt.


    Wobei meiner Ansicht das eigentliche Problem nicht die Interpretationen von Ergebnissen sind, sondern das Schubladenproblem als größtes Missgeschick der allgemeinen Kommunikation der Ergebnisse!


    Und ich beziehe mich hier auf die wirkliche naturwissenschaftliche Forschung, der ganze laienhafte Kram der seinen Weg in populäre Diskussionen findet, mal ausgeklammert, wobei es sich für mich anfühlt, als sei es 100% die Grundlage für die meisten aktuellen Streitigkeiten.

    Meiner Meinung nach ist in der Wissenschaft gar kein Platz für Streit, wer streitet agiert nicht wissenschaftlich und verschwendet seine Zeit die er in die Widerlegung stecken könnte, bzw. den Versuch, der dann evtl. doch widererwartend in (neuen oder) ebendiesen Erkenntnissen landet.