


Denen kann geholfen werden. 
Beiträge von taheth
-
-
Roboter bekommt einen Anfall….
Roboleptiker.
-
Raubstaat halt.

-

noch rund 30 euro und es wäre wieder ein Nullsummenspiel.
Mit Gold spielt man nicht.

-
Aus der heutigen Analyse der National Bank: Weitere Erkenntnisse zum europäischen Gasmarkt – die Analyse des „Winter Stress Tester“ von Energy Flux (EF) deutet darauf hin, dass ein bewältigbares Szenario für den europäischen Gasmarkt das günstige Zusammenspiel fast aller Variablen erfordert: Wetter, LNG-Zuflüsse, Industrienachfrage, Verfügbarkeit von russischem LNG, erneuerbare Energien und französische Kernkraftproduktion.
Unter den aktuellen Bedingungen könnten die Lagerbestände bis Ende März unter die historischen Tiefststände fallen. Laut EF (und ähnlichen Einschätzungen anderer Marktbeobachter) ist das Risiko stark in Richtung einer Angebotsverknappung, eines Nachfrageeinbruchs und höherer TTF-Preise verschoben; selbst geringfügige negative Entwicklungen könnten dazu führen, dass die Entleerung der europäischen Speicher ein beispielloses Ausmaß annimmt.
• Die europäischen Erdgaspreise haben erstmals seit Januar 2023 die Marke von 70 €/MWh erreicht, da die Märkte mit Verzögerung erkennen, dass die Krise in der Straße von Hormus das weltweite LNG-Angebot über den gesamten Winter hinweg weiter einschränken könnte. EF weist darauf hin, dass die Verlängerung der „Force-Majeure“-Klausel (höhere Gewalt) durch QatarEnergy bis November eine breite Neubewertung ausgelöst hat, wodurch der TTF-Preisverlauf für den Zeitraum Oktober bis März im vergangenen Monat um rund 15 % auf 50–67 €/MWh gestiegen ist;
• Wie bereits im morgendlichen Kommentar erwähnt, wird die Anfälligkeit Europas durch niedrige Speicherstände verschärft: Die deutschen Speicher waren am 30. August nur zu 53 % gefüllt. Um sich dem revidierten Zielwert von 70 % zu nähern, wäre eine beispiellose, neunwöchige Einspeisephase erforderlich, während historische Wiederbefüllungsraten laut EF bis zum 1. Oktober lediglich einen Füllstand von 59–63 % erwarten lassen. Für die EU-Speicher (aktuell 65,1 %) wird prognostiziert, dass sie mit einem Füllstand zwischen 67,6 % und 74,3 % in den Winter gehen; selbst die 80-Prozent-Marke ist damit unerreichbar (eine Einschätzung, die auch Cheniere Energy teilt);
• Wie bereits letzte Woche dargelegt, ist TNZ bestens positioniert, um von den höheren europäischen Gaspreisen zu profitieren. Das Unternehmen verzeichnet eine deutliche Margenausweitung, da die europäischen Absatzmengen im zweiten Quartal im Vergleich zum Vorquartal gestiegen sind – ein Trend, der sich mit dem Produktionshochlauf in der zweiten Jahreshälfte 2026 weiter verstärken dürfte. Wir haben unsere Schätzungen leicht angepasst, um sie an die Wachstumsaussichten anzupassen, die etwas über unserer bisherigen Prognose liegen. Gestützt wird dies durch Aussagen des Managements, wonach die vorläufige Unternehmensproduktion im Juli durchschnittlich 23 mboe/d (Millionen Barrel Öläquivalent pro Tag) betrug (davon 90 % europäisches Erdgas). Wir gehen davon aus, dass die Fördermengen und der Cashflow von Tenaz in den Jahren 2026/27 um rund 45 % bzw. 70 % steigen werden; gleichzeitig dürfte der Verschuldungsgrad (auf Basis unserer Schätzungen und dank des starken FCF) im kommenden Jahr auf nahezu null sinken (von einem D/CF-Verhältnis von 0,7x im Jahr 2026). Die Aktie notiert bei einem EV/DACF-Verhältnis von rund 2,5x für 2027 – eine Bewertung, die wir weiterhin als attraktiv erachten.
-
Was Du immer so alles weißt.
Du müsstest mit Shorts doch schon längst Multi sein.
-

Ich hatte fast 20J lang Kaufkurse.
Es ist Unsinn den Kaufkurs an einem nominellen Wert aus vergangenen Zeiten fest zu machen. Die Zeiten billiger Goldpreise sind vorbei.
-
Mir ist EM immer noch zu teuer und ich bin zu jung, dass ich bin mit Mitte 40 in Kaufpanik verfallen muss. Sehe noch lange keine Kaufkurse!
Ich fürchte Du wirst dann niemals welche sehen.
Ich sehe auch keine, aber das stört mich nicht. Ich kaufe einfach und bin verdammt gut damit gefahren.
-
Nichts, aber auch gar nichts weist auf eine strukturelle Schwäche von Gold hin.
Es sind die skrupellosen Zettelwichser, welche die dummen Zettelwichser mit deren eigenen Anspruch die Weisheit mit Schöpfkellen gefressen zu haben, immer wieder aufs Neue abledern.
Solange diese Deppen nicht final verblutet sind, oder es denen dämmert, dass Papier eben nur Papier ist, wird dieses perverse Spiel weiterlaufen.
Sollte man sich Vorwürfe machen, dass man heute die Unze billiger als gestern bekommen hätte?
Nö, das würde ja das Wissen voraussetzen, was die Zettelwichser mit den ganz tiefen Taschen planen.
Wer sich darüber ständig Gedanken macht, ob der Kauf heute oder vielleicht doch lieber morgen besser sei, könnte ja ein Euro fuffzich billiger sein, ist ein Schwätzer und wird nie zu was kommen.
Also Krönchen richten und beide Stinkefinger nach oben, wenn es mal etwas teurer geworden ist.
In der Retrospektive mit einem genügend langem Zeitstrahl war es spottbillig und wird es auch zukünftig sein.
-

Die aktuelle Situation ist jedenfalls suboptimal.
Das hast Du aber sehr wohlwollend ausgedrückt.
Ich nenne es maximal beschissen.
-
-

Laut meiner gut informierten Lektüre hat er ein paar Anrufe getätigt und man hatte eine neue Währung.
Ich hoffe, man hat noch die Druckplatten der deutschen Ersatzserie. Falls es mal schnell gehen muss...
-

Schacht kam doch im Grunde als Insolvenzabwickler NACHDEM der Karren in der Dreck gefahren wurde!
Und für die technische Abwicklung der Einführung kann er durchaus verantwortlich gewesen sein.
-
Zitat
Singapur hat die 5-Prozent-Obergrenze für Gold- und Silberbestände von Investmentfonds aufgehoben 🔥
Würden US-Investmentfonds ihre Gold- und Silberbestände auch nur annähernd von derzeit 0,25 % auf 5 % aufstocken, wäre Silber praktisch nicht mehr zu bekommen und der Goldpreis würde im fünfstelligen Bereich notieren...
Auf geht's...
Da hat der Warsh-Lappen wohl nicht mit gerechnet.
Vielleicht geht seine ranzige Stinkbombe schneller nach hinten los, als ihm lieb sein kann.
-
Jammerlappen
-

Fed-Chef Warsh hämmert Gold nieder
Der zunehmende Leichengeruch des Dollar lässt sich damit aber nur kurze Zeit überdecken.
Die Tage des Fiat sind gezählt.
-

The abfuck is real
Schmarrn. Der Tanz beginnt gerade erst.

-

taheth : betreibst Du einen Goldankauf oder kaufst den Ankäufern den Mist ab damit die wieder Cash haben?
Weder noch. Ich sicher nur meine Einnahmen gegen Verfall und gierige Wichsgriffeln.
-
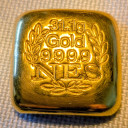
Na dann woll'n wir mal hoffen, daß das, was da so schön glänzt, auch wirklich Gold ist,
Ganz sicher.
-

Heute Abend gibt es entweder Kaufkurse oder ein dickes Plus.
Hab von Gabi ne Hand voll Krüger deutlich unter Spot bekommen.
So tief kann der Kurs gar nicht sinken.