

Könnte ein Mod zB Edel Man den Thread vllt. in Platin, Palladium, Rhodium, weitere PGM o.ä. umbenennen? Soo viel passiert hier ja nicht, und die gemeinsame Betrachtung liegt auf der Hand.
Gruß,
GL
15. November 2026, 01:19
Könnte ein Mod zB Edel Man den Thread vllt. in Platin, Palladium, Rhodium, weitere PGM o.ä. umbenennen? Soo viel passiert hier ja nicht, und die gemeinsame Betrachtung liegt auf der Hand.
Gruß,
GL
Die Bedeutsamen Hochs beim Palladium waren 2020, 2021 und 2022. Also um die Zeit herum, als der Markt dazu ansetzte, nach mehreren Jahren wieder in den Überschuss zu drehen. (In der Pandemiezeit gab es dann vermutlich heftige Ausschläge sowohl bei der Nachfrage, als auch bei der Produktion).
Was bedeutet das? - Die Preisentwicklung zu den Hochs hin ist dem tatsächlichen Angebot-Nachfrage-Verhältnis auf keinen Fall vorausgelaufen, sondern hinterher (Hier: höchste Kurse 4-6 Jahre nach dem stärksten Defizitjahr).
Das könnte bedeuten, dass ein Preisanstieg beim Platin tatsächlich noch eine Weile auf sich warten lässt.
(-> Hat jemand längere Zeitreihen, wo die Verhältnisse zu sehen sind, länger bevor der Pd-Kurs zu seinen Bullruns ansetzte?)
Hübsche Dips auf derzeit 800 USD könnte man also kaufen, als Beimischung zu anderen (mehr monetären) Edelmetallen. Die Möglichkeit noch tieferer Kurse (Rezession, allg. Marktcrashs etc.) würde ich einkalkulieren. Platin ist ein Industriemetall, was das heißt sollte bewusst sein.
Auf Sicht von 10 Jahren könnte Platin sich besser entwickeln als Gold. Bei Gold:Platin 1:1, 1:2 usw. bietet sich dann Umschichtung an.
Besser als Silber übrigens auch, das Ratio liegt nahe historischen Tiefs. Allerdings ist der Abwärtstrend noch intakt.
Weil das nicht so kommen muss, ist Pt sicherlich nur eine Beimischung. Das gilt hier noch stärker als beim Silber.
Gruß,
GL
Palladium:
Andere Quellen sprechen von einem weiterhin anhaltenden Defizit beim Palladium, das aber viele Jahre durch die oberirdischen Bestände ausgeglichen werden könne.
Platin:
Deutlich kleinere oberirdische Bestände beim Platin 2023 als beim Palladium (allerdings zwei verschiedene Quellen).
An der kürzlichen starken Korrektur der 2027er Prognose sieht man schön, wie vage die Vorhersagen genommen werden müssen...
Wo die oberirdischen Platin-Bestände liegen, China vs Rest-der-Welt:
Da sieht nach gezielt vorausschauendem Verhalten aus. Wo liegen die Bestände beim Palladium geografisch? Russland ist größter Produzent, hm.
Es scheint komplex, und wann ein steigender Platinpreis zu erwarten ist, lässt sich nicht direkt ableiten. Hängt vermutlich auch von allgemeineren Faktoren ab.
Platin scheint mir bei dieser Betrachtung auf Sicht einiger Jahre im Vorteil ggü. Palladium, dh eine bessere Preisentwicklung zu erwarten.
Gruß,
GL
In den kommenden 2 Wochen also gibt es eine ,,Klatsche,,am Markt
Du bist aber auch ein ,,Fuchs,,
Warum das genau so in diesen Zeitraum geschehen soll, wird uns aber nicht verraten
Nun warte doch mal ab, ob Calderas Vorhersage eintritt. Vorher zu spotten ist keine schöne Art. Zumal Du agnostisch unterwegs bist. Dann lass doch bitte die Leute in Frieden, die ihre Ergebnisse aus Chart-, Fundamental-, Wellen- usw.-Analyse mit uns Allen teilen.
Gruß,
GL

Bitte gerne Vorschläge einreichen wenn einer bessere Konditionen für den Kauf kennt.
Mit der Depotbank kannst Du besser Yellow Cake Plc. YCA.L in Deutschland kaufen, wenn es nicht unbedingt der Sprott Trust sein muss. Artikel dazu oben von EdelMan verlinkt.
Gruß,
GL

Danach soll es ja abgehen
Ich spekuliere ja nicht mehr weil kein Pfennig den Banken ob auf Konto oder Deppot
Was soll danach in welche Richtung abgehen?
SBSW lief jetzt lange Zeit mit Palladium korreliert. Aber ich höre Dich.
Ich rechne mit nochmaligem Durchsacker/tieferem Tief bei den Weißmetallen. Noch sind einige Stilllegungen nur angekündigt. Wenn sie passieren, kann es wieder hoch gehen. Noch wär's zu einfach, Metallpreise sind noch nicht weit genug unter den Förderkosten. Schütze mich jemand vor meinen Vorstellungen.
Gruß,
GL
"Resources recoverable" sind nicht Vorkommen. Siehe Marokko.
Gruß,
GL

Ja, oder 1,5%, so ist die Angabe beim Uran üblich.
Das ist schon hochgradig.EDIT: Rechenfehler bei mir! 1500ppm = 1,5 kg pro 1000 kg sollten 0,15% sein!
Bei Uran im niedrigen gängigen Bereich, nicht hochgradig vatapitta
Gruß,
GL
PS Schaut bitte nochmal mit drauf!

Meine Idee ist, jetzt von den Großen auf kleinere umzuschichten, die die obigen Kriterien erfüllen.
Frage an Euch: Ist die Trading-Idee plausibel? Wer würde aus Eurer Sicht als Target nach den oben genannten Kriterien am ehesten in Frage kommen? Hatte an Fission bzw. denison gedacht…
Ich denke auch, es geht mehr in die 2. Reihe und finde das plausibel.
Was pot. Übernahmen in Kanada angeht kann man ISO.V oder DML.TO als Ziele sehen. Oder EU, wo Boss schon mit drin ist. FCU, URG?
Oder, auf welche Kleineren könnten diese wiederum zielen? AEC.V (lizenzierte Verarbeitungsanlage) CVV.V (Explorer/Generator/Land Bank, haben JV mit DML und CCO), WUC.CN bzw .CA (beliefern evtl die Verarbeitungsanlage von... weiß gerade nicht).
Und das war nicht mal der hoch spekulative Mini-Explorerbereich wie NF.CN (20% enCore) oder PTU.V (JV mit CCO, neben NXE gelegen), potentielle "Shitcos"... aber sämtliche Nennungen sind eh nicht als Empfehlungen zu verstehen!
Vllt. auch geografisch diversifizieren, aber dann nicht mit spezifischem Kriterium Übernahmeziele, Namibia und Australien (Niger lass ich persönlich raus) , ja DYL.AX und BMN.AX evtl BOE.AX kommen in Frage. Mit längerer Zeitperspektive bis zur Produktion, aber Ressourcen, und noch attraktiven Bewertungen dann LOT.AX, FSY.TO, AGE.AX, AEE.AX, EL8.AX, LAM.TO
Und schon sind es so viele, dass es schwierig wird 
Gruß,
GL

1500 ppM ist 1,5 Kg pro Tonne, richtig?
Ja, oder 1,5%, so ist die Angabe beim Uran üblich. Das ist schon hochgradig.
EDIT: Rechenfehler bei mir! 1500ppm = 1,5 kg pro 1000 kg sollten 0,15% sein!
Ob das Vorkommen ökonomisch abbaubar ist, ist eine andere Frage.
vatapitta , von welchem Unternehmen sprichst Du denn? Meine Listen hab ich gerade nicht hier. Explorerrisiken braucht man beim Uran m.E. nicht, jedenfalls nicht übermäßig einzugehen, auch wenn's juckt. Developer... andere Nummer, da liegt mein Schwerpunkt.
Projektgeneratoren mit vielen Liegenschaften und Fremdkapitaleinsatz sind Skyharbour und Standard Uranium. Ich vermute aber, dass ATHA der go-to Explorer wird. Mit Discount kaufbar per LUR oder 92E.
Gruß,
GL
Welche Unternehmen fallen Euch dabei ein?
Mir kommen in dem Sinn:
Sailfish Announces Share Purchase Option Agreement with CMC Metals Ltd.
December 21, 2023 7:00 AM EST | Source: Sailfish Royalty Corp.
Woher kommt die Abbildung und gibst sowas auch für Silberminen? Danke.
Das ist der Urheber, https://twitter.com/GoldForecast
Er macht die NPV-Schätzungen des künftigen CF (sowie des Hebels) auch für Silberminen, sowie einige wenige Kupferproduzenten, ja. Einfach mal seine Beiträge auf X durchscrollen.
YouTube: https://m.youtube.com/@katchum
Einfach mal 2, 3 seiner "Stock Screener" ansehen für eine Einschätzung.
Gut in Zahlen und Excel-Nerd, aber nur eingeschränkte Berücksichtigung anderer Faktoren, alles nur aus den Verlautbarungen der Unternehmen entnommen mit wenig kritischer Distanz, Werte werden auch mal laienhaft geschätzt, keine reale Erfahrung in der Branche wie zB Lobo Tiggre. Gewisse Tendenz, das Modell mit der Wirklichkeit zu verwechseln. Dennoch einen Blick wert.
Ich meine: seine Warnungen vor Überbewertung sind ernst zu nehmen. Seine Hinweise auf Unterbewertung sollte man nicht als direkten Grund für einen Aktienkauf nehmen, kann aber Anfang einer DD sein. Ungefähr so zu verstehen:
Gruß,
GL

Der Grund war [dieses Mal] nicht Biden, sondern ein erneuter Ausfall in der Freeport-LNG-Anlage.
Europa wird erneut wirtschaftlich sabotiert.
Gruß,
GL
Wie wäre es mit nem Offspin der >Firmenteile....
UUUU ist ein Test: welcher Anlegertyp bist Du?
Gruß,
GL

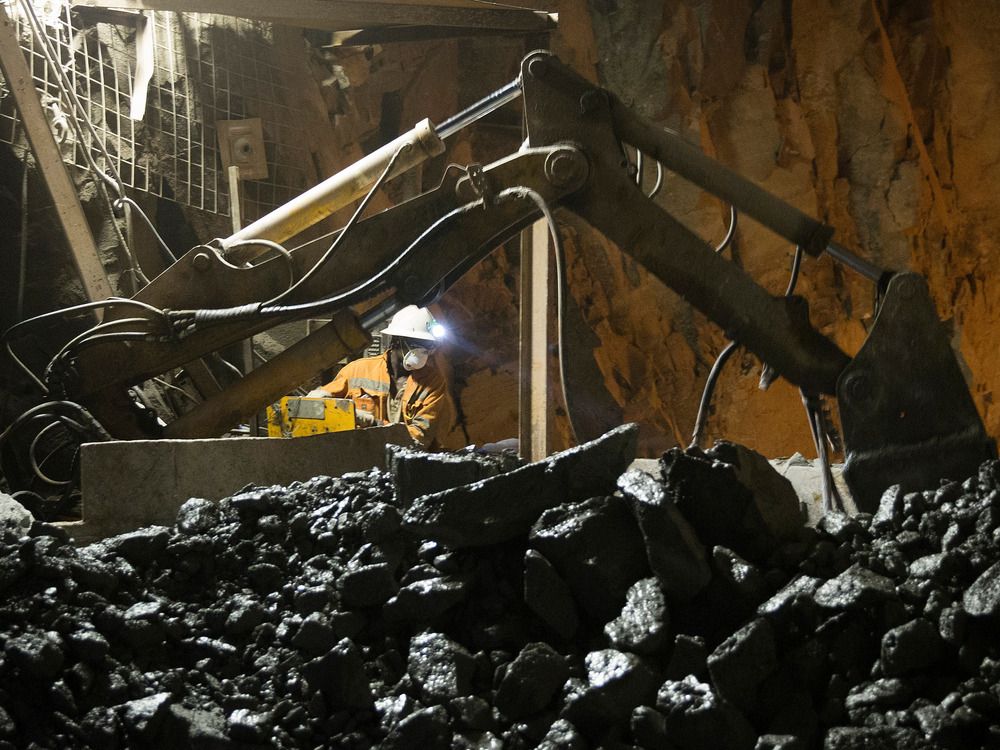
Weiß jemand, wessen Mine das betrifft? 70 Tote ist natürlich richtig übel....
https://thelocalgermany.de/146…eck-in-goldgrube-in-mali/
Ich konnte nix finden, B2 ja hoffentlich/vermutlich nicht...
Scheinbar ein informeller Bergbau
Gruß,
GL

Bei solchen Werten ist immer die Frage ist es mehr ein Uranplay oder der andere Rohstoff ,sodass sie meistens mit Abschlägen in der Bewertung leben müssen.Deshalb kommen Mischkonzerne nicht so gut an.
-REE Aktien wenn wir uns die großen REE Aktien in ihrer Performance angucken, dann sind die Kurse von Lynas , iluka Resources seit Anfang 2022 halbiert und MP Materials sogar gedrittelt.
Habe gehört dass der Chart von einem REE-ETF so aussähe, ist geklaut, aber © steht ja drin:
Gruß, GL

Mein kleiner selbst gebastelter Uranfonds, ...
Habe mir auch bewusst kleinere Werte ins Boot geholt, ... Wenn man aber bedenkt, dass wir erst am Anfang des gewaltigen Bullenmarkts stehen, werden vor allem die kleineren Werte dann später im Sog mit hoch gezogen werden.
Würde sagen so ca. hab ich das auch gemacht - "selbst gebastelter Uranfonds". Erst seit ca August/September. Ohne CCJ und KAZ. Aus den gleichen Erwägungen. Im Vergleich mit dem URNJ in einigen kleineren Werten nochmal deutlich mehr gewichtet. (Nein, ich hab nicht Alle!) Allerdings fast nur solche mit nachweislicher Substanz. Glückslose brauche ich in dem Sektor nicht so.
Gruß,
GL
Das:
Und das:
Edit: Aura AEE.AX fehlt da, ca 30 USD/lb aber mir unklar ob AISC oder Cash Cost.

Nein, die haben in der Vergangenheit laut Präsentation Aktien zu 0,05 CAD und 0,20 CAD ausgegeben und wollen jetzt 0,40 CAD vor dem IPO.
Es sind einige Royaltyunternehmen nach dem IPO gefallen und waren danach günstiger zu haben.
Seh ich auch so. Mit ca 40% Warrants an den Start gehen, und dann bei angenommenen 0,40 CAD mit 1,25 P/NAV (vermutlich non-diluted), ist schon steil. Abgesehen, dass die Annahme für den Silberpreis und die Angabe des Zinsfußes für die NAV-Berechnung fehlt.
Da ist dann schon Schluss für mich, sonst hätte ich mal gecheckt welche Minen und Produzenten dahinter sind, wie realistisch und überlebensfähig sie aussehen.
Davon abgesehen sind die bestehenden beiden Royalties so merkwürdig gestrickt, mit den Bonuszahlungen... da ist es echt komplex einen Cashflow abzuschätzen. Dass Schätzungen da fehlen, ist eine rote Flagge für mich. Wäre ja einfach, wenn es schon Diagramme der erwarteten Produktion gibt, und die Firma ihre eigenen Verträge genau kennt.
STRR (gleicher Gründer lt. Präsentation) oder EMPR haben sich als ziemliche Schießbuden mit desaströsen Kursverlauf herausgestellt. Hier seh ich keinen Anlaß, etwas Besseres zu vermuten.
Gruß,
GL
