...Der Kobalt-Stream von Vale startet erst Anfang Januar 2021, da kann noch viel passieren. Positiv als auch negativ. 
saludos
Danke @vatapitta und @Real de Catorce
Der Stream (Hier die Präsentation) wurde Juli 2018 geschlossen. Mit den Suchworten "Wheaton Cobalt" gibt es massig Artikel über diesen damals viel Aufsehen erregenden Deal.
Leider war Mitte 2018 der schlechteste Zeitpunkt der möglich war. 
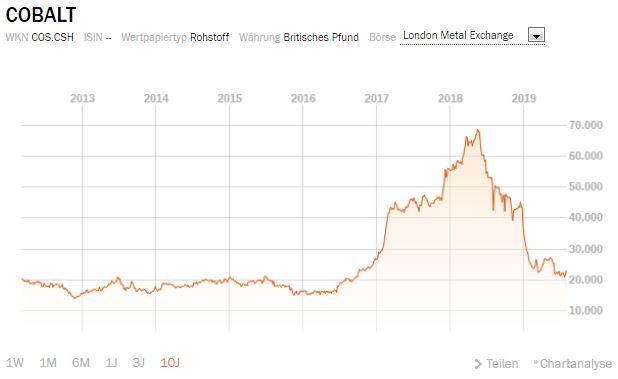
Die Bedingungen sehen vor, dass WPM 42% des abgebauten Cobalt für 18% vom Spot kauft. Hat 390 Mio gekostet.
Im Kurs sollte das eigentlich drin sein, wenn der Markt es nicht übersieht. Bei der ab heute kurzfristig ausbrechenden Silbereuphorie wird bestimmt so Manches übersehen... wenn nur das Wort Silber im Namen ist bw. war...
Mir ist es jetzt zu blöd nachzurechnen, wie groß die Beeinträchtigung für WPM sein könnte. Damals wurde, alles Andere gleichbleibend angenommen, mit 15% Anteil am gesamten Cashflow gerechnet. Aber es ist ja auch noch nicht 2021 
Für mich noch ein Beispiel dafür, dass die Leute bei WPM sich des Öfteren verkalkulieren. Nochmal danke, Kollegen.
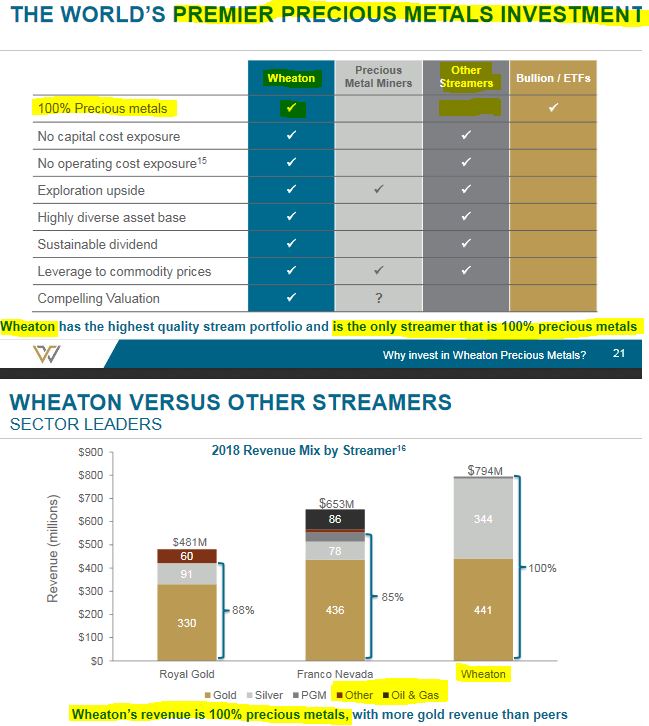
Richtig übel ist, dass sie in der aktuellen Präsentation penetrant mit dem (derzeit wohl sachlich richtigen) Hinweis werben, dass sie als Einzige unter den Peers ihre Einnahmen zu 100% aus Edelmetallen bekommen. Vor dem Hintergrund des miesen Cobalt-Deals ist das schon grob irreführend, meine ich.
EDIT:
Wenn Glencore jetzt eine große Kongo-Mine dicht macht, sollte das für den Cobalt-Preis positiv sein. Oder?
Die Frage ist, was macht Vale mit dem Aufbau der Mine in Kanada, auf die sich der Stream bezieht?
EDIT2: Nicht böse sein auf WPM. Wheaton war sich bewußt, dass es hauptsächlich ein Glücksspiel (und nur in zweiter Linie eine Investition) war, und das war an die Aktionäre kommuniziert... 
"We're taking a gamble and investing in cobalt and if cobalt doesn't wind up getting used, then we didn't win," said Lockwood, admitting the risks to Wheaton's investment.
Soo toll sei der Deal nicht, aber immerhin ganz gut, war damals schon klar:
The returns wouldn´t be incredible - 10.9% annual returns on its 390 million investment - but it would still end up being a decent deal for the company.
Und dann die Info:
Zitat von dieselbe Zeitung wie davor
Franco Nevada (FNV) was also reportedly interested in the asset
Sollten die FNV-Füchse etwa den Deal durch vorgebliches Interesse hochgepokert und gezielt den Schrott WPM überlassen haben? Zumindest waren sie so klug, die Finger davon zu lassen. Die WPM-Gierschlund-Idioten hingegen haben sie finanziellen Suizid bei dem Deal begehen lassen. Bei FNV wurde bestimmt gefeiert, als der Cobalt-Preis abrauschte.
Gruß, GL


