Beiträge von GermanLong

    Über einen Mangel an Spannung kann man sich in diesem Spiel nun wirklich nicht beklagen ^^


    Hier mal den Scheinwerfer auf zwei Royalty-Unternehmen gerichtet, aus aktuellem Anlass heute auf der USA-Seite des Spielfelds:


    OR mit starker Leistung heute, aber ob die Kondition bei diesem Gegner wohl ausreicht?


    EMX kämpft tapfer weiter, ob das POG-Doping an dieser Stelle ausreicht ist aber noch ungewiss!


    Gruß, GL

    Ach so, zum Thema Depotaufbau für Bullenmarkt: Ich fahr die Royalties, die werden schon mitziehen, und dazu Lotterietickets (Explorer/Projektgeneratoren) für die Performance. Produzenten eher weniger - Dividendenzahler ja, ansonsten Altbestände oder tendenziell zum Verkauf vorgesehen.
    Gruß, GL

    @Nebelparder


    Siehe auch meinen Beitrag oben, #150 in diesem Faden.


    Hätte ich keinen Depotanker, würde ich RGLD und OR nehmen, dann wahrscheinlich SAND (stabiler) oder MMX (mehr Wachstum). (Dazu SII.TO Sprott Inc., als weiteren EM-Proxy ohne Minentypische Risiken.)


    Spekulativer auf Wachstum wären es SAND, MMX, MTA (derzeit noch fast nur Silber-Royalties, was sich ändern wird).


    Hoch spekulativ wäre der Korb ELY (aber wo kaufen?), Terraco (->wird wahrscheinlich in je 0,12 FISH getauscht bei Fusion, dann haben wir einen neuen Player der sich noch bewähren muss), MTA.


    -> Coral Gold mit Market Cap = Cashbestand, dazu die Royalty mit ABX auf 2,7 Mio Oz Au Reserve (aber dauert noch bis zur Produktion), ein paar Explorationsprojekte als Dreingabe, 30% Management-Besitz, und kauft eigene Aktien zurück... die ist noch völlig unter dem Radar und m.E. nach unten ziemlich "kursgesichert". Oder wg. der Langfristigkeit langweilig, oder wird mal übernommen von ABX... Investmenthypothese: sie finden Gefallen am Royalty-Modell und entwickeln sich langfristig immer mehr dahin.


    Charttechnisch sind bzw. waren kürzlich MMX und MTA kaufenswert m.E. - RGLD erst nach Retest, der Rest ackert mehr oder weniger gerade an oberem Widerstand rum... Fälle für nach dem Rücksetzer im POG im Herbst. Wie Alle EM-bezogenen Aktien.


    Gruß, GL

    Ja, @vatapitta, da hast Du noch einen Punkt gefunden. Ich hab jetzt keine Lust (mehr) zu schauen, was zwischen AXU und WPM vereinbart ist, wenn das Produktionsdatum nicht eingehalten wird.


    Geld haben sie eigentlich keins gehabt lt. Financial Statements 1. Q. 2019, wenn man aufgelaufene Zahlungsverpflichtungen gegenrechnet. Mein ich auf die Schnelle. Haben ja auch pünktlich zum 1. April die nächste Finanzierung angekündigt... :wall: und im Juni die nächste.


    Das Ding ist für mich durch.

    Mal zur Info. MA schreibt gestern im zahlungspflichtigen Blog zu Gold. Geht aktuell von einer weiteren (was nicht heißen muss: sofortigen) Rallye beim POG aus, Ziel idealerweise gut 45 USD höher als der aktuelle Stand lt. Kitco. Technischer Widerstand sei nochmal knapp 90 Dollar höher. Nach dieser Rallye sei eine heftige, schreckeinflößende Korrektur in den Herbst hinein wahrscheinlich.


    Sorry für die kryptische Schreibweise, ich kann/will/darf das nicht genauer zitieren.


    Das Szenario passt jedenfalls zur Erwartung von @'Caldera' (wenn ich´s richtig verstehe) der 4 und 5 im POG bzw. der 5-teiligen Bewegung die man auch auf €-Basis so schön "zu drei Fünfteln fertig" sehen kann.


    Auch @Nebelparder , traust Du nach dem Wochen- und Monatsschluss beim POG dem Braten jetzt?


    Gruß, GL

    Ich habe mich vor ein paar Monaten daher bewusst gegen AXR und für MMG/BYN entschieden:

    Danke für den Austausch @vatapitta und @Nebelparder. So entwickelt sich klarer Blick auf viele Aspekte. [smilie_blume]


    Mit den Augen von AXU könnte man es auch so sehen:


    Wenn sie später mal auf Gebieten von MMG oder BYN zukaufen/abbauen, würde das in der Gesamtbetrachtung die Belastung des 25%-Streams mindern, wenn die Abbauorte MEHR als einen Kilometer außerhalb des jetzigen AXU-Konzessionsgebietes liegen.


    Das zwingt AXU quasi absehbar zur späteren Expansion... bei leider stark behinderter Profitabilität müssen sie das aber erstmal stemmen... WACHSE oder LEB WEITER VON DER HAND IN DEN MUND, obwohl es woanders Manna (>25$/Oz.) regnet. Ist schon komisch.


    Ja stimmt also, MMG und BYN sind machbar, mit Ausstiegsplan wie Du skizzierst @Nebelparder .


    Gruß, GL

    OK jetzt versteh ich, warum ich WPM nicht mag.


    Das Streaming-Modell mag ok sein, wenn es sich auf ein Beiprodukt einer Mine bezieht. Da juckt es Keinen, wenn man das fast verschenkt.


    Aber eine 25%-NSR-Royalty, zu der sich der Stream für AXU als primärem Silberproduzenten auswachsen kann, würde KEINER akzeptieren.


    Da sich das Anrecht von WPM auch noch auf einen Kilometer Umkreis um die bisherigen AXU-Liegenschaften herum bezieht (für zukünftig mal zugekaufte Gebiete bzw. Konzessionen), wirkt sich die Belastung bis in die Gebiete von Metallic Minerals (und Anderen) hinein aus! Und mindert damit auch noch deren Wert, zumindest für den Fall dass AXU das einmal kaufen wollte...


    Ist das Raubtierhafter Scheiß, oder was, das WPM da treibt? Den "Partnern" und sogar unbeteiligten Nachbarn die Aussicht auf vernünftige Profitabilität derart zu beschneiden?


    Und wie blöd (oder in der Klemme) muß das AXU-Management gewesen sein, sich darauf einzulassen?


    Gruß, GL

    On October 2, 2008, Wheaton Precious Metals entered into a silver purchase agreement with Alexco to purchase 25% of the life of mine payable silver produced from the Keno Hill district for an upfront cash payment of US$50 million plus a payment equal to the lesser of US$3.90 (subject to an inflationary adjustment starting in year four after the achievement of specific operating targets) and the prevailing market price per ounce of delivered silver.


    On March 29, 2017, the Company and Alexco agreed to amend the Alexco silver purchase agreement to adjust the silver production payment so that it will be a percentage of the spot silver price that increases with lower mill silver head grades and lower silver prices, and decreases with higher mill silver head grades and higher silver prices, subject to certain ceiling and floor grades and prices. In addition, the outside completion date was extended to December 31, 2019. As consideration, Alexco issued three million common shares of Alexco to Wheaton Precious Metals. The area of interest for the Alexco silver purchase agreement includes properties currently owned by Alexco and properties acquired by Alexco in the future which fall within a one kilometre radius of existing Alexco holdings in the Keno Hill district.

    EDIT: Ich hatte überall CAD geschrieben; lt. WPM und der Grafik von AXU wird in USD gerechnet!!! -- habe es geändert.


    Die alten Bedingungen, zu denen WPM 25% des Silbers für 3,90 USD je Oz. erhält, wurden 2017 geändert. Jetzt wird ein variabler Prozentsatz vom Spotpreis gezahlt; WPM erhält weiterhin 25% der Silberproduktion als Stream.
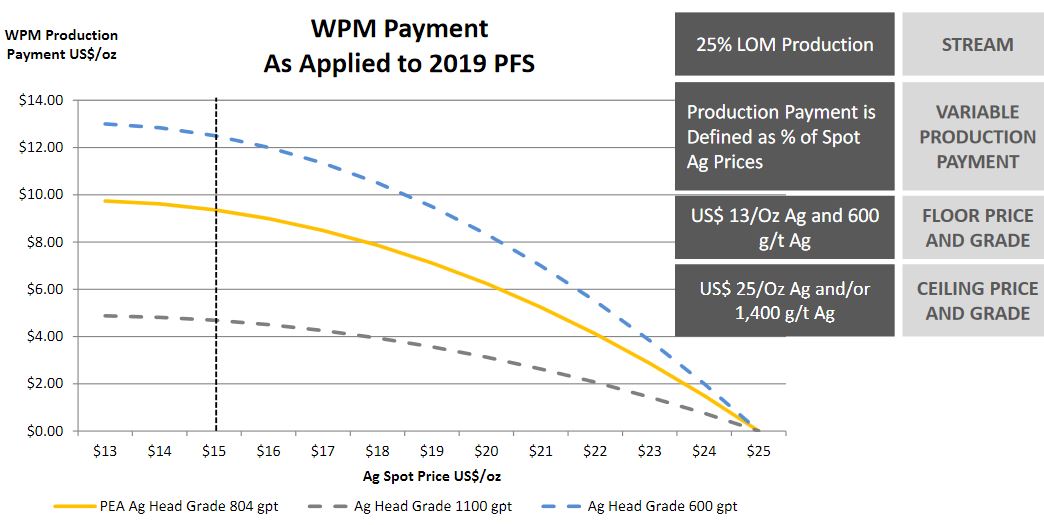


    Aus der Präsentation, dem Text von WPM (oben) und der damaligen News geht hervor:


    WPM erhält 25% der Silberproduktion. Zahlt dafür einen prozentualen Anteil vom Spotpreis. Und zwar um so höher, je niedriger der Spotpreis ist, und je geringgradiger das verarbeitete Material ist. Und umgekehrt.


    Konkret lt. Diagramm: bei 600 g Au (und weniger) je Tonne Gestein, und bei 13 USD und weniger je Oz. Au Spotpreis, zahlt WPM den vollen Spotpreis. Das ist die blaue Kurve, linkes oberes Ende. So kann Alexco ohne wirtschaftliche Belastung durch den Stream arbeiten, auch mit niedrigem Silberpreis und geringgradigem Erz.


    Bei den gleichen 13 USD Spot, aber Silbergehalt über 1100 g je Tonne würde WPM bereits nur 5 USD je Oz zahlen - die graue Kurve, linkes Ende.


    Das Ganze dann bei steigenden Spotpreisen, also im Diagramm nach rechts wandernd... da zahlt WPM immer weniger, bis hin dazu, dass ab 25 USD je Oz. Ag GAR NICHTS mehr von WPM gezahlt wird, und sie trotzdem die 25% vom produzierten Silber bekommen. Für umme.


    Alexco darf also von 75% seiner Produktion leben, wenn der Spotpreis gleich oder größer 25 USD ist. Schade auch. @Severin oben im Beitrag 22 hatte es schon geschrieben.


    Dafür macht WPM sie nicht platt wenn das Silber sehr billig ist. Und sie können auch geringgradiges Material ohne zusätzlichen Verlust (durch den Stream) abbauen und verarbeiten.


    Gruß, GL


    PS Wäre ja nicht das erste Mal, dass WPM Bedingungen vereinbart, die nachher nicht tragbar für die Mine sind und neu verhandelt werden müssen... siehe San Dimas und FR.TO. Da hat dann aber der Herr Neumeyer am längeren Hebel gesessen... während Alexco hier einen vielleicht nicht so hübschen Deal hinnehmen musste.

    Noch was dazu:
    Die genannten Namen "unterhalb" von SAND, also weniger reif und von der MarketCap kleiner, sind noch immer recht neu und/oder unbekannt.


    Es gibt 2018/2019 immer noch Artikel, die das Royalty-Modell überhaupt mal erklären müssen (z.B. hier, hier, hier und hier).


    Und als einzigen Artikel, in dem die Kleinen bis runter zu ELY überhaupt erwähnt werden, finde ich diese Beiden hier: https://seekingalpha.com/artic…ous-metals-royalty-sector und den offenbar monatlichen Report hier: https://seekingalpha.com/artic…ming-companies-may-report , in dem der Autor sogar einen Royalty-und -Streaming-Index berechnet! (Juni: hier)


    Ich hab Ende 2017 noch mühsam nach den Royalty-Gesellschaften gesucht, die in den Artikeln genannt werden, und nur im Peer-Vergleich in den Präsentationen von wieder anderen so manche Gesellschaft entdeckt!


    Mittlerweile hat US Global auch schon einen ETF, der Royalty-Gesellschaften als Portfolio-Anker benutzt: den GOAU. Das Portfolio: https://www.usglobaletfs.com/fund/goau/#holdings


    Bis hin zur Kuriosität "Direct Royalty": Es tut sich was in diese Sub-Sektor.


    Gruß, GL

    Generell ist es bei PM-Aktien nach meiner Erfahrung wichtig, rechtzeitig Gewinne mitzunehmen. Nur wenige Aktien, wie z. B. Royal Gold, sind als langfristige Anlagen geeignet.

    Ja, und FNV. Die lief noch stabiler als RGLD, besonders als es ins 2016er Tief der EM-Aktien hinein ging, und performte insgesamt stärker.
    Und jetzt zeigen beide (wieder) ein deutliches Vorläufer-Verhalten mit ihren ATH´s, und seit dem 2016er Top eine lange andauernde überragende relative Stärke im Sektor. Da braucht´s dann schon sowas wie eine KL, um das zu toppen, aber die ist ein erfolgreiches Unternehmen unter massig Losern und darüber hinaus geboren im Sternzeichen eines EM-Jungbullen.


    Hier mal RGLD und FNV vs. HUI und $Gold, ab 2010 fairerweise, als die "neue FNV" ihren ersten heftigen Anstieg nach dem Spin-Out hinter sich hatte.


    Und nun frag ich, was sind WPM OR SAND MMX RZZ MTA EMX FISH ELY und vielleicht noch CLH? Das gleiche Geschäftsmodell, Nachahmer wenn man so will, in einer frühen Phase (bei WPM, OR, SAND natürlich schon deutlich reifer).


    Die weniger reifen sind sicherlich weit spekulativer und riskanter als eine FNV oder RGLD, also eher (noch) mit den EM-Bergbau-typischen Kursschwankungen. Dafür mit überwiegend deutlichem Wachstum. Zusätzlich. Und nachweislich, ganz ohne Phantasie. (RZZ spielt das Spiel etwas anders...)


    Abgesehen von den wilden "Auf und Ab" bei ihrer impulsiven Jugendlichkeit, so wie gerade bei ELY im "Auf" zu sehen, gehören diese Gesellschaften ab einer gewissen Reife genau in das Segment der "dauerhaft haltbaren" PM-bezogenen Aktien - wenn es die denn überhaupt gibt!? Deren Geschäftsmodell bekanntlich sogar vom zwischenzeitlichen Bärenmarkt der EM profitiert, wenn sie erst einmal genug Cash generieren. Und die sich z.B. 2011-2012 deutlich anders verhalten haben als die allgemeinen EM-Aktien.


    Traden würd ich Andere. Auch wenn ich kürzlich EMX rausgeschmissen habe... und Gewehr bei Fuß stehe für den Rückkauf bei entspr. Signal. MTA und MMX hab ich kürzlich noch deutlich zugekauft.


    Zusammengefaßt: Neben FNV und RGLD werden wir eines Tages auch einen großen Teil der Gruppe WPM OR SAND MMX RZZ MTA EMX FISH ELY CLH zu den mehr oder weniger dauerhaft zu haltenden EM-Aktien rechnen. Und wer sie nicht "bereits" oder "jetzt" oder "demnächst", jedenfalls in diesen Preisregionen oder günstiger, hat oder sie zu früh wieder verkauft, wird sich später in den Hintern beißen. Genau so, wie man sich als Nicht-bis-Wenig-Trader heute wünscht, man hätte seit 2002 bis 2004 ausschließlich RGLD, und später FNV dazu, besessen und gehalten, und sonst gar nichts.


    Gruß, GL

    Gibt es denn einen Grund für den Kursanstieg? Ich konnte nichts finden.


    Kann jemand den Chart kommentieren? Frage mich, wo sich Gewinnmitnahmen anbieten.

    Schau Dir nur mal die News der letzten Jahre an. Da ist Geschäftsaktivität, Sprott ist 2019 eingestiegen. Das wurde kürzlich in diesem grafischen Artikel über seine Investitionen des letzten Jahres bekannt gemacht. Für eine 2% Royalty Fenelon/Wallbridge haben sie 600.000 bezahlt, die Hälfte davon haben sie für 1,6 Mio an Sprott verkauft. Das wirkt weder untätig noch ungeschickt. Erstmals haben sie in 2019 Royalty-Einnahmen - dann ist hoffentlich Ende mit der Verwässerung. Die Präsentation zeigt den Vergleich der Einnahmen und des Börsenwerts im Vergleich zu Metalla und Abitibi. Vielleicht erkennt der Markt so langsam und ist dabei, das Unternehmen grundsätzlich neu zu bewerten. Oder die Insider mit den Optionen zu 27 Cent treiben den Kurs hoch ;)


    Chartkommentar: Cool.


    Antwort 1: zb bei den Horizontalwiderständen
    Antwort 2: Ausgerechnet die Gewinner rauszuwerfen ist Blödsinn
    Antwort 3: Wenn die senkrechte Bewegung endet
    Antwort 4: Wo ist das Geld denn besser untergebracht?
    Antwort 5: Noch sehr sehr lange nicht, wenn man kein Trader ist.


    Gruß, GL

    ELY Gold Royalties powert weiter... heute +21,3%. Ob sie wohl in einem Zug auf 0,66 CAD hochläuftspringt? Verdammt, ich hab zu wenige davon...


    Im Jahresvergleich der Royalties die beste Performance... aber war auch am riskantesten.


    Gruß, GL

    Künstlerische Freiheit... €Gold hatte ich mal so aufgemalt, lineare Skala:


    Hab bei ca. 1310 €/Oz. mit einer Korrektur gerechnet... wir sind fast da... 1240 bis 1250 € (2016er Hoch) würde sich anbieten, im optimistischen Szenario.


    Obere Trendkanal-Begrenzung ist entweder, wie hier fett gestrichelt, parallel von unten hoch verschoben. Ziel = altes ATH um 1390 €.
    Alternativ über die Hochs gezogen... hier dünn gestrichelt... kommt auf derzeit über 1425 € raus.


    Ungefähr das gleiche (höhere) Ergebnis erhält man auch, wenn man bei logarithmischer Skalierung die untere Linie hoch verschiebt...


    Egal wie hoch, es wäre eine schöne 5-teilige Bewegung. Die leider nichts Gutes für den Euro bedeuten würde, schätze ich...


    Gruß, GL

    Kleine Kaufpanik heute bei Ely Gold Royalties:


    Recht hübsch in der Langfrist-Sicht:


    Weniger überzeugend finde ich EMX, die am 2016er und 2018er Hoch hängt:


    Gruß, GL

    Hm ja... silberlastig und "recht" spekulativ... ich brauch´s ruhiger aber versteh die Auswahl. Danke.


    GRG.V heute mit Einbruch, nachdem sie ihre Einnahmequelle an SSRM verkaufen. Wegen dieser Kombi mit Exploration habe/hatte ich das Teil - jetzt wird es ein purer Explorer der massig SSRM-Aktien hält, aber was werden sie als Nächstes tun? Berechenbarkeit finde ich sieht anders aus. Allerdings ist die aktuelle Market Cap lt. Yahoo Finance niedriger als der Wert der SSRM-Aktien alleine, die sie bekommen sollen.


    Bei mir ist noch ABRA.V als spekulatives Silberteil im Depot. (Neben Einigen, die auch bei Dir aufgezählt sind).


    Allerdings hab ich mein Depot im Unterschied zu Deinem am schwersten geankert in Royalties (RGLD, MTA.V, WPM, MMX.TO, OR.TO, SII.TO, SAND und einigen Kleineren für die Wachstumsspekulation), und dann in Produzenten (POLY.L, SVM.TO sowie FR.TO, sowie sehr alte Positionen in PAAS und SSRM). Danach kommen dann bei mir die Lotterietickets mit meist kleineren Positionen, außer SIL die halt gewachsen ist.


    Gruß, GL