Beiträge von vatapitta

    vatapitta kleine Analyse vielleicht?! 8)

    Der Nettoverlust nach GAAP betrug im dritten Quartal 111,8 Millionen US-Dollar bzw. 1,06 US-Dollar pro verwässerter Aktie; dies ist primär auf nicht zahlungswirksame Bewertungsverluste bei Derivaten zurückzuführen. :pinch:


    ABSICHERUNGSGESCHÄFTE (HEDGING)


    Im dritten Quartal verzeichnete das Unternehmen einen nicht zahlungswirksamen, unrealisierten Verlust aus der Bewertung von Derivaten zum Marktwert (Mark-to-Market) in Höhe von rund 308,0 Millionen USD, was auf Wertveränderungen im Derivateportfolio des Unternehmens zurückzuführen ist. Die realisierten Absicherungsverluste beliefen sich auf 51,4 Millionen US-Dollar, da die Gewinne aus den Erdgas-Absicherungsgeschäften des Unternehmens durch die Verluste aus den Rohöl-Absicherungsgeschäften mehr als ausgeglichen wurden.


    Die Gewinne wurden durch die Verluste mehr als ausgeglichen. [smilie_happy]


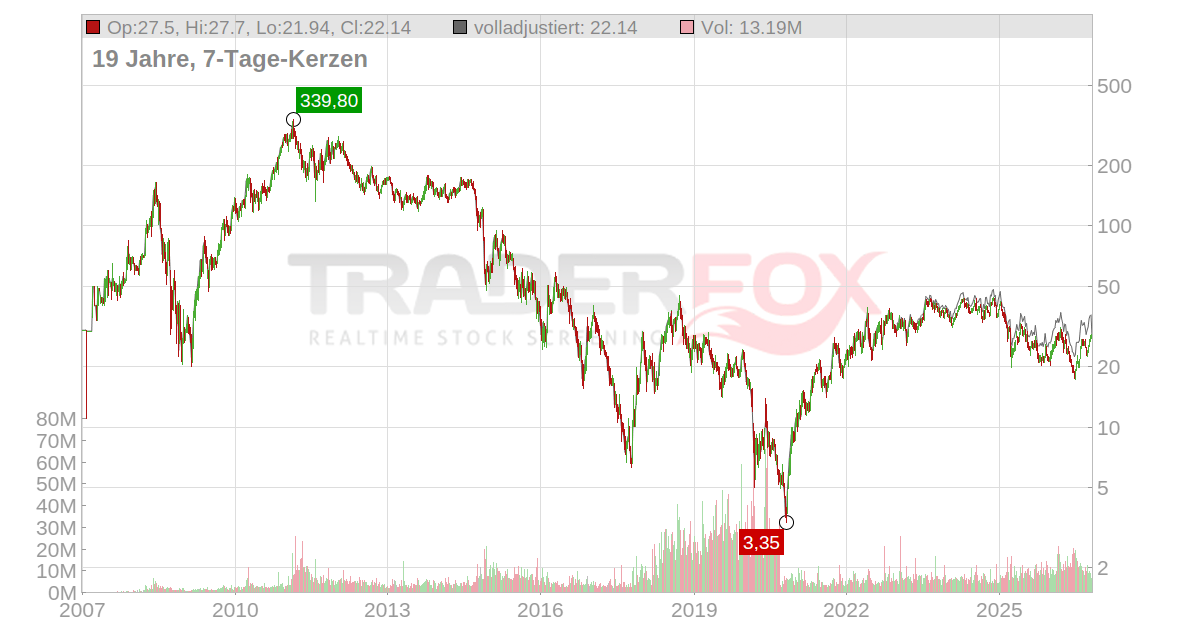
    https://www.barchart.com/stocks/quotes/NOG/interactive-chart


    https://de.marketscreener.com/kurs/aktie/NORTHERN-OIL-AND-GAS-INC-2320842/


    Northern Oil and Glas Aktie: Realtime-Kurs & Analyse (A2QEP7 | NOG)
    Northern Oil and Glas Aktie Analyse (A2QEP7 | NOG): Realtime-Kurs ✓ KGV & KGU ✓ Dividende ✓ Umsatz & Gewinn ✓ jetzt im Traderfox Aktien-Terminal!
    aktie.traderfox.com


    LG Vatapitta

    Im Depot selbst hatte ich in der Vergangenheit immer $URNJ und auch aktuell im Depot überlege jedoch auf $URNM aufgrund von z.B. CAMEO & Co zu wechseln. Welche Rat könnt ihr mir geben?

    Was willst Du Risiko oder Sicherheit?


    Der Teufel scheißt immer auf den größten Haufen.

    Die ersten 10 Werte im URNM machen gut 70% aus. Da ist nach dem Kursverfall schon ein sehr ordentliches Potential.

    Das große Kapital kann nur in die hoch kapitalisierten Werte fließen, die kleinen kommen am Ende.


    Gestern wurden in den USA ein paar Hedgefonds abgewickelt, die mit 200% Kredit gehebelt waren.

    Das könnte noch weitere Bereiche Treffen. Könnte bisher die Spitze des Eisberges gewesen sein.


    LG Vatapitta

    Moin moin Bargold,


    wenn ich mich nicht irre, dann wirken aktuelle Veränderungen stärker auf die Psyche und entsprechend auf emotionale Entscheidungen wie eine Stimmabgabe bei einer Wahl.


    Die Schläge sind dann vergessen, zumal sie notwendig waren um am Wahltag ein deutliches Sinken der Preise an den Zapfsäulen auszulösen. Der US Verbraucher ist pleite, was sich bei Konsumwerten zeigt.


    Die Politik (Trump) ist die Hure der Wirtschaft. Die Großkonzerne sagen wo es lang geht. Trump hat über Wochen die Lage um die Straße von Hormus immer wieder - auch mit Bombardements - eskaliert. Da dürfte er sich nach der Wahl bis zum Börsengang von Anthropic sehr zurück halten. Das ist sein Auftrag als Hure der Superintelligenz.


    Vermutlich hat sich die Hure an den Spekulationen am Öl-Markt beteiligt und sich genauso die Taschen voll gemacht, wie die Ölkonzerne, die Banken und die Hedgefonds.


    Zumindest aus dieser Perspektive ist m. E. n. das Handeln Trumps einzuordnen. Dass es ihm nicht um das Wohlergehen von Joe Sixpack geht, setze ich als Konsens voraus.


    LG Vatapitta

    Musst Du wieder das letzte Wort haben?

    Teil 2


    Gesamtfazit zum Energie-Sektor: Aufgeheizte Kurse an massiven Widerständen


    Die gleichzeitige Betrachtung der beiden Einzelkonzerne Exxon Mobil und Chevron, des Energiesektor-ETF XLE sowie des Öl-Futures zeichnet vor den heutigen Quartalszahlen ein ziemlich klares, wenngleich warnendes Bild:

    Parabolische Anstiege an Widerstandszonen: Alle analysierten Ebenen – von den steilen Fahnenstangen im Tageschart von XOM und CVX über den XLE kurz vor der 70-USD-Mauer bis hin zum Öl-Future an der aktuellen Widerstandszone – befinden sich in einer extrem überkauften Spätphase ihrer Aufwärtsbewegung.

    Das Smart Money sichert ab statt neu zu kaufen: Die Optionsmarkt-Analyse der letzten Tage hat deutlich gezeigt, dass Großanleger das Rekordniveau nicht für weitere Ausbruchswetten nutzen, sondern über massives Put-Hedging absichern.

    Asymmetrisches Risiko: Da das Orderbuch direkt unter den aktuellen Kursen dünn besetzt ist und die Max-Pain-Marken der Optionen deutlich tiefer liegen, ist das Chance-Risiko-Verhältnis auf dem aktuellen Niveau unvorteilhaft.

    Die Handlungsmaxime für Anleger lautet daher: Keine prozyklischen Käufe in den laufenden Ausbruch an den technischen Widerständen. Wer im Energiesektor investiert ist, nutzt die Euphorie zur Gewinnsicherung; geduldige Investoren warten auf eine gesunde, durch die Options-Statik begleitete Konsolidierung in tiefere Unterstützungszonen.


    Quelle finanzmarktwelt


    LG Vatapitta

    Ölpreis heute Abend 20 Uhr im negativen Bereich. [smilie_happy]


    Auftritt Donaldus.....Ölmärkte überschwänglich aufgrund von erneutem Angriffs-Aufschub.


    Es hat sich nichts geändert, Trump wird angreifen, und der Markt spielt verrückt.....ein Wahnsinn.


    Danke für ihre Aufmerksamkeit im großartigsten Ölmarkt ever! [smilie_happy]

    Moin moin,


    das Ganze hat nichts mit dem Rohölmarkt zu tun, sondern wird passend zum Wahltermin über die Terminbörse gesteuert. Die Jungs haben natürlich geschickt darauf gewartet (nach entsprechender Absprache!), das Trump mit seinen Kommentaren den Ölpreis in einen stark überkauften Bereich puscht, um dann mit Call- und Putwällen durch erzwungenes Gamma und Delta (= Sicherungsgeschäfte der Market Maker) den Ölpreis zu drehen. Wen wundert es, dass Trump genau passend dazu einen bearischen Kommentar lieferte.


    Der Artikel mit den Fakten - ohne meine Einordnung der gezielten Manipulation durch Trump + Bessent.


    Attackiert Trump Iran? Blick auf den Optionsmarkt

    Energiesektor-ETF und Öl-Future auf dem Prüfstand


    Öl-Future bricht in Widerstandszone ein

    Veröffentlicht am 30. Oktober 2026 17:20, von Thomas Hartz


    Öl und Energie sind derzeit ein großes Thema – wird Trump erneut den Iran attackieren?


    Energiesektor-ETF und Öl-Future auf dem Prüfstand

    Während die Quartalszahlen von Exxon Mobil und Chevron heute die mikroökonomische Verfassung der beiden größten US-Produzenten offenlegen, entscheidet sich die übergeordnete Richtung im Zusammenspiel des gesamten US-Energiesektors, abgebildet durch den Leit-ETF XLE, und der Terminkurve am Öl-Markt.


    Rückblick XLE: Landung in der Akkumulationszone und Ausbruch an die 70-USD-Marke

    Ein Blick zurück auf die vorangegangene Optionsmarkt-Analyse vom 11. September bestätigt, wie präzise die durch institutionelle Akteure finanzierten Leitplanken im Energiesektor greifen. Seinerzeit notierte der XLE-ETF nach einem neuen Rekordhoch exakt an der massiven Gamma-Barriere von 65 USD, während der rechnerische Max Pain bei 59 USD lag. Das damalige Fazit lautete, auf dem überhitzten Niveau um 65 USD von prozyklischen Käufen abzusehen und stattdessen einen Rücksetzer in die durch hohe Put-Bestände abgesicherte Unterstützungszone zwischen 60 und 62,50 USD abzuwarten.

    Die anschließende Kursentwicklung war ideal: In der zweiten Septemberhälfte prallte der XLE an der 65-USD-Mauer ab und korrigierte bis Anfang Oktober in den Zielkorridor zwischen 61 und 62,50 USD. Auf diesem massiven Options-Fundament griffen institutionelle Käufer zu und starteten eine dynamische Herbstrallye, die im Oktober die alte Widerstandszone bei 65 USD durchbrach und den ETF gestern bis auf 68,71 USD hochschob. Damit läuft der Sektor unmittelbar vor den heutigen Quartalszahlen an jener Marke auf, die sich bereits im September als nächstes großes Kursziel im November-Kontrakt abgezeichnet hatte: der massiven Call-Wall bei 70 USD.


    Energie-ETF XLE am Optionsmarkt: Der 70-USD-Widerstand und der Support bei 65 USD

    Auf dem aktuellen Kursniveau knapp unter 70 USD stößt die Oktober-Rallye des XLE-ETF auf eine außergewöhnlich dichte Options-Decke. Im großen November-Verfall (20. November) bauen sich beim Basispreis von 70 USD mittlerweile über 60.000 offene Call-Kontrakte auf – die mit Abstand größte Einzelposition auf der Oberseite. Ein signifikanter Ausbruch über diese Marke wird durch das positive Gamma und die erzwungenen Sicherungsverkäufe der Market Maker massiv erschwert, bevor erst bei 75 USD die nächste Call-Wall wartet.

    Gleichzeitig hat sich die Positionierung auf der Unterseite durch den Kursanstieg nach oben verschoben. Während das Verhältnis von Puts zu Calls im November-Verfall durch neu aufgebaute Absicherungen mittlerweile auf einen Wert über 1 gedreht hat, dominiert in den großen Jahresschluss-Verfällen im Dezember und Januar 2027 weiterhin ein mehr als doppelt so hoher Put-Bestand. Die ehemalige Widerstandszone bei 65 USD hat dabei einen klassischen Rollentausch vollzogen: Sie bildet heute nicht nur den rechnerischen Max Pain für den November-Verfall, sondern ist im Dezember mit über 61.300 Put-Kontrakten zur ersten großen Unterstützungs-Zone avanciert. Darunter ankert im Bereich von 62,50 USD (zugleich Max Pain für Dezember) bis 60 USD das zentrale institutionelle Fundament für den Rest des Jahres.


    Options-Flow der letzten fünf Tage: Bilanzkosmetik und Put-Spreads

    Besonders aufschlussreich ist die Mikro-Struktur des Options-Flows der vergangenen fünf Handelstage am Optionsmarkt. Oberflächlich betrachtet dokumentiert das Prämienvolumen von 135,9 Millionen USD auf der Call-Seite gegenüber 38,9 Millionen USD bei den Puts (Prämien-PCR: 0,29) eine ungebrochene Kaufeuphorie. Beim Blick auf die gehandelte Kontraktanzahl kehrt sich das Bild jedoch komplett um: Mit über 313.400 gehandelten Put-Kontrakten gegenüber rund 159.500 Calls (Volumen-PCR: 1,96) lag die reale Handelsaktivität fast doppelt so stark auf der Put-Seite.

    Die Detailanalyse der Block-Trades löst diesen scheinbaren Widerspruch auf: Rund 90 Millionen USD des gesamten Call-Prämienvolumens entfielen allein auf das neutrale Rollen alter, extrem tief im Geld liegender Großpositionen bei den Basispreisen von 45, 48 und 52 USD in die Jahresschluss-Kontrakte 2026 und 2027. Bereinigt man den Flow um diese reinen Bestands-Umschichtungen, zeigt sich am aktuellen Rekordhoch um 69 USD eine massive Welle taktischer Absicherungen:

    Für den November-Verfall kaufte eine Großadresse in einem einzigen Block 14.700 Puts beim Strike von 67,50 USD aggressiv auf der Briefseite (am Ask) für 1,72 Millionen USD und kombinierte dies gestern durch den Verkauf von 10.000 Puts bei 64 USD (am Bid) zu einem vertikalen Put-Spread. Parallel dazu wurden gestern kurz vor Handelsschluss fast 6.800 Puts beim Strike von 67 USD in den unmittelbaren Wochenverfall am kommenden Montag (2. November) gerollt und am Ask gekauft.

    Auch im Dezember-Kontrakt wurde ein 20.000-Kontrakte-Put-Spread zwischen 65 USD und 60 USD eingezogen, während im langfristigen Verfall Dezember 2028 sogar 15.000 Puts direkt an der 70-USD-Marke eröffnet wurden.


    Zwischenfazit zum Energie-ETF XLE: Rallye-Pause

    Exakt wie bei den Einzelaktien Exxon Mobil und Chevron nutzt das institutionelle Kapital den Vorstoß an die runde 70-USD-Marke im XLE nicht für prozyklische Ausbruchswetten, sondern sichert den Bereich zwischen 67 und 67,50 USD über Put-Spreads massiv ab. Während die 70-USD-Call-Wall der stärkste Widerstand ist, dient die Zone um 67/67,50 USD als kurzfristiger Abwärts-Trigger: Rutscht der XLE nach den heutigen Zahlen der Öl-Schwergewichte unter 67 USD, beschleunigt das Delta-Hedging der Market Maker einen Rücklauf an die nun als Unterstützung wirkende Ausbruchsmarke und den November-Max-Pain bei 65 USD.


    Das Makro-Fundament: Öl-Future bricht in die Widerstandszone ein

    Begleitet werden die Quartalszahlen von Exxon Mobil und Chevron sowie der starke Auftritt des Sektor-ETF XLE von einer scharfen Entwicklung am Rohstoffmarkt. Der Light Crude Oil Future (CL) hat seine mehrmonatige Aufwärtsbewegung fortgesetzt und bricht dynamisch in die charttechnische Widerstandszone zwischen 100 und 105 USD ein. Mit Notierungen um 104 USD erreicht der Öl-Preis exakt jene Marke, die im Frühjahr das letzte markante Verlaufshoch markierte.

    Ein Blick in die Options-Orderbücher der anstehenden Monatsverfälle (CLZ26 und CLF27) zeigt, wie intensiv dieser Preisanstieg von institutionellen Marktteilnehmern begleitet wird. Zwar ist das Open Interest auf der Call-Seite bei der psychologischen 100-USD-Marke mit über 26.000 Kontrakten massiv besetzt, doch bedeutet der aktuelle Vorstoß auf 104,05 USD für diese Stillhalter noch lange keinen K.O.-Schlag. Zum einen verfügen die Verkäufer über den Puffer der vereinnahmten Optionsprämie – allein der 100er-Call notiert dank des hohen Zeit- und Volatilitätswerts aktuell noch bei rund 7,00 USD (im Folgemonat sogar bei knapp 8,90 USD), wodurch die reale Verlustzone vieler Positionen erst im Bereich um 105 bis 107 USD beginnt.

    Zum anderen spielt der Faktor Zeit bis zum Verfall Mitte November für die Stillhalter: Gelingt es, den Öl-Preis an der 105er-Marke (wo weitere 16.200 Call-Kontrakte deckeln) auszubremsen, schmilzt das Zeitwert-Aufgeld rasch dahin und zieht den Kurs wie ein Magnet wieder in Richtung der 100-USD-Marke zurück. Auf der Unterseite sichern sich kommerzielle Produzenten derweil über tiefe Put-Cluster bei 80 und 75 USD gegen stärkere Preisrücksetzer ab. Der Öl-Preis steht damit an einer entscheidenden Chart- und Options-Schnittstelle: Erst ein nachhaltiger Ausbruch über 105 bis 107 USD würde die Stillhalter tatsächlich in Bedrängnis bringen und neues Aufwärtspotenzial freisetzen – prallt der Öl-Future hingegen in dieser Pufferzone ab, ist der Weg für eine überfällige Konsolidierung bereitet.


    Teil 2 folgt

    ich sage es euch.

    EM ...

    ... hat die Korrektur noch nicht beendet!


    Antropic will im November seinen Börsengang machen, um damit genau die Kohle in die Kassen zu bekommen, mit der die Blase weiter weiter aufgepumpt werden soll. Dieser Börsengang ist viel wichtiger, als die US Zwischenwahlen. Vermutlich wird USrael sich bis dahin in den beiden Kriegen relativ zurück halten.


    Aber wie soll das im derzeitigen Umfeld gelingen. Die Enthebelung am Aktienmarkt hat begonnen und ich vermute, dass sie noch viel weiter geht - natürlich mit zwischenzeitlichen Erholungen.


    Alles Reden und Verhandeln mit Russland ist keine Friedensliebe! Donald möchte von Russland einen Deal zu Lasten Dritter - Chinas. Wird er nicht bekommen! Egal wie die US Zwischenwahlen ausgehen, außenpolitisch gilt für beide Seiten: Amerika hat Interessen!


    KI - Wer ist an Anthropic beteiligt?


    An dem KI-Unternehmen Anthropic sind sowohl die Gründer als auch große Technologiekonzerne und Finanzinvestoren beteiligt bzw. als Geldgeber engagiert: [1, 2]

    1. Gründung und Kontrolle

    • Gründer: Das Unternehmen wurde 2021 von Dario Amodei und seiner Schwester Daniela Amodeisowie weiteren ehemaligen OpenAI-Mitarbeitern ins Leben gerufen. [1, 2, 3]
    • Struktur & Kontrolle: Anthropic ist eine (PBC). Die Kontrolle liegt laut Unternehmensmodell über einen sogenannten Long-Term Benefit Trust und die Gründer unabhängig. Normale Investoren besitzen in der Regel keine Stimmrechte oder Sitze im Aufsichtsrat, die die Ausrichtung bestimmen.


    2. Wichtigste Investoren und Partner

    • Amazon: Ist einer der größten Einzelinvestoren mit milliardenschweren Zusagen (und nutzt AWS als Cloud-Infrastruktur).
    • Google (Alphabet): Hat ebenfalls Milliardeninvestitionen in Anthropic getätigt und ist strategisch beteiligt.
    • Weitere Investoren & Finanzierungsrunden: In verschiedenen und teils massiven Finanzierungsrunden traten unter anderem Firmen wie Nvidia, Microsoft, GIC, Coatue sowie namhafte Risikokapitalgeber (wie Altimeter, Dragoneer, Greenoaks und Sequoia) als Geldgeber auf.

    Hinweis zum Besitzrecht: Anthropic kontrolliert über sein Board of Directors streng, wer Anteile halten darf; über inoffizielle Sekundärmärkte gekaufte Anteile werden vom Unternehmen oft nicht anerkannt. [1]


    Möchtest du mehr wissen über:

    • Die Hintergründe des geplanten Börsengangs (IPO) von Anthropic?
    • Die Unterschiede zwischen Claude und anderen KI-Modellen wie ChatGPT?


    Beides


    Hier sind die Details zu beiden Themen, übersichtlich für dich zusammengefasst:

    1. Hintergründe zum geplanten Börsengang (IPO) von Anthropic
    Anthropic steht unter intensiver Beobachtung bezüglich eines Börsengangs, da das Unternehmen immense Summen für die Entwicklung seiner Modelle (wie Claude) benötigt.

    • Hoher Kapitalbedarf: Die Entwicklung von KI-Modellen verschlingt Milliarden für Rechenleistung (Compute). Da Anthropic als Public Benefit Corporation (gemeinnützige Kapitalgesellschaft) agiert, ist ein traditioneller IPO komplexer als bei rein profitorientierten Firmen.
    • Herausforderung durch Investoren: Großinvestoren wie Amazon und Google haben bereits Milliarden investiert. Ein Börsengang oder ein strategischer Verkauf ist der klassische Weg, wie diese Investoren und auch die Mitarbeiter ihre Anteile zu Geld machen können.
    • Regulatorischer Druck: Die US-Börsenaufsicht (SEC) und Wettbewerbsbehörden prüfen die Verflechtungen zwischen den Tech-Riesen (Amazon/Google) und Anthropic sehr genau. Ein IPO könnte dem Unternehmen helfen, finanziell unabhängiger von einzelnen Big-Tech-Konzernen zu werden.

    2. Die Unterschiede zwischen Claude und ChatGPT
    Obwohl beide Systeme auf der sogenannten Transformer-Architektur basieren, verfolgen Anthropic (Claude) und OpenAI (ChatGPT) unterschiedliche Philosophien.


    SicherheitsansatzConstitutional AI: Claude wird anhand von festen Regeln (einer "Verfassung") trainiert, um harmlos und ethisch zu agieren.RLHF: ChatGPT nutzt vor allem direktes menschliches Feedback, um Antworten zu optimieren.
    KontextfensterTraditionell sehr großes Kontextfenster, wodurch Claude extrem lange Dokumente und ganze Bücher extrem präzise analysieren kann.Hat stark aufgeholt, setzt den Fokus aber oft stärker auf Multimodalität (Sprache, Bilder, Video-Feeds in Echtzeit).
    TonalitätGilt oft als nuancierter, akademischer und schreibt Texte, die natürlicher und weniger formelhaft wirken.Gilt oft als direkter, pragmatischer und stark lösungsorientiert.
    ÖkosystemEng mit Amazon Web Services (AWS) und Google Cloud verknüpft (wichtig für Unternehmenskunden).Tief in das Microsoft-Ökosystem (Azure, Windows Copilot) integriert.


    Da sich die Pläne für Tech-Börsengänge und Modell-Updates ständig ändern, kann ich dich gerne auf dem Laufenden halten: Nein


    LG Vatapitta

    The Banks Are Burning!

    October 22, 2026
    [Blockierte Grafik: https://goldseek.com/sites/default/files/styles/thumbnail/public/pictures/2020-08/DH.jpg?itok=u-Kpfdnp]

    David Haggith - The Daily Doom


    While my series of predictions were, in their totality, the most extreme I’ve ever made for a single year, it is the “in total” part that causes me to believe they will most likely ALL become our new reality. Granted, some could take a little longer to play out than I think, but the really important part of those predictions behind the paywall was the simple connections by which they all will play off of each other. It’s the fact that so many things are already starting to slide that all affect each other that makes it actually more likely they will all go down … together. (See: “2027 PREDICTIONS: 2027 Brings the Everything Bubble Bust, and Here is What that Will Look Like

    ”)

    What happened recently provides an interesting example. One prediction I wanted to place earlier in my list of problems than where I did was my prediction about what would happen to banks in the coming year. I won’t give it all away, since that was for paying subscribers, but maybe I should have actually moved it up as I considered. I mean, look at the news on banking.

    I came across some postings from Catherine Austin Fitts. (See the headlines section below.) She shows two major bank indices in the stock markets of the world that have been on a long plunge already, which is a major warning for the stock market. She names some of the largest banks in the world that have already lost a quarter of their value. Of course, they are also the banks that are typically first among the big boys to look troubled because they have done some dumb stuff in the past. They are the repeat offenders in the stupid-risks department.

    I placed banks toward the end of the order on my list because of all the things that will be impacting them, to show that all those things would eventually be more than some of the major banks can handle. Then I indicated how far that would go. In my view, banks will be slow to join the party because banks did make changes in how they are capitalized, etc., after the big banking bust of 2008-2012. The news makes me wonder a little if I gave them too much time. Maybe I extended too much credit to banks.

    In spite of being better capitalized, the value of their reserves as a shield in bad times is being seriously cut into by the rise in Treasury rates. More so than at other times. Most of their reserves are banked in the form of Treasuries, but they don’t have to mark those down to market as their value falls IF they have designated that they intend to hold them to maturity. That, however, doesn’t help them at all if they actually do have to sell in order to start paying out on a bank run. Suddenly, those Treasuries are not only worth a lot less, but they do have to be marked down to market, making the bank’s situation on paper rapidly more perilous, so its credit ratings take another hit.

    I’m staying with the timeframe I gave for bank troubles, but look at the news:

    Zitat
    The KBW Nasdaq Bank Index, which tracks 24 of the largest U.S. lenders, has fallen for six straight weeks — its longest losing run since July 2008. It slipped another 1.1% on Monday, putting it on track for a seventh.

    That is quite a number of very large banks that haven’t done this bad since the last time big banks went bust. And the latest of the slips was not a small fall. It was a BIGGER fall that really does send us back to 2008 to find anything remotely like it:

    Weiterlesen


    LG Vatapitta

    Cash > Marktkapitalisierung. Findet man selten beim aktuellen Fortschritt des Projekts.

    Moin Rhöngold,


    in der Präsentation 10/2026 steht als Beginn der Konstruktion 2. HJ 2026.

    Die kommerzielle Produktion ist für Q 3/2029 geplant. - Seite 9

    Voll finanziert. WPM ist ebenso wie Sibanye mit 5% beteiligt.


    Wer jetzt investiert braucht einen langen Atem bis ca. Ende 2030 um die Ernte einzufahren.

    Die derzeit veranschlagten Produktionskosten sind sehr niedrig.

    Management ist mit 3% beteiligt, der Canada Growth Fund mit 19,9%

    So gesehen eine sichere Bank. Vermutlich ein Übernahmekandidat.

    ... und wenn Katzenpirat beteiligt ist, kann ohnehin nichts schief gehen. [smilie_blume]


    Kurs - 0,42 C$

    Marketkap. - 293,092,903 C$

    Shares - 697,840,243

    Fully diluted - 765.914.933


    Unklar ist mir, in wie weit die Konditionen für die Kredite schon festgeschrieben sind.

    Und ob die ca. 20% Reserve für Kostenüberschreitungen ausreichen.


    LG Vatapitta

    Jochen Staiger warnt: Die Welt steht vor einem Finanzumbruch!


    Externer Inhalt youtu.be
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.


    21.10.2026

    Rohstoffexperte Jochen Staiger analysiert die wachsenden Schulden der USA und Europas, Chinas Goldstrategie und die Zukunft des globalen Finanzsystems. Droht dem Euro eine neue Krise? Wird Hongkong zum Machtzentrum des Goldhandels? Und steht Silber trotz heftiger Kursschwankungen vor einer neuen Rally?


    KAPITEL
    _____________________________________________
    00:00 Frankreich, Euro und Deutschland: Droht die nächste Finanzkrise?

    01:31 China kauft Gold: Angriff auf die Dollar-Dominanz?

    04:13 Hongkong gegen Zürich: Wer kontrolliert den Goldmarkt?

    07:02 Fed, Zinsen und Goldpreis: Was passiert als Nächstes?

    10:45 Goldgedeckte US-Anleihen: Rettung für die Schuldenkrise?

    13:49 Frankreich in der Krise: Was bedeutet das für den Euro?

    16:27 Zentralbanken und Gold: Warum Europa den Anschluss verliert

    20:01 Silberpreis unter Druck: Steht der nächste Ausbruch bevor?

    23:35 Indien, BRICS und Asien: Neue Kräfte für den Goldpreis?

    25:19 Silber-Rally bis 160 Dollar? Jochen Staigers Prognose


    LG Vatapitta

    Wir brechen ein! Was der Ex-Einbrecher findet, schockiert mich


    Externer Inhalt youtu.be
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.


    17.10.2026 GOLDSILBERSHOP.DE
    Ex-Einbrecher zeigt: Wie sicher ist Ihr Gold wirklich zu Hause?

    Wie sicher sind Ihr Gold, Ihre Wertsachen und Ihr Zuhause wirklich? Viele Menschen glauben, ihre Wertgegenstände gut versteckt zu haben. Doch welche Sicherheitslücken erkennt ein ehemaliger Profi-Einbrecher sofort und welche Verstecke sind längst nicht so sicher wie gedacht?

    In diesem außergewöhnlichen Video begleitet Tim Schieferstein den ehemaligen Einbrecher und heutigen Sicherheitsberater Hammed Khamis bei einem nachgestellten Einbruch in ein Wohnhaus. Gemeinsam zeigen sie, worauf Einbrecher achten, welche Sicherheitsrisiken häufig unterschätzt werden und wie schnell vermeintlich sichere Verstecke entdeckt werden können. Dabei kommt sogar ein 100-Gramm-Goldbarren im Wert von rund 12.000 Euro zum Vorschein!


    Das erwartet Sie in diesem Video:
    • Wie ein ehemaliger Profi-Einbrecher ein Wohnhaus einschätzt
    • Welche Sicherheitslücken Hausbesitzer häufig unterschätzen
    • Warum vermeintlich sichere Verstecke zum Risiko werden können
    • Welche Wertgegenstände für Einbrecher besonders interessant sind
    • Wie schnell ein 100-Gramm-Goldbarren entdeckt wird
    • Welche Rolle Alarmanlagen und Sicherheitsmaßnahmen spielen
    • Worauf Goldbesitzer bei der Aufbewahrung ihrer Edelmetalle achten sollten

    Gerade für Anleger, die Gold und Silber zu Hause aufbewahren, stellt sich die Frage: Wie sicher ist das eigene Versteck wirklich? Dieses Video liefert überraschende Einblicke in die Perspektive eines Ex-Einbrechers und zeigt, warum guter Einbruchschutz so wichtig ist.

    Hätten Sie gedacht, dass der Goldbarren entdeckt wird? Schreiben Sie Ihre Meinung gerne in die Kommentare!


    Im nächsten gemeinsamen Video sprechen Tim Schieferstein und Hammed Khamis darüber, was nach einem Einbruch mit gestohlenen Wertgegenständen geschieht.


    ❗ Highlights in diesem Video:

    00:00 Einleitung: Einbruch mit einem Ex-Profi
    01:10 Ex-Einbrecher Hammed Khamis legt direkt los
    03:25 Tageszeit und Dreistigkeit: Was Einbrecher ausnutzen
    04:50 Der Weg führt durch den Garten
    06:35 Wie plant ein Profi-Einbrecher seinen Einbruch?
    08:30 Die 5-Minuten-Regel beim Einbruch
    09:30 Die Suche nach Wertgegenständen beginnt
    11:20 Die erste Goldspur?
    15:15 Bargeld entdeckt: Hier ist etwas zu holen!
    15:45 Gibt es einen Ehrenkodex unter Einbrechern?
    17:00 Die Bibliothek wird unter die Lupe genommen
    19:40 Hat Tim ein sicheres Versteck gefunden?
    21:03 Zweiter Autoschlüssel: Mindestens 5.000 € wert?
    21:36 Wie sicher ist ein Tresor zu Hause wirklich?
    24:44 Die Suche nach dem Gold geht weiter
    25:00 Der vielversprechendste Raum ist gefunden
    27:25 Sind Einbrecher bewaffnet?
    28:20 Sind die Strafen für Einbrecher zu mild?
    31:30 Der erste Jackpot!
    32:45 Kassensturz: Beute im hohen fünfstelligen Bereich
    35:55 Da ist er! Der Goldbarren wird entdeckt
    38:50 Tim löst den roten Alarm aus
    39:15 Ausblick: Das nächste Interview mit Hammed Khamis


    LG Vatapitta

    Hausverkäufe fielen gerade unter das Niveau von 2008 … Und es wird noch schlimmer


    Externer Inhalt youtu.be
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Deutsch synchronisiert auf YouTube


    21.10.2026
    Die Zahl der ausstehenden Hausverkäufe in den USA ist auf den niedrigsten jemals verzeichneten Stand gefallen. Nicht der niedrigste Stand seit dem Anstieg der Hypothekenzinsen über 7 %. Nicht der niedrigste Stand seit Beginn der Pandemie.

    Der niedrigste Stand seit Beginn der Datenerfassung durch die National Association of Realtors im Jahr 2001.

    Schlimmer als 2020.

    Schlimmer als 2008.

    Und die Zahl der ausstehenden Verkäufe ist nicht der einzige Warnindikator für den Immobilienmarkt.


    LG Vatapitta

    Moin moin,


    nach den heutigen Recherchen sehe ich aktuell 4 Aktien aus dem Bereich Seltene Erden und Strategische Metalle/Uran als interessant an.


    1a) MP Materials - MP:US - 39,05 US$ - Marktkap. 6,954,867,012 $ - Seltene Erden/Magnetproduktion - Shorteindeckung - ca. 7 Tage

    1b) Centrus Energy - Leu:US - 109,88 US$ - Marktkap. 2,168,361,812 $ - Leu ca. - 8 Tage

    2) Energy Fuels - UUUU:US - 8,21 US$ - Marktkap. 2,051,836,189 $ - Uran - ca. 8 Tage, aber at the Market Aktienangebot von 25% der Marktkap.

    3) Ramarco Resources - METC:US - 7,22 US$ - Marktkap. 459,793,239 - Metallurgische Kohle + Seltene Erden - ca. 8 Tage, Spitzenprojekt, aber sehr hohe Investitionen. Wird von den USA gepampert wegen Gallium, Germanium und schweren Seltenen Erden.


    Die beiden erstgenannten sind m.E. auf Augenhöhe.


    Zu MP Materials:

    Nach Schätzungen und Konsensdaten von Analysten wird erwartet, dass MP Materials Corp. im Jahr 2027wieder einen positiven Free Cash Flow erzielt. [1, 2]

    • 2026: Der Free Cash Flow bleibt laut Prognosen noch im negativen Bereich (ca. –27,8 Mio. bis –223,5 Mio. USD), da das Unternehmen weiterhin stark in die Erweiterung (wie den Magnet-Campus in Texas) und Infrastruktur investiert. [1, 2]
    • 2027: Laut Analystenprognosen (z. B. via Simply Wall St) soll der Free Cash Flow voraussichtlich in den positiven Bereich wechseln (geschätzt rund +22,7 Mio. USD). [1, 2, 3]
    • Hintergrund: Die hohen Investitionsausgaben (CapEx) für die Downstream- und Magnet-Produktion (Projekt 10X) drücken aktuell auf den Cashflow, während die operative Profitabilität und die Umsätze durch steigende NdPr-Volumina und US-Regierungspartnerschaften schrittweise zunehmen. [1, 2, 3]

    Möchten Sie wissen, wie sich die Umsatz- oder Gewinnprognosen für die kommenden Quartale entwickeln oder welche Risiken Analysten für die Liquidität nennen?


    Die Umsatz- und Gewinnprognosen sowie die Liquiditätsrisiken für die MP Materials Corp. zeigen eine dynamische Übergangsphase. Das Unternehmen investiert massiv, um vom reinen Minenbetreiber zum integrierten Magnetproduzenten aufzusteigen.
    Das nächste wichtige Event steht kurz bevor: MP Materials wird die offiziellen Quartalszahlen für das Q3 2026 am Donnerstag, den 5. November 2026, nach US-Marktschluss veröffentlichen. [1, 2]

    1. Umsatz- und Gewinnprognosen
    Nach einem zyklischen Tiefpunkt im Jahr 2024 erholen sich die Erwartungen der Analysten spürbar. Dies liegt vor allem an anziehenden Absatzzahlen von Neodym-Praseodym (NdPr) und strategischen Partnerschaften.[1, 2]

    Umsatz~116,8 Mio. USD~462,5 Mio. USD~818,5 Mio. USD
    Ergebnis je Aktie (EPS)~ –0,01 USD~ +0,10 bis +0,13 USD~ +0,91 USD
    • Wachstumstreiber: Für das Gesamtjahr 2027 wird mit einem massiven Umsatzsprung von über 75 %gerechnet. Der Grund dafür ist das Hochfahren der kommerziellen Magnetproduktion (geplanter Start erster Lieferungen im 4. Quartal 2026) sowie staatliche US-Lieferverträge für die Luftfahrt- und Verteidigungsindustrie. [1, 2, 3, 4]
    • Profitabilität: Während das EPS in den einzelnen Quartalen 2026 noch um die Nulllinie schwankt, erwarten Analysten für 2027 einen deutlichen Gewinnsprung auf rund 0,91 USD je Aktie. [1, 2]

    2. Liquidität und finanzielle Risiken
    Trotz des aktuell negativen freien Cashflows ist das akute Liquiditätsrisiko für MP Materials sehr gering. Das Unternehmen verfügt über ein solides finanzielles Fundament:

    • Starke Cash-Reserven: MP Materials hält liquide Mittel in Höhe von rund 1,45 Milliarden USD bei einer hervorragenden Current Ratio (Liquiditätsgrad) von 7,18. Das bedeutet, die kurzfristigen Vermögenswerte übersteigen die kurzfristigen Verbindlichkeiten um das Siebenfache. [1]
    • Hohe Investitionsbelastung (CapEx): Das größte Risiko für die Liquidität bleibt das Budget für die Werkserweiterungen. Für das Gesamtjahr 2026 ist ein Investitionsvolumen (CapEx) von 500 bis 600 Millionen USD veranschlagt. Verzögerungen beim Hochlauf von „Projekt 10X“ (Downstream-Metallisierung und Magnete) könnten dieses Kapital schneller aufzehren als geplant. [1]
    • Marktpreisrisiko: Da MP Materials von den Weltmarktpreisen für Seltene Erden abhängig ist, drückt die Volatilität der Rohstoffpreise auf die operativen Margen. Das Management versucht dem jedoch durch langfristige Abnahmeverträge (Offtake Agreements) mit festen Preisen entgegenzuwirken. [1, 2]

    Möchten Sie die Umsatz- und EPS-Trends bis 2028 in einer Grafik sehen, oder interessieren Sie die aktuellen Kursziele der Analysten nach den jüngsten Updates (wie z.B. von Morgan Stanley)?


    Hier ist die Prognosegrafik für Umsatz und Gewinn (EPS) bis 2028 sowie eine Übersicht zu den aktuellen Analysten-Kurszielen nach den jüngsten Marktanpassungen im Oktober 2026.

    Umsatz- und EPS-Trend bis 2028
    Die langfristigen Prognosen verdeutlichen den erwarteten Wendepunkt ab 2027, wenn die eigene Magnetproduktion im industriellen Maßstab voll anläuft. Während der Umsatz kontinuierlich stark wächst, folgt das Ergebnis pro Aktie (EPS) zeitversetzt mit einem steilen Sprung nach oben, sobald die Skaleneffekte greifen. [1]


    Umsatzentwicklung: Der Umsatz soll sich von 462,5 Mio. USD in 2026 fast verdreifachen und bis 2028 die Marke von 1,03 Milliarden USD durchbrechen. [1]

    • Gewinndynamik (EPS): Nach einem Übergangsjahr 2026 (~0,11 USD) beschleunigt sich das EPS im Jahr 2027 auf 0,91 USD und erreicht 2028 voraussichtlich 1.47 USD je Aktie. [1]

    Aktuelle Analysten-Kursziele
    Mehrere Investmentbanken haben ihre Kursziele für die Aktie von MP Materials im September und Oktober 2026 nach unten korrigiert. Grund hierfür sind primär die kurzfristig gedrückten Weltmarktpreise für Seltene Erden sowie Verzögerungen beim Hochlauf neuer Förderkapazitäten. Dennoch bleibt das langfristige Fundament („Overweight“ / „Buy“) bei den meisten Analysten intakt. [1, 2, 3, 4]

    07.10.2026Morgan Stanley (Carlos De Alba)Overweight66 USD (73 USD)Kursziel gesenkt, Einstufung beibehalten
    01.10.2026Baird (Ben Kallo)Outperform65 USD (80 USD)Kursziel gesenkt
    16.09.2026Freedom BrokerHold57 USDNeuabdeckung gestartet
    24.08.2026D.A. DavidsonBuy82 USDBestätigt
    29.07.2026JPMorganOverweight60 USD (75 USD)Kursziel gesenkt
    • Konsens-Kursziel: Der breite Marktkonsens (Durchschnitt aus über 14 Analystenschätzungen) liegt aktuell bei ca. 71,92 USD.
    • Potenzial: Beim aktuellen Kursniveau bietet das mittlere Kursziel rein rechnerisch ein Aufwärtspotenzial von über 60 %, sofern die operative Marge im Zuge der Q3-Zahlen Stabilisierungstendenzen zeigt. [1, 2]

    Möchten Sie nähere Details dazu, warum Morgan Stanley sein Kursziel auf 66 USD gesenkt hat, oder wollen Sie die Schätzungen direkt mit einem Mitbewerber vergleichen?


    Habe heute den verregneten Tag genutzt um mir über interessante Rohstoffunternehmen einen Überblick zu verschaffen. Es bleiben sicher noch viele Fragen offen. - Gemini hilft - probiert es einfach mal. :thumbsup:


    LG Vatapitta

    Welche der folgenden 3 Aktien erreicht als erste ein freies Cash Flow:

    Energy Fuels, Denison Mines oder Centrus Energy?


    Centrus Energy hat als einzige der drei genannten Aktien bereits einen positiven freien Cashflow (Free Cash Flow) erzielt. [1]
    Während Energy Fuels und Denison Mines noch in der pre-produktiven beziehungsweise kapitalintensiven Explorations- und Aufbauphase stecken, blickt Centrus Energy auf eine mehrjährige Historie mit positivem FCF zurück. [1, 2, 3]

    Der direkte Vergleich (Datenstand 2026)

    Centrus Energy(LEU)Bereits positiv(historisch)Erzielte im Gesamtjahr 2024 (~33 Mio. USD) und 2025 (~31 Mio. USD) einen positiven FCF. Durch massive Investitionen in den Ausbau der Urananreicherung (HALEU) geriet der TTM-Cashflow (rollierende 12 Monate) im Laufe des Jahres 2026 temporär ins Negative, das operative Kerngeschäft ist jedoch bereits etabliert und profitabel.
    Energy Fuels(UUUU)NegativDer freie Cashflow ist seit Jahren negativ (-87,7 Mio. USD in den letzten 12 Monaten). Das Unternehmen investiert stark in den Ausbau von Uran- und Seltene-Erden-Projekten. Ein nachhaltig positiver FCF wird erst bei voller Produktion neuer Großprojekte wie erwartet.
    Denison Mines(DNN)NegativBefindet sich tief in der Vorproduktionsphase für seine Kernminen (wie das >em class="zhvwWe" data-sfc-cp="" jsaction="" jscontroller="LFsGHb#ycPkjf" data-sfc-root="c" jsuid="u0c84b_65">Phoenix-Projekt). Der FCF ist kontinuierlich negativ. Erste nennenswerte kommerzielle Produktionen und ein darauf folgender positiver Cashflow sind hier frühestens ab Mitte 2028 ins Auge gefasst.

    Möchtest du eine detailliertere Analyse der Investitionsausgaben (CapEx) dieser Unternehmen sehen oder interessieren dich die Lieferverträge, die den zukünftigen Cashflow absichern?


    1. Centrus Energy (NYSE: LEU)
    Centrus Energy verfügt über ein bereits etabliertes Geschäftsmodell im Bereich der Urananreicherung (LEU) und baut aktuell die Kapazitäten für die nächste Generation von Kernbrennstoffen (HALEU) aus.

    • Lieferverträge & Einnahmensicherheit: Extrem stark. Per Mitte 2026 verfügt das Unternehmen über einen Gesamtauftragsbestand (Backlog) von 4,5 Milliarden USD, der bis ins Jahr 2040 reicht. Davon entfallen rund 3,7 Milliarden USD auf das klassische LEU-Segment. Zudem wurden Lieferverträge für HALEU ab 2029 mit zukunftsträchtigen SMR-Entwicklern wie Oklo und X-energy geschlossen, die zur Finanzierung oft Vorauszahlungen (Prepayments) beinhalten. [1, 2]
    • Investitionsausgaben (CapEx): Centrus hat im Juli 2026 einen finalen 900 Millionen USD schweren Vertrag mit dem US-Energieministerium (DOE) unterzeichnet (Gesamtwert mit Optionen bis zu 1,07 Mrd. USD). Diese staatlichen Gelder finanzieren den Großteil des teuren Ausbaus der kommerziellen Kaskaden in Piketon, Ohio. Das schont den eigenen Cashflow massiv, weshalb das Unternehmen trotz der Milliarden-Expansion eine enorme Cash-Position hält. [1, 2, 3]

    2. Energy Fuels (NYSE: UUUU)
    Energy Fuels transformiert sich von einem reinen Uranproduzenten zu einem kombinierten Anbieter von Uran und Seltenen Erden (REE).

    • Lieferverträge & Einnahmensicherheit: Solide Basis im Uranbereich. Das Unternehmen hält sechs langfristige Uranlieferverträge mit US-amerikanischen Energieversorgern, die Lieferungen bis 2032 abdecken. Dank gestiegener Uranpreise (Vertragspreise um 90 USD/lb im Jahr 2026) steigen die Uranerlöse aktuell drastisch an. Die Sparte "Seltene Erden" ist vertraglich jedoch noch in der Aufbauphase. [1]
    • Investitionsausgaben (CapEx): Die CapEx-Belastung ist kurzfristig hoch, wird aber strategisch subventioniert. Für das Großprojekt Vara Mada und den Ausbau der Phase-2-Anlage in der White Mesa Mill (Utah) werden initiale CapEx-Kosten von rund 410 Millionen USD veranschlagt. Um dies ohne massive Verwässerung der Aktionäre zu stützen, sicherte sich Energy Fuels im Juni 2026 eine bedingte staatliche Kreditzusage über 725 Millionen USD vom US-Office of Strategic Capital. Die kommerzielle Inbetriebnahme ist hier für Anfang 2029 geplant. [1, 2, 3, 4]

    3. Denison Mines (NYSE: DNN / TSX: DML)
    Denison ist ein reines Entwicklungsunternehmen, das vor dem Übergang zum Produzenten steht. Cashflows existieren aktuell nicht; alles hängt vom Erfolg des Vorzeigeprojekts ab.

    • Lieferverträge & Einnahmensicherheit: Kaum vorhanden. Da sich die Minen noch im Bau befinden, gibt es im Vergleich zu Centrus oder Energy Fuels keine nennenswerten langfristigen Abnahmeverträge, die kurzfristig Cashflow generieren. Das Unternehmen ist voll dem zukünftigen Uran-Spot- und Termingemarkt ausgesetzt.
    • Investitionsausgaben (CapEx): Das Unternehmen hat im Februar 2026 die finale Investitionsentscheidung (FID) für sein Flaggschiff, das Phoenix ISR Uranprojekt im Athabasca-Becken, getroffen. Die geschätzten initialen CapEx-Kosten belaufen sich auf 600 Millionen USD. Die Bauarbeiten haben im März 2026 begonnen. Da Denison die kommenden zwei Jahre bis zur geplanten Erstproduktion Mitte 2028 unter Hochdruck bauen muss, wird der freie Cashflow bis mindestens dahin tief im negativen Bereich bleiben, da fortlaufend Kapital in die Mine fließt. [1, 2, 3, 4]

    Fazit für Anleger

    • Centrus Energy bietet die höchste Cashflow-Sichtbarkeit, da der Ausbau der Anlagen zu großen Teilen durch den US-Staat (DOE) und Kundenvorauszahlungen gegenfinanziert ist, während ein 4,5-Milliarden-USD-Backlog das Fundament sichert.
    • Energy Fuels nutzt steigende Uran-Einnahmen, investiert aber gleichzeitig aggressiv (unterstützt durch staatliche Kredite) in den Seltene-Erden-Markt, was den FCF noch kurzfristig belastet.
    • Denison Mines ist ein reines "CapEx-Vakuum" bis 2028. Wenn die Phoenix-Mine jedoch wie geplant operiert, gilt sie aufgrund der In-Situ-Recovery-Methode (ISR) mit geschätzten Betriebskosten von nur rund 6,28 USD/lb als potenziell extrem hochmargig. [1, 2, 3, 4, 5, 6, 7]

    Möchtest du tiefer in die Uran-Produktionskosten (Cash Costs) von Energy Fuels und Denison Mines einsteigen oder die Risiken der HALEU-Lieferkette bei Centrus analysieren?


    LG Vatapitta

    Übersicht mit KI


    Shortseller bei Denison Mining benötigen aktuell rund 3,7 Tage für eine Eindeckung (Days to Cover), bei einer Short-Quote von ca. 10,10 % des Streubesitzes. Die Bilanz von Denison Mining ist durch hohe Cash-Reserven und strategische Uranverkäufe gut abgesichert, allerdings erfordert der Bau der Phoenix-Uranmine hohe Investitionen von rund 600 Millionen CAD, was über eine bestehende Wandelanleihe zu einer Kapitalverwässerung von ca. 13 % führen kann. [1, 2, 3]

    Aktuelle Shortseller-Daten

    • Days to Cover: 3,7 Tage (Stand: Ende September 2026).
    • Leerverkaufte Aktien: Rund 90,9 Millionen Anteile.
    • Short-Quote: Ca. 10,10 % des Floats.
    • Tendenz: Leicht steigendes Interesse der Bären (+0,08 %). [1]

    Wie sieht die Bilanz aus?

    Denison verfügt über eine solide Liquidität, um die anstehende Entwicklungsphase zu überbrücken:

    • Hohe Cash-Bestände: Über 540 Millionen CAD an Barmitteln. [1]
    • Uran-Monetarisierung: Verkauf physischer Bestände sichert Verwässerungsschutz.
      • Im Q2 2026 wurden 750.000 Pfund Uran veräußert.
      • Dies brachte rund 90 Millionen CAD Erlös ein. [1]
    • Verschuldung: Hauptsächlich eine Wandelanleihe über 345 Millionen USD. [1]

    Anstehende Ausgaben: Das Phoenix-Projekt

    Das Unternehmen befindet sich in einer kapitalintensiven Phase:

    • Baubeginn: Erfolgte im März 2026 nach finaler Investitionsentscheidung. [1]
    • Investitionskosten (Capex): Auf rund 600 Millionen CAD gestiegen.
      • Ursprüngliche Schätzungen lagen bei 420 Millionen CAD.
      • Grund sind Inflation und technische Projektanpassungen. [1, 2]
    • Produktionsstart: Erste Uran-Förderung für Mitte 2028 geplant. [1]

    Droht eine Kapitalverwässerung?

    Eine Verwässerung ist teilweise bereits vertraglich angelegt, weitere Risiken hängen vom Projektverlauf ab:

    Wandelanleihe (345 Mio. USD)Ca. 13 % VerwässerungWandlungspreis liegt bei 2,92 USD je Aktie. Erzeugt rund 118 Mio. neue Aktien.
    Physische UranverkäufeKeine VerwässerungManagement nutzt strategische Uranverkäufe zur direkten Baufinanzierung.
    Zukünftige KostenüberschreitungenPotenziell > 17 % insgesamtSollte das Capex-Budget weiter steigen, drohen zusätzliche Kapitalerhöhungen.

    Aktuelle Daten zu den Short-Positionen finden Sie im MarketBeat Short Report sowie Kennzahlen direkt bei Yahoo Finance. [1, 2]

    Möchten Sie, dass ich die Preisentwicklung am Uranmarkt analysiere oder die Wandlungsbedingungen der Anleihe näher beleuchte?


    Warum zeigt die TMX etwas anderes an?

    —

    Short Interest as % of Float
    5.29%

    Short Interest Days to Cover
    13.31


    An der TMX werden andere Zahlen angezeigt. Was ist richtig?— Short Interest as % of Float 5.29% Short Interest Days to Cover 13.31


    Beide Zahlenwerke sind korrekt, da sie sich auf zwei unterschiedliche Handelsplätze beziehen, an denen Denison Mines notiert ist. [1] Die Daten aus der ersten Antwort stammen vom US-Heimatmarkt (NYSE American, Ticker: DNN), während Ihre Zahlen direkt von der kanadischen Heimatbörse (Toronto Stock Exchange / TSX, Ticker: DML) gemeldet werden. [1, 2, 3] Der direkte Vergleich: US-Markt vs. Kanada (TSX)

    Short Interest % of Float~10,10 %~5,29 %Institutionelle Shortseller leihen und verkaufen Aktien bevorzugt über den liquideren US-Markt.
    Days to Cover~3,7 Tage~13,31 TageDas tägliche Handelsvolumen ist an der TSX deutlich geringer als in den USA. Da die Days to Cover mathematisch aus Short Interest / Durchschnittsvolumen berechnet werden, schnellt der Wert in Kanada trotz geringerer Short-Quote drastisch nach oben.

    Welcher Wert ist für Sie relevanter?

    • Für die fundamentale Gesamtbeurteilung (Droht ein Short Squeeze?): Hier ist die US-Quote von ~10 % aussagekräftiger. Sie zeigt, dass das tatsächliche, weltweite spekulative Interesse der Leerverkäufer gegen das Unternehmen höher ist, als die reine TSX-Statistik vermuten lässt. [1, 2, 3]
    • Für den Handel in Kanada/Deutschland: Die hohe Days to Cover-Zahl von 13,31 an der TMX Money Plattform signalisiert Ihnen, dass der kanadische Markt relativ "illiquide" auf Eindeckungen reagieren würde. Müssten dort alle Shortseller gleichzeitig zurückkaufen, gäbe es über Tage hinweg kaum genug Angebot, was zu heftigen Preisausschlägen führen könnte. [1]


    Wie hoch ist der Anteil Institutioneller Investoren bei DML. Gibt es dieser Seite Käufe?


    Der Anteil der institutionellen Investoren bei Denison Mines (DML) liegt bei ca. 59,4 % bis 65,8 % (je nachdem, ob man die gesamten ausstehenden Aktien oder nur den frei handelbaren Streubesitz (Float) betrachtet). Mehr als die Hälfte des Unternehmens befindet sich somit in den Händen von Profianlegern wie ETFs, Fonds und Großbanken. [1, 2, 3]

    Institutionelles Kaufverhalten (Aktuelle Trends)
    Auf der institutionellen Seite herrscht Netto-Kaufaktivität. Große Uran-ETFs und Vermögensverwalter haben ihre Positionen zuletzt spürbar ausgebaut: [1, 2]

    • Uran-ETFs dominieren: Die größten Käufer und Halter sind spezialisierte Indexfonds wie der VanEck Uranium ETF (~9,67 % Anteil) und der Global X Uranium ETF (~5,90 %). Diese müssen bei Mittelzuflüssen in den Uransektor automatisiert DML-Aktien nachkaufen. [1]
    • Positive Käufer-Bilanz: Jüngste Auswertungen (z. B. von Fintel) zeigen ein klares Übergewicht: Rund 179 institutionelle Käufer standen lediglich 79 Verkäufern gegenüber, was zu einem deutlichen Netto-Zufluss an Aktien bei den Institutionen führte. [1]

    Kontrast: Verkäufe auf der Insider-Seite (Management)
    Während Großinvestoren zukaufen, zeigt der Blick auf die Insider-Transaktionen (Management und Board of Directors) ein anderes Bild: Hier gab es in den letzten Monaten vor allem Verkäufe. [1]

    Letzte 3 Monate01 Transaktion (23.000 Aktien)Verkauft durch Direktorin Laurie Sterritt.
    Letzte 12 Monate1 Transaktion (20.000 Aktien)16 Transaktionen (ca. 1,24 Mio. Aktien)Größere Gewinnmitnahmen, u. a. durch CEO David Cates Anfang des Jahres.

    Hinweis zu den Insider-Verkäufen: Bei Minenaktien im Entwicklungsstadium ist es nicht ungewöhnlich, dass das Management regelmäßig Optionen ausübt und Aktien verkauft, um Liquidität zu generieren. Solange die Institutionen die Stücke bereitwillig aufsaugen, bleibt die fundamentale Unterstützung im Chart in der Regel intakt.

    Möchten Sie eine detaillierte Liste der Top 5 Großaktionäre und deren genaue Positionsgrößen sehen, oder interessiert Sie der zeitliche Ablauf der Insider-Meldungen auf der TMX-Plattform?


    1. Die Top 5 Großaktionäre (Institutionelle Halter)
    Die Eigentümerstruktur von Denison Mines wird massiv von ETFs und spezialisierten Uran-Fonds getragen. Die fünf größten institutionellen Positionen stellen sich aktuell wie folgt dar: [1]

    1[VanEck Associates Corporation](https://www.chartmill.com/stock/quote/DNN/ownership/institutional-ownership "DNN Institutional Ownership & Top HoldersChartMill.com")~87,52 Mio.9,67 %
    2Global X Management Co. LLC~70,52 Mio.7,79 %Primär getrieben durch den Global X Uranium ETF (URA), den weltweit größten Uran-ETF.
    3Mirae Asset Global Investments~65,01 Mio.7,18 %Asiatischer Großverwalter mit starkem Fokus auf thematische Rohstoff-ETFs.
    4Sprott Asset Management LP~56,67 Mio.6,26 %Der bekannteste Spezialist für Edelmetalle und Uran (Sprott Uranium Miners ETF).
    5Alps Advisors, Inc.~48,83 Mio.5,39 %US-Vermögensverwalter, der ebenfalls stark in Sektor-Indizes investiert ist.

    2. Timeline der jüngsten Insider-Filings (SEDI / TMX)
    In Kanada müssen alle Insider-Geschäfte über das elektronische Meldesystem SEDI registriert werden, welches die Daten an die TMX Money Plattform ausgibt. Die Historie zeigt ein klares Muster: Ausübung von Optionen (günstiger Kauf) mit direktem anschließenden Wiederverkauf auf dem freien Markt (Gewinnmitnahme). [1, 2, 3]

    • 25. August 2026 – Laurie Sterritt (Direktorin):
      • Transaktion: Verkauf (Disposition) von Aktien am offenen Markt.
      • Volumen: 23.000 Aktien zu je 3,77 C$ (Gesamtwert: ca. 86.779 C$). [1]
    • 25. Juni 2026 – Laurie Sterritt (Direktorin):
      • Transaktion: Ausübung von Optionen zu je 1,05 C$ und sofortiger Verkauf von 19.800 Stück zu je 3,09 C$ am freien Markt. [1]
    • 11. Juni 2026 – Patricia Mary Volker (Direktorin):
      • Transaktion: Ausnahme im Trend: Regulärer Kauf am freien Markt.
      • Volumen: 20.000 Aktien zu je 2,96 C$ (Gesamtwert: 59.160 C$). [1]
    • 24. März 2026 – Jennifer June Traub (Direktorin):
      • Transaktion: Ausübung von Optionen zu je 1,04 C$ und anschließender Verkauf von 76.280 Aktien zu je 3,43 C$. [1]
    • 28. & 30. Januar 2026 – David Daniel Cates (CEO & Präsident):
      • Transaktion: Massives Einlösen von Vergütungsoptionen. Er zog Optionen zu 1,10 C$ und 1,92 C$ und verkaufte im gleichen Zuge ein großes Aktienpaket von 360.000 Stücken zu je 4,29 C$(Gegenwert: über 1,54 Mio. C$). [1]


      Macht was draus. :thumbsup: