Beiträge von Rastelly

    Zijin Mining erzielt im 3. Quartal höheren bereinigten den Aktionären zurechenbaren Gewinn; Umsatz steigt; Aktie gibt 7 % nach


    https://de.marketscreener.com/boerse-nachrichten/zijin-mining-erzielt-im-3-quartal-hoeheren-bereinigten-den-aktionaeren-zurechenbaren-gewinn-umsatz-s-ce785cdfd08df721


    (MT Newswires) - Zijin Mining (SHA:601899, HKG:2899) hat im dritten Quartal einen um 42 % gegenüber dem Vorjahr gestiegenen bereinigten Nettogewinn von 17,8 Mrd. Yuan erzielt, der den Aktionären der börsennotierten Gesellschaft zurechenbar ist.


    Der Gewinn je Aktie belief sich auf 0,672 Yuan und legte damit um 25 % zu, wie aus einer am Wochenende bei der Börse Shenzhen eingereichten Mitteilung hervorgeht.


    In den drei Monaten bis zum 30. September stieg der Umsatz um 3,2 % gegenüber dem Vorjahr auf 89,3 Mrd. Yuan, teilte der Hersteller optoelektronischer Chips mit.


    Die Aktie des Bergbaukonzerns gab an der Börse in Shanghai 7 % und in Hongkong knapp 7 % nach.


    wieder eine Schippe nachgelegt,


    Weiterhin gutes Gelingen Gruss RS

    Dann stelle ich einmal noch den Gold Vorschlag vom wöchentlichen Brief bei :


    1) arvy Macro Cycles – Top-down


    aus dem wöchentlichen Letter von Arvy`s weekly Letter , natürlich ein Webeangebot.


    Weiterhin gutes Gelingen, Gruss RS

    Zijin Mining Group 'H' Aktie WKN: A0M4ZR ISIN: CNE100000502


    JPMorgan sieht am 09.10.2026 ein Ziel von 50,00 HKD je Aktie. Die Zijin-Mining-Aktie notiert am 12.10.2026 bei 3,71 Euro.


    JPMorgan nennt Zijin Mining Top-Auswahl und die Zijin-Mining-Aktie kostet 3,71 Euro
    JPMorgan sieht am 09.10.2026 ein Ziel von 50,00 HKD je Aktie. Die Zijin-Mining-Aktie notiert am 12.1
    www.ad-hoc-news.de


    PMorgan führte Zijin Mining am 09.10.2026 als Top-Auswahl im Kupfer- und Goldsektor und setzte für die Hongkonger Aktie ein Kursziel von 50,00 HKD. Wie Futubull berichtet, blieb die Einstufung Overweight bestehen.


    JPMorgan setzt auf Kupfer

    Die Analyse ordnet Zijin Mining als bevorzugten Wert unter den Kupfer- und Goldproduzenten ein. JPMorgan verwies dabei auf bessere Ertragssichtbarkeit und eine angespannte Versorgungslage bei Kupfer, während Unsicherheiten über die Nachfrage im Jahr 2027 und die Geldpolitik als Gegenfaktoren gelten, wie Futubull die Einschätzung der Bank zusammenfasst.


    Halbjahreszahlen liefern Substanz

    Im ersten Halbjahr 2026 erhöhte Zijin Mining den Umsatz um 15,78 Prozent auf 194,18 Milliarden CNY. Der den Aktionären zurechenbare Nettogewinn stieg um 68 Prozent auf 39,2 Milliarden CNY, während der wiederkehrende Nettogewinn um 76 Prozent auf 38,0 Milliarden CNY zulegte. Diese Kennzahlen stammen aus dem am 25.09.2026 veröffentlichten Zwischenbericht, den Futubull zusammenfasst.


    Operativ wuchs die Goldproduktion im ersten Halbjahr um 13 Prozent auf 47 Tonnen. Die Lithiumproduktion stieg um 496 Prozent auf 43.596 Tonnen Lithiumkarbonat-Äquivalent, während die Kupferproduktion um 5,7 Prozent auf 534.407 Tonnen sank. Der Zwischenbericht nennt Überschwemmungen und Anlaufprobleme als Gründe für die gesenkte Kamoa-Kakula-Produktionsprognose von 290.000 bis 330.000 Tonnen.


    Was folgt am 24.10.2026?

    Für das am 30.09.2026 beendete dritte Quartal erwarten drei Analysten ein durchschnittliches Ergebnis je Aktie von 0,978 CNY. Ein Analyst prognostiziert 115,42 Milliarden CNY Umsatz, gegenüber 94,51 Milliarden HKD im Vorjahresquartal. Den nächsten Berichtstermin nennt finanzen.ch mit dem 24.10.2026.


    Chronik mit drei Kennzahlen

    Am 24.08.2026 wurde für das erste Halbjahr ein Gewinnanstieg von 68 Prozent berichtet. Am 17.09.2026 kündigte Zijin Mining eine Investition von 1,0 Milliarden CNY in einen Fonds für künstliche Intelligenz an, wie Zonebourse meldete. Am 09.10.2026 folgte das JPMorgan-Ziel von 50,00 HKD.

    Die Zijin Mining-Aktie notiert am 12.10.2026 um 09:41 Uhr im Handel bei Lang & Schwarz mit 3,71 Euro. Der deutsche Kurs liegt damit im Bereich der am 09.10.2026 bei Tradegate ausgewiesenen 52-Wochen-Spanne von 2,96 bis 5,10 Euro.

    Den weiteren Handelsverlauf zeigt der laufend aktualisierte Realtime-Kurs der Zijin Mining-Aktie.


    Video mit Untertiteln:

    Ein spannender Blick auf Zijin Mining
    Seite 1 der Diskussion 'Ein spannender Blick auf Zijin Mining' vom 30.04.2013 im wO-Forum 'Rohstoffwerte, Minen und Explorer'.
    www.wallstreet-online.de


    Weiterhin gutes Gelingen, Gruss RS

    2026-10-03 Die Zukunft des Kupfers: volatil, aber im Aufwärtstrend – Richard Mills

    Copper going forward: volatile but moving higher – Richard Mills
    Investors are being warned to expect more volatility in metals markets, with copper […]
    aheadoftheherd.com


    Anleger werden gewarnt, mit erhöhter Volatilität an den Metallmärkten zu rechnen, wobei Kupfer aufgrund der einzigartigen Marktdynamik – bei der die starke Nachfrage das schwache Angebot überwiegt – als Paradebeispiel gilt.

    Andy Home, Metallkolumnist bei Reuters, wies bereits im Februar auf den Metallrausch in China hin, wo die Shanghai Futures Exchange und die Guangzhou Futures Exchange gemeinsam 38 Mal die Margen angehoben und die Handelsregeln verschärft haben, um die Ordnung aufrechtzuerhalten.

    Die Flut von Interventionen erstreckte sich über das gesamte Metallspektrum, von den Edelmetallen Gold und Silber bis hin zu Industrierohstoffen wie Nickel und Lithium.

    China blickt auf eine lange Geschichte von Spekulationswellen in so obskuren Märkten wie dem für Ferrosilicium zurück, doch nichts davon hatte bisher dieses Ausmaß.

    Darüber hinaus hat das Metallfieber den Rest der Welt erfasst. Der spekulative Ansturm hat zu extremer Volatilität auf dem Silbermarkt geführt und sogar das als sicherer Hafen geltende Gold ins Wanken gebracht.

    Sowohl Silber als auch Gold erreichten Ende Januar Rekordhöhen, wobei Gold 5.608 US-Dollar pro Unze und Silber 121,67 US-Dollar pro Unze erreichte.

    Beide Edelmetalle haben seitdem deutlich nachgegeben.
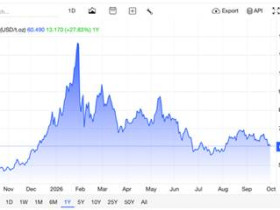


    Auch Kupfer kletterte auf ein Rekordhoch im Januar 2026 und überschritt kurzzeitig 6,57 US-Dollar pro Pfund, bevor es im März wieder auf 5,34 US-Dollar zurückfiel. Am 10. September erreichte das unedle Metall mit 6,74 US-Dollar einen neuen Rekordwert.

    Die Volatilität bei Metallen war diese Woche erneut in den Schlagzeilen: Dan Struyven, Co-Leiter der Rohstoffanalyse bei Goldman Sachs, erklärte, dass Anleger aufgrund der Unsicherheiten im Handelskrieg mit einer höheren Volatilität bei kritischen Metallen rechnen sollten. Er nannte dabei insbesondere Kupfer, Platin und Palladium – allesamt Industriemetalle, die in einer Vielzahl von Anwendungsbereichen zum Einsatz kommen, darunter Katalysatoren (Pt und Pd), Elektronik, Stromerzeugung, Bauwesen, Transportwesen und neue Technologien (Kupfer).

    Die kritische Bedeutung von Kupfer veranlasst Regierungen dazu, Vorräte anzulegen, um Engpässe zu verhindern. Laut Jose Torres, Chefökonom bei Interactive Brokers, bedeutet die globale strategische Bedeutung von Kupfer, dass die Preise auf hohem Niveau bleiben werden.

    „Im Großen und Ganzen hängt dies mit dem begrenzten Angebot zusammen, da die Staaten das zyklische Metall horten wollen, um ihre staatlichen KI-Perspektiven zu stärken“, erklärte er gegenüber Business Insider. „ Regierungen befürchten, dass ihre Volkswirtschaften ohne ausreichend Kupfer in einer Welt, in der fortschrittliche Technologien zunehmend zum Einsatz kommen, nicht wettbewerbsfähig bleiben werden.“

    Die Deutsche Bank prognostiziert, dass die Kupferpreise bis Mitte 2027 auf atemberaubende 10 US-Dollar pro Pfund steigen werden – ein Anstieg um 50 % gegenüber den aktuellen Preisen, basierend auf den Lagerbeständen der Vereinigten Staaten und Chinas.

    Die DB stellt fest, dass die beiden Länder bis zum Jahresende 71 % der Kupfervorräte halten werden. (China, weil es seine Kupferreserven aufbaut, und die Vereinigten Staaten, weil – wie bereits erwähnt – die Gefahr von Zöllen dazu führt, dass Lieferungen in amerikanische Lagerhäuser fließen.)

    Die Deutsche Bank warnt davor, dass die weltweiten Kupfervorräte auf historische Tiefststände gesunken sind und sich der Kupfermarkt von einer nachfragegetriebenen Dynamik hin zu einer Liquiditätskrise auf der Angebotsseite verschiebt, da Käufer in einem sogenannten „historischen Wettlauf um das Metall“ darum wetteifern, sich das zunehmend knappe Spotangebot zu sichern. (Biggo Finance)

    Sollte sich der Hamsterkauf-Trend fortsetzen, könnte Kupfer laut der Analyse der Bank bis 2028 für Verbraucher weltweit nicht mehr verfügbar sein.

    Struyven sagt, die Unsicherheit hinsichtlich der erwarteten US-Importe von raffiniertem Kupfer – die sich nun aufgrund von Bedenken hinsichtlich der Erschwinglichkeit nach Ablauf der Frist am 30. Juni verzögern – „zieht Metallvorräte in die USA, ohne dass groß angelegte staatliche Käufe erforderlich sind“.

    Er merkt an, dass „Handelskriege und Zollspannungen zu einer schwächeren Liquidität auf Märkten außerhalb der USA geführt haben“ und dass „Metalle selbst bei hohen globalen Lagerbeständen immer noch anfällig für extreme Preisschwankungen sein können, falls es zu einem plötzlichen Kaufrausch kommt, weil Länder versuchen, Vorräte zu horten“.

    „Project Vault“ ist die offizielle strategische Reserve der USA für kritische Mineralien, die von der Trump-Regierung im Februar 2026 ins Leben gerufen wurde. Es handelt sich um eine massive, beispiellose öffentlich-private Partnerschaft im Wert von 12 Milliarden US-Dollar, die ausdrücklich darauf ausgelegt ist, die zivile Industriebasis der USA vor Versorgungsengpässen durch das Ausland – insbesondere durch China – zu schützen.

    Während die USA seit langem eine nationale Verteidigungsreserve für militärische Zwecke unterhalten, ist das Projekt Vault speziell darauf ausgelegt, als wirtschaftlicher Schutzschild für inländische Hersteller (wie Automobil-, Technologie- und Halbleiterunternehmen) zu fungieren, damit diese bei schweren Marktstörungen nicht mit Werksschließungen konfrontiert werden.

    Globale Handelsriesen wie Glencore, Mercuria, Hartree Partners und Traxys wurden in das Projekt eingebunden.

    Diese Mega-Händler nutzen ihre bestehende Infrastruktur, um die Nachfrage von Tausenden kleinerer US-Lieferanten zu bündeln, die normalerweise nicht über die nötige Verhandlungsmacht verfügen würden, um sich weltweit eigenständig Rohstoffe zu sichern.

    Die Reserve kann auf jedes der über 60 Mineralien abzielen, die vom U.S. Geological Survey als „kritisch“ eingestuft werden.

    Anstatt Metalle aus dem Ausland zu kaufen, zwingen mehrere rohstoffreiche Nationen diese rechtlich dazu, innerhalb ihrer Grenzen zu bleiben – eine Form der Selbstbegünstigung, die als „Ressourcennationalismus“ bekannt ist.

    „Während die Nachfrage der Anleger nachgelassen hat, da der Markt nun einen Zinserhöhungszyklus der Fed einpreist, erwarten wir, dass ein Großteil der in die USA abgezogenen Metalle dort gefangen bleibt, wodurch die verfügbaren Bestände außerhalb der USA knapp werden und Raum für eine Wiederholung der Volatilität aus dem zweiten Halbjahr 2025 und 2026H1 wiederholen könnte, sollte sich die Nachfrage der Investoren erholen“, fügte Struyven gegenüber Business Insider hinzu.

    Die USA agieren nicht im luftleeren Raum, sondern beteiligen sich an einem hart umkämpften globalen Wettlauf, in dem mehrere andere wichtige Akteure eine systematische, staatlich unterstützte Hortung verschiedener Metalle betreiben. Regierungen und Industrien weltweit legen aggressiv Vorräte an und horten kritische Metalle, während „Ressourcennationalismus“ und geopolitische Spannungen die Weltwirtschaft neu gestalten.

    China ist seit langem die treibende Kraft hinter der staatlich gelenkten Metallhortung, die heimlich über die Nationale Behörde für Nahrungsmittel und Strategische Reserven gesteuert wird. Diese Behörde kauft systematisch riesige Mengen an Kobalt, Kupfer, Nickel und Lithium auf, um die staatlichen Reserven zu stärken.


    Zusätzlich zu den stetigen, strategischen Ankäufen der letzten Jahre forderte der chinesische Verband der Nichteisenmetallindustrie offen eine Ausweitung der staatlichen strategischen Kupferreserven sowie eine Aufstockung der kommerziellen Lagerbestände. Da China bereits etwa 70 % bis 95 % der weltweiten Verarbeitung von Lithium, Kobalt, Mangan und Graphit kontrolliert, ist sein aggressives, staatlich gestütztes


    Neben den stetigen, strategischen Ankäufen der letzten Jahre forderte der chinesische Verband der Nichteisenmetallindustrie offen eine Ausweitung der staatlichen strategischen Kupferreserven sowie eine Aufstockung der kommerziellen Lagerbestände. Da China bereits etwa 70 % bis 95 % der weltweiten Verarbeitung von Lithium, Kobalt, Mangan und Graphit kontrolliert, dienen seine aggressiven, staatlich gestützten Ankäufe als offizieller Mechanismus zur Sicherung der physischen Versorgung.


    Aus Angst vor Vergeltungsmaßnahmen durch chinesische Exportkontrollen stellen europäische Unternehmen derzeit von einer Abhängigkeit vom freien Markt auf eine rasche Bevorratung um, die vor allem auf schwere Seltenerdelemente, Lithium und andere für die Elektronik- und Automobilindustrie entscheidende Technologiemetalle abzielt.


    Eine gemeinsame Beschaffungs- und Bevorratungsinitiative der Europäischen Union wurde ins Leben gerufen, um die Abhängigkeit von chinesischen Exporten zu verringern. Auf Ebene der Privatwirtschaft berichten deutsche Industriehandelshäuser (wie das in Frankfurt ansässige Unternehmen Tradium) von einem massiven Ansturm deutscher Unternehmen, die im Vorfeld angespannter Handelsverhandlungen mit Peking aggressiv Seltene Erden horten.

    Sowohl Tokio als auch Seoul unterhalten seit langem umfangreiche staatliche Vorräte an Seltenen Erden, Lithium, Kobalt und Wolfram. Um ihre Versorgung zu sichern, hat Japan staatliche Fördermittel offiziell explizit auf „Verarbeitung und Verhüttung“ ausgerichtet, um traditionelle Engpässe zu umgehen, und aktiv bilaterale Rahmenabkommen über kritische Mineralien mit den USA unterzeichnet, um Mindestzuteilungen zu garantieren.

    Befürchtungen einer Kupferknappheit


    Leider Überlänge, bitte selbst Aufrufen, Danke.


    Weiterhin gutes Gelingen, Gruss RS

    2026-09-23 China kauft so viel Gold wie noch nie

    Gold: Chinesische Investoren werden zum wichtigsten Treiber des Goldpreises
    Weil die Geldanlage-Möglichkeiten in China begrenzt und die Renditen heimischer Staatsanleihen schwach sind, kaufen chinesische Investoren so viel Gold wie nie…
    www.manager-magazin.de


    Weil die Geldanlage-Möglichkeiten in China begrenzt und die Renditen heimischer Staatsanleihen schwach sind, kaufen chinesische Investoren so viel Gold wie nie zuvor. Damit treiben sie auch die globalen Goldpreise.

    Keller voller Gold: Die Tresore der chinesischen Zentralbank dürften ähnlich gut gefüllt sein wie hier bei der Bundesbank in Frankfurt

    China hat in diesem Jahr bislang 158,8 Milliarden Dollar für den Import von mehr als 1000 Tonnen Gold ausgegeben und damit so viel wie nie zuvor. Das berichtete die „Financial Times“ . Sowohl die chinesische Zentralbank als auch private Anleger investierten verstärkt in das Edelmetall, auch, um sich im Angesicht zunehmender geopolitischer Spannungen und schwacher Renditen auf dem Heimatmarkt abzusichern.

    Die Summe von 158,8 Milliarden Dollar, die China allein in den ersten acht Monaten des Jahres für Goldimporte ausgab, übertrifft schon jetzt den Wert des Gesamtjahres 2025: Im vergangenen Jahr importierte das Land Gold im Wert von 96,5 Milliarden Dollar und kaufte 886 Tonnen des Edelmetalls. Angesichts eines enormen Goldpreisanstiegs im Jahr 2025 hatte China seine Käufe damals zurückgefahren: Der Preis war von rund 2625 Dollar je Feinunze zu Beginn des Jahres 2025 auf einen Höchststand von 5595 Dollar im Januar 2026 gestiegen. Inzwischen notiert Gold bei ewta 4317 Dollar.

    Chinesische Investoren bemühen sich derzeit offenbar verstärkt um eine Diversifizierung ihrer Anlagen und kaufen deshalb vermehrt Gold. „Sowohl die Zentralbank als auch private Anleger schichten ihre Reserven und Ersparnisse in einen Vermögenswert ohne Gegenparteirisiko um“, sagte Lisa Liu der Zeitung, Managing Director bei Gold Mountains Asset Management, einer Tochtergesellschaft der Zijin Mining Group, dem größten chinesischen Goldproduzenten Chinas. „Das ist Teil einer langfristig angelegten Strategie zur Vermögenssicherung.“

    Die Anlagemöglichkeiten im Inland sind laut „FT“ in den vergangenen Jahren weniger geworden. Seitdem der chinesische Immobilienmarkt im Jahr 2021 kollabiert war, hat auch der Leitindex CSI 300 kräftig an Wert verloren. Er liegt 1,8 Prozent unter seinem Wert von Anfang des Jahres und notiert mehr als ein Fünftel unter seinem Höchststand von Anfang 2021. Zudem notieren die Renditen chinesischer Staatsanleihen nahe historischen Tiefstständen.


    Chinesische Goldkäufe treiben den globalen Preis

    „Hier geht es nicht um einen kurzfristigen Handel, sondern um eine mehrjährige Neuordnung der Vermögensbestände von privaten Haushalten und staatlichen Institutionen“, führte Lui weiter aus. „Das Ausmaß und die Beständigkeit der chinesischen Käufe sind inzwischen ein zentraler Treiber der weltweiten Goldpreise.“ Die Expertin geht davon aus, dass diese Entwicklung anhält, solange Unsicherheit über das Wirtschaftswachstum und die geopolitische Lage besteht.

    Die Käufe können sogar noch größere Ausmaße haben als bislang angenommen. Analysten von Goldman Sachs zufolge kaufte die chinesische Zentralbank zuletzt mehr Gold, als ihre offiziellen Angaben vermuten lassen. In einer Analyse schätzen sie, dass die chinesische Zentralbank im Juli 35 Tonnen Gold gekauft habe – deutlich mehr als die offiziell gemeldeten 20 Tonnen.


    Weiterhin gutes Gelingen Gruss RS

    Hallo Knallsilber,


    habe auf Deinen Wunsch geändert, der Artikel ist aber vom Verfasser so vorgegeben..


    Siehe auch Kommenar: https://tradingeconomics.com/commodity/uranium

    Die Uran-Futures in den USA notierten bei 90 US-Dollar pro Pfund und blieben damit nahe dem am 26. August erreichten Mehrmonatshoch von 90,6 US-Dollar, das vor dem Hintergrund von Versorgungsrisiken und einer starken Nachfrage erzielt worden war. Die Aussichten für die Yellowcake-Lieferungen von Kazatomprom, dem weltweit größten Uranproduzenten, waren mit neuer Unsicherheit behaftet, da es bei dessen Schwefelsäurewerk in TQZ zu Verzögerungen kam, wodurch die Kapazitäten für die Uranauslaugung eingeschränkt wurden. Der Produzent wies zudem darauf hin, dass die Nachfrage anziehe, da große Volkswirtschaften weiterhin in die Kernenergie investierten, um ihre Dekarbonisierungsziele zu erreichen und ihre Abhängigkeit von den volatilen Rohstoffmärkten aufgrund geopolitischer Spannungen in Russland und im Nahen Osten zu verringern. Italien hat als jüngstes Land Interesse bekundet, einen rechtlichen Rahmen für die Wiederaufnahme der Kernenergie zu verabschieden – in Anlehnung an Maßnahmen der USA und Japans, da Stromverbraucher ihre Erzeugungsquellen erweitern, um den höheren Bedarf durch Rechenzentrumsprojekte zu decken. Meta, Amazon und Microsoft unterzeichneten Vereinbarungen, um neue Kernkraftkapazitäten für den künftigen Betrieb ihrer KI-Rechenzentren zu sichern.


    Übersetzt mit DeepL.com (kostenlose Version)


    Weiterhin gutes Gelingen, Gruss RS

    2026-09-12 Argumente für einen Bullenmarkt bei Rohstoffen und Edelmetallen – Richard Mills

    The Argument for a Commodities and Precious Metals Bull Market – Richard Mills
    2026.09.12 On the left-hand side, mine depletion, grade decline, deeper underground, population growth, […]
    aheadoftheherd.com

    Auf der linken Seite stehen die Erschöpfung der Minen, der Rückgang des Erzgehalts, die zunehmende Tiefe unter Tage, das Bevölkerungswachstum, die Urbanisierung und die Unterinvestition in die Versorgung – all das ist im Vergleich zu den letzten zehn Jahren unverändert geblieben.

    Wenn man genauer darüber nachdenkt, ist der Bergbau- und Energiesektor heute die Schnittmenge von KI, Investitionsausgaben von Hyperscalern, Verteidigungsausgaben, Infrastruktur, Elektrifizierung und Dekarbonisierung.

    Nahezu alle Ressourcen sind heute knapp. Jetzt gilt es, die Knappheit zu nutzen. Charlie Aitken

    Ein Aufschwung an den Rohstoff- und Edelmetallmärkten wird durch gravierende Angebotsengpässe, stark steigende globale Verschuldung und intensive geopolitische Konflikte begünstigt, die die Anleger zu greifbaren realen Vermögenswerten treiben.

    Bergbauprojekte sehen sich mit langen Genehmigungsverzögerungen und weniger bedeutenden Neuentdeckungen konfrontiert. Globale Konflikte, wie die Kriege in Russland und der Ukraine sowie im Nahen Osten, beeinträchtigen die Energie-, Raffinerie- und Düngemittelproduktion.

    Die Welt steht derzeit vor einer beispiellosen maritimen Krise, da drei lebenswichtige Meere gleichzeitig blockiert sind, was den globalen Warenverkehr massiv beeinträchtigt. Anhaltende Konflikte haben die Straße von Hormus, das Rote Meer und das Schwarze Meer praktisch unpassierbar gemacht und massive Engpässe in den Lieferketten für Energie, Getreide und Düngemittel verursacht.

    In der Straße von Hormus ist der wöchentliche Schiffsverkehr um etwa 90 % gegenüber dem Vorkriegsniveau eingebrochen. Dies ist die weltweit wichtigste Transportader für Rohöl und Flüssigerdgas (LNG), wodurch mehr als 150 Tanker gezwungen sind, vor Anker zu gehen oder umzukehren.

    Nach einer kurzen Phase der Ruhe hat sich die Krise dramatisch verschärft. Die Huthi-Rebellen haben Küstengebiete eingenommen, ihre Drohnen- und Raketenangriffe wieder aufgenommen und eine Seeblockade gegen saudische Häfen verhängt.

    Die strategisch wichtige Meerenge Bab al-Mandab, über die normalerweise 12 % des weltweiten Seehandels mit Öl und 8 % mit Getreide abgewickelt werden, ist nicht mehr zuverlässig befahrbar. Schiffe sind gezwungen, den Suezkanal komplett zu umfahren und die lange, kostspielige Route um das Kap der Guten Hoffnung in Afrika zu nehmen, wodurch sich die Transitzeit um 10 bis 14 Tage verlängert.

    Es gibt keine sicheren alternativen Wasserwege mehr zwischen Asien, Europa und dem Nahen Osten.

    Der Krieg zwischen Russland und der Ukraine hat im Sommer eine tödliche Eskalation erlebt. Beide Nationen haben ihre Drohnen- und Raketenangriffe verstärkt, die direkt auf Öltanker, Getreidefrachter und Hafenterminals abzielen.

    Die Tagescharterraten für Tanker sind auf über 300.000 US-Dollar gestiegen, da sich die Prämien für Kriegsrisikoversicherungen verdoppelt haben. Milliarden von Dollar an lebenswichtigen Weizen-, Mais- und Agrarexporten sind blockiert oder werden blockiert, was die globalen Lebensmittelpreise in die Höhe treibt und die internationale Ernährungssicherheit gefährdet.

    Das Zusammentreffen dieser drei Krisen hat das globale Schifffahrtsrisiko auf alarmierende 8,3 von 10 Punkten ansteigen lassen. Schifffahrtsbehörden aus 18 Nationen haben davor gewarnt, dass der regelbasierte Rahmen für die freie Seeschifffahrt zu bröckeln droht.

    Die Regierungen sind massiv verschuldet und haben wenig politischen Willen, die Haushaltsdefizite zu beheben. Investoren verlieren das Vertrauen in Papierwährungen (Fiatgeld) und investieren ihr Geld in Sachwerte wie Gold und Silber.

    Wenn Anleger aufgrund massiver Staatsverschuldung das Vertrauen in Papiergeld verlieren, löst dies eine bedeutende finanzielle Umstrukturierung aus, die als Flucht in Sachwerte bezeichnet wird.

    Regierungen können Gold und Silber nicht aus dem Nichts drucken. Immobilien, Agrarland und Energierohstoffe sind die wichtigsten Sachwerte, die Anleger neben Gold und Silber in Scharen kaufen, wenn sie das Vertrauen in Papiergeld verlieren.

    *In Zeiten extremer Hyperinflation übertrifft Gold Immobilien historisch gesehen um ein Vielfaches. Obwohl beides Sachwerte sind, dient Gold als hochliquider, universeller Ausweg, während Immobilien oft zu einer illiquiden, hochbesteuerten Finanzfalle werden.

    Wenn Fiatwährungen aufgrund massiver staatlicher Geldschöpfung an Wert verlieren, wird jeder materielle Vermögenswert mit begrenztem Angebot und realem Nutzen zum finanziellen Rettungsanker.

    Weltweit kaufen Zentralbanken verstärkt Gold, um den Dollar zu entdollarisieren und ihre nationalen Reserven zu sichern. Das Einfrieren russischer Devisenreserven im Jahr 2022 hat gezeigt, dass ausländische Dollarreserven eingeschränkt oder beschlagnahmt werden können, wodurch physisches Gold zu einer politisch neutralen Alternative wird.

    Gold hat kürzlich mit fast 36.600 Tonnen einen historischen Höchststand in den globalen offiziellen Währungsreserven erreicht und damit kurzzeitig US-Staatsanleihen als wertvollste Währung weltweit überholt. Laut Umfragen des World Gold Council erwarten rund 89 % der Zentralbankmanager einen Anstieg der globalen Goldbestände, wobei 45 % planen, ihre nationalen Zuteilungen zu erhöhen.

    Die Revolution der künstlichen Intelligenz (KI), die globale Energiewende, Klimaschutzinitiativen und die militärische Aufrüstung erfordern enorme Mengen an Rohstoffen und Seltenen Erden.

    Jede dieser Säulen ist in hohem Maße auf denselben Pool an natürlichen Ressourcen angewiesen:

    KI-Rechenzentren und Grafikprozessoren (GPUs) bestehen nicht nur aus Code; sie benötigen eine massive physische Infrastruktur. Jeder GPU-Lüfter, jeder Motor im Rechenzentrum und jeder fortschrittliche Halbleiterchip ist auf Kupfer für massive Stromnetze und auf Seltenerdelemente wie Neodym für hochentwickelte Magnete angewiesen.

    Die Abkehr von fossilen Brennstoffen erfordert den Bau massiver Mengen neuer Technologien. Windkraftanlagen, Solaranlagen und Elektrofahrzeuge sind extrem mineralienintensiv. Sie benötigen große Mengen an Lithium, Kobalt, Nickel, Graphit und schweren Seltenen Erden, um zu funktionieren und Energie zu speichern.

    Die Diskussionen konzentrieren sich oft auf Seltene Erden (SEE) aufgrund von Lieferketten- und geopolitischen Risiken. Das eigentliche physische und industrielle Rückgrat der grünen Energie basiert jedoch maßgeblich auf gängigen Schwermetallen.

    Für die Erzeugung erneuerbarer Energien werden enorme Mengen an Standard-Industriemetallen und Massenmaterialien benötigt – beispielsweise Hunderte von Tonnen Stahl und Beton.

    Eine herkömmliche 3-Megawatt-Onshore-Windkraftanlage benötigt enorme Mengen an Grundmaterialien:

    • Stahl: 335 Tonnen für den Turm, die Nabe und die innere Rahmenkonstruktion.
    • Beton: 1.200 Tonnen für das tiefe Fundament.
    • Kupfer: 4,7 Tonnen für elektrische Leitungen, Transformatoren und Generatoren.
    • Aluminium: 3 Tonnen für leichtere Strukturbauteile und Gehäuse.
    • Seltene Erden: Ungefähr 2 Tonnen (in Permanentmagnet-Ausführungen).

    Der Bau dieser Energieparks im großen Maßstab erfordert die kontinuierliche Produktion der globalen Schwerindustrie – darunter Stahlwerke, Zementwerke und Kupferhütten. Diese aufwändigen Fertigungsprozesse benötigen derzeit große Mengen an Energie und fossilen Brennstoffen, um die für das Schmelzen und Raffinieren notwendige extreme Hitze zu erzeugen.

    Die moderne Verteidigung ist stark von Technologie abhängig. Autonome Waffensysteme, präzisionsgelenkte Raketen, militärische Kommunikationssysteme und Tarnkappen-Kampfjets benötigen dieselben hochleistungsfähigen Magnete, spezialisierten Halbleiter und Schwermetalle wie der kommerzielle Technologiesektor.

    Die massive Überschneidung von künstlicher Intelligenz, grüner Energie, Klimapolitik und nationaler Verteidigung treibt einen beispiellosen globalen Wettlauf um die Sicherung kritischer Mineralien und Seltenerdelemente an. Diese Branchen sind vollständig von einer begrenzten, hochkonzentrierten physischen Lieferkette abhängig.

    Da diese vier Megatrends gleichzeitig ihren Höhepunkt erreichen, erleben wir einen grundlegenden Wandel in der globalen Wirtschaft – den Übergang von einem softwaregesteuerten Markt zu einem Markt, der durch materielle Güter bestimmt wird.


    Stagflation

    Wenn die Knappheit physischer Ressourcen auf steigende Nachfrage und höhere Preise trifft, sind die unmittelbaren Folgen eine starke wirtschaftliche Belastung, zunehmende Ungleichheit und systemische Inflation.


    Überlänge, bitte selbst aufrufen, Danke.

    Mehrere wichtige Ereignisse auf den Metallmärkten hatten und werden weiterhin

    enorme Auswirkungen auf die Kupfer-, Gold- und Silbermärkte haben.


    Richard (Rick) Mills aheadoftheherd.com


    Weiterhin gutes Gelingen, Gruss RS

    Uranpreis fällt*1 - steigt aufgrund von Angebotsrisiken und starker Nachfrage auf 90 $/lb

    Uranium retraces $90/lb amid supply risks and strong demand – Richard Mills
    2026.09.12 US uranium futures reached $90 a pound this week — nearly replicating […]
    aheadoftheherd.com

    Die US-Uran-Futures erreichten diese Woche 90 Dollar pro Pfund – und wiederholten damit fast das Sechsmonatshoch vom 26. August von 90,60 Dollar – vor dem Hintergrund positiver Marktfundamentaldaten .


    Uranpreis fällt*1 ist vom Verfasser so vorgegeben !!!!!

    siehe auch: https://tradingeconomics.com/commodity/uranium


    Quelle: Trading Economics

    Der Preis für U3O8 lag Ende Januar bei 100 US-Dollar pro Pfund und damit so hoch wie seit Februar 2024 nicht mehr, als er mit 106 US-Dollar einen Fünfjahreshöchststand erreichte.

    Das Wall Street Journal zitiert Minenbetreiber, die sagen, dass die langfristigen Preise, die widerspiegeln, was Energieunternehmen im Rahmen mehrjähriger Verträge zu zahlen bereit sind, auf dem höchsten Stand seit mindestens 18 Jahren liegen.


    Jefferies hob letzte Woche seine langfristige Uranpreisprognose um 36 % auf 95 US-Dollar pro Pfund an. Kurzfristig gehen Analysten von Citi laut WSJ davon aus, dass der Uranpreis bis Ende 2027 auf 140 US-Dollar pro Pfund steigen könnte.

    Die Struktur des Marktes wird von drei Kräften bestimmt:


    KI-Rechenzentren/Technologie-Deals


    Westliche Sanktionen gegen Russland führen zu einem Angebotsdefizit von etwa 25 Millionen Pfund und höheren langfristigen Preisen13 Jahre der Untergrabung


    Rechenzentren wachsen rasant in Größe und Anzahl, was zu einem signifikanten Anstieg ihres Verbrauchs an Energie, Wasser und Mineralien führt. Diese Expansion wird maßgeblich durch die steigende Nachfrage nach Künstlicher Intelligenz (KI), Cloud Computing und digitalen Diensten angetrieben.

    Rechenzentren: Energie-, Wasser- und Mineralienfresser Teil 1 — Richard Mills

    Große Technologiekonzerne wie Meta, Amazon und Microsoft schließen direkte Stromlieferverträge mit Kernkraftwerksbetreibern ab, um ihre energiehungrige KI-Infrastruktur zu versorgen.

    Das Wall Street Journal merkt an, dass die positiven Faktoren für die Uranpreise über Rechenzentren und den Boom der künstlichen Intelligenz hinausgehen. Länder investieren in neue Energieprojekte, um ihre Energiesicherheitsziele zu erreichen und fossile Brennstoffe wie Kohle, die für den Ausstoß von Treibhausgasen verantwortlich gemacht werden, schrittweise abzuschaffen.

    Nach Angaben der Weltorganisation für Kernenergie benötigen rund 440 Reaktoren mit einer Gesamtleistung von 390 GWe (Gigawatt elektrisch) jährlich 80.000 Tonnen Uranoxidkonzentrat, das etwa 67.500 Tonnen Uran aus Minen enthält (oder die entsprechende Menge aus Lagerbeständen oder Sekundärquellen).


    Knappheitsprognose

    Die Nachfrage nach Uran übersteigt das Angebot.

    Laut einer Studie von Teniz Capital steht der globale Uranmarkt an einem „Wendepunkt“, an dem die anhaltende Nachfrage nach dem Kernbrennstoff und die Angebotsengpässe in den kommenden Jahren zu einem Preisanstieg führen könnten.

    Die in den Vereinigten Arabischen Emiraten ansässige Investmentbank veröffentlichte einen Bericht, demzufolge der Markt aufgrund des langsamen Minenausbaus und jahrelanger Unterinvestitionen ein akutes strukturelles Defizit aufweist, das die Nachfrage nicht decken kann. Die Nachfrage soll hingegen bis zum Ende des Jahrzehnts um 28 % steigen und sich bis 2040 verdoppeln.


    Laut Teniz können Minen nur 74–90 % des aktuellen Bedarfs decken. Während die Lücke in der Vergangenheit durch Sekundärquellen geschlossen werden konnte, sind auch diese mittlerweile weitgehend erschöpft.

    Die derzeitige Projektpipeline ist praktisch erschöpft, und die Erschließung neuer Minen könnte 10 bis 15 Jahre dauern, hieß es weiter.

    „Das Versorgungsdefizit in den 2030er Jahren ist bereits vorprogrammiert. Es lässt sich weder durch politische Entscheidungen noch durch Investitionen beseitigen. Die physikalischen Grenzen der Zeit sind unüberwindbar“, heißt es in dem Bericht, der davor warnt, dass selbst höhere Uranpreise keine schnelle Lösung bieten würden.

    Das Wall Street Journal nennt einen weiteren Faktor, der das Angebot unter Druck setzt: höhere Kosten. Die Publikation zitiert Meirzhan Yussupov, CEO des Großproduzenten Kazatomprom: „Neue Realitäten deuten darauf hin, dass die Ära des ‚billigen‘ Urans zu Ende geht.“

    Ein Bericht von Sprott Asset Management hob hervor, dass das langsame Tempo der Minenentwicklung und eine unterinvestierte Angebotsbasis das Marktdefizit weiter vergrößern werden.

    Darüber hinaus hinkt die Vertragsgestaltung hinterher. Kernkraftwerksbetreiber kaufen Uran im Voraus über langfristige Verträge. Doch die Vertragsgestaltung blieb 2025 das 13. Jahr in Folge hinter der Ersatzrate zurück, wodurch der ungedeckte Bedarf in die Zukunft verschoben wird.


    Die vertragliche Deckung der Versorgungsleistungen westlicher Energieversorger sinkt zwischen 2028 und 2030 rapide, was bedeutet, dass sie bald gezwungen sein werden, die Preise aggressiv in die Höhe zu treiben, um die auslaufende Versorgung zu ersetzen.

    Große Produktionsländer wie Kasachstan, Kanada und Australien decken 75 % der weltweiten Produktion ab. Da die USA und Europa Importe aus russischen Lieferketten aktiv verbieten, droht dem westlichen Markt ein akuter lokaler Engpass.


    Trading Economics berichtete am Freitag, dass die Aussichten für die Yellowcake-Lieferungen von Kazatomprom, dem weltgrößten Uranproduzenten, durch Verzögerungen im Schwefelsäurewerk TQZ, die die Kapazität zur Uranauslaugung einschränken, weiter getrübt wurden. Der Produzent merkte zudem an, dass die Nachfrage steige, da große Volkswirtschaften weiterhin in Kernenergie investieren, um ihre Dekarbonisierungsziele zu erreichen und ihr Risiko gegenüber den volatilen Rohstoffmärkten aufgrund geopolitischer Spannungen in Russland und im Nahen Osten zu begrenzen. Italien hat als jüngstes Land Interesse an der Verabschiedung eines Rechtsrahmens zur Wiederaufnahme der Kernenergie bekundet, analog zu Maßnahmen der USA und Japans, da die Stromverbraucher ihre Erzeugungsquellen ausbauen, um den höheren Bedarf durch Rechenzentrumsprojekte zu decken.


    Abschluss

    Die weltweiten Uranminen lieferten im Jahr 2025 schätzungsweise 105 bis 115 Millionen Pfund U3O8. Diese gesamte Primärmine-Produktion lag weit unter den geschätzten 65.000 Tonnen, die zur Deckung des weltweiten Reaktorbedarfs benötigt werden, was zu einem erheblichen strukturellen Marktdefizit führte.

    Neben bestehenden und voraussichtlich neuen Minen kann die Versorgung mit nuklearen Brennstoffen auch aus sekundären Quellen stammen, darunter:

    Recyceltes Uran und Plutonium aus abgebranntem Brennstoff als Mischoxidbrennstoff (MOX).

    Wiederangereicherte Ablagerungen von abgereichertem Uran

    Ehemals militärisches waffenfähiges Uran, verdünnt

    Zivile Vorräte

    Ehemals militärisches waffenfähiges Plutonium als MOX-Brennstoff

    Die folgende Grafik veranschaulicht, wie sich diese verschiedenen Versorgungsquellen in den kommenden Jahrzehnten entwickeln könnten. Um die Anforderungen des Referenzszenarios ab Anfang des nächsten Jahrzehnts zu erfüllen, müssen neben wieder in Betrieb genommenen, stillgelegten, in Entwicklung befindlichen, geplanten und potenziellen Bergwerken weitere neue Projekte in Betrieb genommen werden.


    Ein riesiges Vorkommen in einem politisch instabilen Land birgt die ständige Gefahr von Ressourcennationalismus oder plötzlichen Steuererhöhungen. Die meisten institutionellen Anleger bevorzugen daher sichere Standorte wie das Athabasca-Becken in Kanada.

    Richard (Rick) Mills aheadoftheherd.com

    Weiterhin gutes Gelingen, Gruss RS

    Was hat die Silberproduktion in Mexiko, Peru und Chile gleichzeitig reduziert?

    What cut silver output in Mexico, Peru and Chile at once?
    Three countries that mine 40.9% of the world's silver each reported output short of plan this month, and not one of the reasons was a response to the silver…
    www.kitco.com


    In allen drei Ländern, die 40,9 % des weltweiten Silbers fördern, wurde diesen Monat eine Produktionsmenge unterhalb der Planvorgaben gemeldet, und keiner der Gründe dafür war eine Reaktion auf den Silberpreis.

    Die Gründe waren eine Blockade in Mexiko, ein Zinkgehalt in Peru und ein Schneesturm in Chile. Drei Länder, drei voneinander unabhängige Ursachen – und in keinem Fall spielte der Silberpreis eine Rolle. Das ist aufschlussreich, denn es wirft die Frage auf, wer letztendlich über die geförderte Silbermenge entscheidet.

    Silber notiert heute Morgen bei 68,70 US-Dollar, Gold bei 4.587,10 US-Dollar, was einem Gold-Silber-Verhältnis von 66,8 entspricht. Der Silberpreis ist im Vergleich zum Vorjahr um rund 77 % gestiegen, liegt aber immer noch etwa 44 % unter seinem Tageshoch vom 29. Januar. Ein Preisniveau auf diesem Niveau ist ein typisches Anzeichen für eine Angebotsreaktion. Golden Meadow® hat diese Entwicklung beobachtet und in diesem Monat drei unterschiedliche Ergebnisse geliefert.

    Mexiko: Zwölftägige Blockade eines zehn Monate alten Bergwerks

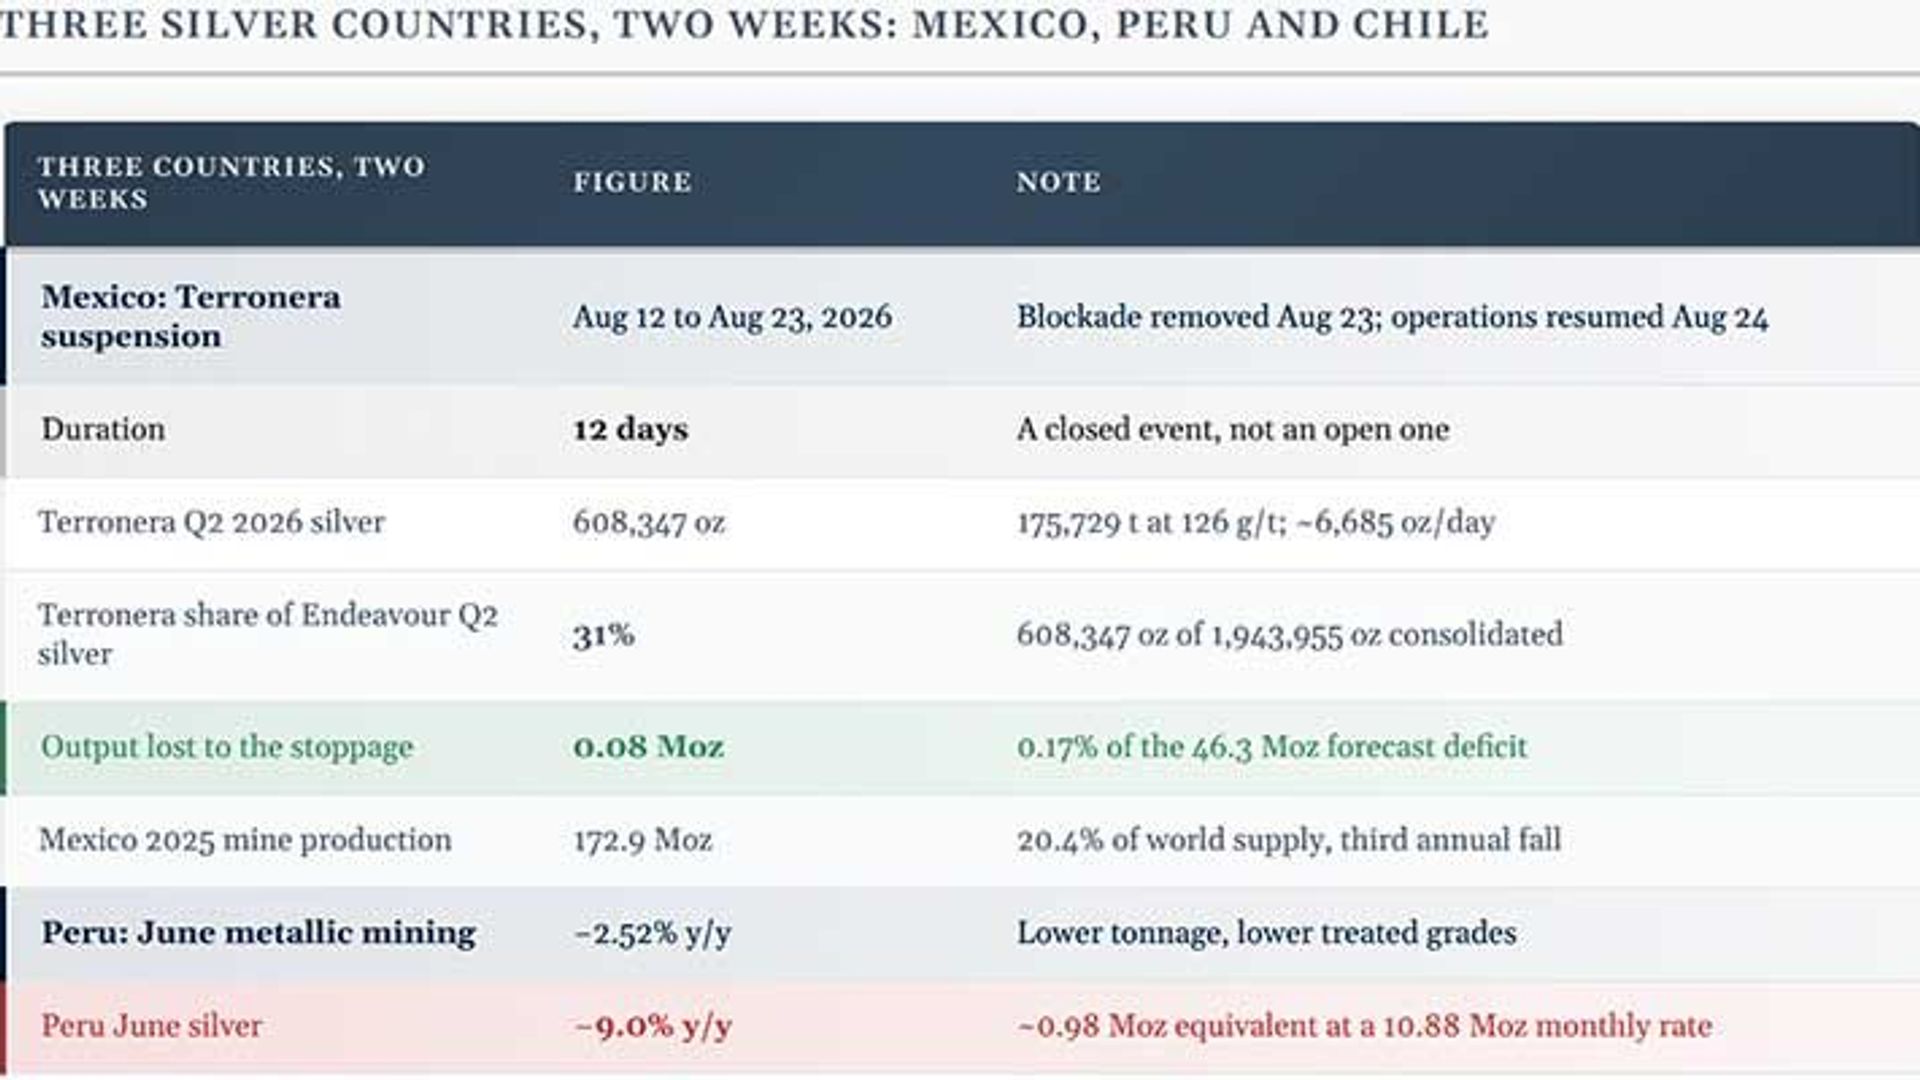
    Endeavour Silver gab am 16. August bekannt, dass der Betrieb in Terronera (Jalisco) seit dem 12. August aufgrund einer Blockade durch Mitglieder der nahegelegenen Ejido-Gemeinde eingestellt war. Als Gründe wurden Straßeninstandhaltung, Unterstützung bei der medizinischen Versorgung und Kommunikation, Kontrolle und Zugang zur Wasserversorgung sowie erhöhte finanzielle Unterstützung genannt. Die Blockade verlief friedlich. Aus Sicherheitsgründen blieb eine reduzierte Belegschaft vor Ort, und das Gelände war weiterhin für Wartungsarbeiten zugänglich. Am 20. August teilte das Unternehmen mit, dass die Verhandlungen in einem freundlichen und respektvollen Rahmen fortgesetzt würden und es keine wesentlichen Änderungen im Betrieb gebe. Drei Tage später wurde die Aufhebung der Blockade bekannt gegeben; der Betrieb wurde am 24. August wieder aufgenommen .

    Es handelt sich also nun um ein abgeschlossenes und nicht mehr um ein offenes Ereignis, was bedeutet, dass die Berechnungen real und nicht hypothetisch sind. Zwölf Produktionstage gingen verloren, vom 12. bis zum 23. August.

    Im zweiten Quartal verarbeitete Terronera 175.729 Tonnen Erz mit einem Silbergehalt von 126 Gramm pro Tonne und produzierte 608.347 Unzen Silber bei einer angegebenen Ausbeute von 85,4 %. Diese vier Zahlen stimmen überein: Die Tonnage bei diesem Gehalt enthält 711.877 Unzen Silber, und die gemeldeten 608.347 Unzen implizieren eine Ausbeute von 85,5 %, verglichen mit den vom Unternehmen angegebenen 85,4 %. Über die 91 Tage des Quartals ergibt das etwa 6.685 Unzen pro Tag, sodass zwölf Tage etwa 0,08 Millionen Unzen ergeben.

    Zwei Faktoren beeinflussen diese Schätzung in entgegengesetzte Richtungen. Die Mine befindet sich noch im Hochlauf, daher stellt die Förderrate des zweiten Quartals eine Obergrenze für die durchschnittliche Tagesproduktion dar. Demgegenüber teilte Endeavour den Investoren mit, dass die Silbergehalte in Terronera planmäßig lägen und im weiteren Jahresverlauf voraussichtlich steigen würden, da durch den Abbau höherwertige Bereiche erschlossen würden – genau jener Zeitraum, der durch die Blockade unterbrochen wurde. Der entscheidende Punkt ist nun geklärt und nicht mehr nur angenommen: Untertage-Erz verschwindet nicht einfach, nur weil es zwölf Tage lang unzugänglich ist. Mit der Wiederaufnahme des Minenbetriebs handelte es sich lediglich um eine Produktionsverzögerung und nicht um einen Versorgungsengpass.

    Die Mengen sind gering. Unzen zu welcher Mine sie gehören, ist unerheblich. Terronera nahm die kommerzielle Produktion am 1. Oktober 2025 auf, also vor weniger als einem Jahr, und lieferte im zweiten Quartal 31 % der konsolidierten Silberproduktion von Endeavour. Mexiko liefert laut Metals Focus und dem Silver Institute 2025 20,4 % der weltweiten Minenproduktion, nämlich 172,9 Millionen Unzen – der dritte jährliche Rückgang in Folge. Eine Mine, die erst zehn Monate in Betrieb ist, hatte bisher am wenigsten Zeit, eine Beziehung zur umliegenden Gemeinde aufzubauen. Dies hat jedoch auch negative Folgen: Ältere mexikanische Betriebe hatten ebenfalls Konflikte, die weit länger als zwölf Tage andauerten. Endeavour führt die Blockade nicht auf den Silberpreis zurück; die genannten Bedenken betreffen Infrastruktur, Gesundheitsversorgung, Wasser und finanzielle Unterstützung.

    Peru: Das Metall, das herunterfiel, war Zink.

    Das peruanische Statistikinstitut berichtete am 15. August, dass der Teilsektor Metallbergbau im Juni im Vergleich zum Juni 2025 um 2,52 % geschrumpft ist. Die Silberförderung sank um 9,0 %, die Zinkförderung um 25,8 %, die Bleiförderung um 12,5 %, die Kupferförderung um 4,7 % und die Goldförderung um 1,1 %. Das Institut führte dies auf geringere Fördermengen und niedrigere Gehalte der in den Aufbereitungsanlagen verarbeiteten Mineralien zurück, was bedeutet, dass das geförderte Gestein weniger Metalle enthielt.

    Betrachten wir die Reihenfolge dieser Rückgänge. Zink, das Metall, das in den meisten peruanischen Polymetallbergbaubetrieben die Minenplanung bestimmt, verzeichnete einen fast dreimal so starken Rückgang wie Silber. Peru ist mit 130,6 Millionen Unzen der zweitgrößte Produzent und deckt 15,4 % der weltweiten Minenproduktion ab. Der Großteil dieses Silbers wird als Begleitmetall zu Zink, Blei und Kupfer gewonnen und ist nicht der Hauptgrund für den Abbau. Verglichen mit Perus durchschnittlicher monatlicher Förderrate von 10,88 Millionen Unzen im Jahr 2025 entspricht ein Rückgang von 9,0 % etwa 0,98 Millionen Unzen. Dies ist als monatliche Schätzung und nicht als gemessener Mengenverlust von Juni zu Juni zu verstehen: Das Statistikamt veröffentlicht einen Index, während das Ministerium für Energie und Bergbau die tatsächlichen Feinkornmengen angibt. Die Daten des Ministeriums sind daher maßgeblich.


    Überlänge bitte selbst aufrufen, Danke.


    Weiterhin gutes Gelingen, Gruss RS

    Studsvik Aktie WKN: 659213 ISIN: SE0000653230


    2026-09-04 Studsviks Großaktionär Segra kauft Aktien für 6,8 Mio. Kronen

    https://de.marketscreener.com/boerse-nachrichten/studsviks-grossaktionaer-segra-kauft-aktien-fuer-6-8-mio-kronen-ce785bdadc8ff326

    Der Großaktionär Segra Capital hat am 3. September 30.952 Aktien des Nukleartechnikunternehmens Studsvik gekauft. Die Aktien wurden zu einem Kurs von 220,33 Kronen je Aktie erworben, was einem Transaktionsvolumen von 6,8 Mio. Kronen entspricht. Der Kauf erfolgte an der Nasdaq Stockholm. Das geht aus dem Insiderregister der Finanzaufsicht hervor.

    Adam Rodman ist Gründer und Investmentchef von Segra Capital, das Großaktionär bei Studsvik ist. Segra hielt laut dem Aktionärsdienst Holdings am 30. Juli 902.255 Aktien, was 10,49% des Kapitals und 10,78% der Stimmrechte von Studsvik entspricht. Rodman wurde auf einer außerordentlichen Hauptversammlung von Studsvik im Januar dieses Jahres in den Verwaltungsrat gewählt.


    2026-09-03 Studsvik gewinnt GE Vernova Hitachi Nuclear Energy und Samsung C&T als Partner für geplantes schwedisches Kernenergieprojekt

    https://de.marketscreener.com/boerse-nachrichten/studsvik-gewinnt-ge-vernova-hitachi-nuclear-energy-und-samsung-c-t-als-partner-fuer-geplantes-schwedi-ce7858d3df89f523

    (MT Newswires) -- Studsvik (SVIK.ST) teilte am Donnerstag mit, dass GE Vernova Hitachi Nuclear Energy und Samsung C&T als strategische Partner für das geplante 1,2-Gigawatt-Kernenergieprojekt in Schweden eingestiegen sind.

    Im Rahmen der exklusiven Vereinbarung wollen die Partner prüfen, das Projekt entweder am bestehenden, genehmigten Kerntechnik-Standort des Nukleardienstleisters in Nyköping oder am Standort Målma in Valdemarsvik zu entwickeln.

    Zu den weiteren Partnern zählen GE Vernova Financial Services und DS Investment Partners. DS Investment wird die Investition anführen, während GE Vernova Financial Services beratend sowie bei der finanziellen Strukturierung unterstützen wird.

    Studsvik stellte klar, dass die Vereinbarung weder eine endgültige Investitionsentscheidung noch eine Baugenehmigung darstellt. Die Partner wollen die gemeinsame Entwicklungsarbeit umgehend aufnehmen, einschließlich kommerzieller, technischer, regulatorischer und finanzierungsbezogener Aktivitäten während der Exklusivitätsphase.


    Studsvik AB ist ein in Schweden ansässiges Unternehmen, das eine Reihe technischer Dienstleistungen für die internationale Kernkraftindustrie anbietet. Die Aktivitäten des Unternehmens gliedern sich in vier Segmente: Brennstoff- und Werkstofftechnologie, wozu die Technologie für nukleare Heißzellen, Werkstofftechnologie und Lösungen im Bereich der Wasserchemie zur Optimierung der Brennstoff- und Reaktorleistung sowie der Lebensdauer gehören, ebenso wie Lösungen für die Verkapselung, den Transport und die Lagerung von abgebranntem Brennstoff; Beratungsdienstleistungen, darunter unter anderem Anlagenplanung und Genehmigungsverfahren sowie Technologien und Betriebsabläufe zur Abfallbehandlung; Studsvik Scandpower, das Werk-zeuge, Analysen und Technologien zur Leistungsoptimierung von Kernbrennstoffen und Reaktoren sowie zum Management des Kernbrennstoffkreis-laufs bereitstellt; Deutschland, was die Aktivitäten des Segments Beratungsdienstleistungen in Deutschland umfasst. Das Unternehmen ist vor allem in Schweden, Deutschland, dem Vereinigten Königreich, den Vereinigten Staaten, Japan, China und den Vereinigten Arabischen Emiraten tätig.-Mitarbeiterzahl: 500


    Weiterhin gutes Gelingen, Gruss RS

    2026-09-02 Energy Fuels verzeichnet im zweiten Quartal einen Umsatzanstieg von 496 % im Vergleich zum Vorjahr: Ist dieses Wachstum nachhaltig?

    Pardon Our Interruption

    Wichtigste Erkenntnisse

    • Die Umsätze von Energy Fuels im zweiten Quartal stiegen im Vergleich zum Vorjahr um 496 % auf 25,1 Millionen US-Dollar, was auf Uranverkäufe zurückzuführen ist.
    • UUUU verkaufte im zweiten Quartal 310.000 Pfund Uran zu einem durchschnittlichen realisierten Preis von 80,48 US-Dollar pro Pfund.
    • Energy Fuels verfügt über 1,64 Millionen Pfund Fertigöl und sechs langfristige US-amerikanische Versorgungsverträge.

    Energieträger (UUUU SchnellangebotUUUU Der kostenlose Bericht zeigt, dass das Unternehmen sein starkes Umsatzwachstum auch 2026 beibehalten konnte. In beiden Quartalen stiegen die Umsätze deutlich an, was die zunehmende Fähigkeit des Unternehmens widerspiegelt, von den günstigen Marktbedingungen für Uran zu profitieren. Unterstützt wurde diese Verbesserung durch höhere Uranverkäufe, eine gesteigerte Produktion, einen wachsenden Lagerbestand und ein Portfolio langfristiger Versorgungsverträge. Die Umsätze im zweiten Quartal 2026 stiegen im Vergleich zum Vorjahr um 496 % auf 25,1 Millionen US-Dollar, getrieben durch höhere Uranabsatzmengen und erzielte Preise. Dies folgte auf einen Anstieg der Umsätze im ersten Quartal um 112 % im Vergleich zum Vorjahr, der ebenfalls durch Uranverkäufe begünstigt wurde.

    Energy Fuels verkaufte im zweiten Quartal 2026 310.000 Pfund Uran zu einem durchschnittlichen realisierten Preis von 80,48 US-Dollar pro Pfund. Davon entfielen 150.000 Pfund auf den Spotmarkt und die restlichen 160.000 Pfund auf langfristige Verträge.

    Im Vorjahresquartal verkaufte UUUU 50.000 Pfund Uran zu 77 US-Dollar pro Pfund und erzielte damit uranbezogene Umsätze in Höhe von 3,9 Millionen US-Dollar. Schwermineralsande trugen 0,28 Millionen US-Dollar bei, sodass sich die Gesamtumsätze im zweiten Quartal 2025 auf 4,2 Millionen US-Dollar beliefen. Nach Abschluss des Abbaus in Kwale im Dezember 2024 trägt der Schwermineralsand nicht mehr zum Gesamtumsatz des Unternehmens bei.

    Im ersten Halbjahr 2026 erreichten die Umsätze 61 Millionen US-Dollar, ein Anstieg um 189 % gegenüber 21 Millionen US-Dollar im Vergleichszeitraum 2025. Die Uranumsätze des Unternehmens stiegen 2025 im Jahresvergleich um 31 % auf 50,1 Millionen US-Dollar. Energy Fuels verkaufte 2025 650.000 Pfund Uran zu einem durchschnittlichen Verkaufspreis von 74,21 US-Dollar pro Pfund. Aufgrund eines Umsatzrückgangs von 60 % bei Schwermineralsanden nach Abschluss der Abbauarbeiten in Kwale verzeichnete das Unternehmen 2025 jedoch einen Rückgang der Gesamtumsätze um 16 % auf 65,9 Millionen US-Dollar.

    Energy Fuels rechnet im Jahr 2026 mit einer Uranförderung von 2 bis 2,5 Millionen Pfund und der Verarbeitung von 1,5 bis 2,5 Millionen Pfund fertigem Uran. Der Absatz wird auf 1,5 bis 2 Millionen Pfund im Rahmen bestehender Verträge und Spotmarktverkäufe geschätzt.

    Zum Ende des zweiten Quartals 2026 verfügte das Unternehmen über 1,64 Millionen Pfund fertiges Uran und insgesamt 2,265 Millionen Pfund fertiges und enthaltenes Uran. Das Unternehmen hat derzeit sechs langfristige Verträge mit US-amerikanischen Energieversorgungsunternehmen. Diese Verträge umfassen Lieferungen von 2026 bis 2032 mit einem festen Basisabsatz von 3,21 Millionen Pfund und potenziellen Gesamtlieferungen zwischen 2,77 Millionen und 4,72 Millionen Pfund, abhängig von den Kundenoptionen.

    Die vorhandenen Lagerbestände, Zukäufe und die neue Produktion werden ausreichen, um die vertraglichen Verpflichtungen des Unternehmens bis 2026 und über die gesamte Laufzeit der Lieferverträge hinweg zu erfüllen. Das Unternehmen beabsichtigt außerdem, ab 2026 nach eigenem Ermessen Spotverkäufe zu tätigen, um von höheren Uranpreisen zu profitieren.

    Die Umsätze von UUUU dürften sich künftig verbessern, gestützt durch höhere Uranproduktionsmengen und einen wachsenden Beitrag aus langfristigen Verträgen. Das weitere Wachstumspotenzial ist weiterhin an höhere Uranpreise und eine verstärkte Aktivität am Spotmarkt gekoppelt.

    Umsatzentwicklung der Vergleichsunternehmen im zweiten Quartal


    Cameco Corporation (CCJ SchnellangebotCCJ Der Gesamtumsatz von Cameco sank im Jahresvergleich um 7 % auf 814 Mio. CAD (588 Mio. USD) aufgrund geringerer Absatzmengen trotz höherer Preise. Die Uranumsätze von Cameco gingen ebenfalls um 7 % auf 659 Mio. CAD (469 Mio. USD) zurück. Der Rückgang der Absatzmengen um 18 % wurde teilweise durch einen Anstieg des durchschnittlich erzielten Preises in kanadischen Dollar um 15 % auf 93,13 CAD pro Pfund kompensiert. Dieser Anstieg ist auf marktgerechte Verträge im Portfolio zurückzuführen.

    Der Geschäftsbereich Fuel Services verzeichnete ebenfalls schwächere Ergebnisse. Die Produktion sank um 6 % auf 3 Mio. kgU, während der Absatz um 18 % auf 3,6 Mio. kgU zurückging. Die Segmentumsätze sanken um 6 % auf 152 Mio. CAD (108 Mio. USD), da höhere erzielte Preise die geringeren Liefermengen nicht ausgleichen konnten.


    Centrus Energy Corp.LEU SchnellangebotLEU Der Umsatz des Unternehmens (laut Free Report ) belief sich auf 176,1 Millionen US-Dollar, ein Plus von 14 % gegenüber dem Vorjahr. Im Segment „Niedrig angereichertes Uran“ stieg der Umsatz um 22 % auf 153,4 Millionen US-Dollar. Die Uranumsätze beliefen sich im zweiten Quartal 2026 auf insgesamt 53,4 Millionen US-Dollar, verglichen mit null Umsätzen im Vorjahresquartal. Der Umsatz mit Separative Work Units sank um 20 % auf 100 Millionen US-Dollar, da die Absatzmengen um 23 % zurückgingen, was teilweise durch einen Anstieg des durchschnittlichen Verkaufspreises um 3 % kompensiert wurde. Der Umsatz mit Technical Solutions ging um 21 % von 28,8 Millionen US-Dollar auf 22,7 Millionen US-Dollar zurück.


    Kursentwicklung, Bewertung & Schätzungen von UUUU

    Die Aktien von Energy Fuels haben im Vergleich zum Branchenwachstum von 69 % innerhalb eines Jahres um 25,1 % zugelegt.


    Bildquelle: Zacks Investment Research


    UUUU wird mit einem Kurs-Umsatz-Verhältnis von 18,16x für die nächsten zwölf Monate gehandelt, was einen deutlichen Aufschlag gegenüber dem Branchenschnitt von 5,09x darstellt.


    Bildquelle: Zacks Investment Research


    Die Konsensschätzung von Zacks für die Umsätze von Energy Fuels in den Jahren 2026 und 2027 impliziert ein Wachstum von 107 % bzw. 64,8 %. Trotz des starken Umsatzwachstums hat sich dies bisher nicht in einer spürbaren Rentabilität niedergeschlagen, da die weiterhin hohen Betriebskosten das Ergebnis belasten.

    Die Konsensschätzung von Zacks für Energy Fuels im Geschäftsjahr 2026 geht von einem Verlust von 25 Cent je Aktie aus. Für 2027 wird ein Gewinn von drei Cent je Aktie erwartet. Die Gewinnschätzungen für UUUU haben sich sowohl für 2026 als auch für 2027 in den letzten 60 Tagen nach unten verschoben. Dies wird in der folgenden Grafik dargestellt.


    Bildquelle: Zacks Investment Research

    Das Unternehmen hat derzeit ein Zacks-Ranking von 5 (Starke Verkaufsempfehlung).


    Weiterhin gutes Gelingen, Gruss RS
    Vielleicht noch nicht bekannt: von Urban Jäckle


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.


    Weiterhin gutes Gelingen, Gruss RS
    Könnt Ihr hiermit ewas anfangen:


    Ein Jahrhundert im Wechsel von Auf- und Abwärtsphasen. Jede Aufwärtsphase bei Rohstoffen bedeutete für Aktien real betrachtet einen langwierigen und mühsamen Prozess.


    Weiterhin gutes Gelingen, Gruss RS
    Vielleicht ist noch jemand an Tungsten West WKN: A3C53L ISIN: GB00BP6QM557 interessiert:


    Tungsten West Plc ("Tungsten West", das "Unternehmen" oder die "Gruppe") / Wolfram

    Strategische Investitionen des britischen Nationalen Vermögensfonds


    https://www.lse.co.uk/rns/TUN/…-nwf-yqliknoaeuaxugf.html


    Tungsten West (AIM:TUN), das Bergbauunternehmen, das sich auf die Wiederaufnahme der Produktion in der Wolfram- und Zinnmine Hemerdon („ Hemerdon “ oder das „ Projekt “) in Devon, Großbritannien, konzentriert, freut sich bekannt zu geben, dass es mit dem National Wealth Fund („ NWF “), einer hundertprozentigen Tochtergesellschaft der britischen Regierung, eine Einigung über die Bedingungen einer geplanten Investition von bis zu 71 Millionen Pfund erzielt hat. Damit ist das Finanzierungspaket für die Wiederaufnahme der vollen Produktion in Hemerdon vollständig und die Entwicklung einer sicheren, heimischen Wolframquelle für Großbritannien unterstützt.


    Highlights

    Die geplante Investition umfasst Folgendes:

    o eine Eigenkapitalinvestition in Höhe von 36,0 Millionen Pfund (die „ Eigenkapitalinvestition “) durch die Zeichnung von 100 Millionen neuen Stammaktien zu je 0,01 Pfund am Kapital der Gesellschaft („ Stammaktien “) zu einem Zeichnungspreis von 36 Pence pro Aktie (der „ Zeichnungspreis “), wodurch NWF etwa 7,42 Prozent der Stimmrechte des erweiterten ausgegebenen Stammaktienkapitals von Tungsten West hält; und

    o eine Fremdkapitalfazilität von bis zu 25 Millionen Pfund zuzüglich einer nicht verbindlichen Aufstockungsfazilität von 10 Millionen Pfund (die „ Fremdkapitalfazilität “) (die Eigenkapitalinvestition und die Fremdkapitalfazilität zusammen die „ Kapitalbeschaffung “).

    • Der britischen Regierung wird außerdem eine begrenzte Frist eingeräumt, um einen Abnahmevertrag über bis zu 50 Prozent der Wolframproduktion abzuschließen, die Hemerdon laut Machbarkeitsstudie für 2025 produzieren soll.

    • Der Erlös der Spendenaktion wird zur Unterstützung des Neustarts des Hemerdon-Projekts und zur Rückzahlung der am 21. Mai 2026 angekündigten kurzfristigen Kreditfazilität verwendet.

    • Die von NWF vorgeschlagene Investition stellt eine bedeutende Unterstützung der britischen Regierung für den Neustart von Hemerdon dar und würdigt die strategische Bedeutung der Sicherstellung einer sicheren inländischen Versorgung mit Wolfram, einem kritischen Mineral, das für die britische Fertigungsindustrie, die Lieferketten für Hochtechnologie, die Luft- und Raumfahrt, die Energieprogramme der nächsten Generation und die Verteidigungsprogramme unerlässlich ist.

    Die Gesellschaft und NWF haben eine Aktionärsvereinbarung (die „Vereinbarung über die Beziehungen“) geschlossen , die NWF das Recht einräumt, ein nicht-geschäftsführendes Mitglied in den Aufsichtsrat der Gesellschaft zu entsenden sowie einen Beobachter in den Aufsichtsrat zu berufen, bis das nicht-geschäftsführende Mitglied ernannt ist. Die Ernennung des nicht-geschäftsführenden Mitglieds wird zu gegebener Zeit bekannt gegeben.

    • Dank der Unterstützung des NWF und der britischen Regierung erschließt Tungsten West eine wichtige Wolframquelle und fördert so das Wirtschaftswachstum im Südwesten Englands durch die Schaffung von 350 direkten Arbeitsplätzen, während gleichzeitig die Widerstandsfähigkeit der britischen Lieferkette gestärkt wird.


    Projektaktualisierung

    Tungsten West hat im Vormonat im Rahmen der Wiederaufnahmepläne des Unternehmens bereits Wolfram- und Zinnkonzentrat produziert und führt derzeit die abschließenden Fertigstellungstests durch, um die Produktion im dritten Quartal 2026 aufzunehmen. Darüber hinaus ist das Unternehmen in den Verhandlungen über bedeutende Abnahmeverträge mit einem großen nachgelagerten Wolframraffinerieunternehmen weit fortgeschritten.


    John Healey, Schatzkanzler, sagte:

    „Wir leben in einer gefährlicheren Welt, weshalb die Unterstützung der britischen Industrie wichtiger denn je ist. Genau das leistet dieses Abkommen. Wir erschließen uns eines der größten Wolframvorkommen der Welt, direkt hier in Großbritannien.“

    „Diese Investition wird die britische Verteidigungs-, Energie- und Luftfahrtindustrie mit lebenswichtigen Mineralien versorgen und gut bezahlte Arbeitsplätze in Großbritannien sichern. Sie ist Teil des Engagements dieser Regierung, das Wachstum in allen Regionen voranzutreiben, die britische Wirtschaft zu unterstützen und die Sicherheit unseres Landes zu gewährleisten.“


    Jonathan Reynolds, Staatssekretär für Wirtschaft und Handel des Vereinigten Königreichs, sagte:

    „Die Investition des Nationalen Wohlfahrtsfonds ist ein bedeutendes Zeichen des Vertrauens in unseren Sektor der kritischen Mineralien und ein weiterer Schritt nach vorn im Plan des Premierministers zur Reindustrialisierung Großbritanniens. Sie wird qualifizierte Arbeitsplätze in ganz Devon sichern und eine neue Lieferkette zur Stärkung der britischen Industrie erschließen.“

    „Das ist unsere Strategie für kritische Mineralien in der Praxis: Wir verstärken unsere Bemühungen um Projekte wie das von Tungsten West, die unsere wirtschaftliche Widerstandsfähigkeit stärken, die Lieferketten festigen und ein gutes Wachstum im Südwesten und im gesamten Vereinigten Königreich fördern werden.“


    Jeff Court, CEO von Tungsten West, kommentierte:

    „Wir freuen uns außerordentlich, den Nationalen Wohlfahrtsfonds der britischen Regierung als langfristigen Eigenkapitalpartner bei der Entwicklung der Hemerdon-Mine begrüßen zu dürfen. Hemerdon ist eine erstklassige, kostengünstige und ergiebige Wolfram- und Zinnlagerstätte in Großbritannien. Es ist uns äußerst wichtig, den britischen Bedarf an diesem wichtigen Metall zu priorisieren, um die Inlandsnachfrage zu decken, einschließlich strategischer Initiativen in den Bereichen Verteidigung und Energie der nächsten Generation.“

    „Hemerdon wird langfristig wirtschaftliche Vorteile für den Südwesten Englands generieren und eine beträchtliche Anzahl direkter und indirekter Arbeitsplätze schaffen. Dank der Unterstützung der britischen Regierung stellen wir sicher, dass die in Hemerdon geförderten kritischen Mineralien langfristig die nationalen Interessen Großbritanniens sichern.“


    Oliver Holbourn, CEO des Nationalen Vermögensfonds, sagte:

    „ Die weltweite Nachfrage nach Wolfram ist stark und steigt stetig an, was durch seine strategischen Anwendungen in den Bereichen Verteidigung, Energie der nächsten Generation und Luft- und Raumfahrt gestützt wird. In Hemerdon befindet sich eines der größten Wolframvorkommen der Welt direkt vor unserer Haustür. Die Investition des National Wealth Fund erschließt dieses heimische Angebot, und wir arbeiten eng mit Tungsten West und der Regierung zusammen, um sicherzustellen, dass dieser bedeutende strategische Rohstoff der britischen Industrie zugutekommt.“


    Weitere Einzelheiten zur Spendenaktion

    Eigenkapitalinvestition

    Gemäß den Bedingungen des zwischen NWF und Tungsten West geschlossenen Zeichnungsvertrags („ Zeichnungsvertrag “) hat NWF durch die Zeichnung von 100 Millionen neuen Stammaktien zu einem Preis von 36,0 Pence je Aktie eine Eigenkapitalbeteiligung in Höhe von 36,0 Mio. £ (vor Kosten) an Tungsten West getätigt. Dies entspricht einem Abschlag von 7,5 Prozent auf den volumengewichteten Durchschnittskurs der Stammaktien des Unternehmens über 20 Handelstage bis einschließlich 19. August 2026. Der Zeichnungsvertrag enthält die üblichen Garantien des Unternehmens und von NWF sowie eine vom Unternehmen der britischen Regierung eingeräumte Frist zur Aushandlung eines Abnahmevertrags (siehe unten). Die Zeichnung steht unter anderem unter dem Vorbehalt der Zulassung von Tungsten West zum britischen Aktienmarkt.

    Der Nettoerlös aus der Eigenkapitalinvestition wird gemäß Anhang „Mittelherkunft und Mittelverwendung“ verwendet, einschließlich der Rückzahlung der am 21. Mai 2026 angekündigten kurzfristigen Kreditfazilität.


    Beziehungsvereinbarung

    Die Vereinbarung über die Zusammenarbeit regelt die Beziehung zwischen NWF und dem Unternehmen und tritt mit dem Börsengang in Kraft. Sie räumt NWF unter anderem das Recht ein, vorbehaltlich der üblichen Due-Diligence-Prüfung durch den Nominated Adviser des Unternehmens und weiterer üblicher Bedingungen, ein nicht-geschäftsführendes Mitglied in den Aufsichtsrat des Unternehmens zu berufen. NWF hat bis zu dieser Berufung Beobachterrechte im Aufsichtsrat. Die Vereinbarung bleibt so lange gültig, wie NWF mindestens 50 Millionen Stammaktien hält. Sie beinhaltet marktübliche Schutzmaßnahmen, um unter anderem sicherzustellen, dass Tungsten West seine Geschäftstätigkeit unabhängig von NWF als Aktionär fortführen kann. Vorbehaltlich geltender Gesetze und Vorschriften gewährt sie NWF zudem für 12 Monate bestimmte Informationsrechte, Schutzmaßnahmen und ein Vetorecht bei wesentlichen Änderungen, unter anderem des Geschäftsplans des Unternehmens und der Ausgabe von Aktien, außer in bestimmten Ausnahmefällen.

    Gemäß der Vereinbarung hat NWF das Recht, bei künftigen Kapitalerhöhungen des Unternehmens, die mehr als 5 % des ausgegebenen Stammaktienkapitals ausmachen und nicht dem gesetzlichen Bezugsrecht unterliegen, konsultiert zu werden und sich entsprechend ihrer Beteiligung anteilig zu beteiligen . Das Unternehmen verpflichtet sich, seine Geschäftstätigkeit im Einklang mit branchenüblichen Standards durchzuführen.


    Bitte selbst aufrufen, Überlänge, Danke .


    Weiterhin gutes Gelingen, Gruss RS
    Zijin Mining Aktie: Lithium-Produktion um 496 Prozent

    Veröffentlicht am: 23.08.2026 um 02:49 Uhr | Redaktion boerse-global.de


    Zijin Mining steigert Halbjahresgewinn um 68 Prozent auf 39,2 Mrd. Yuan. Gold- und Kupferpreise treiben das Ergebnis, während die Übernahme von Allied Gold scheitert


    https://www.ad-hoc-news.de/boerse/news/unternehmensnachrichten/zijin-mining-aktie-lithium-produktion-um-496-prozent/69987734


    Der chinesische Rohstoffkonzern Zijin Mining hat im ersten Halbjahr 2026 einen massiven Gewinnsprung verzeichnet. Getrieben von einer gesteigerten Produktion wichtiger Metalle und einem vorteilhaften Preisumfeld für Gold und Kupfer, stieg der Nettogewinn gegenüber dem Vorjahreszeitraum um 68,17 Prozent auf 39,17 Milliarden Yuan. Der Umsatz kletterte zeitgleich um 15,78 Prozent auf rund 194,18 Milliarden Yuan, wie das Unternehmen am Freitag bekannt gab.


    Starke Produktionsdaten bei Gold, Kupfer und Lithium

    Das operative Wachstum des Konzerns stützte sich im Berichtszeitraum auf signifikante Steigerungen in fast allen Segmenten. Die Goldproduktion erhöhte sich um 13 Prozent auf 47 Tonnen. Im Kupfersektor meldete das Unternehmen eine Fördermenge von 534.000 Tonnen. Besonders deutlich fiel das Wachstum im Bereich Lithium aus: Hier explodierte die Produktion von Lithiumcarbonat um 496 Prozent auf 44.000 Tonnen.

    Diese operativen Fortschritte fielen mit einer Phase extrem hoher Rohstoffpreise zusammen. Gold notierte am Samstag bei über 4.600 US-Dollar pro Unze, während Kupfer am 7. August ein Rekordhoch von 14.455 US-Dollar pro Tonne erreichte. Die Profitabilität des Bergbaubetriebs verbesserte sich dadurch erheblich.

    Die Bruttomarge für Bergbauprodukte stieg um 9,11 Prozentpunkte auf 69,34 Prozent, während die kombinierte Bruttomarge des Konzerns bei 37,75 Prozent lag. Laut RTTNews kletterte das Ergebnis je Aktie von 0,860 Yuan im Vorjahr auf nun 1,434


    Milliarden-Dividende und strategische Neuausrichtung

    Die starken Geschäftszahlen spiegeln sich auch in der Bilanz und der Ausschüttungspolitik wider. Der operative Cashflow von Zijin Mining fast verdoppelte sich nahezu mit einem Plus von 92,41 Prozent auf 55,47 Milliarden Yuan.

    Erstmals seit dem Jahr 2012 sank die Verschuldungsquote des Konzerns auf unter 50 Prozent und lag zum Ende des Halbjahres bei 49,55 Prozent. Davon profitieren die Aktionäre unmittelbar: Das Unternehmen kündigte eine Zwischendividende von 11,1 Milliarden Yuan an, was die geplante Gesamtausschüttung für das laufende Jahr auf über 20 Milliarden Yuan hebt.

    An der Börse wurde die Nachrichtenlage positiv aufgenommen. Der Schlusskurs der Aktie lag am Freitag bei 4,23 €, was einem Tagesplus von 5,5 Prozent entspricht. Damit notiert das Papier aktuell rund 19 Prozent über seinem 50-Tage-Durchschnitt.

    Auf der strategischen Ebene gab es eine bedeutende Änderung bei den Expansionsplänen. Die geplante Übernahme von Allied Gold für rund 5,5 Milliarden Kanadische Dollar scheiterte, da die erforderlichen chinesischen Regulierungsbehörden ihre Zustimmung nicht erteilten. Statt der vollständigen Übernahme sicherte sich Zijin Mining stattdessen eine Minderheitsbeteiligung.

    Für 295 Millionen US-Dollar erwarb der Konzern einen Anteil von 9,2 Prozent an Allied Gold. Diese Transaktion, bei der rund 12,8 Millionen Aktien gezeichnet wurden, wurde am 10. August abgeschlossen. Trotz der geplatzten Fusion bleibt Zijin Mining somit als strategischer Investor bei dem Partnerunternehmen engagiert.

    Die neusten Zijin Mining-Zahlen sprechen eine klare Sprache: Dringender Handlungsbedarf für Zijin Mining.


    Weiterhin gutes Gelingen, Gruss RS
    US-Kupferimporte erreichen Rekordhoch seit 12 Jahren, LME-Lagerbestände brechen ein

    U.S. Copper Imports Hit a 12-Year Record as LME Stocks Crash | OilPrice.com
    U.S. copper imports hit a 12-year high in July as traders raced Trump's tariff call, even as LME stockpiles crash to a five-year low.
    oilprice.com

    Von Michael Kern – 17. August 2026, 12:00 Uhr CDT

    • Die US-Importeure importierten im Juli mehr als 200.000 Tonnen Kupfer – die größte monatliche Menge seit 12 Jahren – und erhöhten damit den Gesamtbestand des Landes auf über 1 Million Tonnen.
    • Die Lagerbestände an der LME sind 42 Handelstage in Folge auf ein Fünfjahrestief gefallen, was zur größten Backwardation seit dem Preisverfall von 2021 geführt und die Preise auf fast 14.500 US-Dollar pro Tonne gedrückt hat.
    • Washington hat noch immer nicht über die Zölle auf raffiniertes Kupfer entschieden, und die Société Générale schätzt die Wahrscheinlichkeit, dass der vorgeschlagene 15%ige Zoll planmäßig in Kraft tritt, auf lediglich 14,6%.

    US-Importeure importierten im Juli über 200.000 Tonnen raffiniertes Kupfer – die größte monatliche Menge seit mindestens zwölf Jahren. Rechnet man die Bestände in den Comex-Lagern, den an der LME registrierten Lagerbeständen und den privaten Hafenlagern hinzu, übersteigt der Kupfervorrat des Landes nun die Millionengrenze . Dieser Bestand basiert fast ausschließlich auf der Annahme, dass Washington bald eine Steuer auf Importe von raffiniertem Kupfer erheben wird.

    Die Lagerbestände an der LME sind allerdings seit 42 Handelstagen in Folge gesunken – die längste Verlustserie seit 2014 – und liegen nun bei nur noch 204.975 Tonnen, wovon fast die Hälfte bereits zur Entnahme vorgesehen ist.

    Der Kupferpreis für den Kassamarkt liegt mit einem Aufschlag von 434 US-Dollar pro Tonne gegenüber dem Dreimonatskontrakt – die größte Differenz seit dem Preisverfall im Jahr 2021, der die Börse zum Eingreifen zwang. Käufer, die dringend Kupfer benötigen, zahlen Rekordpreise von fast 14.500 US-Dollar pro Tonne.

    Die Entscheidung von Präsident Trump bezüglich der Zölle auf raffiniertes Kupfer, ein vorgeschlagener Zoll von 15 % ab Januar 2027, der im Jahr 2028 auf 30 % steigen soll, führt dazu, dass Metall in US-amerikanische Lagerhäuser strömt und aus den Lagern aller anderen Länder abfließt.

    Das Handelsministerium sollte seine Empfehlung bis zum 30. Juni abgeben . Diese Frist verstrich ohne eine öffentliche Entscheidung, und Händler sind weiterhin auf beide Ergebnisse vorbereitet.

    „Die COMEX-LME-Spread ist zunehmend zu einem Indikator für die Erwartungen an die US-Zölle geworden“, sagte Ewa Manthey, Rohstoffstrategin bei ING, gegenüber CNBC und fügte hinzu, dass eine größere Prämie weiterhin Metalle in das Land zieht.

    Societe Generale schätzt die Wahrscheinlichkeit, dass der 15%ige Zoll tatsächlich planmäßig in Kraft tritt, auf lediglich 14,6% , basierend auf der aktuellen Preisgestaltung der Spanne – eine Wette darauf, dass der größte Teil dieses Ansturms umsonst sein wird.

    Der Druck außerhalb der USA beschränkt sich nicht nur auf die Absicherung gegen Zölle.

    Kongos Exportverbot für Kupferkonzentrat veranlasst chinesische Hüttenwerke zu Produktionskürzungen. Stürme legten das Hüttenwerk Los Pelambres in Antofagasta lahm, Codelco verschob sein Projekt Andes Norte auf 2029, und Chiles nationale Produktion stagniert weiterhin bei rund 5,5 Millionen Tonnen. Das Hüttenwerk Gresik von Freeport in Indonesien steht seit dem 8. August still. Diese Lieferungen werden die LME-Lagerbestände in absehbarer Zeit nicht wieder auffüllen.

    Kupferminenbetreiber profitieren trotz des Chaos weiter von Kursgewinnen. Ivanhoe Mines legte in diesem Monat um rund 15 % zu, First Quantum um 12 %, während Antofagasta nach der Senkung der Produktionsprognose um etwa 3 % nachgab.

    Wir haben genau diese Spaltung schon vor Monaten angesprochen und davor gewarnt, dass sich das Kupfer, das sich aufgrund der Zollpolitik in den US-Lagerhäusern anhäuft, zu einer „wirtschaftlich gefangenen“ Tonne entwickelt, während im Rest der Welt stillschweigend ein Mangel entsteht.

    Diese Falle sieht jetzt eher aus wie eine Verwerfungslinie…

    Bestätigt man die Zölle, ist mit einer weiteren Kaufwelle an der Comex und damit verbundenen Belastungen für den Londoner Markt zu rechnen. Verschiebt man sie hingegen oder schwächt sie ab, könnten die in den USA gehorte Kapitalmenge so schnell wieder auf den Weltmarkt abfließen, dass die Rallye abrupt beendet wird.

    So oder so, das Metall ist nicht da, wo die Welt es braucht. Es ist da, wo die Politik es hingebracht hat. Von Michael Kern für Oilprice.com


    Weiterhin gutes Gelingen, Gruss RS