Beiträge von Katzenpirat

    Revival Gold Agrees To Acquire Ensign Minerals And Announces Concurrent C$7 Million Equity Financing - Revival Gold Inc.
    Revival Gold Agrees To Acquire Ensign Minerals And Announces Concurrent C$7 Million Equity Financing  Click to view a PDF of this release Creating One of the…
    revival-gold.com


    Damit kommen einige Unzen zusätzlich in ihren Besitz (s. unten). Die damit verbundene Finanzierung, die ich nicht ganz verstehe, kam an der Börse aber heute nicht gut an.


    Perpetua Resources erhält von der Export-Import Bank of the United States die Indikation für eine Finanzierung von bis zu 1,8 Milliarden Dollar für das Stibnite-Goldprojekt

    https://www.investors.perpetua…g-from-export-import-bank


    BOISE, ID - Perpetua Resources Corp. (Nasdaq: PPTA / TSX: PPTA) ("Perpetua Resources" oder "Perpetua" oder das "Unternehmen") gab bekannt, dass es von der Export-Import Bank of the United States ("EXIM") eine Interessenbekundung ("LI") für eine potenzielle Fremdfinanzierung von bis zu 1,8 Mrd. USD durch die EXIM-Initiativen "Make More in America" und "China and Transformational Exports Program" (CTEP) erhalten hat.


    In der Mitteilung der EXIM an Perpetua heißt es: "Wir freuen uns, diese Interessenbekundung zur Unterstützung des vorgeschlagenen Kapitalfinanzierungsplans von Perpetua Resources Idaho Inc. für das Stibnite-Goldprojekt zu übermitteln. Auf der Grundlage der vorläufigen Informationen über die erwarteten US-Exporte und US-Arbeitsplätze, die durch dieses Projekt unterstützt werden, könnte die EXIM in der Lage sein, eine potenzielle Finanzierung von bis zu 1.800.000.000,00 $ der Projektkosten mit einer Rückzahlungsdauer von 15 Jahren im Rahmen der EXIM-Initiative "Make More in America" in Betracht zu ziehen.


    "Wir sehen einen Ansatz der gesamten Regierung, um die Antimonproduktion nach Hause zu bringen", sagte Jon Cherry, Präsident und CEO von Perpetua Resources. "Von der potenziellen Finanzierung durch die EXIM in Höhe von bis zu 1,8 Milliarden Dollar bis hin zu den millionenschweren Zuschüssen des Verteidigungsministeriums für Perpetua wird zutiefst anerkannt, dass wir die heimische Antimonproduktion jetzt brauchen. Die EXIM-Kreditfinanzierung könnte einen erheblichen Teil der geschätzten Kosten für den Bau des Stibnite-Goldprojekts finanzieren."


    Antimontrisulfid ist für die Landesverteidigung als Schlüsselkomponente für Munition und für Anwendungen im Bereich der sauberen Energietechnik unverzichtbar, doch gibt es derzeit keine heimischen Vorkommen. China, Russland und Tadschikistan kontrollieren 90 Prozent der weltweiten Antimonlieferkette. Das von Perpetua vorgeschlagene Stibnite-Goldprojekt zielt darauf ab, eine US-Quelle des kritischen Minerals Antimon als Nebenprodukt eines der hochwertigsten Tagebau-Goldvorkommen in den Vereinigten Staaten wiederherzustellen und die Umwelt des historischen Bergbaugebiets zu sanieren.


    Übersetzt mit DeepL.com (kostenlose Version)

    In welche Silberwerte hast Du umgeschichtet? Danke.

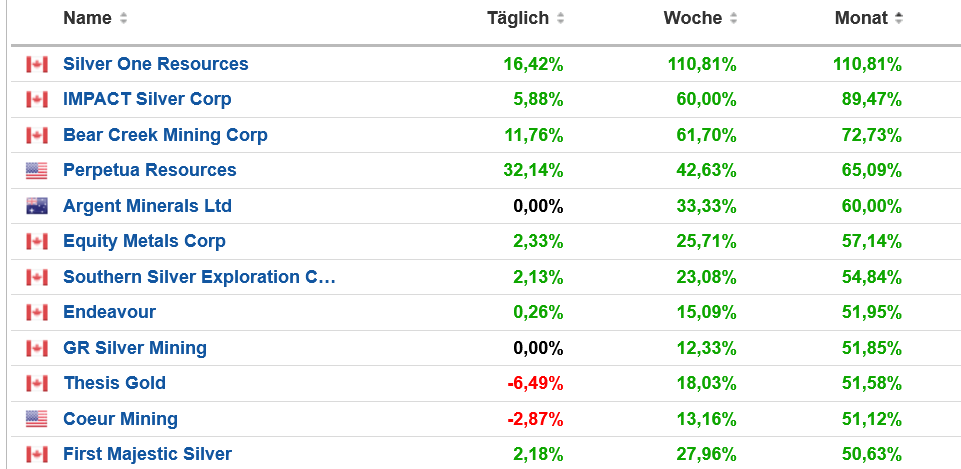
    Ich differenziere bei Silber stark aus und arbeite mit vielen Werten. Am stärksten ausgebaut in den letzten Tagen/Wochen habe ich Coeur, First Majestic, Argent Minerals, Southern Silver (UG-Projekt), Bear Creek, Western Alaska Minerals, Impact Silver.


    Ich versuche immer zu antizipieren, wo der stärkste Anstieg zu erwarten ist, wo eine Unterbewertung gegeben ist. Ich weiss auch langsam, welche Werte, wann loslegen. GRSL bleibt sicher auch interessant, die sind mit 500 % aber schon sehr weit gelaufen, da wird es wohl eher eine Pause geben. Aftermath (Peru) und Silver One (USA) habe ich auch im Depot, wenn die abgehen, dann richtig. Und ich will auf keinen Fall nur Projekte aus Mexiko im Depot.

    In Mexiko schaue ich zurzeit bei den Explorern auch darauf, ob es sich um Open Pit Projekte handelt. Die sind bewilligungsgefährdet zurzeit, deshalb lief wohl Kootenay und Silver Storm nicht so gut.


    Aya Gold und Silber und Dolly Varden habe ich verkauft, die sind überbewertet, wenn auch solide Projekte/Minen. Ich kaufe keine Greenfielder, ich will ausgewiesene Resourcen haben. Unzen im Boden. Ich schaue mir täglich die Tages-, Wochen- und Monatspferformance meiner Werte an und arbeite viel mit Charts. Das hilft bei der Gewichtung meiner Titel. Bei den Produzenten mag ich in dieser Phase Unternehmen mit hohem Hebel (hohe AISC/Schulden), wie z. B. Coeur oder Endeavour Silver.


    (Keine Handlungsempfehlung.)


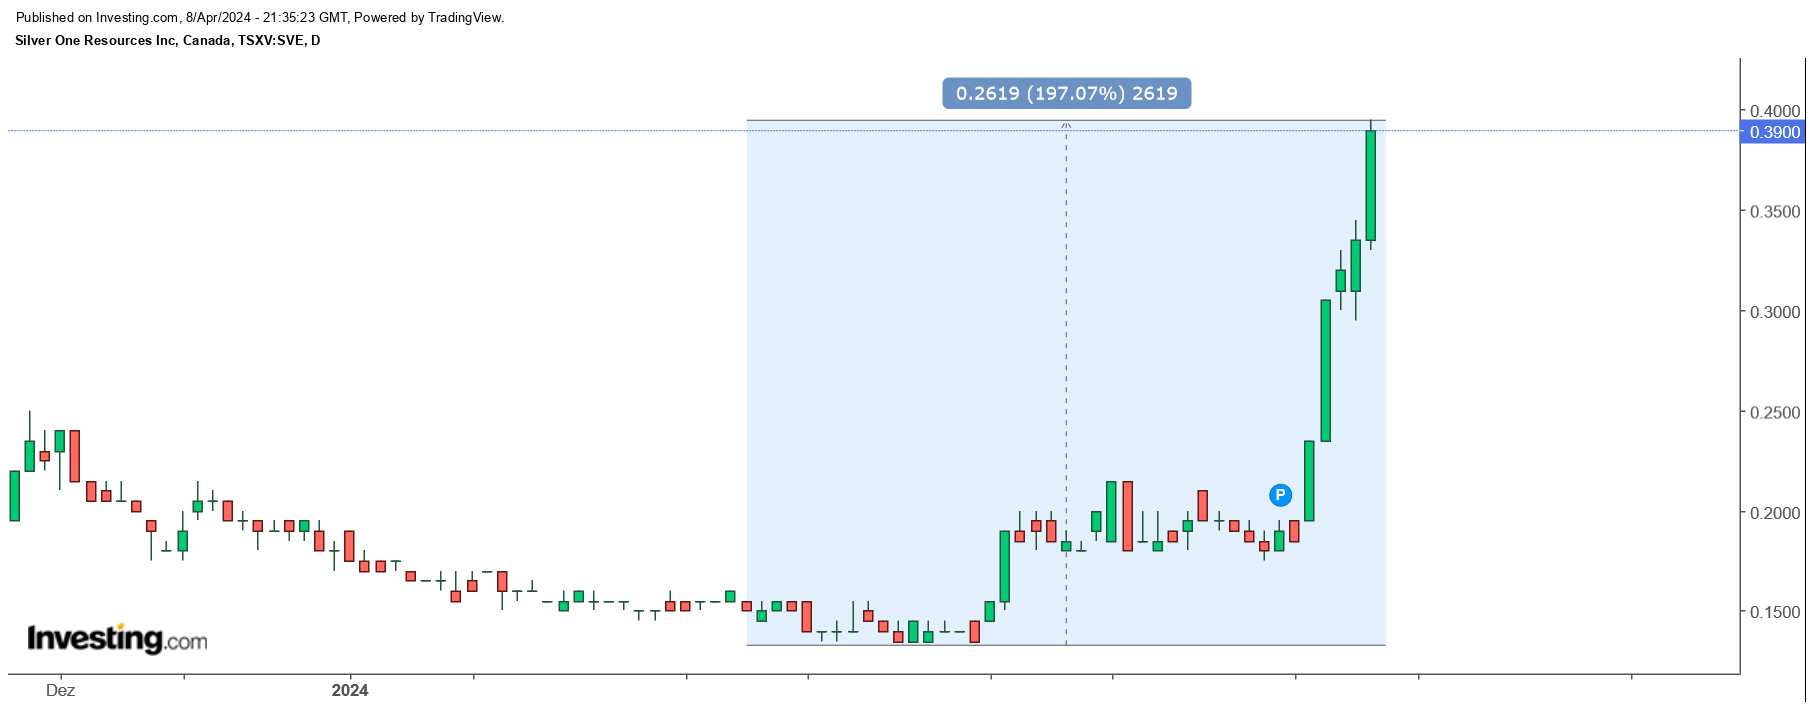
    Hier Silver One. Verdreifacht in kurzer Zeit. Das Projekt ist mässig, liegt aber in Nevada, sowas kaufen die Amis, wie z. B. auch Coeur.


    Einblick in die Monatsperformance der besten Werte im Depot

    Aus der Mitteilung vom 4. März:

    Press Release – Luca Mining Corp.


    Tahueheuto


    Der Bau der Gold- und Silbermine Tahuehueto in Durango, Mexiko, steht kurz vor dem Abschluss, wobei die letzten Komponenten Anfang des zweiten Quartals 2024 installiert werden sollen. Die Inbetriebnahme ist in vollem Gange und wird abgeschlossen, sobald die letzten Komponenten des Kreislaufs installiert sind. Der Minenplan sieht vor, dass die Mine in der zweiten Jahreshälfte 2024 auf einen Betrieb mit einer Kapazität von etwa 1.000 Tonnen pro Tag hochgefahren wird, was auch schnell erreicht wird. Die Durchsatzleistung beträgt im Durchschnitt etwa 65 % der Nennkapazität und wird mit fortschreitendem Hochfahren schrittweise gesteigert, was zu einer höheren Konzentratproduktion führt und dem Unternehmen zusätzliche Einnahmen beschert.


    Die Mine hat in dieser Woche einen neuen Tagesproduktionsrekord von 655 Tonnen erreicht.


    Campo Morado


    In der Kupfer-, Zink- und Bleimine Campo Morado im mexikanischen Bundesstaat Guerrero hat das Optimierungsprogramm bisher zu grundlegenden Verbesserungen bei der Produktivität, der betrieblichen Effizienz und dem Cashflow geführt. Zu den Hauptmerkmalen des Programms gehören eine effektive Planung von der Mine bis zur Mühle, neue Verfahren für die Erzmischung, verstärkte metallurgische Tests, eine optimierte Mahlung und Reagenzdosierung zur Verbesserung der Ausbeute sowie eine schrittweise Aufrüstung der Ausrüstung von Mine und Mühle.


    Das Ergebnis war eine höhere metallurgische Ausbeute, höhere Konzentratgehalte und steigende Erträge. Wir freuen uns, bekannt geben zu können, dass Campo Morado nun durchgehend einen positiven operativen Cashflow erwirtschaftet. Mit der für Mitte des Jahres geplanten Produktion von drei separaten, höherwertigen Konzentraten (Kupfer, Zink und Blei), die jeweils mit Edelmetallgutschriften versehen sind, werden die Einnahmen wieder steigen.

    Bei einer MC von knapp 70 Mio CAD erhält man hier 2 Underground Minen mit 60 - 70 Toz AuEq pro Jahr. Die Resourcen liegen bei gut 2 Moz AuEq. Luca strebt eine Produktion von 100 Toz pro Jahr an.


    In 2023 haben sie grosse Verluste eingefahren, sie sind stark verschuldet. Aber die Mine Tahuehueoto musste fertig gebaut werden. Das Ergebnis für Q4 2023 liegt noch nicht vor. Die AISC habe ich nirgends gefunden. Diese Daten sind aber wohl auch nicht aussagekräftig zurzeit.


    Wenn das Hochfahren von Tahuehueto nach Plan gelingt, ist Luca Mining bei diesen Gold-/Silberpreisen m. E. ein Turnaround-Kandidat mit hohem Hebel und viel Potential nach oben. Ich denke, ich muss hier einsteigen.


    Luca Mining im M1 Chart


    Und die jüngste Bewegung im W1 Chart


    Danke China!

    Und danke vor allem der EU und den Yankees, dass sie mit der Enteignung der russischen Währungsreserven drohen. Ich denke, das gehört zu den grössten Treibern des Goldpreises. Welcher BRICS Staat oder Staat des globalen Südens will seine Reserven noch im Westen horten?


    Das Gold völlig losgelöst vom unsäglichen Zinsgelabber von Powell durch die Decke geht, erfüllt mich mit grösser Genugtuung. Heute habe ich eine meiner allerbesten Flaschen geöffnet! [smilie_love]


    Ich wünsche euch ein prächtiges Wochenende! [smilie_blume]

    Harmony Gold gehört mit Coeur Mining zu meinen Lieblingstradinginstrumenten aufgrund des hohen Hebels (Schulden, hohe AISC) und der Berechenbarkeit. Der Anstieg von Harmony hat meine Erwartungen aber weit übertroffen: Von den 360 % Anstieg habe ich über 250 % mitgenommen und Harmony wurde zu meiner grössten Position.


    Weshalb Harmony auch jetzt noch weiterzieht und Werte wie Agnico weiter hinter sich lässt, kann ich auf die Schnelle nicht beurteilen. Da wissen Valueinvestoren wie Vassago mehr. Ich habe in den letzten Tage 75 % aus Harmony rausgenommen und in aggressive Silberwerte umgeschichtet.


    210881-tvc-86045d62c8ab610fd2c019637b257dc4-png

    Harmony Gold gehört mit Coeur Mining zu meinen Lieblingstradinginstrumenten aufgrund des hohen Hebels (Schulden, hohe AISC) und der Berechenbarkeit. Der Anstieg von Harmony hat meine Erwartungen aber weit übertroffen: Von den 360 % Anstieg habe ich über 250 % mitgenommen und Harmony wurde zu meiner grössten Position.


    Weshalb Harmony auch jetzt noch weiterzieht und Werte wie Agnico weiter hinter sich lässt, kann ich auf die Schnelle nicht beurteilen. Es hat sicher auch mit dem Momentum zu tun wie bei Gold. Da wissen Valueinvestoren wie Vassago mehr. Ich habe in den letzten Tage 75 % aus Harmony rausgenommen und in aggressive Silberwerte umgeschichtet.


    Ich bringe in diesem Thread ab und zu Fundamentals zu Gold, weil sie für das Minenleben letztlich auch relevant sind und hier, unter uns Mineuren, auf Ernsthaftigkeit treffen. In anderen Gold-Threads im GSF herrscht oftmals "Bierseligkeit" von "Hobbyköchen", entweder totale Depression oder Euphorie, und ein Engagement dort ist mir die Mühe nicht wert. Ich versuche, es nicht zu übertreiben, und wenn es nicht mehr gewünscht ist, so sagts.

    Simbabwe führt an Gold gekoppelte Währung ein

    Simbabwe führt an Gold gekoppelte Währung ein - SWI swissinfo.ch
    Simbabwes Zentralbank hat am Freitag aufgrund hoher Inflation eine neue Währung eingeführt. Sie ist vor allem an Gold, aber auch eine Reihe anderer Edelmetalle…
    www.swissinfo.ch

    Zur "Faustformel": Verdoppeln und dann seinen Einsatz rausnehmen ist ein Kompromiss, auf den sich wohl viele einigen könnten.


    Natürlich spielen viele Faktoren mit: Persönlichkeit/Risikobereitschaft, finanzielle Mittel, bevorstehender grosser Ausbruch/Zyklus?, Value/Growth Aktie bzw. Major/Explorer, Silber/Gold oder PGM Mine.


    Ich tendiere zum zu lange laufen lassen, andere nehmen nach 40/50 % plus schon eifrig das Meiste raus... :)

    Die COT-Daten für Silber sehen nicht gut aus. Die Commercials (Produzenten, Händler, SWAP-Dealer) sind 65'000 Kontrakte netto short, d h. sie sichern sich gewaltig ab. In der Regel lauert in diesen Fällen eine Korrektur von mind. 2 - 3 $. Vorsicht ist langsam aber sicher bei gehebelten Instrumenten wie Warrants oder CFD angesagt.


    (Die Daten basieren auf dem Dienstag vor einer Woche. Inzwischen ist Silber viel weiter gelaufen und besonders auch Gold. Die neuen Daten basierend auf vorgestern kommen am FR raus. Ich bin gespannt was passiert.)


    Edit:

    Meine Interpretation: Die Commercials waren übervorsichtig und haben zu aggressiv gehedgt, weil sie nicht erwartet haben, dass Gold noch vor der Senkung der Zinsen durch die FED unbeirrt weiterläuft (und Silber mitzieht) . Ev. haben sie noch nicht ganz auf dem Schirm, dass die Edelmetallpreise immer weniger von der Comex beinflusst sind. Es sind die BRICS+ Staaten, die Gold aus geo- und währungspolitischen Gründen vermehrt physisch kaufen. - Kein Wunder, wenn neuerdungs die Enteignung der eigenen Währungsreserven in westlichen Staaten droht. Dann hält man lieber Gold als US-Staatsanleihen.


    Siehe auch:
    https://www.goldseiten.de/arti…-Goldpreisbestimmung.html


    Wir sind mit Silber in den vergangenen beiden Tagen durchmarschiert und haben alle Widerstände der letzten 3 Jahre aus dem Markt genommen. Jetzt ist der Weg frei bis 28.70 $.


    Gold kam auch heute nicht zur Ruhe und schloss auf 2'300 $! Wir sind jetzt bei Gold deutlich überkauft. Eine Korrektur sollte nicht überraschen. Das Gold/Silber Ratio liegt aber immer noch bei 85, wir können also davon ausgehen, dass die begleitende Korrektur bei Silber nicht allzu hart ausfällt. Einige Investoren wechseln jetzt von Gold in Silber. Bei einem Goldpreis von 2'250 $ resultiert aus einem Ratio von 75 ein Silberpreis von 30 $. Den sehen wir m. E. bald.


    Silber im W1 Chart


    Bei einem Ausbruch von Silber fährt man gut und sicher mit primären Silberproduzenten mit hohem Hebel (hohe Schulden, hohe AISC) oder mit Explorern mit ausgewiesenen Resourcen. Da haben sehr viele zwischen 50 und 70 % zugelegt in den letzten 20 Börsentagen. Die grossen Goldigen wie Barrick, Newmont, Agnico stehen mit ihren 10 - 15 % mickrig da.


    Der Zug bei den Silberminen ist noch nicht abgefahren, aber wer sich bei gewissen Werten 500 und mehr % erhofft, müsste jetzt positioniert sein. GR Silver hat bspw. seit dem Verlaufstief bereits über 500 % zugelegt (versechsfacht).


    Auswahl aus Depot:


    GR Silver W1 Chart


    Wir sind mit Silber in den vergangenen beiden Tagen durchmarschiert und haben alle Widerstände der letzten 3 Jahre aus dem Markt genommen. Jetzt ist der Weg frei bis 28.70 $.


    Gold kam auch heute nicht zur Ruhe und schloss auf 2'300 $! Wir sind jetzt bei Gold deutlich überkauft. Eine Korrektur sollte nicht überraschen. Das Gold/Silber Ratio liegt aber immer noch bei 85, wir können also hoffen, dass die begleitende Korrektur bei Silber nicht allzu hart ausfällt. Einige Investoren wechseln zudem jetzt von Gold in Silber. Bei einem Goldpreis von 2'250 $ resultiert aus einem Ratio von 75 ein Silberpreis von 30 $. Den sehen wir m. E. ziemlich bald.


    Silber im W1 Chart


    Bei einem Ausbruch von Silber fährt man gut und sicher mit primären Silberproduzenten mit hohem Hebel (hohe Schulden, hohe AISC) oder mit Explorern mit ausgewiesenen Resourcen. Da haben sehr viele zwischen 50 und 70 % zugelegt in den letzten 20 Börsentagen. Die grossen Goldigen wie Barrick, Newmont, Agnico stehen mit ihren 10 - 15 % mickrig da.


    Der Zug bei den Silberminen ist noch nicht abgefahren, aber wer sich bei gewissen Werten 500 und mehr % erhofft, müsste jetzt positioniert sein. GR Silver hat bspw. seit dem Verlaufstief bereits über 500 % zugelegt (versechsfacht).


    Auswahl aus Depot:


    GR Silver W1 Chart


    Es gibt sie, die Mineure die gut und profitabel arbeiten. Seit 2019 gings konstant nach oben. [smilie_blume]


    Alamos Gold vs. Barrick, Newmont und Agnico im Monatschart. Die Grossen schauen wie die Radieschen von unten zu...


    Die scheinen zahlungsunfähig zu sein...


    News
    Read our latest news releases.
    rokmaster.com


    (Vancouver, British Columbia - 8. März 2024) - Rokmaster Resources Corp. (TSXV: RKR) (OTCQB: RKMSF) (FSE: 1RR1) ("Rokmaster" oder das "Unternehmen") gibt bekannt, dass das Unternehmen eine Mahnung (die "Mahnung") von Huakan International Mining Inc. ("Huakan") erhalten hat, weil es eine Optionszahlung in Höhe von 19.400.000 C$ an Huakan (die "aktuelle Optionszahlung") nicht geleistet hat, die am 25. Februar 2024 gemäß den Bedingungen einer Optionsvereinbarung vom 23. Dezember 2019 zwischen dem Unternehmen, Huakan und den Aktionären von Huakan in der Fassung vom 30. Januar 2023 (die "Optionsvereinbarung") fällig war.


    Gemäß der Optionsvereinbarung gewährte Huakan dem Unternehmen eine Option (die "Option") auf den Erwerb einer 100%-Beteiligung an Huakans Grundstück J&L (das das Unternehmen in "Projekt Revel Ridge" umbenannt hat), das sich etwa 45 km von Revelstoke, British Columbia, entfernt befindet.


    Die Mitteilung über die Nichterfüllung besagt, dass das Unternehmen bis zum 8. April 2024, 16:30 Uhr (Ortszeit Vancouver), Zeit hat, um Huakan die aktuelle Optionszahlung in voller Höhe zu zahlen; andernfalls teilt Huakan mit, dass es beabsichtigt, das Optionsabkommen sofort zu beenden.


    Übersetzt mit DeepL.com (kostenlose Version)