Beiträge von Magor

    Im Gegensatz zu gestern startet Gold -und auch Silber- heute Morgen schön durch.
    In Reaktion auf die gestrige Abstimmung der Wahlleute (hieß es nicht vorher „Wahlmänner“?)?
    Darauf, daß nun Biden die Notenpresse auf Turbo schalten kann?


    Wenn das aus der Erkenntnis ist, das könnte bei Marktöffnung NY einen weiteren Schub bedeuten ..
    wollen mal sehen ..
    vielleicht klingen die Glocken tatsächlich nie süßer, als zur Weihnachtszeit …
    Grüße
    Magor

    Einige Gedanken hatte ich mir zu diesem hier und unter Gold Meinungen und Diskussionen gerade aktuell diskutiertem Thema gemacht, bei dem M1 und M2 und auch der Schattengoldpreis gegen die Goldpreisentwicklung gestellt wurde.


    Ich habe mal die US-M1 und M2 Menge USA mit der Langzeitentwicklung Goldpreis in US$ übereinandergelegt, und versucht daraus Erkenntnisse abzuleiten.
    Ein Vergleich mit der M1 Menge bringt nicht viel, der Vergleich mit der M2 Menge ist aussagekräftiger, daher habe ich darauf bezogen die von mir nur grob eingezeichneten jeweiligen Verdopplungssummen und die Zeiträume der jeweiligen Verdopplung verglichen.


    Ausgehend vom Tiefpunkt des Goldpreises in 1999 bei 250 US$ ist festzustellen, daß
    - die M2-Menge sich innerhalb der davor liegenden 15 Jahre verdoppelt hatte von etwa 2.2 auf 4.4 Billionen (A-M2)
    - der Goldpreis ab 1999 diese Verdoppelung innerhalb von 5 Jahren aufholte (A-Gold), und innerhalb der nächsten 4 Jahre sich nochmal verdoppelte (B-Gold)
    - diese zweite Verdoppelung erreichte der M2 Wert erst in 2009, also 10 Jahre nach seiner ersten Verdoppelung (B-M2)
    - Gold erreichte innerhalb der nächsten 3 Jahre in 2012 fast die dritte Verdoppelung, die ihm allerdings erst nach 11 Jahren, in 2020 gelang (C-Gold)
    - diese dritte Verdoppelung gelang dem M2-Wert ebenfalls erst zu 2020 (C-M2)


    Meine Erkenntnis daraus wären:
    daß Gold und M2 Wertveränderung bis 2020 annähernd gleich ist,
    daß M2 den Übergang in eine steil nach oben gerichtete Entwicklung Mitte 2020 begonnen hat,
    daß sich der Goldpreis dieser Entwicklung nicht entziehen werden kann
    und
    daß sich der Goldpreis diesem Vorpreschen von M2 kurzfristig anschließen dürfte.


    Grüße
    Magor

    @Palatin
    @Edel Man


    Um nicht missverstanden zu werden:
    Ich sähe auch das Volkswohl, aber auch das Wohl des Gros der Unternehmer gesicherter mit einem Goldstandard!


    Nur davon sind wir mit den heutigen Verschuldungen unwiederbringbar weit abgedriftet.
    Also meinte ich, daß ein Goldstandard nur über einen weltweit angelegten Reset / Schuldenschnitt wieder einführbar wäre. Das hatte es aber in der Vergangenheit niemals ohne Krieg, und/oder Enteignungen gegeben!


    Grüße
    Magor

    EZB beschloß gestern das Anleihekaufprogramm PEPP um weitere 500Mrd Euro zu erhöhen. Rechnen wir das mal in Gold-Unzen um (1500€/oz):
    500.000.000.000€ : 1500€/oz = 333.333.333 oz, also 333 Mill Unzen. (1to = 35274oz) das wären dann ca 10.000to Gold oder 3 weltweite Jahresproduktionsmengen. Dieses krasse Mißverhältnis zwischen Geldmenge / Goldmenge kann nur über einen höheren Goldpreis gelöst werden. Der Chart mit dem Verhältnis Papiermark / Goldmark aus der Weimarer Republik ist also hochaktuell.
    https://www.mmnews.de/wirtscha…e-anleihekaufprogramm-aus

    „ …Dieses krasse Mißverhältnis zwischen Geldmenge / Goldmenge kann nur über einen höheren Goldpreis gelöst werden“


    Unterstellst Du damit aber nicht eine zwangsläufige Rückkehr zu der -seit langer Zeit nicht mehr existierenden, nicht gewollten- Goldbindung? Das würde eine schleichende Entschuldung der hochverschuldeten Nationen unmöglich machen, und damit deren Interessen zuwider sein.
    Ansonsten müsste, würde der Goldpreis als Seismograph funktionieren, was er leider nicht, oder nur mit zeitlicher Verzögerung in etwa tut.


    Sicher zieht mit der Zeit der Goldpreis, wie auch der Preis anderer Rohstoffpreise der Geldvermehrung entsprechend nach. Aber leider mit riesigem Abstand. Der so genannte „Schattengoldpreis“ (s.unten), den die Öffentlichkeit kaum kennt wird dadurch sicherlich extrem geliftet.


    Denkbar wäre eine Wiederankopplung an den Goldbestand / Goldpreis eigentlich nur nach einem vollständigen Reset, einer Umschuldung auf alle.
    Als Alternative dazu wurde hier irgendwo eingebracht, daß eine Übertragung der Verschuldungen auf die Zentralbanken, die als „Bad Bank“ dann fungieren würden das Wahrscheinlichere Szenario wäre.


    Grüße
    Magor


    Aus „Insignitus Gold“
    https://www.insignitus.com/de/…gold-preis-und-geldmenge/


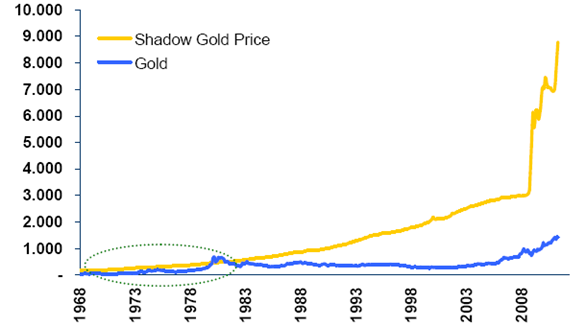
    SCHATTEN GOLD PREIS UND GELDMENGE


    Der Schatten Gold Preis ist ein theoretischer Preis und gibt an, wie viel USD eine Unze Gold kosten würde, wenn die komplette Basis-Geldmenge mit Gold gedeckt wäre. Wenn man nach dem Federal Reserve Act aus 1914 von einer Golddeckung von 40% ausgeht, ist dieser Schatten Gold Preis kein Gedankenspiel, da noch vor Jahrzehnten unsere Währungen mit Gold gedeckt waren. Aufgrund der Geldmengenerhöhung lag der Schatten Gold Preis schon 2011 bei USD 10.000,- je Unze.


    (Anmerkung: Eine aktuelleren Chart hierzu konnte ich nicht finden, vielleicht könnte jemand einen hier einstellen))

    Klondike Gold / KG / WKN: A119BJ


    Seit einigen Tagen ist Bewegung bei Klondike, und auch in die Klondike-Kurse gekommen.
    Nicht nur Sprott ist mit im Boot – wennauch er gerade seinen Anteil in (s)eine Stiftung verschoben hat
    ( https://ceo.ca/@newsfile/eric-…-klondike-gold-corp-c8366 )


    Sondern auch Tara M. Christie als Direktorin, die sich als recht erfolgreiche CEO in dem erst kürzlich stark sich entwickelten Banyan Gold Corporation (BYN) einen guten Namen gemacht hat.


    Die aktuell verkündeten Bohrergebnisse scheinen auch Grund für positive Aussichten zu geben:
    Klondike Gold Phase 4 Drilling at Lone Star Zone
    ( https://ceo.ca/@accesswire/klo…rilling-at-lone-star-zone )


    Grüße
    Magor

    Kapitalerhöhung wird auch bei den australischen Kollegen unter Hotcopper gemutmaßt ..
    allerdings auch unter Verwunderung darüber, wofür dann das zusätzliche Geld -bei 6.8 mio $ bestehendem Kapital- sein soll ..
    Begründungen würden sicher geliefert werden mit der Bekanntmachung .. wobei ich annehme, daß dann der Bau der neuen Behandlungsanlage, also eine größere Investition die Begründung sein könnte.
    Das wäre gar recht akzeptabel um in diesen Zeiten Mehrleistung erzielen zu können.


    Grüße
    Magor

    Kingston Resources Aktie / KSN / WKN: A1J7JF


    Seit heute Morgen wurde auf Antrag von KSN der Handel in Erwartung einer Ankündigung ausgesetzt.
    Evtl. in Zusammenhang mit dieser Veröffentlichung vom 24. November?
    https://stockhead.com.au/resou…ompelling-hand-at-misima/


    Zitate daraus:
    Kingston plans to construct a new 5.5Mtpa CIL treatment facility and infrastructure in the footprint of the historic mine, establishing a new standalone, long-life gold mining and processing operation.


    Kingston plant den Bau einer neuen CIL-Behandlungsanlage mit einer Kapazität von 5,5 Mio. Tonnen pro Jahr und einer Infrastruktur in der Ausdehnung der historischen Mine, wodurch ein neuer eigenständiger, langlebiger Goldbergbau- und Verarbeitungsbetrieb entstehen soll.


    More exploration has been planned, and a definitive feasibility study is also on the horizon.
    Es sind weitere Explorationen geplant, und eine endgültige Machbarkeitsstudie ist ebenfalls in Sicht.
    (Übersetzt mit DeepL)


    Grüße
    Magor

    @zukuenftiger


    Naja, genau wegen solcher Bedenken ist der Kurs ja in den Keller gegangen..
    Das kann man nun in der Hoffnung auf eine Lösung des Problems als Zukaufgelegenheit sehen, oder als Grund alle Stücke zu verschleudern.
    Ich habe mich jedenfalls, wegen der ansonsten bestechenden Substanz des Titels -wie Elefant auch- für die erstere Möglichkeit entschieden.


    Grüße
    Magor

    Die förderfähigen Reserven an Gold wurden vom United States Geological Survey (USGS) im Januar 2020 auf weltweit 50.000 Tonnen geschätzt. Bei einem Abbau von 3100to/Jahr kommt man auf eine statische Reichweite von ca 16 Jahren.
    Bei Silber weltweit 560.000 Tonnen bei einem Abbau von 26.000to/Jahr kommt man auf eine statische Reichweite von ca 22 Jahren.
    Natürlich ist das eine vereinfachte Ansicht, die jetzigen Verhältnisse einfach so in die Zukunft zu extrapolieren. Aber es wird deutlich wohin die Preise der EMs hingehen werden. Gold ist eben nicht mehr nur eine Versicherung für schlechte Zeiten ( die werden sicher kommen ), sondern durch den Verknappungseffekt eine Wertsteigerungsanlage. Wer einen Zeithorizont bei der Wertanlage von 10 - 15 Jahren hat, der schlägt Aktien und auch Goldminen locker.
    Kinross wird 2023 sein Fördermaximum erreicht haben und geht dann den Weg der Erschöpfung, d.h. Minenschließungen usw. Bis dahin müssen die Dividenden das eingesetzte Kapital + Goldwertzuwachs ausgeglichen haben. Bin inzwischen der Meinung das man nur noch bei Goldminen-Unternehmen mit langlebendem Minenportfolio gut aufgehoben ist, ansonsten ist physisches Gold die bessere Wahl.

    Einen Kommentar von SeekingAlpha zu dem USGS Silberreport habe ich interessenhalber ausgegraben:


    USGS Reports 2020 Silver Reserves and Silver Production
    https://seekingalpha-com.cdn.a…ves-and-silver-production


    Aussagen darin:
    Reine Silberminen sind stark zurückgehend, und sind jetzt schon in Nöten durch immer geringerem Silberanteil in den Schürfungen -immer mehr Investition für immer weniger Ertrag.


    Silber wird im Wesentlichen nur noch als Nebenprodukt von Kupfer, Zink und Blei wirtschaftlich erzeugt, wobei der Bedarf an diesen Basismetallen konjunktur- und nun auch coronabedingt rückläufig ist.


    Auszüge:
    When we extrapolate the charts we can estimate that silver will be depleted in about 20 years if not sooner as the average mine life of a silver mine is currently only 10 years.
    Wenn wir die Diagramme extrapolieren, können wir schätzen, dass Silber in etwa 20 Jahren erschöpft sein wird, wenn nicht früher, da die durchschnittliche Lebensdauer einer Silbermine derzeit nur 10 Jahre beträgt


    There is only one real cure to lower silver production and that is higher silver prices.


    Es gibt nur ein wirkliches Heilmittel, um die Silberproduktion zu senken, nämlich höhere Silberpreise.
    - Was Patrona Lupa's Kommentar nur unterstreicht!


    Grüße
    Magor

    ATAC Resources / WKN: A0BKZG


    Straße hin, Straße her.. das Problem sollte lösbar werden bei der „Preiswürdigkeit“ von ATAC, wie einige der Diagramme in diesem Bericht es zeigen:


    https://seekingalpha.com/artic…uniors-valuations-q4-2020


    Currently, the range for enterprise per ounce among Canadian gold juniors oscillates between $7.25/oz for ATAC Resources (OTCPK:ATADF) and $223.75/oz for Battle North Gold (OTCQX:BNAUF), a far cry from the current gold price of $1,800/oz.


    Gegenwärtig schwankt die Spanne für Unternehmen pro Unze bei kanadischen Gold-Junioren zwischen $ 7,25 pro Unze für ATAC Resources (OTCPK:ATADF) und $ 223,75 pro Unze für Battle North Gold (OTCQX:BNAUF), was weit vom aktuellen Goldpreis von $ 1.800 pro Unze entfernt ist.
    (Übersetzt mit DeepL)


    Grüße
    Magor

    Ich gehe davon aus, dass heutzutage gemeinhin recht offen über Geschenkwünsche gesprochen wird, und habe echt Schwierigkeiten mir den Enkel vorzustellen, der hellauf begeistert ist, ein Goldgeschenk zu erhalten, dass er ausdrücklich nicht kurzfristig zu Geld machen soll... oder anders herum die Oma vorzustellen, die es riskieren möchte, ein solches Oldschool-Geschenk zu machen, was dann nicht wirklich gewürdigt wird.
    Sicher wird es da löbliche Ausnahmen geben, aber die bestätigen ja bekanntlich nur die Regel.


    Im Regelfall läuft das doch auf schnöde Geldgeschenke hinaus und alle sind glücklich...

    "... habe echt Schwierigkeiten mir den Enkel vorzustellen, der hellauf begeistert ist, ein Goldgeschenk zu erhalten ... "


    Dem ist nicht ganz so!
    Das ist sicher eine Frage der Art eines solchen Geschenkes, und vom Alter des Beschenkten abhängig.
    Bei uns hat sich selbst an Kinder jüngeren Alters das Schenken von -insbesondere Silber- Münzen mit „Sammeleigenschaft“, wie z.B. Lunarserien, als ein willkommenes Geschenk bei allen Gelegenheiten etabliert. Neben dem schönen Anblick, dem doch irgendwie erhabenem Anfühlen erfreuen sie sich auch recht früh an den Wertsteigerungen ihren „Schatzes“.


    Grüße
    Magor

    @ShiningGold


    Einen „großen Reset“ gab es nie umsonst!


    Den gab es schon öfter in Deutschland.
    Bereits 1923 und 1948 gab es staatliche Zwangshypotheken, bzw. 1952 Lastenausgleichsabgaben, welche Grundbesitz, bzw. Immobilienbesitzer zu tragen hatten.


    Lt. „Der Währungs-Countdown“ von Andreas Popp könnte das gar doller werden, als sich ein simpler prozentualer Aufschlag auf den Immobilienwert als Neuschuld ergeben würde:
    „Durch bestimmte Formulierungen im Enteignungsgesetz kann festgelegt werden, dass die Kreditverpflichtungen an einen realen Wert gekoppelt sind und somit auch beim Kollaps der Papierwährung nicht verschwinden“
    Damit würde die Zwanghypothek stabil bleiben, während zur selben Zeit der Wert der Immobile dramatisch fällt. Massenhafte Zwangsversteigerungen wären die Folge.


    Grüße
    Magor

    Ich vermisse einen nicht unwesentlichen Einflussfaktor bei den Gedankenspielen hinsichtlich der Auswirkungen auf den Goldpreis, wenn Impfstoff funktionieren, bzw., wenn er nicht funktionieren sollte.
    Nämlich die so, oder so bereits entstandenen immensen Geldausgaben.
    Die werden in beiden Fällen, auch im ersteren Fall durch Zwangsabgaben -die heute schon zur Debatte stehen- wieder hereingeholt werden müssen!
    Zwangsabgaben auf alle sichtbaren/greifbaren Besitztümer.


    Wenn diese Gefahr realer, sichtbarer wird, könnte, nein, wird ein Run auf "nicht konfiszierbares" einsetzen..
    Das dürfte den Preis der Edelmetalle, ich schätze insbesondere von Silber in die Höhe katapultieren!
    Wohl dem, der rechtzeitig den Braten riecht, und entspechend sich positioniert hat!


    Grüße
    Magor

    Da wäre noch ein kleines, aber feines Unternehmen als Übernahmeziel in Australien denkbar:
    Kingston Resources / KSN


    Der aktuell veröffentlichten, recht positiven Vormachbarkeitsstudie nach könnte die recht gesund erscheinende Kingston Resources -mit Minen in PNG und West-Australien- in den Focus kommen.
    Erscheint bei den derzeit gerade anziehenden Kursen Interessenten zu finden, und nicht unbedingt zu klein zu sein, bei Ressourcen von 3.6 mio Oz und 130 tsd Oz Jahresproduktion.


    Von massiver Unterbewertung, und logisches Übernahmeziel ist im nachfolgenden Bericht auch die Rede.
    https://www.goldseiten.de/arti…rragende-Neuigkeiten.html
    Grüße
    Magor

    Trevali Mining / WKN: A1H9CE


    Über 70% zugelegt seit dem 30.Oktober


    Bei Zink tut sich etwas …,


    Spot-Kurse sind seit April am steigen, Abwärtstrend ist nach oben nachhaltig durchbrochen, obwohl die Lagerbestände auf hohem Niveau stagnieren ..


    Grüße
    Magor

    Wer den Gong noch nicht gehört hat, der darf dann zu Recht sagen „Gold gab ich für Eisen“ !Die Degussa (und auch Pro-Aurum) in Zürich haben NOCH bankunabhängige Schliessfächer frei.
    Wem das keine 432,-CHF im Jahr wert sind....
    In der Schweiz wird es NIE ein Goldverbot geben.
    https://www.degussa-goldhandel.ch/services/schliessfaecher


    Das ist mit Schließfächern nicht ganz so einfach ..
    daneben, daß die kaum Schließfächer frei haben (s. grün markierte), vermieten sie am liebsten nur an Leute, die ihre Metalle dort kaufen. So auch bei Pro Aurum.


    Das Degussa Schließfach für 432€/Jahresgebühr habe ich mal überschlagen:
    Grundkonditionen:
    Schließfachabmessungen 440 x 255 x 53 mm
    Zulässiges Gewicht zur Einlagerung= 20 kg (steht hier nicht angegeben, habe ich von Pro Aurum)
    Versichert bis 30tsd € (darüber hinaus Versicherung abschließen)
    Max. Versicherbar 1.0 Mio € (keine Angabe über Kosten)


    Gefüllt mit Silber, würden vom Volumen her etwa 36 Stück 1kg Barren (Degussa 120,5 x 55,5 x 16,5 mm ohne Verpackung) = 30tds € hineinpassen, jedoch wäre dann das Limit von 20 kg überschritten. Es passen also nur 20kg = 17 tsd € hinein.
    Dafür ein Schließfach für 432 €/Jahr.. ? Für Silber wäre das demnach wohl weniger geeignet.


    Gefüllt mit Gold, würden vom Volumen her etwa 350 Stück 250 Gramm Barren (Degussa 50 x 30,5 x 9,5 mm ohne Verpackung) hineinpassen. Entspräche etwa 4.6 Mio € / 87.5 kg.
    Die Grenze wäre neben dem Gewicht die maximal versicherbare Summe von 1 Mio €, die mit 75 Stück 250 Gramm Barren z.B. erreicht wäre (~19kg). Unklar sind dabei die zusätzlichen Versicherungskosten.
    Wäre solch ein Schließfach also nur für die Lagerung von wertigeren Edelmetallen sinnvoll.


    Dürfte also selbst hier die mögliche Klientel recht dezimiert sein


    Grüße
    Magor


    Vergessen zu erwähnen, daß bei der versicherten Summe von 30 tsd € „nur“ etwa 550 Gramm Gold einlagerbar wären.