Beiträge von Blue Horseshoe

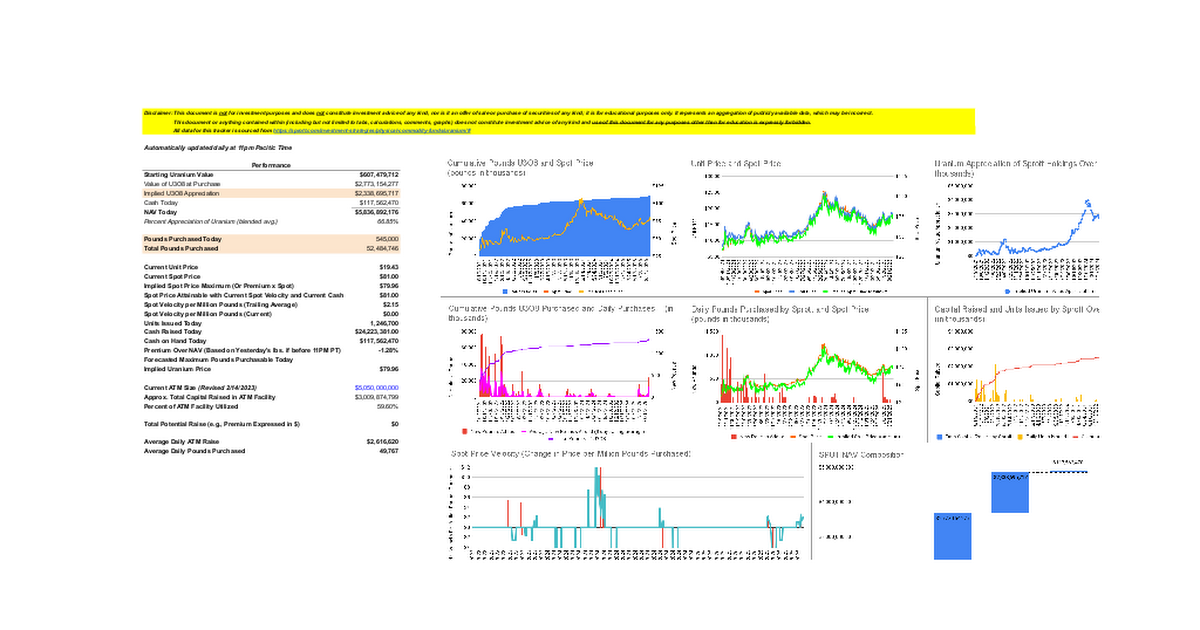
    sput gestern +545.000 lbs

    units issued/ausgegebene shares(atm) 1.246.700 st

    entspricht ca 24,2 m


    atm size 5.050.000.000

    59,6% der atm facility genutzt 3.009.874.799

    ~ 117 mio cash

    SPUT Tracker
    docs.google.com


    spotpreis 81$/lb + ~2,5$

    https://price.uranium.io/en


    spot preise inflationsbereinigt - fehler vorbehalten


    Uran‑Spot‑Preis 2007 = US $136 / lb

    (Alle Preise in US‑Dollar pro Pfund, gerundet)

    Anpassungs‑Basis2025‑Preis (pro lb)Prozent‑Veränderung gegenüber 2007
    CPI (offizieller Verbraucher‑Preis‑Index)$212+56 %
    M3 (rekonstruiertes US‑Geld‑Aggregat – korrigiert)$403+197 %
    Gold‑Preis‑adjustiert$653+381 %
    ShadowStats SGS‑80 (alternative CPI‑Rechnung)$340+150 %
    ShadowStats SGS‑90 (1990‑Methodik)$410+202 %

    Wie die Zahlen entstanden sind

    Basis2007‑Wert2025‑WertBerechnungs‑Schritt
    CPI (BLS)Index ≈ 207.34Index ≈ 323.98 (Juli 2025)Faktor = 323.98 ÷ 207.34 ≈ 1.562 → $136 × 1.562 ≈ $212
    M3 (rekonstruiertes US‑M3)$8.5 Billionen$25.2 Billionen (proj. 2025)Faktor = 25.2 ÷ 8.5 ≈ 2.965 → $136 × 2.965 ≈ $403
    Gold (Spot‑Preis)$663.5 / oz (2007)$3 186.68 / oz (2025)Faktor = 3 186.68 ÷ 663.5 ≈ 4.803 → $136 × 4.803 ≈ $653
    ShadowStats SGS‑80––Multiplikator ≈ 2.5 (laut ShadowStats‑Inflations‑Rechner) → $136 × 2.5 ≈ $340
    ShadowStats SGS‑90––Multiplikator ≈ 3.0 (1990‑Methodik) → $136 × 3.0 ≈ $410

    Was die Werte bedeuten

    • CPI und M3 geben einen moderaten bis starken Anstieg wieder, der rein inflations‑ bzw. geldmengenbasiert ist.
    • Gold‑adjustiert zeigt, wie stark ein Edelmetall‑Benchmark die Preissteigerung erhöht.
    • ShadowStats‑Serien liefern alternative, historisch‑methodische Schätzungen, die zwischen den offiziellen Zahlen und dem Gold‑Benchmark liegen.

    China als neuer „Custodian“ für Goldreserven von Zentralbanken – Was steckt dahinter?

    1. Strategisches Ziel Chinas

    China will seine Stellung im weltweiten Gold‑ und Finanzsystem deutlich stärken. Durch das Angebot, fremde staatliche Goldbestände bei der Shanghai Gold Exchange (SGE) zu lagern, versucht Peking :

    ZielWarum wichtig
    Finanzielle GlaubwürdigkeitEin eigener Gold‑Custody‑Dienst erhöht das Vertrauen in den Renminbi (RMB) als Reserve‑Währung.
    Einfluss auf PreisbildungWenn mehr Gold über die SGE gehandelt wird, kann China stärker an der internationalen Preisfindung mitwirken.
    Abhängigkeit von westlichen Lagern reduzierenDerzeit liegen die größten staatlichen Goldlager in London (Bank of England) und New York. Ein chinesisches Gegenstück verringert die geopolitische Abhängigkeit.

    Bloomberg berichtet, dass China aktiv Zentralbanken anderer Länder anspricht, um deren neu erworbene Goldbarren in China zu lagern bloomberg.com.

    2. Die Rolle der Shanghai Gold Exchange (SGE)

    • Handelsplattform – Die SGE ist Chinas wichtigste Börse für physisches Gold. Sie bietet standardisierte Lieferungen, Lagerung und Clearing‑Dienste.
    • International Board – Seit 2015 gibt es ein „International Board“, das ausländischen Investoren den Zugang zum chinesischen Goldmarkt ermöglicht (Gold Connect).

    Durch das International Board können ausländische Zentralbanken ihre Goldkäufe in CNH (offshore Yuan) abwickeln und gleichzeitig das physische Metall in einem von der SGE betriebenen Lager hinterlegen bullionstar.com.

    3. Der neue Offshore‑Vault in Hongkong

    MerkmalDetails
    StandortHongkong – das einzige offiziell von der SGE zugelassene Offshore‑Lager.
    Kapazität2 000 t Gold (ca. 5 % des weltweiten offiziellen Goldbestands).
    BetreiberEin Tochterunternehmen der Bank of China bzw. ein eigens für die SGE gegründetes Unternehmen.
    ZielgruppeZentralbanken, große Banken, Edelmetall‑Händler, die Gold in CNH halten wollen.
    VorteilNähe zu internationalen Märkten, geringere Kapitalverkehrsbeschränkungen gegenüber dem On‑Shore‑Markt (CNY).

    Der Vault wurde im Rahmen des SGE‑Hongkong‑Projekts angekündigt und soll bis Ende 2024 betriebsbereit sein gurufocus.com.

    4. Warum das für andere Zentralbanken attraktiv sein könnte

    1. Diversifizierung der Lagerstandorte – Neben London, New York und Zürich erhalten sie eine weitere, geopolitisch stabile Option.
    2. Kosten‑ und Effizienzvorteile – Durch die Anbindung an das SGE‑Netzwerk können Transaktionen schneller und günstiger abgewickelt werden.
    3. Zugang zu CNH‑Liquidität – Für Länder, die bereits RMB‑Reserven aufbauen, ist ein Gold‑Depot in Hongkong ein natürlicher Ergänzungspunkt.

    Einige Analysten sehen hierin eine „Gold‑Gateway‑Strategie“, bei der Hongkong als Brücke zwischen dem westlichen Markt und Chinas kontrolliertem Goldökosystem fungiert bullionstar.com.

    5. Mögliche Auswirkungen auf den globalen Goldmarkt

    AuswirkungBeschreibung
    PreisfindungMehr Handel über die SGE kann zu einer zusätzlichen Preisreferenz führen, neben den London‑ und New‑York‑Preisen.
    MarktliquiditätDas 2 000‑t‑Vault erhöht die verfügbare physische Liquidität für internationale Akteure.
    Geopolitische VerschiebungenLänder, die ihre Goldreserven künftig in China lagern, könnten stärker in die chinesische Finanzarchitektur eingebunden werden.
    Regulatorische FragenUnterschiedliche Aufsichtsrahmen (CNY vs. CNH) erfordern klare Regeln für Eigentumsnachweise und Sicherheiten.

    6. Beispiele & aktuelle Entwicklungen

    • Bloomberg (Sept. 2025) – China spricht mit mehreren Zentralbanken über die Lagerung ihrer neuen Goldkäufe über die SGE bloomberg.com.
    • Sri‑Lanka‑Guardian (2025) – Analysiert, wie das SGE‑Vault in Hongkong das globale Gold‑Custody‑Geschäft herausfordert slguardian.org.
    • GuruFocus (2025) – Beschreibt, warum Hongkong durch das 2 000‑t‑Vault zum „Gold‑Gateway“ zwischen Ost und West wird gurufocus.com.
    • BullionStar (2025) – Erklärt die technische Umsetzung des SGE‑Vaults und die Verbindung zu CNH‑Clearing‑Mechanismen bullionstar.com.

    7. Fazit

    China nutzt die Shanghai Gold Exchange und das neu geschaffene 2000‑t‑Offshore‑Vault in Hongkong, um sich als globaler Gold‑Custodian zu positionieren. Damit verfolgt Peking mehrere Ziele: Stärkung des RMB, Einfluss auf die internationale Goldpreisbildung und Reduktion der Abhängigkeit von westlichen Lagern. Für Zentralbanken bedeutet das eine zusätzliche, geopolitisch stabile Lageroption mit direktem Zugang zu CNH‑Liquidität – ein Schritt, der langfristig die Struktur des weltweiten Goldmarktes verändern könnte.

    China als Custodian für Goldreserven(Zentalbanken), Abwicklung über die SGE


    https://www.bloomberg.com/news/articles/2025-09-23/china-courts-foreign-gold-reserves-in-bid-to-boost-global-clout


    Dazu erst kürzlich die Ankündigung der SGE in HONKONG einen offshore Vault für 2000t einzurichten.


    China’s push to become a global gold‑custody hub

    AspectWhat China is doingWhy it mattersSources
    Custodian role for sovereign goldThe People’s Bank of China (PBOC) is courting central banks to store newly bought bullion in China‑controlled warehouses linked to the Shanghai Gold Exchange (SGE).Gives Beijing a strategic foothold in the world’s most trusted safe‑asset market and reduces reliance on traditional Western custodians (e.g., the Bank of England in London).
    Off‑shore vault in Hong KongThe SGE opened its first offshore vault in Hong Kong with a capacity of ≈ 2 000 t of gold. The vault is operated under the “one‑country‑two‑systems” regime, offering a familiar legal environment for international investors while still being tied to the SGE’s International Board.Provides a bridge between on‑shore Chinese gold trading (CNY) and offshore yuan (CNH) markets, helps internationalise the renminbi, and supports Belt‑and‑Road and BRICS initiatives that seek alternative pricing and settlement mechanisms.bullionstar.com
    New SGE contractsAlongside the vault, the SGE launched two new gold contracts that settle in Hong Kong, allowing foreign participants to trade gold against the yuan outside mainland China.Increases transaction volume in yuan‑denominated gold, gives foreign banks a way to hedge exposure to the yuan, and creates a parallel pricing reference to the London market.bullionstar.com
    Potential client baseCentral banks that are diversifying away from the U.S. dollar and seeking a non‑Western safe‑haven (e.g., countries in the BRICS bloc, Belt‑and‑Road partners, and nations facing sanctions pressure).Storing gold in China could be seen as a political signal of alignment with Beijing and a hedge against geopolitical risk.cnbctv18.com
    Competitive landscapeLondon’s vaults hold > 5 000 t of sovereign gold, making it the dominant custodian. China currently ranks 5th globally in total gold holdings, so the SGE’s effort is a long‑term play to close the gap.If successful, China could capture a meaningful share of the ~ 10 000 t of sovereign gold that changes hands each year, reshaping the geography of gold custody.

    How the SGE‑Hong Kong vault works

    1. Physical storage – Gold bars are stored in high‑security facilities in Hong Kong, managed by the SGE’s International Board, which is overseen by the PBOC.
    2. Settlement – Transactions are settled on the SGE platform in yuan (CNY on‑shore or CNH offshore), allowing participants to pay or receive in the Chinese currency rather than USD or euros.
    3. Access for foreigners – Because the vault is offshore, foreign central banks and institutional investors can open custodial accounts without having to bring the gold onto the mainland, sidestepping capital‑control restrictions.
    4. Legal framework – Hong Kong’s common‑law system provides clearer property rights and dispute‑resolution mechanisms, addressing concerns that some foreign entities have about mainland Chinese jurisdiction.

    Why central banks might be attracted

    DriverExplanation
    DiversificationAfter the 2022 freezing of Russian reserves, many sovereigns increased gold purchases to reduce exposure to any single fiat currency.
    Geopolitical hedgingStoring gold in a non‑Western jurisdiction offers a safeguard against potential sanctions or diplomatic pressure.
    Yuan internationalisationHolding gold in a yuan‑settled vault aligns with a strategy to diversify reserve assets into a growing reserve currency.
    Liquidity & pricingThe new SGE contracts give participants a second major price reference for gold, potentially improving liquidity and narrowing spreads.

    Potential implications

    • Shift in global gold pricing – If enough volume moves to the SGE, the “London price” could lose its monopoly, leading to a dual‑price system (London vs. Shanghai/Hong Kong).
    • Strengthening of the renminbi – More gold‑backed yuan transactions bolster confidence in CNH as a reserve currency.
    • Strategic leverage for Beijing – Controlling a sizable portion of sovereign gold storage gives China bargaining power in international finance and diplomacy.

    Quick take‑away

    China is actively building the infrastructure (off‑shore vault, new contracts, settlement mechanisms) needed to become a credible custodian for foreign sovereign gold reserves. The 2 000‑ton Hong Kong vault is the centerpiece of this strategy, offering a legally familiar, yuan‑settled alternative to the traditional London vaults. If central banks continue to seek diversification away from the West, China’s SGE could capture a meaningful slice of the global gold‑custody market in the coming years.

    Bizarre Überbewertung der US Aktien:

    ich sehe das differenzierter, diverse energie & rohstoff aktien sind bei einer angestrebten markt autarkie der usa immer noch unterbewertet. faangmnv etc ist natürlich ....


    So langsam sollte sich jeder mal Gedanken machen, ob nach einem Allzeithoch bei Nasdaq, Dow, S&P usw. diese Entwicklung so weiter gehen kann.

    es kann schon, ob es wird werden wir sehen und hängt auch von den getroffenen (pol.) entscheidungen ab.


    Nämlich dass Basel 3 und die Tier 1 Adelung des Goldes kein zufälliges oder ein speziell auf asiatisches Drängen hineingeschriebenes Randthema...

    Die Banker montieren die Anleihen als bisheriges Weltgeld ab. Weil sie müssen.

    Natürlich war das kein Zufall – es sollte mBridge (bis) ausgerollt werden, was jedoch bislang nicht geschehen ist. Der Grund dafür liegt darin, dass die USA und die EU inzwischen erkannt haben, dass das westlich kontrollierte Finanzsystem(SWIFT..) nicht länger als Druckmittel (z. B. durch Sanktionen oder das Einfrieren von Vermögen) missbraucht werden kann.

    mBridge wird nun im Globalen Süden implementiert.

    Zudem wird Gold gegenüber den Fiat‑Währungen weiter an Wert gewinnen müssen – und zwar aus mehreren, besonders akuten Gründen, darunter:

    1. Physische Bestände

      Um Kursmanipulationen an den Papiermärkten zu unterstützen, sind immer mehr physische Interventionen zusätzlich zu den Papierspielereien nötig.

    2. USD/CNY

      Der Yuan (CNY) ist nicht, wie häufig behauptet, unterbewertet; vielmehr ist der US‑Dollar im Verhältnis zu Gold überbewertet. Bei einem Goldpreis von 22 000 USD würde sich der enorme chinesische Handelsbilanzüberschuss ausgleichen.

    3. Ausufernde, eigentlich nicht mehr kontrollierbare Staatsdefizite


    Kann nur nochmal die Artikel von Zoltan Pozar empfehlen.

    Pack das doch in den obigen Thread

    dein wunsch ist mir befehl [smilie_blume]


    digitaler euro, co2 konto ... ... ...

    Nein

    hab schon vorgespult

    Externer Inhalt youtu.be
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Wirtschaftsministerin Reiche verkündete vor wenigen Tagen, Investitionen in erneuerbare Energien und den Netzausbau werden gesenkt, da aktuelle Hochrechnungen von einem geringeren Stromverbrauch bis 2030 ausgehen, als bisher angenommen.

    Der wirtschaftliche Verbrauch wird dramatisch sinken weil die Industrie nicht mehr da sein wird. Was auch das eigentliche Ziel der Grünen Agenda ist.

    ich werde nicht müde auf das enefg zu verweisen.

    sind derzeit die Westler die größeren Käufer?


    Weil derzeit höhere Preise im Westen als im Osten zumindest an den Boersen


    Konkret: in Shanghai ist Gold billiger als in New York, London oder Chikago

    du hast meine antwort nicht verstanden. woher willst du wissen WER kauft.

    es können auch "nicht westliche" käufer ....

    du tätigst einen falschen rückschluss

    "westlicher" handelsplatz != "westlicher" käufer

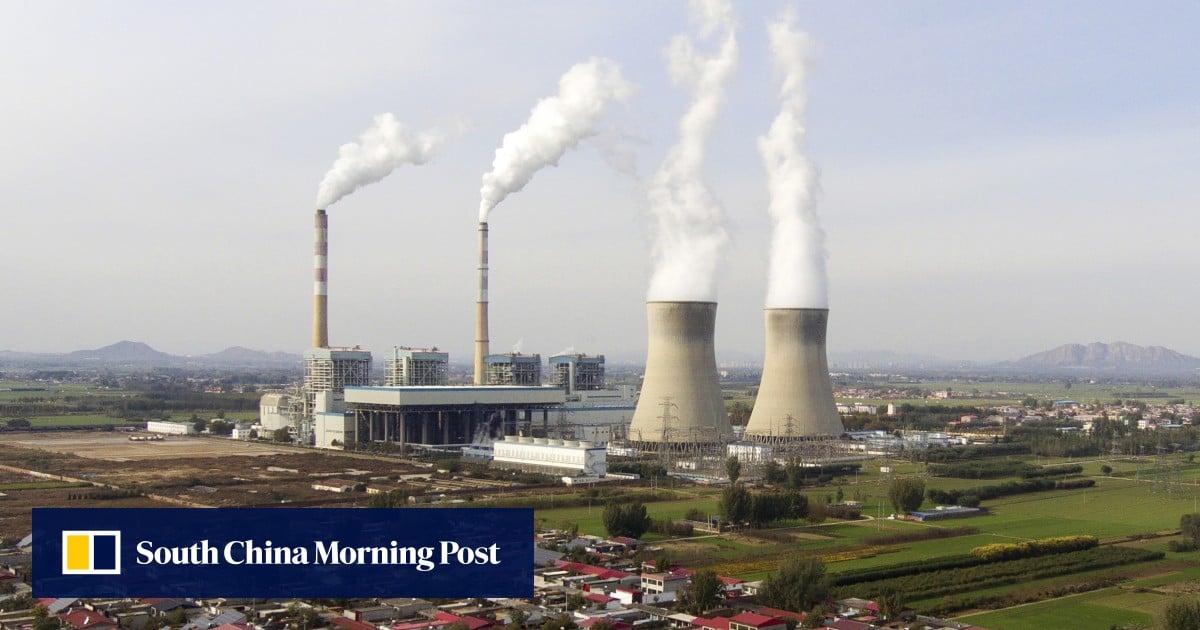
    c2n begint in china mit gen 4 reaktoren(htr-pm).


    China mulls converting coal-fired power plants to nuclear facilities
    Retiring plants could be given a new lease of life and help China reach its decarbonisation goals under a bold proposal.
    www.scmp.com

    somit ist die prognose von atomic insights aus dem jahr 2016 ein volltreffer

    Will China convert existing coal plants to nuclear using HTR-PM reactors?
    It would be a huge benefit to the earth’s atmosphere if China, India, Brazil and the US could reduce direct coal burning while still making use of much of
    atomicinsights.com


    der erste kostenfreie near-real-time pricing uran sportmarkt feed

    https://price.uranium.io/en

    Ganz nett, diese KI... :]

    ja schon, wird auch gut trainiert für bestimmte anwendungen, billig war und ist es leider auch nicht...

    zu den bedarfszahlen beim anfahren eines reaktors hatte ich schon vor einigen jahren beiträge eingestellt ;)


    wen das thema interessiert

    mal ein mini beitrag über das training

    Eigene KI trainieren: Ein umfassender Leitfaden für Einsteiger und Fortgeschrittene
    Entdecken Sie, wie Sie Ihre eigene KI trainieren können. Von Grundlagen über fortgeschrittene Techniken bis zu ethischen Aspekten - dieser Leitfaden bietet…
    www.mind-verse.de


    das potential, gerade in der datenauswertung ist gigantisch, zwei weitere stellen bereits rationalisiert... einige weitere werden demnächst folgen.

    Keine Überraschung, denn bei neuen KKW muss der Bedarf gesichert sein!


    Kurz‑Übersicht – welcher Zeitraum muss der Brennstoff in China und den USA bereits gesichert sein? Und geht es nur um Uran oder um die komplette Brennstoffkette?

    1. China

    PhaseWas muss gesichert seinTypische VertragslaufzeitQuelle
    Vor Baubeginn / Lizenz‑/Genehmigungsphase– Erster Kern‑Brennstoff (Initial‑Core) – Mehrere Nachladungen (typischerweise 3‑5 Reload‑Cycles) – Lieferkette: Uran‑Enrichment (UF₆), Umwandlung zu Pellets, Fertigung der Brennelemente und ggf. MOX‑Zusatzbrennstoff.Verträge decken meist die ersten 5‑10 Jahre der Betriebszeit ab. Beispiele: • Taishan‑EPR‑Projekt – Brennstofflieferung bis 2026 (ca. 9 Jahre) nrc.gov• CFR‑600 Schnellreaktor – 7‑Jahres‑Nachlade‑Vertrag für die ersten Betriebsjahre World Nuclear Association, World Nuclear News
    Warum diese Vorgaben?Die chinesische Regulierungsbehörde (National Nuclear Safety Administration) verlangt im Lizenzverfahren einen nachweisbaren Brennstoff‑Liefervertrag, sonst wird die Baugenehmigung nicht erteiltnrc.gov. Damit soll die Versorgungssicherheit und die Einhaltung von Sicherheitsstandards gewährleistet sein.

    Resultat: In China muss die gesamte Brennstoffkette (Uran‑Mining → UF₆‑Enrichment → Pellet‑Herstellung → Fertigung der Brennelemente, ggf. MOX) bereits vor Baubeginn vertraglich abgesichert sein, typischerweise für die ersten 5‑10 Jahre des Anlagenbetriebs.

    2. USA

    PhaseWas muss gesichert seinMindest‑Zeitrahmen (gesetzlich gefordert)Quelle
    Combined License (COL) – Bau‑ und Betriebsgenehmigung– Erster Kern‑Brennstoff (Initial‑Core) – Qualitäts‑ und Sicherheitsnachweis für jede spätere Nachladung – Lieferkette: UF₆‑Enrichment, Pellets, Brennelemente (inkl. MOX, falls verwendet).• Der Lizenznehmer muss mindestens 30 Tage vor dem geplanten ersten Laden ein funktionierendes Qualitäts‑ und Sicherheitsprogramm nachweisennrc.gov.• Ein Zeitplan für alle Inspektionen, Tests und Analysen (ITAAC) muss ein Jahr vor dem geplanten ersten Laden eingereicht werden und anschließend alle 30 Tage aktualisiert werdennrc.gov.• NRC – Combined License (COL) Glossar, 10 CFR Part 52, ITAAC‑Vorschriften
    Warum diese Vorgaben?Die NRC verlangt im Lizenzverfahren, dass der Betreiber finanziell und technisch nachweisen kann, dass er den Brennstoff für den ersten Kern‑Ladevorgang sowie für die nachfolgenden Reload‑Zyklen sicher beschaffen kann. Ohne diesen Nachweis wird die COL nicht erteiltnrc.gov.

    Resultat: In den USA muss ebenfalls die komplette Brennstoffkette (von UF₆‑Enrichment bis zur Endfertigung der Brennelemente) bereits vor Baubeginn nachgewiesen sein. Der gesetzlich geforderte Mindestzeitraum betrifft das erste Laden (nachweislich 30 Tage vorher) und die Planung von Inspektionen ein Jahr vorher... wobei Langzeit‑Lieferverträge von ca .10‑20 Jahren üblich sind.

    3. Vergleich – Was genau wird gesichert?

    LandUmfang der SicherungTypische Laufzeit
    ChinaKomplette Kette (Uran‑Mining → UF₆‑Enrichment → Pellet‑Herstellung → Brennelemente, inkl. MOX)5‑10 Jahre (oft bis 2026 bzw. 7‑Jahres‑Nachlade‑Vertrag)
    USAKomplette Kette (Uran‑Enrichment, Pellets, Brennelemente, ggf. MOX)Mindest‑Nachweis für erstes Laden (30 Tage vorher);

    Fazit

    • Sowohl China als auch die USA verlangen, dass die vollständige Brennstoffkette bereits vor Baubeginn vertraglich gesichert ist.
    • In China wird dies häufig durch konkrete Lieferverträge für die ersten 5‑10 Jahre (z. B. bis 2026) dokumentiert.
    • In den USA ist der rechtliche Fokus auf den ersten Kern‑Ladevorgang (nachweislich 30 Tage vorher) und die ITAAC‑Planung ein Jahr vorher.

    und bitte nicht Vergessen, das Anfahren benötigt je nach Typ das 2x-3x der Brennstoffmenge.


    Übersicht – Wie viel „Start‑Brennstoff“ (erste Kernladung) im Verhältnis zum normalen Jahres‑Brennstoffbedarf verschiedener Reaktortypen

    Reaktortyp (Kurz‑Bezeichnung)Typische Kernladung („Heavy‑Metal‑Masse“, t HM)Jährlicher Brennstoffverbrauch (t HM/Jahr)Faktor = Kernladung ÷ JahresverbrauchBemerkungen
    PWR (Pressur­ised Water Reactor, 1 GWₑ)90 – 110 t HM (UO₂‑Brennelemente, 3,5 % U‑235)18 – 22 t HM/Jahr (≈ 5 % Brennstoff‑Verbrauch pro Jahr)≈ 4,5 – 6Standard‑Leichtwasser‑Kernkraftwerk. Der erste Kern‑Ladevorgang deckt etwa 5‑6 Jahre normalen Betriebs.
    BWR (Boiling Water Reactor, 1 GWₑ)95 – 115 t HM (UO₂, 4 % U‑235)19 – 23 t HM/Jahr≈ 5 – 6Ähnlich wie PWR, aber mit direkter Dampferzeugung.
    SMR (kleiner modularer LWR, 200 MWₑ)18 – 24 t HM3,5 – 5 t HM/Jahr≈ 5 – 6Trotz kleinerer Leistung bleibt das Verhältnis nahezu gleich, weil die Kern‑Geometrie ähnlich skaliert.
    HTGR (Hochtemperatur‑Gas‑Reaktor, 600 MWₑ, z. B. Pebble‑Bed)100 – 130 t HM (TRISO‑Brennelemente, 5 % U‑235)5 – 7 t HM/Jahr (hohe Brennstoff‑Ausbeute, > 70 % Burn‑up)≈ 15 – 20Sehr große Anfangsinventar, weil die Pellets/Pebbles erst nach vielen Jahren vollständig verbraucht sind.
    SFR (Schneller Brüter, 1,2 GWₑ)150 – 180 t HM (Plutonium‑U‑Gemisch, 10‑15 % Pu)35 – 45 t HM/Jahr (inkl. Brüt‑Material)≈ 3,5 – 5Schnelle Neutronen‑Spektren ermöglichen höhere Burn‑up‑Raten, daher etwas niedrigerer Faktor als bei LWRs.
    MSR (Molten‑Salt‑Reaktor, flüssiger Brennstoff, 300 MWₜₕ)5 – 8 t HM (flüssiges UF₄‑/‑UCl₃‑Gemisch, 2‑3 % U‑235)4 – 6 t HM/Jahr (kontinuierlicher Umlauf, geringes Lager‑Volumen)≈ 1,2 – 1,5Da der Brennstoff im Kreislauf zirkuliert, ist das Start‑Inventar fast gleich dem Jahresverbrauch.
    ADS (Accelerator‑Driven System, 500 MWₜₕ)80 – 120 t HM (U‑Th‑Gemisch, 5 % U‑235)12 – 18 t HM/Jahr≈ 6 – 8Subkritischer Kern, externe Neutronenquelle; das Verhältnis liegt im mittleren Bereich.
    FHR (Fluoride‑Salt‑cooled High‑Temperature Reactor, 600 MWₑ)90 – 110 t HM (TRISO‑Brennelemente)6 – 8 t HM/Jahr≈ 12 – 15Kombination aus hohen Temperaturen und festen Brennelementen führt zu großem Anfangsbestand.

    Was bedeutet der „Faktor“?

    • Faktor = Kernladung ÷ Jahresverbrauch gibt an, wie viele Jahre des normalen Brennstoffverbrauchs bereits in der ersten Kernladung enthalten sind.
    • Ein hoher Faktor (z. B. HTGR ≈ 20) bedeutet, dass das Reaktordesign einen sehr großen Vorrat an Brennstoff benötigt, weil die Brennelemente lange im Kern bleiben (hohe Burn‑up‑Rate, geringe Austausch‑häufigkeit).
    • Ein niedriger Faktor (z. B. MSR ≈ 1,3) zeigt, dass das System fast sofort nach dem Start wieder neue Brennstoff‑Zufuhr benötigt – typisch für Systeme mit flüssigem Brennstoff, bei denen das Inventar kontinuierlich erneuert wird.

    Hinweis zu den Zahlen

    • Die Werte sind typische Richtwerte aus öffentlich zugänglichen Quellen (IAEA‑Fuel‑Cycle‑Database, World‑Nuclear‑Association, Fachliteratur zu jeweiligen Reaktortypen).
    • Einzelne Anlagen können je nach spezifischem Design, angestrebtem Burn‑up und betrieblichem Konzept leicht abweichen.

    habe es nur geschrieben da es eventuell andere gründe geben mag ich mir aber keinen anderen denken kann...


    ich habe derzeit auch nur einen (au) producer im portfolio... (k92)