


Sicher zockt der Staat ab, aber trotzdem ist das zu vereinfacht dargestellt.
Aktuell sind Raffinations- und Transportkosten große Preistreiber.
12. Oktober 2026, 01:18
Sicher zockt der Staat ab, aber trotzdem ist das zu vereinfacht dargestellt.
Aktuell sind Raffinations- und Transportkosten große Preistreiber.


Ist da Gold drin
NAND-Flash. Aber der Weg zur Gold-Parität ist tatsächlich garnicht mehr so weit. 
Sei froh, dass du nur einen USB-Stick brauchst und keine ganze Serverfarm. 
Ich habe vor ca. einem Jahr, als die Speicherkrise begonnen hat und fast alle mit Kaufzurückhaltung reagiert haben, weil es ja schon "so teuer" geworden ist, massive Vorratskäufe gemacht.
RAM für +50 % zum Tiefpunkt gekauft und ich wurde ausgelacht.
Heute kostet der RAM +700 % und es lacht niemand mehr.

Haben wir eine Knappheit bei Öl, oder nur bei den Raffinerieprodukten? Mein Eindruck, es hängt nicht so sehr am Öl, sondern an den (überall zerbombten) Verarbeitungskapazitäten.
Gruß
Magellan
Also es stimmt, dass es aktuell einen Mangel in der gesamten Wertschöpfungskette gibt, aber auch an Öl mangelt es.
Die Raffineriemargen sind explodiert. Das liegt einerseits am Raffineriemangel, andererseits aber auch am Mangel an der richtigen Ölsorte. Eine Raffinerie kann nicht so leicht von einer Ölsorte auf die andere umgestellt werden.
Urals-Öl war normal immer billiger als WTI. Aktuell ist es sogar teurer als WTI und Brent.
Ebenfalls mangelt es massiv an Transportkapazitäten. Die Tanker verdienen gerade das Geld ihres Lebens. Physische Öllieferungen kosten außerdem auch oft mehr als der Papierölpreis sagt.
Aus den Quartalsergebnissen von Var Energi war z.B. zu entnehmen, dass ein höherer Verkaufspreis erzielt wurde, als der Papierölpreis gesagt hat.
Ich verlinke dazu mal das sehenswerte Video von c-Mc2k, indem auf all das eingegangen wird:
Gleich zwei neue "Brandherde", die sich auf das Ölangebot auswirken sollten.
Es ist noch nicht bestätigt und der Markt hat auch nicht nennenswert darauf reagiert.
Aber das heißt ja nichts heutzutage. Der Ölmarkt ist noch stärker manipuliert als der Goldmarkt. Trump hat neue Entleerungen der strategischen Ölreserven verkündet und die Europäer aufgerufen, die Dieselreserven zu plündern.
Am Ende wird es vergeblich sein. Bis 2027 sehen wir denke ich ein neues Allzeithoch beim Ölpreis.
Ich hoffe eure Tanks und Depots sind vollgetankt.
Sorry, ich weiß nicht was ihr alle mit den Anleiherenditen für ein Problem habt…steigende Anleiherenditen = steigende Inflationserwartung = steigendes (Staats-)Insolvenzrisiko = langfristig gut für EM …Ihr ’Klein-Gläubigen‘…schaut mal in den Rückspiegel !!!
Langfristig ja. Es kann trotzdem kurz- bis mittelfristig schmerzhaft in die andere Richtung laufen.
Der Abschnitt Ende 70er bis Anfang 80er ist interessant: Gold hat die langfristige Entwicklung frühzeitig vorweggenommen und hat dann früher wieder begonnen zu korrigieren, während die Renditen noch rund 2 Jahre weiter gestiegen sind.
Ich sehe es wie Bozkaschi und goldlatte und möchte ergänzen, dass Öl/Gas/Kohle angesichts der Umstände, historischen Preisentwicklung und Preisrelationen zu anderen Assets immer noch extrem billig ist. Das ist nur so, weil der Preis nach unten manipuliert wird. Bei Öl geht das auch physisch in Form der Entleerung der strategischen Ölreserven, aber die nähern sich absehbar einem kritischen Niveau.
Wenn der Ölpreis explodiert, dann explodiert auch die Inflation und damit auch die Anleiherenditen noch weiter. Das zieht dann alles andere mit runter, inkl. Edelmetalle.
Ich schichte schon seit Monaten von den Minen in Öl/Gas/Kohle um, auch wenn es mir schwerfällt. Aber ich bin auch nicht ganz so "extrem" und schnell in meinen Handlungen wie Bozkaschi, der das ganze Minendepot in kürzester Zeit verkauft.
Gewisse Basispositionen bei den Minen werde ich wohl langfristig durchziehen. Dennoch liegt mein Schwerpunkt mittlerweile bei ENERGIE.

In anderen Ländern, Griechenland beispielsweise, ist der Spritpreis teilweise über zwei Wochen konstant oder verändert sich minimal. Das wäre vielleicht eine sinnvolle Lösung. Bekommt heute die Tankstelle ihre Lieferung zum Preis x, sollte sie den Preis für den Kraftstoff aus dieser Lieferung auch stehen lassen. Die bekommen ja nicht mal eben 100 Liter geliefert.
Das ist aber auch Blödsinn.
Oder willst du mir deine vor 20 Jahren gekauften Goldunzen für 500 € die Unze verkaufen?
Fundamental haben wir eine höchst gefährliche Lage.
Die Zinsen explodieren weiter = schlecht für Aktien, aber zumindest temporär auch für Gold.
Sollte der lange "ersehnte" KI-Crash kommen, dann wird das auch die Edelmetalle, zumindest temporär, stark drücken. Minenaktien noch viel schlimmer.
Aber das muss nicht kommen.
Zweiter schwarzer Schwan: Der Ölpreis.
Trump macht aktuell noch den "TACO" und versucht alles, um den Ölpreis bis zu den Midterms möglichst niedrig zu halten: Entleerung der strategischen Ölreserven, unehrliche Friedensgespräche, Dieselexportverbote.
Wenn die Midterms vorbei sind, dann muss er sich nicht mehr zurückhalten. Dann kann er eskalieren. Die strategischen Ölreserven wird man vermutlich auch nicht mehr aus reinen Preisgründen entleeren, denn sie haben ja auch noch einen viel wichtigeren strategischen Zweck.
Patrick Karim hat dazu eine charttechnische Einordnung, die bis zu 400-500 $ beim Ölpreis hergibt:
Insbesondere für die Minenaktien wäre das doppelt fatal: Öl ist der wichtigste Kostenfaktor und gleichzeitig erhöht der hohe Ölpreis die allgemeine Inflation und damit das Zinsniveau noch weiter.
Wie würden das die Minenaktien überstehen?
Eine Absicherung in Form von starker Energiebeimischung halte ich aktuell für extrem wichtig.
Vielleicht mögen die Chartisten hier mal ein paar mögliche Kursziele in diesem Worst-Case-Szenario bei den Minen identifizieren. 
Man sollte auch bedenken, dass Exxaro einen Großteil seiner Produktion im Rahmen sehr langfristiger Verträge mit festen Preisen an Escom als Kohlekraftwerksbetreiber verkauft hat.
D.h. von den steigenden Kohlepreisen profitiert Exxaro so gut wie garnicht.
Ich war hier auch mal temporär drin, habe dann aber zu Thungela umgeschichtet. Dort wird ein Großteil der Kohle exportiert und damit hat man einen guten Hebel auf den Kohlepreis.
Gestern gab es auch noch Insiderkäufe vom CEO höchstpersönlich. Das unterstreicht die These, dass hier möglicherweise was Riesiges angebohrt wurde.
Lustig ist, dass die eigentliche Mine (Chelopech) einen viel kleineren Erzkörper hat und womöglich direkt nebenan (Brevene) das eigentliche Monster liegt.
Erinnerungen an Kirkland Lake kommen hoch.
DPM ist meine größte Goldminenaktienposition und wird es wohl absehbar auch bleiben.
Normalerweise poste ich keine Unternehmensnews, schon garkeine langweiligen Explorationsergebnisse, aber hierfür mache ich eine Ausnahme, weil der Fund durchaus sehr bemerkenswert ist.
Hier ein Auszug:
ZitatEX_BRES_555_02A: An additional 679 metres have been drilled and assayed for this previously reported hole, with final results extending the mineralization intercept to 716.60 metres grading 3.30 g/t AuEq, comprising of 1.63 g/t Au, 1.58% Cu and 17.09 g/t Mo from 1,357 metres downhole, including 138.60 metres grading 5.71 g/t AuEq, comprising of 2.83 g/t Au, 2.72% Cu and 9.99 g/t Mo from 1,935 metres downhole.
EX_BRESPO_03: An additional 341 metres have been drilled and assayed for this previously reported hole, with final results extending the mineralized intercept to 1,054 metres grading 2.49 g/t AuEq, comprising of 1.20 g/t Au, 1.20% Cu and 43.46 g/t Mo from 1,172 metres downhole, including 465 metres grading 3.02 g/t AuEq, comprising of 1.49 g/t Au, 1.44% Cu and 20.70 g/t Mo from 1,487 metres downhole.
Ein wahrscheinlich großes Porphyr-System, das außerdem noch hochgradig ist. Mit etwas Glück ein potenzielles Tier-1-Asset.
DPM gestern mit +7,50 %, was für einen Produzenten mit 11 Mrd. C$ Marktkapitalisierung schon eine ordentliche Bewegung aufgrund eines Explorationsergebnisses ist.
Hat diese Blue Moon Metal NUR "Projekte" - oder auch eine realexistiernde Förderung von Rohstoffen?
Wenn eine Mine VIELLEICHT in drei oder fünf Jahren fördert, dann bringt ein Preisanstieg des Rohstoffs in zwei Jahren trotzdem weder Cashflow noch Gewinne und Dividenden...
Die haben mehrere Projekte, die parallel entwickelt werden und teilweise schon weit fortgeschritten sind. Es handelt sich vor allem um Wiederinbetriebnahmeprojekte. Die ganze Infrastruktur ist also schon da, sie muss lediglich modernisiert und instandgesetzt werden. Das geht deutlich schneller als ein Neubau auf der grünen Wiese.
Ende 2027 soll die erste Mine produzieren. Das ist ein überschaubarer Zeitraum.
Riskant bleibt es natürlich trotzdem. Operative Risiken, Finanzierungsrisiken und die genannte Short-Attacke. Definitiv ein Hochrisiko-Investment, aber dafür mit Tenbagger-Potenzial. Für mich war das CRV gut genug für ein Investment.
PS: Das Unternehmen präsentiert sich auch auf der kommenden Rohstoffmesse in München im November.
Sobald eine Chance besteht, den Speicher leerzubekommen, helfe ich mit. (Gasheizung)
Heizen (zum Fenster raus) für den Frieden! Das wäre es mir wert.
Zusätzlich steht auch noch meine Heizlüfterarmee bereit zum Einsatz.
Die lass ich immer schön laufen, wenn der Strompreis mal wieder extreme Preisspitzen hat. 
Alles anzeigenNur auf dem Papier, physisch nicht, sondern nur mehr gut verdoppelt.
Da machte, wie bei Platin, der Markt irgendwann dicht und verkaufte ab einem gewissen Punkt nicht mehr billiger, weil schlicht der rational billigste Preis erreicht war.
Germanium wird 10...15x seltener gefördert als Gold, kostet jedoch nur ein 15...10tel davon.
Ein kleiner Engpass, eine neue Technologie oder schlicht Spekulation und mit Germanium geht es wie mit Iridium oder Rhodium.
Ist keine Frage des ob sondern nur des wann.
Ten-Bagger (Preis Stand 01/26) gar kein Problem.
In der gesamten westlichen Welt gibt es übrigens nur ein einzige primäre Germanium/Gallium-Mine, die Apex-Mine in den USA. Die wurde 1987 wegen mangelnder Profitabilität stillgelegt.
Der aktuelle Eigentümer ist Blue Moon Metals, die die Mine wieder in Betrieb nehmen wollen:
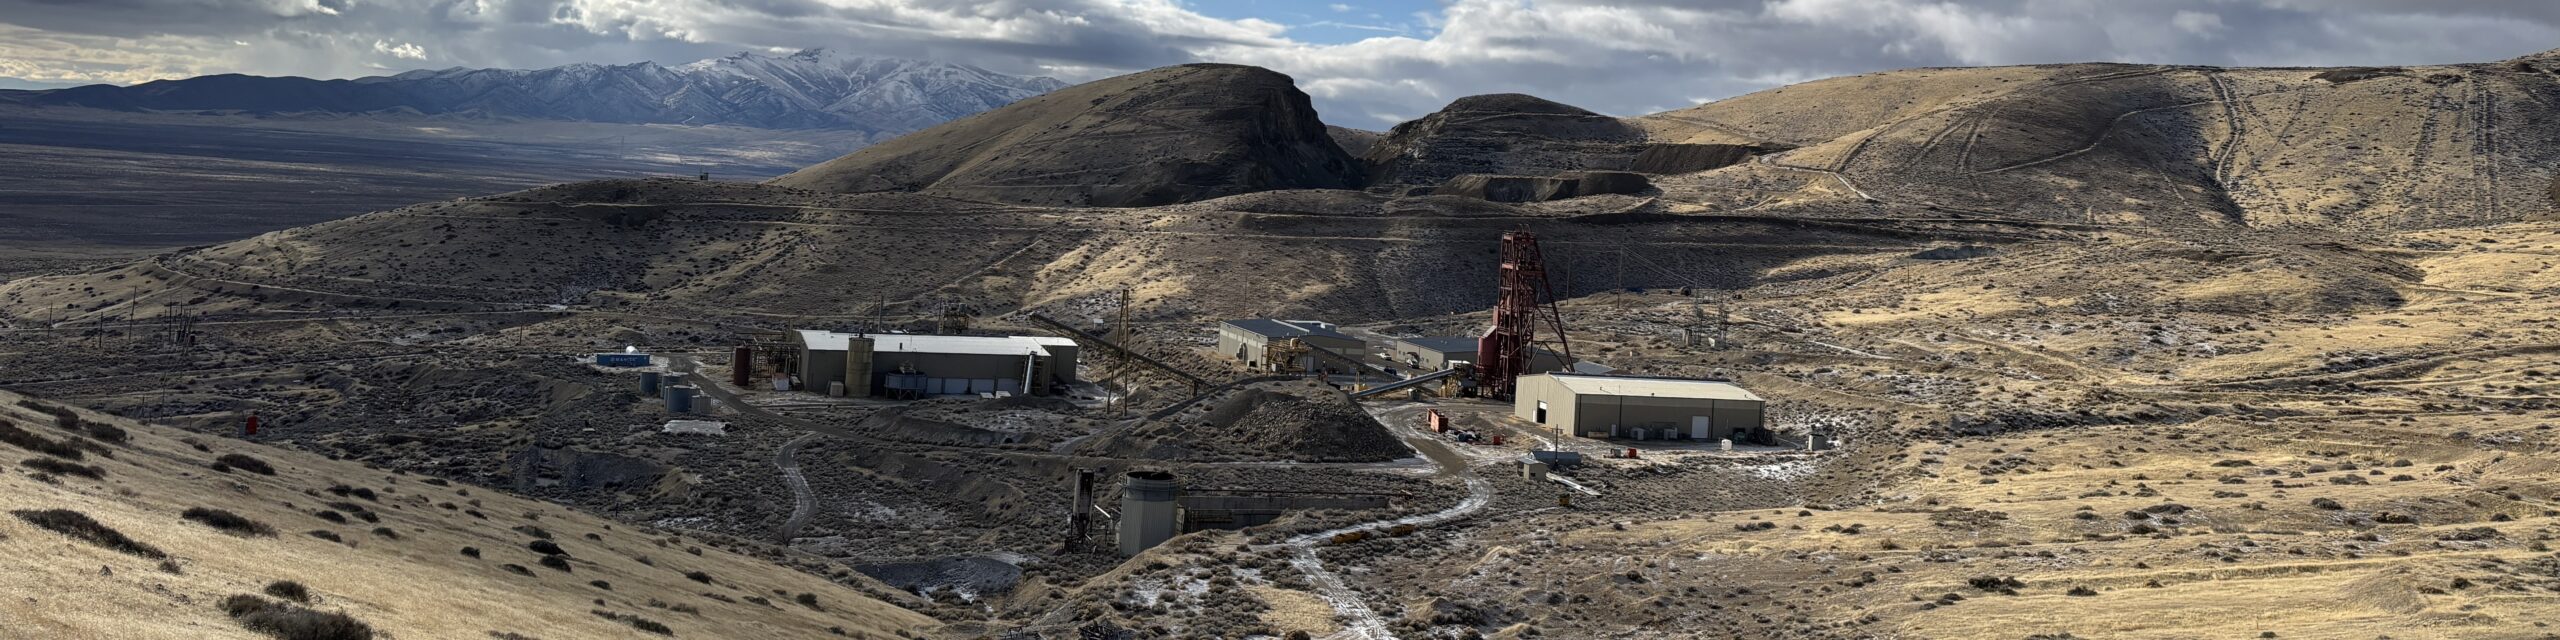
Die Aktie finde ich auch aufgrund der anderen Projekte spannend, u.a. das Springer-Projekt (Wolfram), die Teil des kürzlichen Joint-Ventures für die Verarbeitungsanlagen mit EQ Resources und Elmet ist.
Ich bin in alle drei genannten Unternehmen investiert.
Blue Moon ist von den drei noch am billigsten zu haben. Grund hierfür ist eine Short-Attacke, die meiner Meinung nach übertrieben ist.
Ich halte Solidcore wirklich für eine unterbewertete Perle. Rein fundamental würde ich dran festhalten oder sogar nachkaufen.
Aber ich bin ehrlich, dieser ganze Sonderprozess stört mich schon auch.
Ich würde es davon abhängig machen, wie groß die Solidcore-Position für dich ist. Ist es recht viel? Dann eher behalten und registrieren lassen. Dann ist es den Aufwand wert und du sparst dir eine Menge Steuern, die sonst auf den Veräußerungsgewinn zu zahlen wären.
Eine kleinere Position würde ich der reinen Einfachheit halber verkaufen.
goldlatte Wow, ich hätte nicht gedacht, dass das Angebot bis ganz nach unten durchgereicht wird.
Sehr interessant ist auch, dass Roemer Capital mehr bietet, wenn auch nur lächerlich wenig.
Aber immerhin scheinen sie den Wert von Solidcore zu erkennen.
Nachdem du immer noch im Nominee-Gefängnis eingesperrt bist, würde ich das Angebot auch annehmen.
 Alles anzeigen
Raus isses: EQR, Elmet, Blue Moon JV. Da JV wird die APT-Anlage von Blue Moon betreiben. EQ bekommt auch ein Offtake-Agreement zu Marktpreisen.
https://ceo.ca/@newswire/blue-…and-eq-resources-announce
Gruß,
GL
Da entsteht etwas sehr Interessantes.
Bei EQR bin ich zum Glück schon eine Weile dabei. Die ziehe ich auch weiter voll durch.
Blue Moon hatte ich zufällig eine Weile auf der engeren Watchlist. Heute gab es einen kleinen Boom, danach wieder einen kleinen Abverkauf. Den habe ich gerade eben zum Einstieg genutzt.
Blue Moon hat auch noch andere interessante Projekte. Darunter auch Edelmetalle und das weltweit einzige Minenprojekt mit Germanium und Gallium als Primärrohstoff.
Elmet kannte ich noch nicht und finde ich ebenfalls höchst spannend. Die werden wohl sowas wie "MP Materials" oder auch "Energy Fuels", aber nicht für REE, sondern für Wolfram. Trotz des heftigen Kursanstiegs sehe ich noch weiteres Potenzial. Ich habe hier eine Einstiegsposition aufgebaut und werde bei Korrekturen weiter zukaufen.
Das soll wohl ein TACO werden, aber mit wenig Effekt. Recht viel billiger wirds wohl nicht werden. Vielleicht morgen noch in Kombination mit der Leitzinsverkündung.

Nur so für die Analen:
Jens Spahn gefällt das.
