Beiträge von Wurschtler

    Hat diese Blue Moon Metal NUR "Projekte" - oder auch eine realexistiernde Förderung von Rohstoffen?

    Wenn eine Mine VIELLEICHT in drei oder fünf Jahren fördert, dann bringt ein Preisanstieg des Rohstoffs in zwei Jahren trotzdem weder Cashflow noch Gewinne und Dividenden...


    Die haben mehrere Projekte, die parallel entwickelt werden und teilweise schon weit fortgeschritten sind. Es handelt sich vor allem um Wiederinbetriebnahmeprojekte. Die ganze Infrastruktur ist also schon da, sie muss lediglich modernisiert und instandgesetzt werden. Das geht deutlich schneller als ein Neubau auf der grünen Wiese.

    Ende 2027 soll die erste Mine produzieren. Das ist ein überschaubarer Zeitraum.


    Riskant bleibt es natürlich trotzdem. Operative Risiken, Finanzierungsrisiken und die genannte Short-Attacke. Definitiv ein Hochrisiko-Investment, aber dafür mit Tenbagger-Potenzial. Für mich war das CRV gut genug für ein Investment.


    PS: Das Unternehmen präsentiert sich auch auf der kommenden Rohstoffmesse in München im November.

    Sobald eine Chance besteht, den Speicher leerzubekommen, helfe ich mit. (Gasheizung)

    Heizen (zum Fenster raus) für den Frieden! Das wäre es mir wert. :)


    Zusätzlich steht auch noch meine Heizlüfterarmee bereit zum Einsatz.

    Die lass ich immer schön laufen, wenn der Strompreis mal wieder extreme Preisspitzen hat. :D

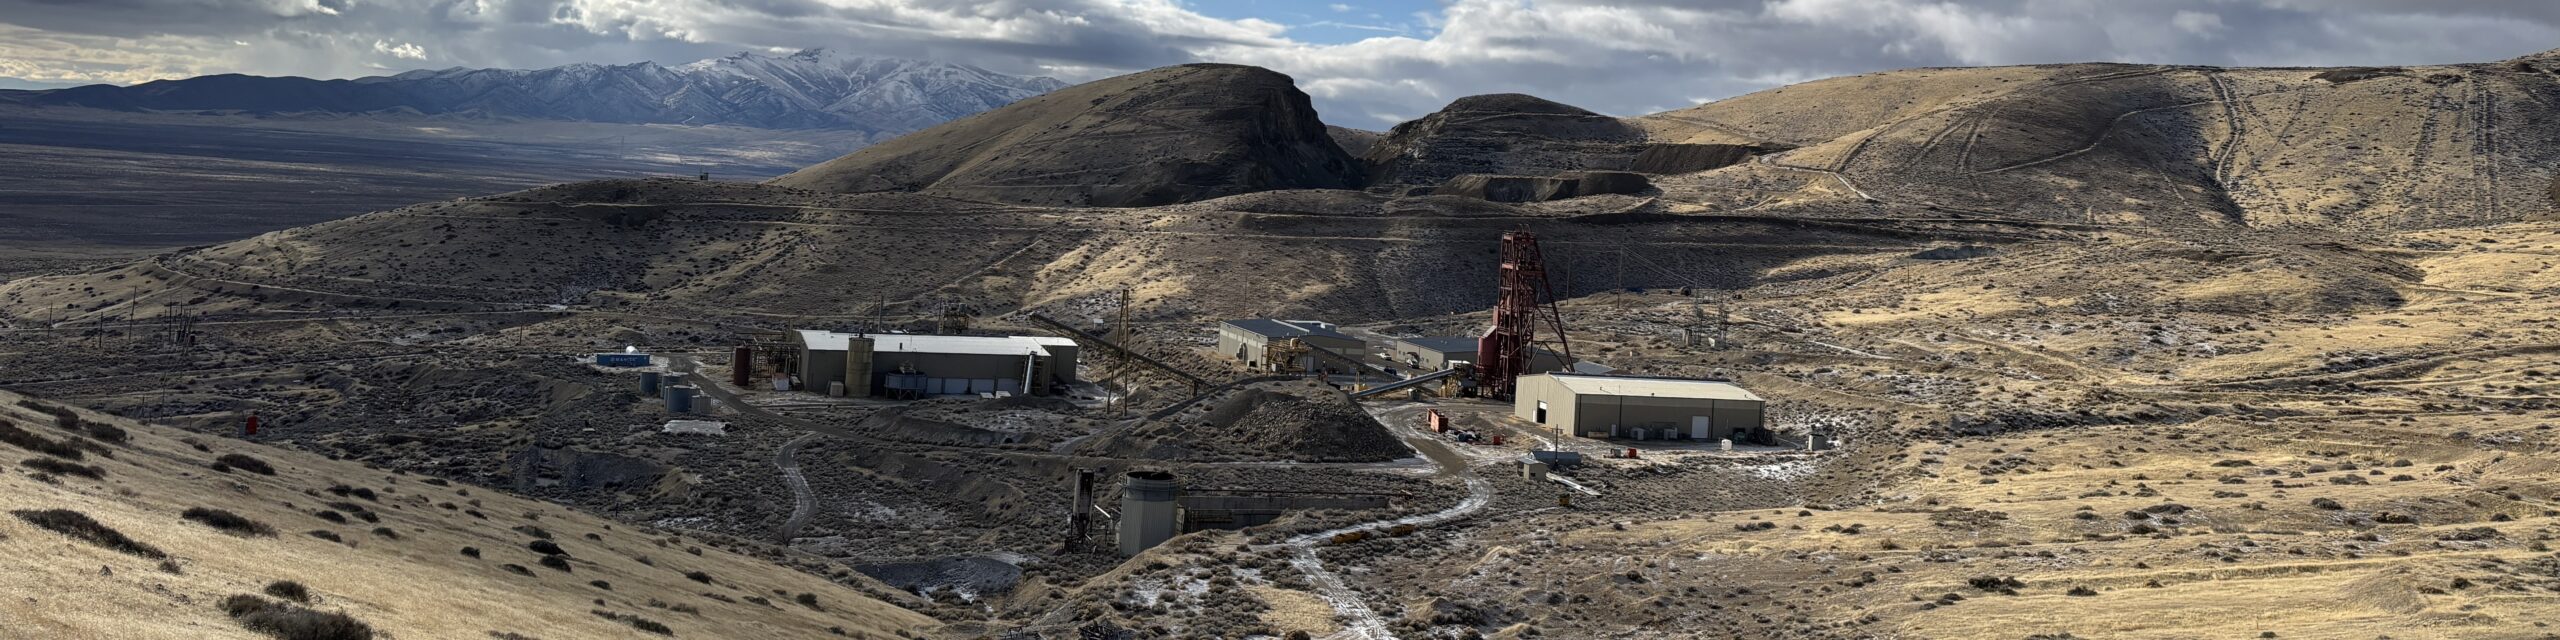
    In der gesamten westlichen Welt gibt es übrigens nur ein einzige primäre Germanium/Gallium-Mine, die Apex-Mine in den USA. Die wurde 1987 wegen mangelnder Profitabilität stillgelegt.


    Der aktuelle Eigentümer ist Blue Moon Metals, die die Mine wieder in Betrieb nehmen wollen:

    Apex - Blue Moon Metals Inc.
    Apex, USA The Apex Mine, located in Washington County in southwestern Utah, is part of a historic mining district known for its polymetallic and critical…
    bluemoonmetals.com


    Die Aktie finde ich auch aufgrund der anderen Projekte spannend, u.a. das Springer-Projekt (Wolfram), die Teil des kürzlichen Joint-Ventures für die Verarbeitungsanlagen mit EQ Resources und Elmet ist.


    Ich bin in alle drei genannten Unternehmen investiert.

    Blue Moon ist von den drei noch am billigsten zu haben. Grund hierfür ist eine Short-Attacke, die meiner Meinung nach übertrieben ist.

    goldlatte

    Ich halte Solidcore wirklich für eine unterbewertete Perle. Rein fundamental würde ich dran festhalten oder sogar nachkaufen.


    Aber ich bin ehrlich, dieser ganze Sonderprozess stört mich schon auch.

    Ich würde es davon abhängig machen, wie groß die Solidcore-Position für dich ist. Ist es recht viel? Dann eher behalten und registrieren lassen. Dann ist es den Aufwand wert und du sparst dir eine Menge Steuern, die sonst auf den Veräußerungsgewinn zu zahlen wären.


    Eine kleinere Position würde ich der reinen Einfachheit halber verkaufen.

    goldlatte Wow, ich hätte nicht gedacht, dass das Angebot bis ganz nach unten durchgereicht wird.


    Sehr interessant ist auch, dass Roemer Capital mehr bietet, wenn auch nur lächerlich wenig.

    Aber immerhin scheinen sie den Wert von Solidcore zu erkennen.


    Nachdem du immer noch im Nominee-Gefängnis eingesperrt bist, würde ich das Angebot auch annehmen.

    Da entsteht etwas sehr Interessantes.

    Bei EQR bin ich zum Glück schon eine Weile dabei. Die ziehe ich auch weiter voll durch.

    Blue Moon hatte ich zufällig eine Weile auf der engeren Watchlist. Heute gab es einen kleinen Boom, danach wieder einen kleinen Abverkauf. Den habe ich gerade eben zum Einstieg genutzt.

    Blue Moon hat auch noch andere interessante Projekte. Darunter auch Edelmetalle und das weltweit einzige Minenprojekt mit Germanium und Gallium als Primärrohstoff.


    Elmet kannte ich noch nicht und finde ich ebenfalls höchst spannend. Die werden wohl sowas wie "MP Materials" oder auch "Energy Fuels", aber nicht für REE, sondern für Wolfram. Trotz des heftigen Kursanstiegs sehe ich noch weiteres Potenzial. Ich habe hier eine Einstiegsposition aufgebaut und werde bei Korrekturen weiter zukaufen.

    Trump könnte früher oder später wieder einen typischen "TACO" versuchen, z.B. irgendwelches Blabla über neue Verhandlungen oder Ähnliches.

    Der Effekt und die Halbwertszeit von solchen TACOs wird immer geringer, aber es sollte noch ein Effekt da sein. Vor allem, wenn der Ölpreis gerade heißgelaufen ist und technische ohnehin korrekturreif ist.


    Sowas war die letzten Monate immer eine gute Kaufgelegenheit.

    Vielleicht möchte Solidcore auch ein anderes Unternehmen übernehmen und die bisherigen Eigentümer mit diesen Aktien abfinden.

    Das würde dann zu den Wachstumsvorstellungen passen.

    Wenn Solidcore ein anderes Unternehmen übernehmen will, dann können sie das auch direkt mit dem Cashberg machen.

    Aktien kauft man in größeren Mengen i.d.R. nur dann zurück, wenn man sie einziehen (vernichten) will, damit die restlichen Aktionäre einen höheren Anteil am Unternehmen haben.

    Zum Aktienrückkaufprogramm: Wow! Ich komme auch auf 23 % der ausstehenden Aktien. Das ist wie eine gigantische Dividende, die automatisch thesauriert wird. Bei einem aufstrebenden Unternehmen wie Solidcore habe ich nichts dagegen.


    Ich habe auch mal recherchiert und überlegt, für wen das Angebot überhaupt in Frage kommt.

    Voraussetzung ist definitiv die direkte Eigentümerschaft (ohne Umweg über einen Nominee) und eine börsliche Anbindung an die AIX. Damit ist das Angebot für die meisten von uns ohnehin nicht verfügbar.

    Aber das ist auch egal. Für Kleinanleger ist das Angebot ohnehin nicht gedacht, weil es da auch keinen Sinn ergibt. Wer als Kleinanleger börslich handeln kann, der kann die Aktie jederzeit börslich verkaufen und ist nicht auf ein solches Angebot angewiesen.


    Dieses Angebot macht nur Sinn für große private und institutionelle Investoren. Die können damit große Aktienpakte verkaufen, wofür die Liquidität an der AIX sonst zu gering wäre. Wenn diese Verkaufswilligen alle bedient wurden, dann ist das auch sehr gut für die weiteren Kurschancen der Aktie. Der Verkaufsdruck ist dann weg und der Weg zum Allzeithoch (und darüber hinaus) könnte dann schneller erreicht werden.

    Ich denke der Weg zu neuen Allzeithochs ist selbst ohne weitere Goldpreissteigerungen geebnet und nur noch eine Zeitfrage. Also zurücklehnen und genießen. 8)


    Nachdem ich mittlerweile auch aus anderen Gründen eine Anlage KAP abgeben muss, wäre ich jetzt sogar offen für Dividenden. ^^

    ich finde aktuell das risiko in cash zu sein hoch.

    Die Alternative muss auch nicht Cash sein.


    Ich lese hier gerne mit (danke an der Stelle übrigens an alle, die dazu beitragen) und versuche für mich die Charttechnik mit der fundamentalen Entwicklung irgendwie in Einklang zu bringen und wenn ich das kann, dann handle ich danach.

    Eine temporäre Schwäche bei den Edelmetallen erscheint mir durchaus plausibel, nachdem der Ölpreis gestiegen ist und droht, weiter deutlich zu steigen. Das lässt die Zinsrisiken steigen und damit den Gesamtmarkt inkl. aller Minen sinken. Im Falle der Edelmetalle vielleicht nur temporär, aber dennoch gehts erstmal runter.


    Was macht man also mit dem Cash? Ich gehe damit in Öl (+Gas + Kohle). Die Aktien aus dem Sektor sind die einzigen, die steigen, wenn alles andere fällt, weil das eben zur Zeit der fundamentale Treiber ist.


    Unabhängig davon habe ich natürlich auch langfristige Kernpositionen im Minensektor.

    Für all das, was bisher passiert ist, sind die Öl- und Gaspreise noch immer lächerlich billig.

    Der Preis wird künstlich niedrig gehalten durch die leichtsinnige Entleerung strategischer Ölreserven. Das geht aber nicht ewig. Eine Ölpreisexplosion ist nur eine Zeitfrage und es dauert wohl nicht mehr ewig. Wenn das passiert, dann werden wir auch frühere Allzeithochs deutlich übertreffen.


    Auch für die Absicherung von Minenaktien sind Öl und Gas eine sinnvolle Beimischung.

    Autsch, böse Erinnerungen von Los Filos (Equinox) kommen hoch. Da kam die Blockade alle paar Jahre wieder. Eine dauerhafte Lösung war nicht möglich.

    Dafür, dass Terronera so wichtig für Endeavour Silver ist, ist der Kursverlust ziemlich gering.

    Aus meiner Sicht daher eine gute VERKAUFSgelegenheit.


    Das wird zwar vielen hier nicht gefallen, aber das ist den Umständen entsprechend ein fairer Deal.

    Die Alternative sind weiterhin hohe Opportunitätskosten, indem man bis auf unbestimmt Zeit nicht handelsfähige Assets hat, die zudem der ständigen Gefahr der Enteignung ausgesetzt sind.

    Da sind 30 % bzw. heute ~50 % ein gutes Angebot. Lieber mit einem blauen Auge davon kommen als ein Totalverlust oder Ewigkeiten drauf warten. Das Geld bekommt man mit so einem Angebot zeitnah. Man hat es dann wieder zur Verfügung und kann es für sich arbeiten lassen. Ebenso kann man den erlittenen Verlust steuerlich geltend machen.

    Als Aktienanleger sollte man mental dazu fähig sein, Verluste akzeptieren zu können, wenn es sinnvoll ist. Dieses ewige Warten auf den Einstandskurs ist irrational und meist ein Fehler.

    Würde mir bei meinen Russland-Leichen jemand ein solches Angebot machen, ich würde es sofort freiwillig annehmen.


    Der Käufer der Aktien ist in im Fall des Sberbank-ADR zwar anonym, aber aus der Logik ergibt sich, dass es ein Russe sein muss, sonst würde Russland dem Deal niemals zustimmen.

    Hier profitiert also kein JPM und kein anderer westlicher Akteur. Es war ein faires Angebot von Russland (in Anbetracht unserer Sanktionspolitik) und dieses wurde sinnvollerweise angenommen.


    Jedes Jahr, in dem sich nichts tut, wäre sonst ein weiterer Verlust. Dividenden wurden bereits angesprochen. Diese waren und sind bei russischen Aktien schon immer ein wesentlicher Bestandteil der Performance gewesen. Umso schmerzhafter ist es, dass hier kein Wert akkumuliert wird, sondern die Dividenden für uns ein Totalverlust sind. Der Grund dafür sind übrigens wieder unsere eigenen Sanktionen. Die russischen Aktiengesellschaften können die Dividenden garnicht auszahlen. Diese fließen dann ans Unternehmen zurück.