Es bricht zusammen, glaubt es oder nicht, handelt oder nicht.

Silber to the Moon
-
-
-

Es bricht zusammen, glaubt es oder nicht, handelt oder nicht.
Das muss ich nicht mehr. Ich hab es mir auf der Tribüne gemütlich gemacht.

-
Im Jahr 2024 wurden in den Minor Months zu denen ja Januar/Februar zählen ca. 4-7 Millionen Unzen ausgeliefert. Im den Major Month ca.20 Millionen. Also 3-4x soviel.
In 2026 haben wir Januar 18 und im Februar 23 Millionen Auslagerungen.
Und für den ersten Handelstag im März schon 22 Millionen. Wenn in diesem Major Month auch das 3-4 fache abgezogen wird ist es rum. Und ich würde mich als Kontrakthalter definitiv nicht darauf verlassen, dass ich noch was bekomme wenn ich nicht schnell abrufe.
Letzter Major Months war übrigens Dezember 25 mit 9 Millionen Unzen, das wurde im Mörz schön am 1. Tag über das doppelte übertroffen!
Denke hammwolln hat Recht!
-
 Alles anzeigen
Im Jahr 2024 wurden in den Minor Months zu denen ja Januar/Februar zählen ca. 4-7 Millionen Unzen ausgeliefert. Im den Major Month ca.20 Millionen. Also 3-4x soviel.
In 2026 haben wir Januar 18 und im Februar 23 Millionen Auslagerungen.
Und für den ersten Handelstag im März schon 22 Millionen. Wenn in diesem Major Month auch das 3-4 fache abgezogen wird ist es rum. Und ich würde mich als Kontrakthalter definitiv nicht darauf verlassen, dass ich noch was bekomme wenn ich nicht schnell abrufe.
Letzter Major Months war übrigens Dezember 25 mit 9 Millionen Unzen, das wurde im Mörz schön am 1. Tag über das doppelte übertroffen!
Denke hammwolln hat Recht!
Wer A sagt, muss auch dolph sagen.
Oder Basel 3... Auch wenn das Lied vermutlich keiner mehr hören kann.
Es ist ein doppeltes Spiel. Einerseits ist es unausweichlich, dass die Kacke irgend wann auf den Ventilator trifft.
Andererseits sind die Jungs in der Zentrale keine ganz Dummen. Sie wissen dass das so ist.
Also haben sie von Anfang an auch ans Ende gedacht. Und das sieht halt so aus, dass sie nun nach 55 Jahren Akkumulationsgelegenheit auf dem größten Haufen EM sitzen , es wieder bankfähig machen und perverse Preise aufrufen.
Damit sich das auch lohnt und sie wieder 30-40 Jahre prassen können.
Und um die Preise pervers hoch zu bekommen, müssen halt Knappheiten erzeugt und Engpässe induziert werden. Und eben auch Handelsplätze und Kontrakte platzen! Sie jagen quasi ihre eigenen Drückerbuden mit einem Opferwurf in die Luft. Sie haben ihren Dienst getan und Jahrzehnte lang Papier in Metall verwandelt, auf dem sie nun selber sitzen.
-
Externer Inhalt www.youtube.comInhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.
-
-
In Dubai biste sicher vorm Börsencrash. Dort schließt die Börse für zwei Tage.

-

In Dubai biste sicher vorm Börsencrash. Dort schließt die Börse für zwei Tage.
TODSICHER ! !

Wie die Ratte im Loch ! !

-
Vielleicht noch nicht bekannt: von Urban Jäckle
Externer Inhalt www.youtube.comInhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.Weiterhin gutes Gelingen, Gruss RS
-
Was hat die Silberproduktion in Mexiko, Peru und Chile gleichzeitig reduziert?
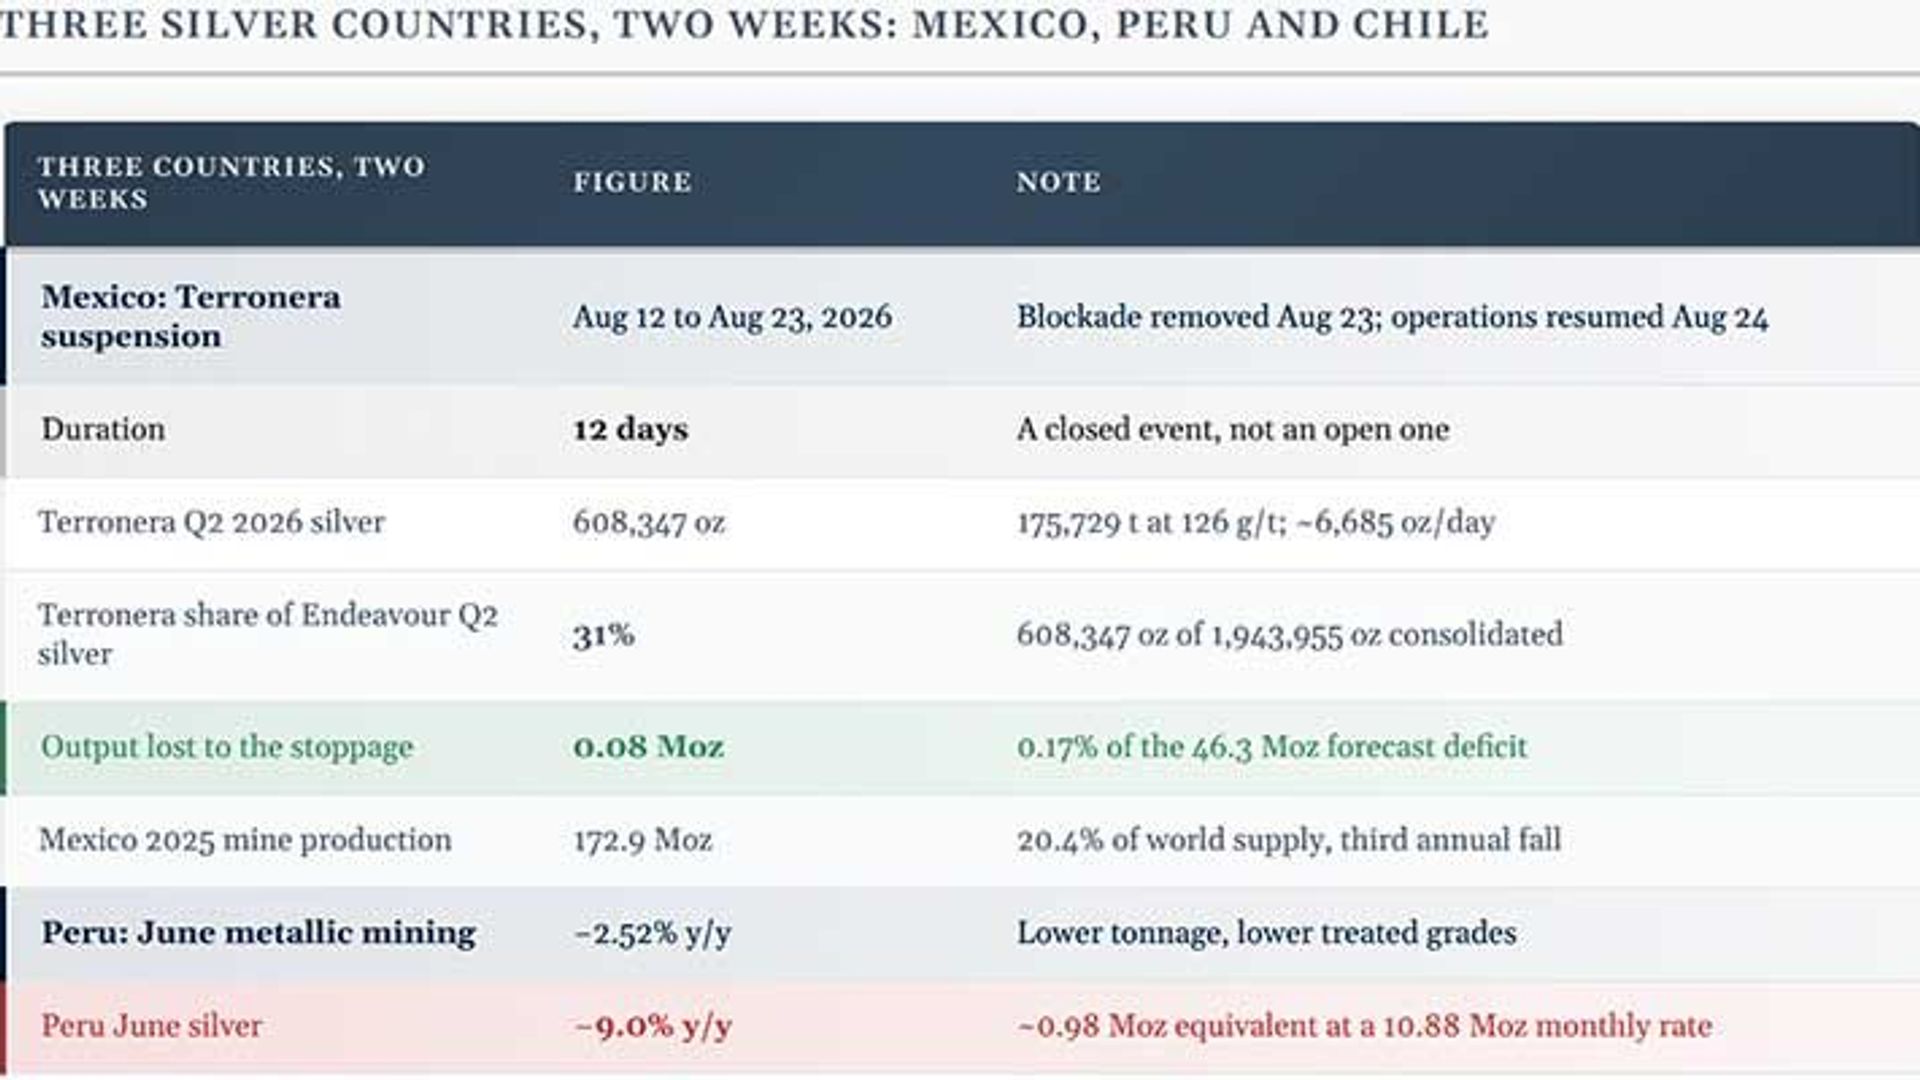 What cut silver output in Mexico, Peru and Chile at once?Three countries that mine 40.9% of the world's silver each reported output short of plan this month, and not one of the reasons was a response to the silver…www.kitco.com
In allen drei Ländern, die 40,9 % des weltweiten Silbers fördern, wurde diesen Monat eine Produktionsmenge unterhalb der Planvorgaben gemeldet, und keiner der Gründe dafür war eine Reaktion auf den Silberpreis.
Die Gründe waren eine Blockade in Mexiko, ein Zinkgehalt in Peru und ein Schneesturm in Chile. Drei Länder, drei voneinander unabhängige Ursachen – und in keinem Fall spielte der Silberpreis eine Rolle. Das ist aufschlussreich, denn es wirft die Frage auf, wer letztendlich über die geförderte Silbermenge entscheidet.
Silber notiert heute Morgen bei 68,70 US-Dollar, Gold bei 4.587,10 US-Dollar, was einem Gold-Silber-Verhältnis von 66,8 entspricht. Der Silberpreis ist im Vergleich zum Vorjahr um rund 77 % gestiegen, liegt aber immer noch etwa 44 % unter seinem Tageshoch vom 29. Januar. Ein Preisniveau auf diesem Niveau ist ein typisches Anzeichen für eine Angebotsreaktion. Golden Meadow® hat diese Entwicklung beobachtet und in diesem Monat drei unterschiedliche Ergebnisse geliefert.
Mexiko: Zwölftägige Blockade eines zehn Monate alten Bergwerks
Endeavour Silver gab am 16. August bekannt, dass der Betrieb in Terronera (Jalisco) seit dem 12. August aufgrund einer Blockade durch Mitglieder der nahegelegenen Ejido-Gemeinde eingestellt war. Als Gründe wurden Straßeninstandhaltung, Unterstützung bei der medizinischen Versorgung und Kommunikation, Kontrolle und Zugang zur Wasserversorgung sowie erhöhte finanzielle Unterstützung genannt. Die Blockade verlief friedlich. Aus Sicherheitsgründen blieb eine reduzierte Belegschaft vor Ort, und das Gelände war weiterhin für Wartungsarbeiten zugänglich. Am 20. August teilte das Unternehmen mit, dass die Verhandlungen in einem freundlichen und respektvollen Rahmen fortgesetzt würden und es keine wesentlichen Änderungen im Betrieb gebe. Drei Tage später wurde die Aufhebung der Blockade bekannt gegeben; der Betrieb wurde am 24. August wieder aufgenommen .
Es handelt sich also nun um ein abgeschlossenes und nicht mehr um ein offenes Ereignis, was bedeutet, dass die Berechnungen real und nicht hypothetisch sind. Zwölf Produktionstage gingen verloren, vom 12. bis zum 23. August.
Im zweiten Quartal verarbeitete Terronera 175.729 Tonnen Erz mit einem Silbergehalt von 126 Gramm pro Tonne und produzierte 608.347 Unzen Silber bei einer angegebenen Ausbeute von 85,4 %. Diese vier Zahlen stimmen überein: Die Tonnage bei diesem Gehalt enthält 711.877 Unzen Silber, und die gemeldeten 608.347 Unzen implizieren eine Ausbeute von 85,5 %, verglichen mit den vom Unternehmen angegebenen 85,4 %. Über die 91 Tage des Quartals ergibt das etwa 6.685 Unzen pro Tag, sodass zwölf Tage etwa 0,08 Millionen Unzen ergeben.
Zwei Faktoren beeinflussen diese Schätzung in entgegengesetzte Richtungen. Die Mine befindet sich noch im Hochlauf, daher stellt die Förderrate des zweiten Quartals eine Obergrenze für die durchschnittliche Tagesproduktion dar. Demgegenüber teilte Endeavour den Investoren mit, dass die Silbergehalte in Terronera planmäßig lägen und im weiteren Jahresverlauf voraussichtlich steigen würden, da durch den Abbau höherwertige Bereiche erschlossen würden – genau jener Zeitraum, der durch die Blockade unterbrochen wurde. Der entscheidende Punkt ist nun geklärt und nicht mehr nur angenommen: Untertage-Erz verschwindet nicht einfach, nur weil es zwölf Tage lang unzugänglich ist. Mit der Wiederaufnahme des Minenbetriebs handelte es sich lediglich um eine Produktionsverzögerung und nicht um einen Versorgungsengpass.
Die Mengen sind gering. Unzen zu welcher Mine sie gehören, ist unerheblich. Terronera nahm die kommerzielle Produktion am 1. Oktober 2025 auf, also vor weniger als einem Jahr, und lieferte im zweiten Quartal 31 % der konsolidierten Silberproduktion von Endeavour. Mexiko liefert laut Metals Focus und dem Silver Institute 2025 20,4 % der weltweiten Minenproduktion, nämlich 172,9 Millionen Unzen – der dritte jährliche Rückgang in Folge. Eine Mine, die erst zehn Monate in Betrieb ist, hatte bisher am wenigsten Zeit, eine Beziehung zur umliegenden Gemeinde aufzubauen. Dies hat jedoch auch negative Folgen: Ältere mexikanische Betriebe hatten ebenfalls Konflikte, die weit länger als zwölf Tage andauerten. Endeavour führt die Blockade nicht auf den Silberpreis zurück; die genannten Bedenken betreffen Infrastruktur, Gesundheitsversorgung, Wasser und finanzielle Unterstützung.
Peru: Das Metall, das herunterfiel, war Zink.
Das peruanische Statistikinstitut berichtete am 15. August, dass der Teilsektor Metallbergbau im Juni im Vergleich zum Juni 2025 um 2,52 % geschrumpft ist. Die Silberförderung sank um 9,0 %, die Zinkförderung um 25,8 %, die Bleiförderung um 12,5 %, die Kupferförderung um 4,7 % und die Goldförderung um 1,1 %. Das Institut führte dies auf geringere Fördermengen und niedrigere Gehalte der in den Aufbereitungsanlagen verarbeiteten Mineralien zurück, was bedeutet, dass das geförderte Gestein weniger Metalle enthielt.
Betrachten wir die Reihenfolge dieser Rückgänge. Zink, das Metall, das in den meisten peruanischen Polymetallbergbaubetrieben die Minenplanung bestimmt, verzeichnete einen fast dreimal so starken Rückgang wie Silber. Peru ist mit 130,6 Millionen Unzen der zweitgrößte Produzent und deckt 15,4 % der weltweiten Minenproduktion ab. Der Großteil dieses Silbers wird als Begleitmetall zu Zink, Blei und Kupfer gewonnen und ist nicht der Hauptgrund für den Abbau. Verglichen mit Perus durchschnittlicher monatlicher Förderrate von 10,88 Millionen Unzen im Jahr 2025 entspricht ein Rückgang von 9,0 % etwa 0,98 Millionen Unzen. Dies ist als monatliche Schätzung und nicht als gemessener Mengenverlust von Juni zu Juni zu verstehen: Das Statistikamt veröffentlicht einen Index, während das Ministerium für Energie und Bergbau die tatsächlichen Feinkornmengen angibt. Die Daten des Ministeriums sind daher maßgeblich.
Überlänge bitte selbst aufrufen, Danke.
Weiterhin gutes Gelingen, Gruss RS
-
Ungeliebtes Silber, das Gold des armen Mannes, aber das Metall des Teufels – AOTH
 Unloved silver the poor mans gold but the devils metal – AOTHSilver is commonly known by these distinct monikers due to its massive price […]aheadoftheherd.com
Silber ist aufgrund seiner massiven Preisschwankungen, der im Vergleich zu Gold niedrigeren Anschaffungskosten und der Tatsache, dass es von Mainstream-Investoren historisch gesehen oft ignoriert wurde, bis eine Angebotskrise eintrat, unter diesen verschiedenen Bezeichnungen bekannt. Obwohl es lange im Schatten von Gold stand, prägt seine einzigartige Doppelrolle als Währung und wichtiger Industrierohstoff diese drei bekannten Rufbezeichnungen.
Silber wird aufgrund seiner extremen Preisschwankungen, seiner Unberechenbarkeit und Unvorhersehbarkeit auch „Teufelsmetall“ genannt. Spekulanten und Händler haben sich in der Vergangenheit oft verzweifelt bemüht, den richtigen Zeitpunkt für den Silbermarkt zu erwischen. Dieses chaotische Verhalten hat zwei strukturelle Ursachen:
Der Silbermarkt ist etwa zehnmal kleiner als der Goldmarkt. Wenn institutionelles Kapital in den Silbermarkt fließt oder ihn verlässt, verursacht dies massive, überproportionale prozentuale Kurssprünge oder -einbrüche.
Im Gegensatz zu Gold (das fast ausschließlich als sicherer Hafen dient) ist Silber stark von der industriellen Nachfrage abhängig. Sein Preis schwankt ständig zwischen Reaktionen auf makroökonomische Entwicklungen (Inflation, Zinssätze) und mikroökonomische Produktionszyklen.
Der Ausdruck „Gold des armen Mannes“ unterstreicht den deutlich niedrigeren Preis von Silber pro Unze im Vergleich zu Gold, wodurch der Besitz physischer Edelmetalle auch für Privatanleger erschwinglich wird.
Jahrhundertelang nutzten Gesellschaften weltweit (insbesondere in Teilen Asiens wie Indien) Silber für alltägliche Transaktionen, Mitgiften und Feierlichkeiten, da Gold für die arbeitende Bevölkerung finanziell völlig unerschwinglich war.
Historisch gesehen liegt dieses Verhältnis im Durchschnitt bei etwa 68:1 (das heißt, man benötigt 68 Unzen Silber, um 1 Unze Gold zu kaufen). Da Silber deutlich weniger knapp ist als Gold, bietet es einen günstigen Einstieg in die grundlegende physische Vermögenssicherung.
Silber gilt oft als „unbeliebt“, weil institutionelle Anleger der Wall Street es in Zeiten anhaltender wirtschaftlicher Aufschwünge häufig jahrelang ignorieren.
Die sich wandelnde Erzählung
Die Vorstellung vom „Armen Mann“ hat sich durch die globale Energiewende und den Aufstieg der künstlichen Intelligenz grundlegend gewandelt. Da Silber das elektrisch leitfähigste und reflektierendste Metall der Erde ist, hat es sich zu einem unersetzlichen Engpass für Solaranlagen, KI-gestützte Rechenzentrums-Switches und militärische Infrastruktur entwickelt.
Da der globale Markt strukturelle Defizite von mehreren hundert Millionen Unzen verzeichnet, wird das „unbeliebte“ Gut von Analysten zunehmend als strategisches Industriegut und nicht nur als billigere Alternative zu Gold betrachtet.
Die seit 2021 aufeinanderfolgenden jährlichen Defizite haben die Marktdynamik von Silber grundlegend verändert und zu einem kumulierten Fehlbetrag von 762 Millionen Feinunzen geführt. Dieser mehrjährige Trend hat maßgeblich auf die oberirdischen Lagerbestände institutioneller Händler zurückgegriffen, sodass die Welt effektiv fast die gesamte jährliche globale Minenproduktion verbraucht hat, nur um die Angebotslücken zu schließen.
Dieses Defizit hat den fundamentalen Druck auf die Silberpreise erheblich erhöht, was sich in ihrer stark schwankenden mehrjährigen Wertentwicklung widerspiegelt.
Quellenhandelsökonomie
Die vom Silver Institute erfassten Daten verdeutlichen, dass dieses strukturelle Defizit ein anhaltendes Ungleichgewicht darstellt, bei dem die kombinierten Bergbau- und Recyclingprozesse dem steigenden kommerziellen Bedarf nicht gerecht werden.
Über 70 % des Silbers werden als Nebenprodukt bei der Gewinnung von Primärmetallen wie Kupfer, Zink, Blei und Gold aus dem Boden geholt. Da Minenbetreiber neue Anlagen nicht primär am Silberpreis ausrichten, bleibt das Angebot starr und kann nicht schnell auf Engpässe reagieren.
Die industrielle Nachfrage macht mittlerweile rund 58 % des Jahresmarktes aus. Während alternative Anwendungsbereiche optimiert wurden, schafft die exponentielle Skalierung der Photovoltaik-Kapazität, KI-Rechenzentren und fortschrittlicher Fahrzeugelektronik weiterhin einen Grundbedarf, den es in den vergangenen Jahrzehnten nicht gab.
Lücke zwischen Angebot und Nachfrage wurde durch die Liquidation von physischem Silber aus den Tresoren der Londoner (LBMA) und New Yorker (COMEX) Börsen geschlossen. Dieser kontinuierliche Abfluss hat die globale oberirdische Liquidität deutlich verringert und das Risiko abrupter Preissprünge erhöht, falls die physische Nachfrage plötzlich stark ansteigt.
Das seit sechs Jahren anhaltende strukturelle Defizit hat die oberirdischen Silberbestände in den großen westlichen Börsenlagern grundlegend verändert. Da neu gefördertes Silber den weltweit steigenden Investitionsbedarf von Industrie und Einzelhandel nicht decken kann, dienten die Börsenlager als wichtiges Sicherheitsventil zur Überbrückung der Lücke.
Dieser Abbau sichtbarer Lagerbestände hat zu starken regionalen Ungleichgewichten und lokal begrenzten Engpässen bei den physischen Lagerbeständen geführt:
Die gesamte sichtbare Angebotslandschaft
Eine kombinierte Bestandsverfolgung an den wichtigsten globalen Handelsplätzen, der London Bullion Market Association (LBMA) und der New York Commodity Exchange (COMEX), zeigt, dass zwar weiterhin große Mengen an Rohmetall gelagert werden, die Zusammensetzung und Verfügbarkeit dieses Silbers sich jedoch deutlich verringert hat.
Ende 2026 beläuft sich der gesamte sichtbare Silberbestand an den wichtigsten westlichen und östlichen Börsen (SHFE/SGE) auf etwa 1,33 Milliarden Feinunzen.
Westliche Rechenzentren beherbergen den überwiegenden Teil dieser Fläche. Öffentlich zugängliche Zahlen verdeutlichen die Verteilung zwischen den beiden Kernnetzen:
COMEX-Bestände: Die Unterschiede zwischen registrierten und zulässigen Beständen
Die wichtigsten Kennzahlen der COMEX-Lagerhäuser in New York erfordern eine entscheidende Unterscheidung, um den tatsächlichen physischen Marktdruck zu verstehen:
Zulässiger Bestand (~233,6 Millionen Unzen): Dieses Silber erfüllt die strengen Reinheitsanforderungen, wird jedoch ausschließlich für die langfristige private Vermögensverwaltung, den Geschäftsbetrieb oder die institutionelle Verwahrung gehalten. Es steht nicht zum Verkauf oder zur Lieferung an den Terminmarkt.
Registrierter Lagerbestand (~100,9 Mio. Unzen): Dies entspricht dem aktiven Liquiditätspool, der für die physische Lieferung im Rahmen von COMEX-Futures-Kontrakten zur Verfügung steht. Anfang 2026 drückte eine hohe Nachfrage nach physischer Lieferung die registrierten Lagerbestände unter die Schwelle von 100 Mio. Unzen, was zu einem mehrjährigen Rückgang gegenüber den Höchstständen von 2020 führte, bevor sich die Bestände gegen Ende des Jahres leicht stabilisierten.
LBMA und die „Free Float“-Krise
London bleibt unbestritten das Epizentrum des physischen Großhandels, doch sein Bestand von 928,8 Millionen Unzen ist größtenteils eine Illusion von Liquidität.
Die ETP-Sperrfrist: Der Großteil der im Tresor der LBMA verwahrten Silberbestände ist rechtlich zur Besicherung physischer börsengehandelter Silberprodukte (ETPs) wie dem iShares Silver Trust (SLV) reserviert.
Der Einbruch des „Free Float“-Silbermarktes: Bereinigt um ETP-Zuteilungen, industrielle Kundenreserven und Banktermingeschäfte, sank das tatsächlich frei verfügbare Silberangebot für die sofortige Lieferung auf ein extrem enges Niveau. Akute Stressindikatoren deuteten bereits auf einen gefährlich niedrigen Wert dieses nicht zugeordneten Silbermarktes hin, was zu einem sprunghaften Anstieg der Leasingraten auf historische Höchststände von fast 39 % führte, bevor sich die Lage im Laufe des Jahres mit dem Ausgleich der regionalen Kapitalflüsse stabilisierte.
Tarifarbitrage und regionale Verschiebungen
Die Tresore leeren sich nicht nur still und leise; Silber wandert aktiv über den Atlantik. Angetrieben von den Befürchtungen der Unternehmen hinsichtlich weitreichender Anpassungen der Industriezölle in den Vereinigten Staaten, wurden rund 225 Millionen Unzen Silber massiv von Londoner Tresoren zu den Lagerstätten der CME (COMEX) transferiert.
Dies bedeutet, dass die Lagerbestandsdaten in New York zwar auf dem Papier relativ gut gepuffert erscheinen, aber die akute Erschöpfung der physischen Großhandelsbestände in Europa und Asien künstlich verschleiert haben – wo die Lagerzentren in Shanghai ein tiefes 10-Jahres-Tief erreicht haben.
Chinas Einführung weitreichender Exportlizenzbestimmungen für Silber hat einen schweren strukturellen Schock für die globalen Lieferketten von Edelmetallen ausgelöst . Indem Peking sein 25 Jahre altes, quotenbasiertes System durch ein strenges, staatlich kontrolliertes Lizenzregime ersetzte, hat es faktisch eine staatliche Kontrolle über eine der wichtigsten globalen Handelsadern für physisches Silber eingeführt.
Diese Handelspolitik wandelt Silber von einem gewöhnlichen Handelsgut in ein national geschütztes strategisches Material um, das mit der gleichen regulatorischen Strenge behandelt wird wie Seltene Erden.
Die Mechanismen dieser Verschiebung verschärfen unmittelbar den starken Bestandsabbau in westlichen Tresoren wie der LBMA und der COMEX .
Bitte selbst aufrufen, Überlänge, Danke.
Weiterhin gutes Gelingen, Gruss RS
-
-
Es bricht zusammen, glaubt es oder nicht, handelt oder nicht.
Sehr gut frühzeitig gesehen, Gratulation!
Ja bei bisher 2/3 Abwärts liegt mE ein echter Crash vor (u. die meisten Analysten reden immer noch von einem säkularen Bullenmarkt oder so ähnlich)
ABER ff "Fakten" z. G-S-Ratio zur allgemeinen Prüfung u. wie dort die allerletzten Erkenntnisse sind:
1) Vorkommen in Erdkruste ca 1:7....1:10 ?! K.I meint aber soeben 1:19.
2) real oberirdisch vorhandenes Verhältnis (wegen Silberverbrauch stark verschoben)
Evtl sogar mehr Gold als Silber vorhanden?
Nach kurzem KI-Check aber angeblich noch 3x mehr Silber oberirdisch vorhanden.
3) in Relativierung zu 1) :
AISC (All-in Sustaining Cost) Gold ca 1785 , Silber 12$ --> Verhältnis: 150 !!
-
Die Frage ist: Werden wir noch Preise unterhalb von 30$ sehen?
Wie / wo kauft ihr euer Silber? Nur physisch oder auch als ETP (zum Beispiel von Wisdom Tree)? -

Die Frage ist: Werden wir noch Preise unterhalb von 30$ sehen?
Wie / wo kauft ihr euer Silber? Nur physisch oder auch als ETP (zum Beispiel von Wisdom Tree)?30$? Nur noch 14$ entfernt, u. bereits 78$ von oben zurückgelegt.
Vermutlich ist eine Mischung aus physisch u. Papier (A0N6XJ, A4AE1X...) am besten. Dann kann man a) schnell reagieren u. hat b) eine gewisse Sicherung gg System-Verwerfungen.
-
30$? Nur noch 14$ entfernt, u. bereits 78$ von oben zurückgelegt.
Vermutlich ist eine Mischung aus physisch u. Papier (A0N6XJ, A4AE1X...) am besten. Dann kann man a) schnell reagieren u. hat b) eine gewisse Sicherung gg System-Verwerfungen.
Ich bin ja in so ziemlich alles investiert (Schiffahrtsaktien, Minen, Tech, Holdings, Trusts...) - Silber hatte ich jedoch noch nie im Portfolio (Gold auch nur auf dem Papier - hatte mit Gewinn alles verkauft - bin noch nicht wieder eingestiegen).
Im Moment kann ich die Lage aber wirklich nicht gut einschätzen, wann ein guter Einstiegszeitpunk bei Silber wäre.
Die Welt ist nicht mehr so, wie sie noch vor einigen Jahren war. -
25 Dollar Silber? Sicher, kein Problem.
Visualisierung der US-Staatsverschuldung (40 Billionen Dollar) (leisere Musikversion)
-
-
[…]
[…]
Moin,
dann warst Du noch nie in Gold investiert, sondern hast lediglich der Zettelwixxerei… Anmelden oder registrieren -
[…]
Das "Problem" bei mir ist, dass ich nicht mehr in Deutschland lebe. Zwar gibt es auch hier… Anmelden oder registrieren